 Le média de l’investissement
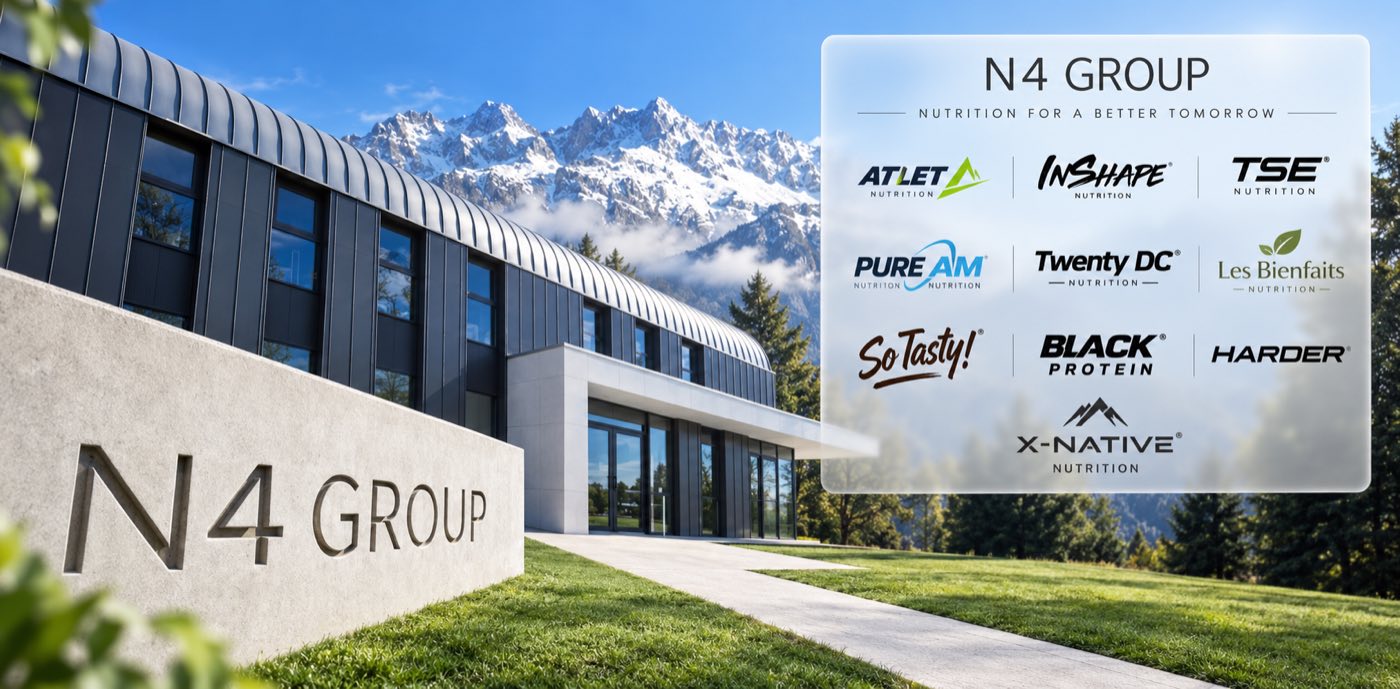
N4 Group prépare son introduction en Bourse sur Euronext Growth Paris avec l’ambition de poursuivre le développement d’un ensemble qui réunit aujourd’hui FitnessBoutique, plusieurs marques de nutrition sportive et un outil de production implanté à Voiron. Si le nom de la société reste encore peu connu du grand public, celui de son partenaire Tibo InShape l’est beaucoup plus : le groupe exploite sous licence InShape Nutrition, la marque de produits sportifs associée au youtubeur.
Le mouvement a franchi une première étape le 1er octobre 2026 avec l’approbation du document d’enregistrement par l’Autorité des marchés financiers (AMF). Il intervient après un exercice durant lequel N4 a réalisé 91,1 millions d’euros de chiffre d’affaires, en progression de 31,2 %, tout en faisant presque doubler son résultat d’exploitation. C’est dans ce cadre que la société entend lever des fonds pour renforcer sa production, élargir sa distribution et développer ses activités européennes, selon le communiqué publié le 2 octobre.
Stéphane Viscuso, fondateur et président-directeur général, y expose la direction retenue : « Notre ambition est claire : faire de N4 GROUP un leader européen du fitness et de la nutrition sportive, santé et bien-être. » Cette recherche de capitaux devrait donc accompagner une nouvelle phase de développement d’une entreprise déjà rentable. Mais à une valorisation pouvant atteindre 260 millions d’euros avant augmentation de capital, quelle place laisserait-elle aux futurs actionnaires dans la création de valeur attendue ?
Quel modèle économique pour N4 Group ?
L’histoire du groupe remonte à 1999 avec le lancement de FitnessBoutique, à Voiron, en Isère. L’entreprise familiale s’est d’abord développée dans le commerce en ligne avant d’ajouter à cette activité un réseau de magasins, des marques propriétaires ou exploitées sous licence, puis une partie de leur production. N4 dispose ainsi de plusieurs moyens pour commercialiser ses produits : ses propres sites, FitnessBoutique, les détaillants spécialisés et, plus récemment, la grande distribution. L’ensemble permet de partager les ressources de formulation, de marketing et de distribution entre des marques qui s’adressent à des publics différents.
La nutrition sportive prend une place croissante
Deux activités composent aujourd’hui le chiffre d’affaires de N4. La nutrition en représente environ 65 %, avec 59,5 millions d’euros de ventes sur l’exercice clos au 31 mars 2026, contre 31,6 millions pour les équipements de fitness. Or, leur évolution est très différente : la première a progressé de 50,2 % sur un an lorsque la seconde affichait une hausse de 5,9 %. La transformation du groupe se retrouve donc dans ses comptes, puisque les protéines, les compléments alimentaires et le snacking constituent désormais l’essentiel de sa croissance.
Le portefeuille comprend notamment Pure AM Nutrition, Black Protein, Harder, XNative, Atlet Nutrition, Twenty DC et Les Bienfaits, auxquels s’ajoutent InShape Nutrition et TSE Nutrition. Les marques Moovyoo, Heubozen, Fitness Doctor et André Martin couvrent davantage les équipements. Cette diversité donne à N4 la possibilité de toucher aussi bien les pratiquants réguliers de musculation que les consommateurs de produits de forme et de bien-être, tout en distribuant plusieurs de ces gammes au sein des mêmes circuits commerciaux.
Quelle place pour Tibo InShape et Sissy Mua ?
La présence de Tibo InShape mérite cependant d’être précisée dans la mesure où elle pourrait entretenir une confusion sur le périmètre de l’introduction. Le youtubeur ne figure pas parmi les actionnaires présentés par la société avant l’opération. N4 développe et commercialise InShape Nutrition sous licence, une marque lancée en 2019 qui propose notamment de la whey, de la créatine, des vitamines, du collagène et du snacking. Acheter une action N4 donnerait ainsi une exposition à cette activité, au même titre qu’aux autres métiers du groupe, sans permettre d’investir dans l’ensemble des activités de l’influenceur.
Le partenariat avec Sissy Mua autour de TSE Nutrition suit une logique similaire. Ces deux accords permettent au groupe de bénéficier de communautés qui connaissent déjà les personnalités associées aux produits, mais ils impliquent également une dépendance commerciale à leurs marques et à leur image. N4 le reconnaît dans son document d’enregistrement, où les partenariats InShape Nutrition et TSE Nutrition sont présentés comme significatifs pour l’activité. Leur cessation, leur non-renouvellement ou une modification défavorable de leurs conditions pourraient donc affecter les résultats, de même qu’une controverse touchant l’un des partenaires.
Une croissance qui se retrouve dans les résultats
Au-delà de la notoriété de ses marques, N4 présente une progression sensible de ses résultats. Le chiffre d’affaires est passé de 69,5 à 91,1 millions d’euros entre les exercices clos en mars 2025 et mars 2026, tandis que le résultat d’exploitation progressait de 7,8 à 15,3 millions. La marge d’EBIT, qui mesure le résultat opérationnel rapporté aux ventes, atteint ainsi 16,8 %, contre environ 11,2 % un an auparavant. Le résultat net part du groupe s’établit à 11 millions d’euros et l’EBITDA ajusté à 15,9 millions.
| Indicateur | Exercice clos au 31 mars 2026 |
|---|---|
| Chiffre d’affaires | 91,1 M€ |
| Croissance | +31,2 % |
| EBITDA ajusté | 15,9 M€ |
| Marge EBITDA ajustée | 17,4 % |
| EBIT | 15,3 M€ |
| Marge EBIT | 16,8 % |
| Résultat net part du groupe | 11,0 M€ |
| Flux de trésorerie disponible | 10,5 M€ |
| Trésorerie nette | 4,9 M€ |
Source : document d’enregistrement de N4 Group, exercice clos au 31 mars 2026. L’EBITDA ajusté et le flux de trésorerie disponible correspondent aux définitions retenues par le groupe.
Cette amélioration s’accompagne d’un flux de trésorerie disponible de 10,5 millions d’euros, soit environ les deux tiers de l’EBITDA ajusté, et d’une trésorerie financière nette positive de 4,9 millions. N4 dispose donc déjà de ressources générées par son activité pour financer une partie de son développement. L’apport de la Bourse doit lui permettre d’accélérer ses investissements et son expansion, ce qui distingue le dossier d’une opération destinée à assurer la continuité d’une entreprise encore déficitaire.
La progression de la rentabilité constitue à cet égard un élément central pour apprécier la valorisation. Elle montre que l’augmentation des ventes a, jusqu’ici, permis une hausse plus rapide des profits. Reste à observer dans quelle mesure cette évolution pourra se prolonger alors que le groupe prévoit de renforcer son outil industriel et de prendre davantage de place dans des circuits de distribution dont les conditions commerciales diffèrent de celles de ses propres boutiques.
Quels projets l’introduction en Bourse doit-elle financer ?
À Voiron, renforcer les capacités de N4 Labs
Le développement de N4 Labs occupe une place importante dans la stratégie. Le groupe souhaite porter son outil industriel de cinq lignes de production à un maximum de quatorze, afin de produire en interne environ 70 % du chiffre d’affaires Nutrition. L’extension du site représente quelque 4 millions d’euros d’investissements et figure parmi les principales destinations annoncées des fonds levés. Cette évolution doit lui permettre de conserver une plus grande partie de la marge de production, tout en améliorant la maîtrise des recettes, de la traçabilité et des délais de lancement.
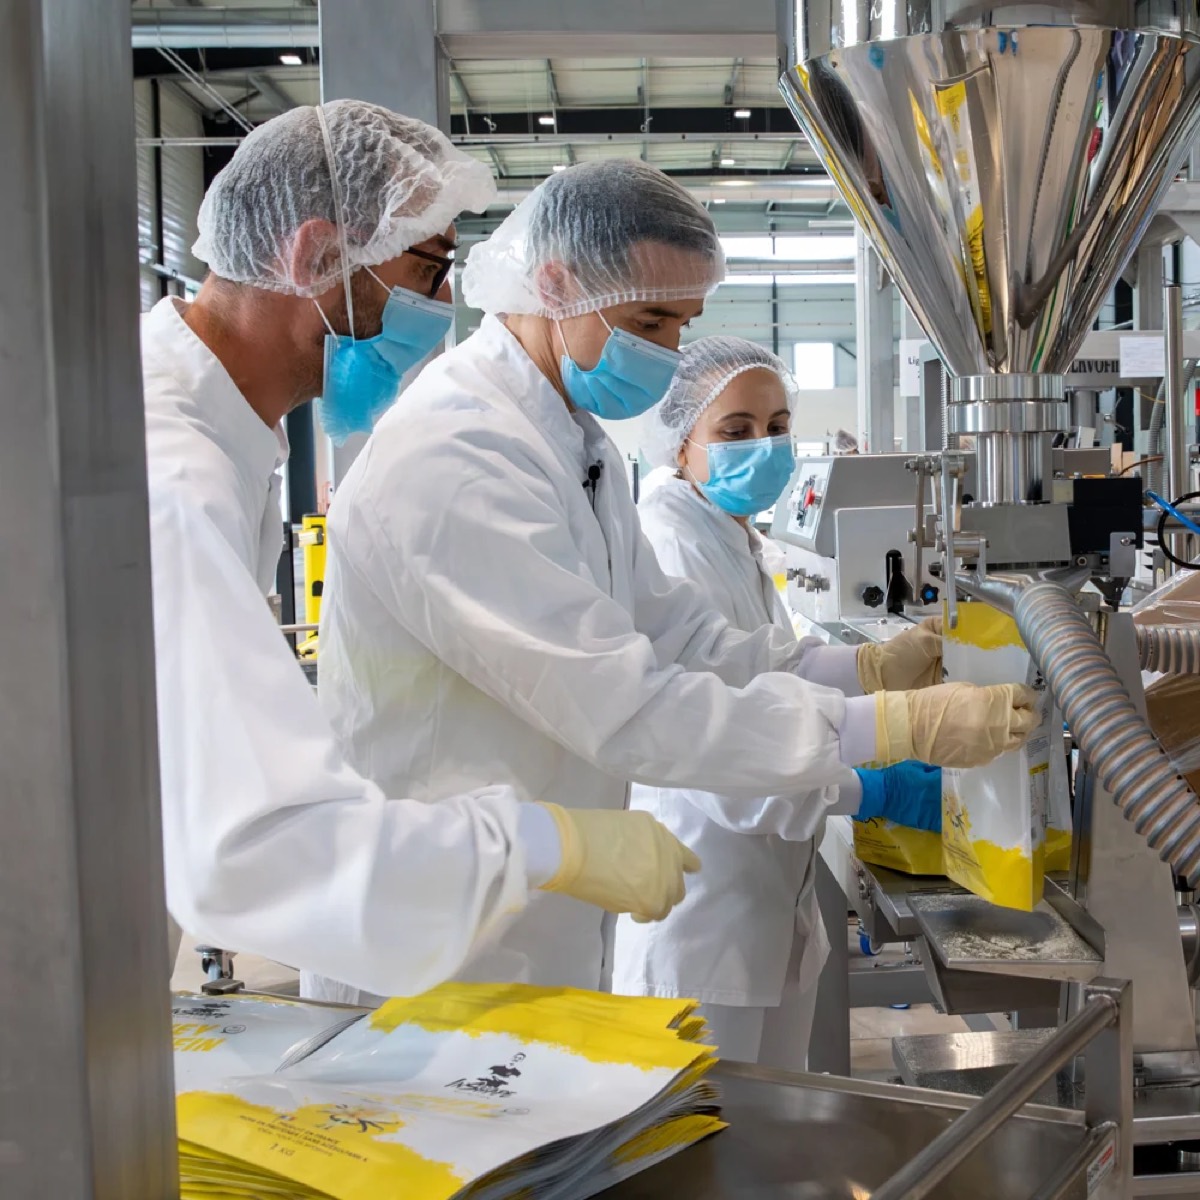
L’internalisation répond ainsi à la croissance d’une activité dont les volumes ont fortement augmenté. Elle suppose toutefois que les nouvelles lignes puissent être utilisées à un niveau suffisant pour absorber leurs coûts. Les perspectives de rentabilité dépendent donc à la fois de l’installation des équipements, de leur montée en charge et de la poursuite des ventes. Il faudra pouvoir rapprocher les gains de marge annoncés des investissements effectivement réalisés, puis des flux de trésorerie qu’ils permettront de générer.
En France, poursuivre le développement de la distribution
FitnessBoutique demeure un élément important de cet ensemble. Le réseau compte 115 points de vente au 31 mars 2026, principalement en France, mais également en Belgique, au Maroc et dans les territoires ultramarins. Le site de vente en ligne a enregistré plus d’un million d’acheteurs depuis sa création, avec des paniers moyens annoncés de 77 euros pour la nutrition et de 660 euros pour les équipements. N4 dispose ainsi d’un accès direct à des clients dont les besoins peuvent couvrir plusieurs gammes de produits, depuis les consommables jusqu’au matériel de fitness à domicile.
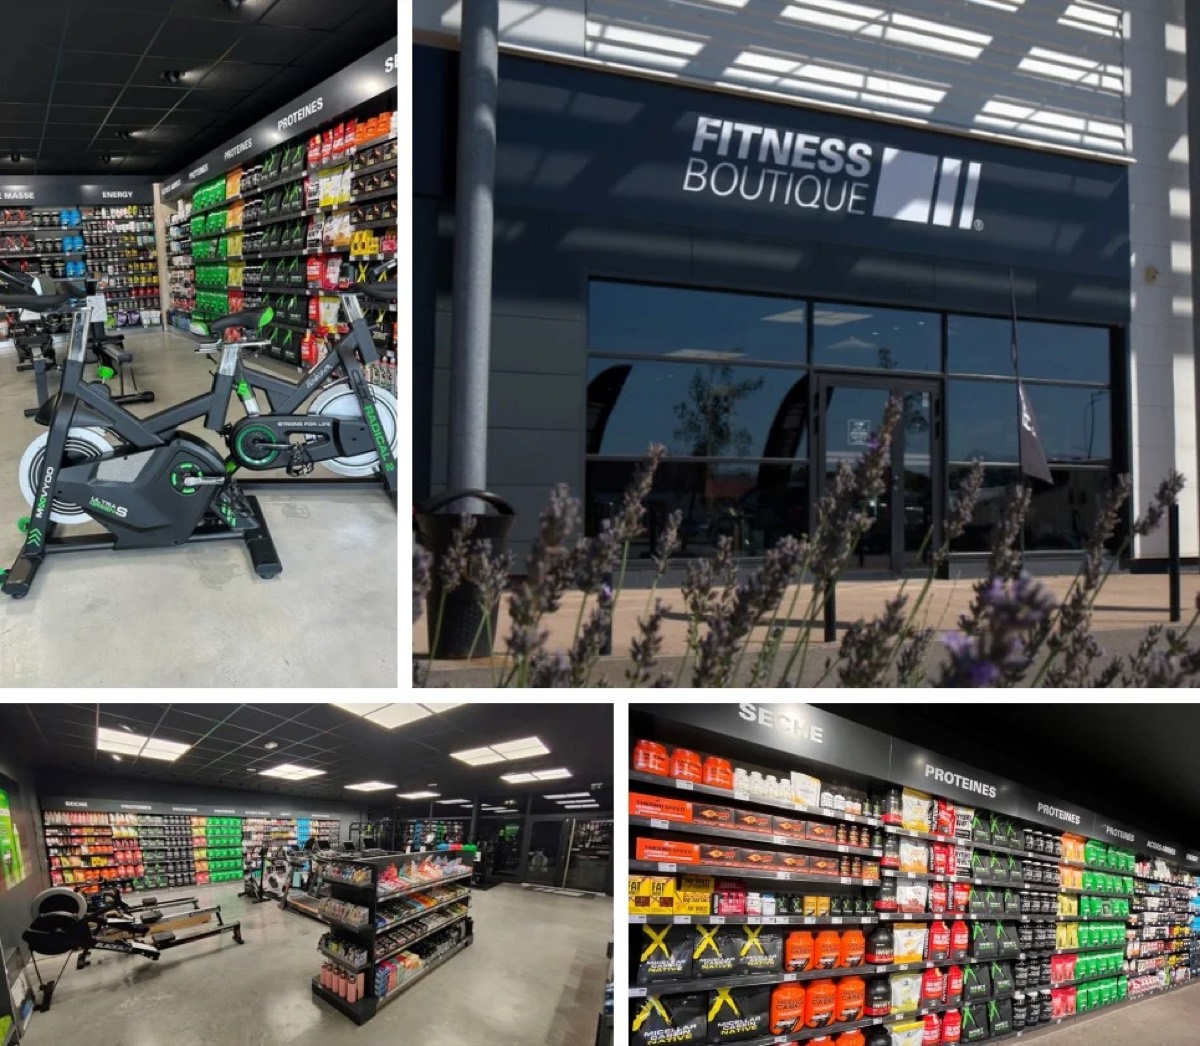
Environ 66 % des magasins sont déjà exploités en franchise. Les franchisés s’approvisionnent auprès du groupe et lui versent des redevances représentant en moyenne quelque 4 % de leur chiffre d’affaires hors taxes, contribution publicitaire comprise. N4 entend poursuivre cette évolution pour atteindre environ 150 magasins en France, au rythme de six à huit ouvertures annuelles, en ne conservant que 20 à 25 succursales en propre. Le recours à la franchise doit permettre d’élargir le réseau tout en limitant les capitaux engagés par la société pour chaque nouvelle implantation.
Mais la distribution ne se limite plus à FitnessBoutique. Depuis juillet 2025, le groupe a engagé son déploiement auprès de grandes enseignes, parmi lesquelles Carrefour, Auchan, Coopérative U, Intermarché, Casino, Franprix et Monoprix. Il fait état d’environ 3 000 points de vente et ce canal représentait déjà 12 % du chiffre d’affaires de l’exercice 2026, après neuf mois d’activité. Pour InShape Nutrition, notamment, il s’agit de toucher des consommateurs qui ne se rendent pas dans les magasins spécialisés et qui n’achètent pas nécessairement sur les sites de la marque.
Cette nouvelle présence peut donc contribuer à élargir la clientèle au-delà des communautés des influenceurs. Son poids futur dépendra des ventes réalisées en magasin, des réassorts et des conditions négociées avec les distributeurs. Le nombre de référencements donne une indication sur l’accès au marché ; la marge et la régularité des commandes permettront d’en apprécier la contribution aux résultats de N4.
À l’étranger, une expansion encore progressive
L’ambition européenne du groupe doit être rapprochée de sa situation actuelle : sur les 91,1 millions d’euros de chiffre d’affaires réalisés en 2026, 88,1 millions provenaient de France, soit près de 97 % du total. N4 privilégie désormais la Belgique, l’Espagne et l’Italie, avec une approche qui consiste à commencer par le commerce en ligne, puis à développer des partenariats B2B avant d’ouvrir un magasin FitnessBoutique pilote. La franchise pourrait ensuite prendre le relais dans les pays où ces premières implantations donnent des résultats satisfaisants.
Le développement international devrait représenter environ 10 % du chiffre d’affaires à horizon mars 2029. Il ne porte donc qu’une partie du plan de croissance, qui reste principalement français, mais nécessite néanmoins une hausse sensible des ventes hors de France. La capacité des marques à trouver leur clientèle dans ces pays, où la notoriété des partenaires peut être différente, constitue encore un point à démontrer.
Quelle valorisation pour N4 Group ?
La société a déjà reçu 19,35 millions d’euros d’engagements de souscription de la part de trois investisseurs institutionnels, dont 1 million pour CDC Croissance Small Caps, 5 millions pour BNP Paribas Asset Management Europe et 13,35 millions pour Bpifrance BlueSpring 1. Ces engagements sont valables jusqu’à un prix de 23,81 euros par action, qui correspond à une valorisation maximale de 260 millions d’euros avant l’augmentation de capital. Il s’agit donc d’un plafond accepté dans ce cadre, et non du prix définitif de l’introduction, qui devra être précisé dans la documentation de l’offre.
En retenant cette valorisation et en déduisant les 4,9 millions d’euros de trésorerie nette présentés au 31 mars 2026, la valeur d’entreprise ressort à environ 255 millions. Rapportée aux résultats de l’exercice 2026, elle représente 16,1 fois l’EBITDA ajusté et 16,7 fois le résultat d’exploitation. La valorisation des fonds propres atteint pour sa part 23,6 fois le résultat net et près de 25 fois le flux de trésorerie disponible, ce qui correspond à un rendement de ce dernier d’environ 4 %.
| Multiple | N4 Group à 260 M€ |
|---|---|
| Valorisation des fonds propres / CA | 2,85x |
| VE / CA | 2,80x |
| VE / EBITDA ajusté | 16,1x |
| VE / EBIT | 16,7x |
| Valorisation des fonds propres / résultat net | 23,6x |
| Valorisation des fonds propres / flux de trésorerie disponible | 24,8x |
| Rendement du flux de trésorerie disponible | ~4,0 % |
Calculs établis au plafond de valorisation annoncé, sur les résultats de l’exercice 2026 et la trésorerie nette au 31 mars 2026, avant augmentation de capital et frais d’introduction. VE désigne la valeur d’entreprise.
Ces niveaux impliquent que l’investisseur accorde déjà une valeur importante à la poursuite du développement. La croissance des ventes et l’amélioration de la marge peuvent justifier une prime, mais il faut alors déterminer quelle part des objectifs est déjà comprise dans le prix proposé. La présence de souscripteurs institutionnels apporte un soutien à l’opération, sans répondre à elle seule à cette question.
Quel univers de comparaison ?
Le modèle de N4 rend la comparaison avec les sociétés cotées moins directe qu’il n’y paraît. Le britannique Applied Nutrition constitue un repère pour les produits de nutrition sportive : il annonce 160 millions de livres de chiffre d’affaires et environ 43,3 millions d’EBITDA ajusté pour l’exercice clos en juillet 2026, soit une marge proche de 27 %. Celle-ci dépasse sensiblement les 17,4 % de N4, dont les comptes comprennent également les activités de distribution et d’équipements. Les chiffres sont présentés sur son site investisseurs.
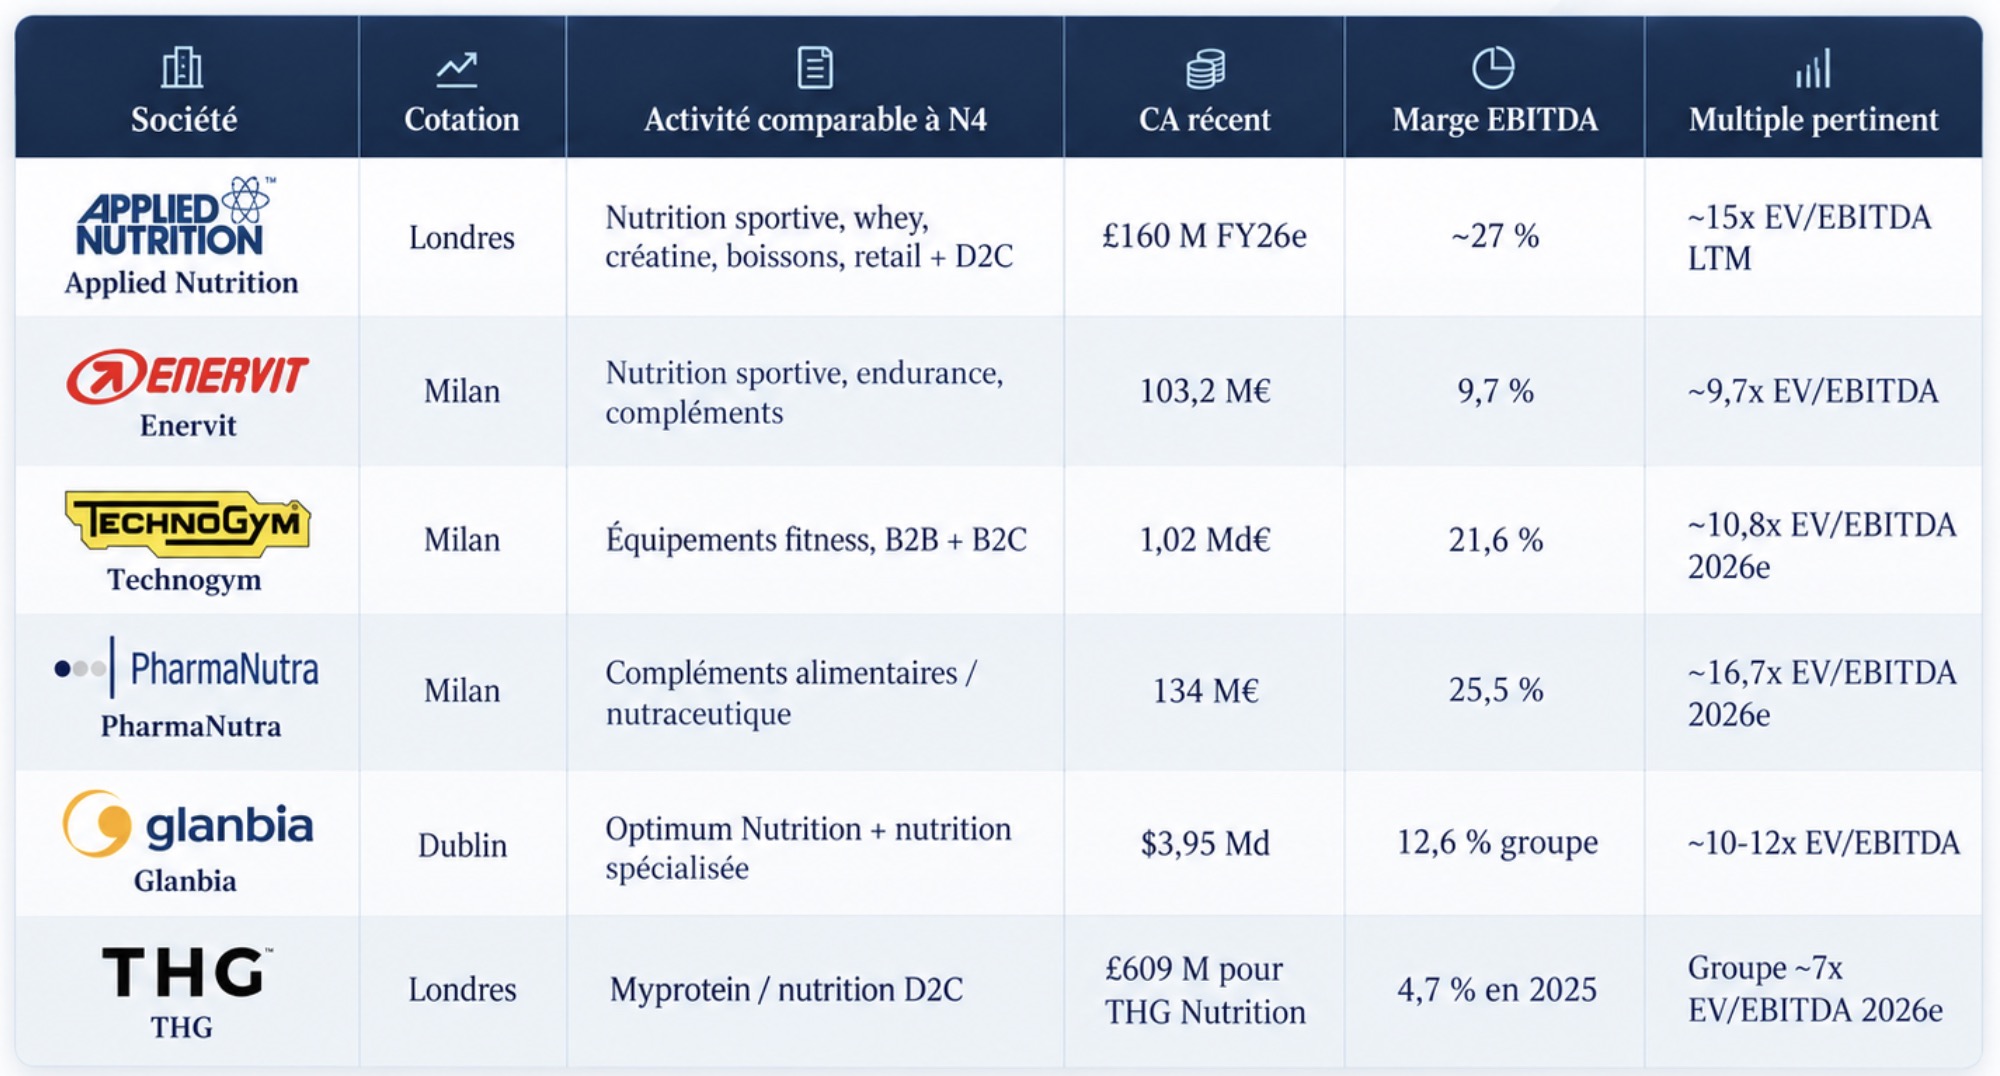
EBITDA ajusté pour N4, Applied Nutrition et Technogym ; EBITDA publié pour Enervit. Les exercices et les définitions diffèrent. Sources documentaires de l’analyse : N4 Group, Applied Nutrition, Enervit et Technogym.
Enervit, avec 103,2 millions d’euros de ventes en 2025, présente une taille proche de celle de N4, mais une marge d’EBITDA inférieure à 10 %. Technogym permet davantage d’observer le métier des équipements, avec un chiffre d’affaires d’environ 1,02 milliard d’euros et une marge d’EBITDA ajusté de 21,6 %. Il exerce cependant à une échelle et selon un modèle différents. Quant aux spécialistes des compléments alimentaires comme PharmaNutra, leur positionnement relève encore d’une autre activité, ce qui limite là aussi la portée d’une comparaison immédiate.
Pour rapprocher les valorisations, il faudrait donc retenir une même date de cours, un même horizon de résultat et des définitions cohérentes d’EBITDA et de dette. Un multiple calculé sur les résultats historiques de N4 ne peut pas être lu de la même façon qu’un multiple fondé sur les bénéfices futurs d’un concurrent. Ces sociétés donnent des indications sur les niveaux de rentabilité possibles et sur les différences de modèle, mais elles ne permettent pas de fixer à elles seules un prix pour N4.
Que suppose le plan de développement à horizon 2029 ?
Le groupe prévoit de dépasser 100 millions d’euros de chiffre d’affaires pour l’exercice clos en mars 2027, avec une marge d’EBIT d’environ 20 %. Deux ans plus tard, il vise plus de 150 millions de ventes et une marge proche de 25 %. Ces objectifs annoncés par le management impliquent une progression des ventes d’environ 18 % par an sur trois ans, accompagnée d’un gain de marge d’un peu plus de huit points par rapport à 2026. L’internalisation de la production et le développement de la distribution doivent ainsi contribuer simultanément à cette évolution.
En prenant 150 millions d’euros de chiffre d’affaires et une marge de 25 %, le résultat opérationnel atteindrait 37,5 millions d’euros, contre 15,3 millions en 2026. À valeur d’entreprise constante de 255 millions, N4 serait alors valorisé environ 6,8 fois son EBIT 2029. On comprend dans ce cadre l’intérêt que peut présenter le dossier pour un investisseur convaincu de la capacité du groupe à réaliser ses ambitions : la progression attendue des profits modifierait sensiblement la lecture du prix payé lors de l’introduction.
Ce calcul demeure cependant celui d’un scénario de réussite. Il suppose d’atteindre à la fois le chiffre d’affaires et la marge annoncés, sans tenir compte du délai de trois ans ni des variations futures de trésorerie. Une progression des ventes accompagnée d’une rentabilité plus faible donnerait un résultat différent, de même qu’un décalage dans la montée en charge de l’usine. Il convient donc de lire le multiple de 6,8 fois comme une indication du potentiel du plan, plutôt que comme la valorisation immédiatement disponible à l’investisseur.
La whey, ou protéine de lactosérum, constitue également une matière première importante pour le groupe. Son renchérissement pourrait peser sur la rentabilité si N4 ne parvenait pas à le répercuter dans ses prix. Cette exposition s’ajoute aux conditions des licences InShape Nutrition et TSE Nutrition, à la concentration de l’activité en France et aux dépenses nécessaires pour accompagner l’expansion. Le développement de la production interne améliore la maîtrise de certaines opérations, mais ne fait pas disparaître ces contraintes commerciales et industrielles.
Faut-il investir dans l’introduction en Bourse de N4 Group ?
N4 présente une activité déjà rentable, une génération de trésorerie et plusieurs moyens de poursuivre son développement. FitnessBoutique assure une distribution spécialisée, les marques sous licence bénéficient de partenaires connus et la grande distribution ouvre l’accès à une clientèle plus large. Le renforcement de N4 Labs peut améliorer la contribution de ces ventes aux profits du groupe. À cet égard, l’entreprise dispose d’éléments concrets pour soutenir ses ambitions, même si leur réalisation à horizon 2029 reste à vérifier.
L’appréciation de l’opération dépend donc largement de la valorisation définitive. Pour en mesurer l’incidence, on peut rapprocher plusieurs niveaux de valeur des fonds propres de l’EBITDA ajusté de 15,859 millions d’euros et de la trésorerie nette de 4,888 millions présentés dans le document d’enregistrement. La grille ci-dessous reste établie avant augmentation de capital ; elle illustre le multiple payé sur les résultats actuels, sans préjuger de la réussite du plan.
| Valeur des fonds propres avant opération | Valeur d’entreprise indicative | VE / EBITDA ajusté 2026 |
|---|---|---|
| 180 M€ | 175,1 M€ | 11,0x |
| 200 M€ | 195,1 M€ | 12,3x |
| 220 M€ | 215,1 M€ | 13,6x |
| 240 M€ | 235,1 M€ | 14,8x |
| 260 M€ | 255,1 M€ | 16,1x |
Sous 200 millions d’euros, N4 laisserait davantage de marge face aux aléas de son développement. Entre 220 et 240 millions, la valorisation nous paraît mieux équilibrée entre la croissance déjà réalisée et les risques des prochaines étapes. À proximité du plafond de 260 millions, l’investissement suppose d’accorder plus de poids à l’amélioration attendue des résultats, puisque l’on paierait déjà environ 16 fois l’EBITDA historique. Ces niveaux traduisent notre appréciation du rapport entre le prix et le risque, sans constituer des objectifs de cours issus d’un modèle de valorisation complet.
Il faudra ainsi examiner le prix retenu, le montant effectivement levé, l’utilisation des fonds et les éventuelles cessions des actionnaires historiques lorsque les modalités de l’offre seront disponibles. L’approbation du document d’enregistrement par l’AMF constitue une étape dans la préparation de cette offre, sans valoir avis favorable sur l’investissement ou sur son prix. Si N4 parvient à poursuivre sa croissance tout en rapprochant sa rentabilité des objectifs annoncés, l’introduction pourrait permettre d’accompagner une transformation importante du groupe. À quel prix cette perspective deviendra-t-elle suffisamment attractive pour les nouveaux actionnaires ?
N4 Group en Bourse : les questions pratiques
Tibo InShape entre-t-il en Bourse ?
C’est N4 Group qui prépare son introduction sur Euronext Growth Paris. Tibo InShape ne figure pas parmi les actionnaires présentés avant l’opération. Le lien repose sur l’exploitation d’InShape Nutrition sous licence : l’action N4 donnerait une exposition à cette activité et aux autres métiers du groupe.
FitnessBoutique sera-t-elle cotée séparément ?
FitnessBoutique appartient à N4 Group et ne serait pas cotée séparément. L’introduction envisagée concerne sa maison mère, qui regroupe également les marques et les activités de nutrition sportive et d’équipements.
Quel sera le prix de l’action N4 Group ?
Le prix définitif devra être précisé dans la documentation de l’offre. Les engagements de souscription annoncés sont valables jusqu’à 23,81 euros par action, soit une valorisation maximale de 260 millions d’euros avant augmentation de capital. Ce plafond ne constitue pas le prix définitif de l’introduction.
L’action sera-t-elle éligible au PEA et au PEA-PME ?
PEA.fr précisera l’éligibilité à partir de la documentation définitive de l’offre. Celle-ci doit permettre de la confirmer, au-delà de la seule implantation française de la société.
Analyse fondée sur le document d’enregistrement approuvé le 1er octobre 2026 et les informations disponibles lors de la rédaction. Les objectifs du management restent soumis aux risques d’exécution. Cet article ne constitue pas un conseil en investissement.