La différence entre un ETF physique et un ETF synthétique dans le PEA concerne la manière dont le fonds obtient son exposition. Elle ne permet pas, à elle seule, de classer tous les produits du plus sûr au plus risqué. Le marché suivi reste central dans le résultat.
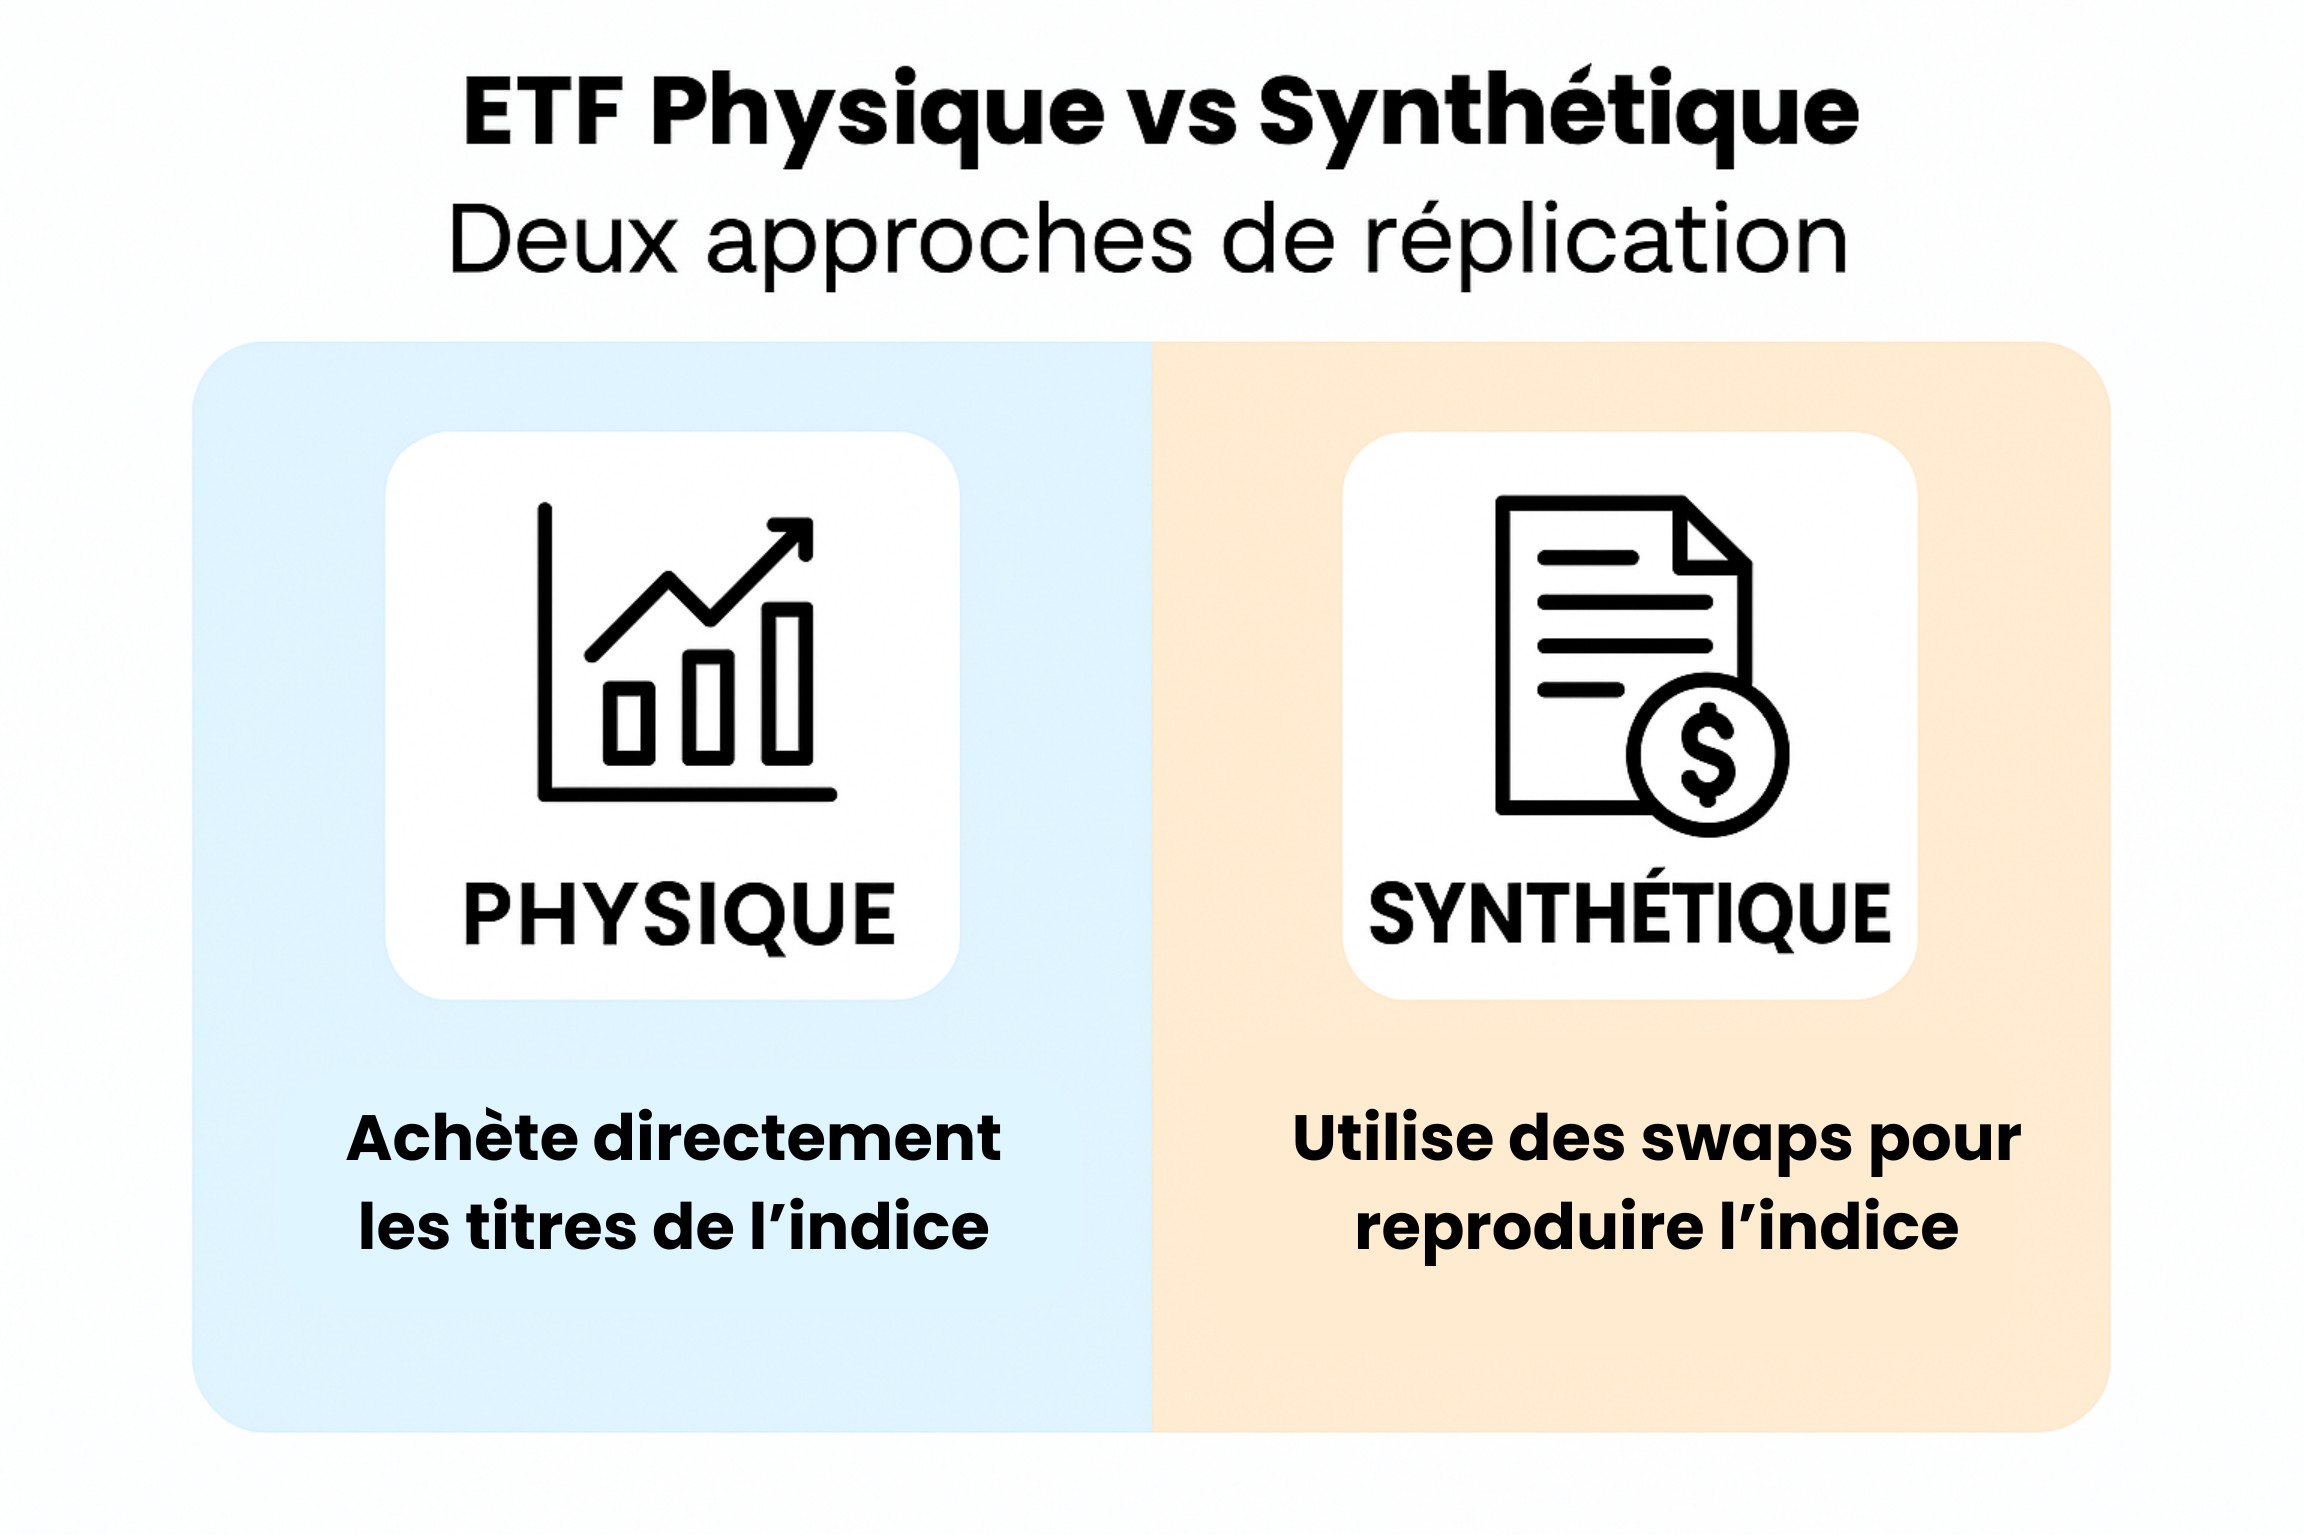
La réplication physique détient des titres de l’univers visé. La réplication synthétique utilise un contrat d’échange de performance. Le swap explique notamment comment certains fonds peuvent suivre les États-Unis ou le monde dans le PEA.
La réplication physique : détenir des titres de l’indice
Le fonds peut acheter l’ensemble des titres de référence ou construire un échantillon représentatif, selon sa méthode et ses contraintes. La détention permet de recevoir les revenus et les variations des titres. Les frais, les rééquilibrages et les conditions de marché peuvent créer un écart avec le benchmark.
Cette méthode n’offre pas de garantie de capital. Un indice actions peut fortement baisser. La liquidité des titres, les événements d’entreprise et les opérations de gestion influencent également le résultat.
Le prêt de titres peut ajouter des revenus et un risque de contrepartie. Son fonctionnement dépend des règles du fonds et des garanties associées. Le mot « physique » ne dispense donc pas de lire la documentation opérationnelle.
La réplication synthétique : un panier et un contrat de performance
Le fonds détient des actifs et conclut un contrat d’échange avec une ou plusieurs contreparties. Il reçoit l’exposition au benchmark selon les termes du swap. Les titres visibles dans le panier détenu peuvent différer des entreprises de l’indice.
Un panier d’actions européennes peut ainsi coexister avec un rendement économique américain. Il faut distinguer les actifs du fonds, la valeur du contrat et l’exposition reçue. Cette distinction évite d’interpréter le panier de substitution comme une allocation stratégique.
Le risque de contrepartie concerne l’exécution des obligations du contrat. Les règles OPCVM et les garanties l’encadrent selon la construction du fonds. Cet encadrement ne supprime ni le risque de contrepartie ni le risque du marché suivi.
Pourquoi le swap est utilisé pour certains ETF PEA
L’éligibilité du fonds demande le respect des exigences de l’enveloppe. Elle ne dépend pas seulement de la nationalité des entreprises figurant dans l’indice économique reçu. La réplication synthétique permet certaines expositions internationales grâce à la construction du panier et du contrat.
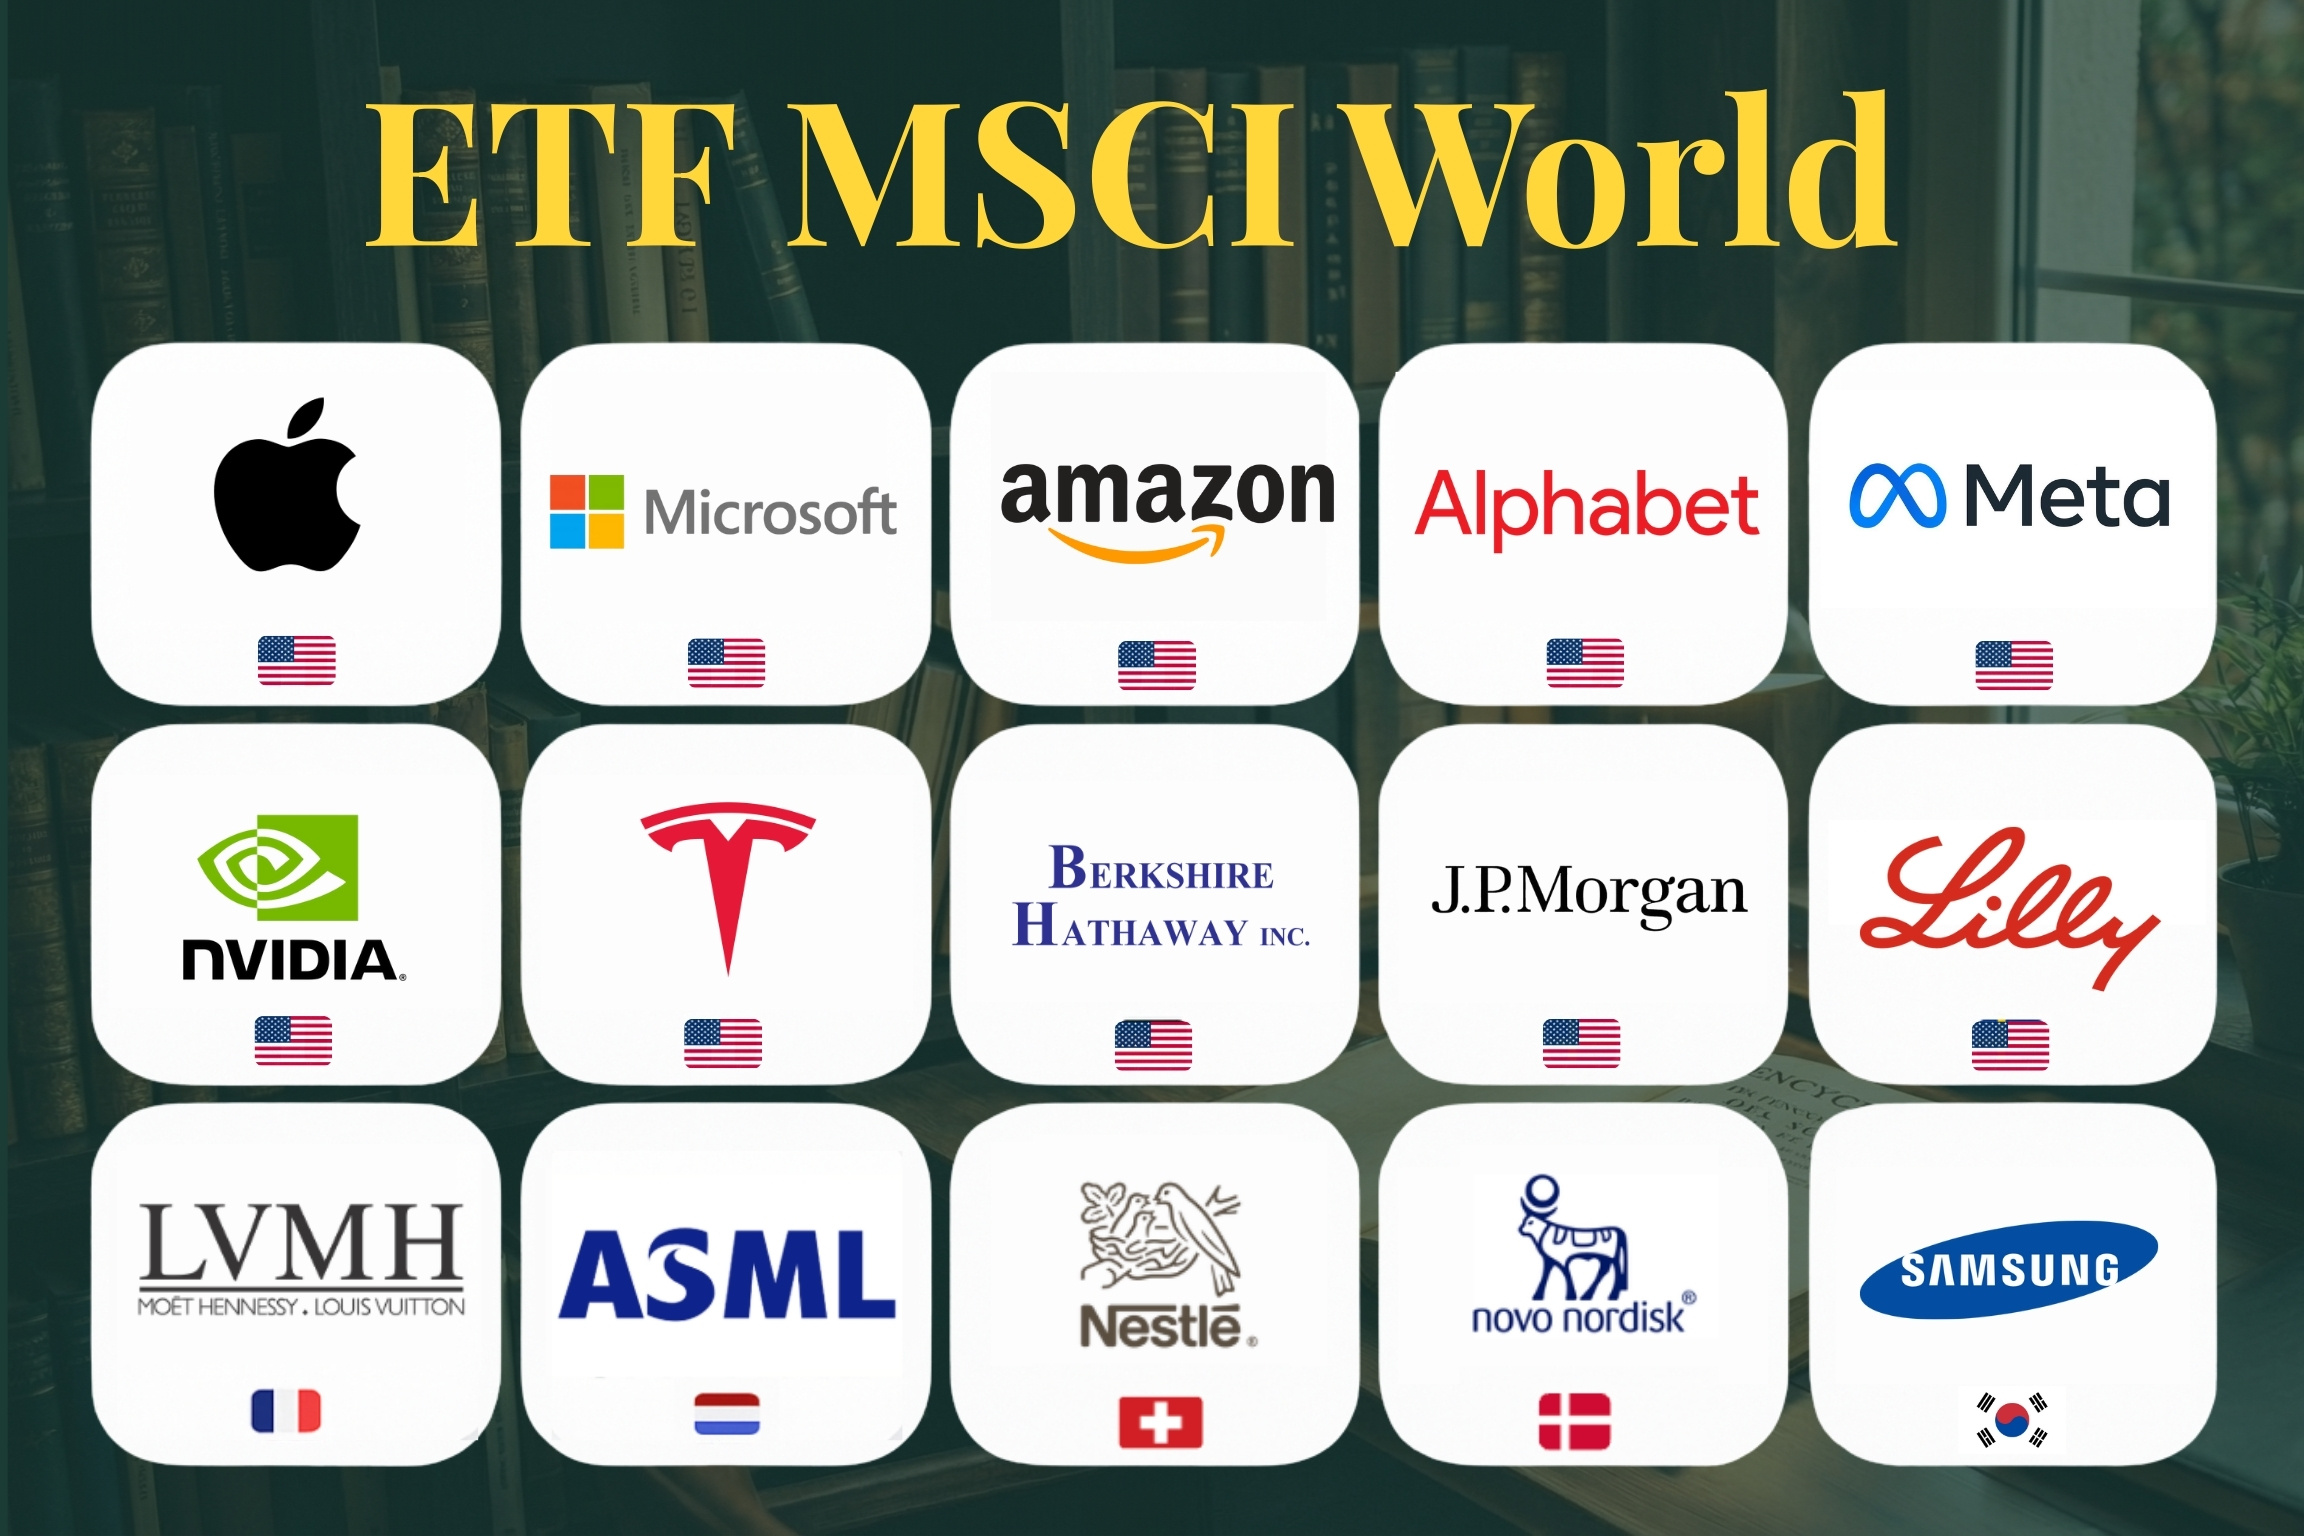
Les ETF World, S&P 500 ou émergents étudiés dans nos fiches illustrent ce fonctionnement. Leur éligibilité ne peut pas être étendue automatiquement à tous les fonds suivant ces indices. Chaque classe doit être vérifiée par son ISIN.
Une cotation à Paris ne suffit pas non plus. L’accès effectivement proposé par le courtier doit concerner ton compte PEA. Le même produit peut être disponible dans une enveloppe et absent dans une autre offre commerciale.
Comparer les risques sans se limiter au mode de réplication
Un ETF physique concentré sur cinquante entreprises et un ETF synthétique World ne suivent pas le même portefeuille. Le mode de réplication ne permet donc pas de conclure directement lequel aura les pertes les plus faibles dans une crise.
Commence par les marchés, les tailles, les secteurs et les premières pondérations. Ajoute le change lorsqu’il n’est pas couvert. Examine ensuite les risques propres au swap ou au prêt de titres et les conditions de liquidité.
Le document d’informations clés fournit un indicateur synthétique de risque et décrit d’autres risques. Cette échelle est un outil de lecture. Elle ne constitue pas une probabilité de gain ni une limite maximale de perte.
Les frais et le suivi : deux mesures complémentaires
Les frais affichés du fonds donnent un tarif annuel. La tracking difference compare le rendement obtenu à celui du benchmark sur une période. Elle peut intégrer différents effets de gestion et de construction, au-delà du seul tarif.
La tracking error mesure la variabilité de cet écart. Un faible niveau peut coexister avec une différence de rendement régulièrement négative. Les deux termes ne sont donc pas interchangeables.
Compare les données dans une même devise et sur des dates identiques. Les conventions de dividendes, nettes ou brutes, comptent également. Les performances du fonds intègrent déjà ses frais : il faut éviter de les retrancher une seconde fois.
Le courtage et le spread restent à observer
Le prix négocié peut différer de la valeur liquidative. Les teneurs de marché participent à la négociation, avec des conditions qui varient selon les marchés et les moments. Ni le mot « physique » ni le mot « synthétique » ne garantissent un spread fixe.
Le tarif appliqué à ton ordre dépend du courtier, de la place et du compte. L’existence d’une promotion doit être vérifiée dans les conditions actuelles. Un coût de fonds plus faible peut être accompagné d’un coût d’exécution plus élevé pour ton montant.
Un ordre à cours limité définit le prix maximal accepté à l’achat, avec la possibilité de rester inexécuté. Il ne supprime pas les risques après l’achat. La qualité de l’exécution et le risque du placement restent deux questions différentes.
La grille de lecture d’un ETF en PEA
Identifie d’abord la classe par l’ISIN. Relève le benchmark exact et la politique de revenus. Vérifie ensuite l’éligibilité, le mode de réplication et les activités décrites dans le prospectus.
Poursuis avec les frais, le suivi du benchmark et les documents de risque. Termine par les conditions de ton opération : enveloppe, place, nombre de parts, prix et frais. Cette démarche rend la comparaison compréhensible, sans transformer une technique financière en label de sécurité.
Questions fréquentes
Un ETF synthétique détient-il forcément les actions de son indice ?
Non. Le panier détenu peut différer des sociétés de l’indice. Le contrat d’échange fournit l’exposition économique reçue.
Un ETF physique est-il sans contrepartie ?
Il peut pratiquer du prêt de titres ou d’autres opérations documentées. La détention physique ne supprime pas tous les risques.
Le swap garantit-il un rendement identique à l’indice ?
Le fonds vise le suivi de son benchmark. Les coûts, les événements et les conditions opérationnelles peuvent créer un écart.
Le mode de réplication change-t-il l’éligibilité au PEA ?
Il participe à la construction du fonds, mais l’éligibilité doit être confirmée pour le fonds et sa classe dans les documents actuels.
Sources et méthode
Guide révisé le 9 octobre 2026. Les caractéristiques chiffrées sont datées dans le texte. AMF : fonctionnement et risques des ETF. Amundi : gamme PEA. iShares : WPEA. iShares : CEMU. Les comparaisons portent sur le périmètre des indices et les conditions documentées, sans classement fondé sur les performances récentes. Le comparateur ETF PEA et les fiches permettent de consulter le détail. Les performances passées ne préjugent pas des performances futures. Le capital peut subir une perte.