 Le média de l’investissement
Le stagiaire de chez Rothschild a repris la papeterie familiale bretonne et en a fait une école du capitalisme de contrôle : cascades de holdings décotées, batailles boursières et contrôle de Vivendi avec 14 % du capital.
L'essentiel en 30 secondes
- Vincent Bolloré, né en 1952, débute comme stagiaire chez Edmond de Rothschild puis reprend et redresse le conglomérat familial breton (fret, commerce africain, papiers fins).
- Sa signature : le capitalisme de contrôle par holdings en cascade décotées (Compagnie de l'Odet, Bolloré SE), qui permet de contrôler beaucoup avec un capital minoritaire : Vivendi avec environ 14 %, jugé contrôle effectif par la cour d'appel de Paris en 2024.
- Ses batailles boursières sont des cas d'école : plus-values sur Bouygues, le coup Ubisoft (27,27 % acquis 794 millions, cédés ~2 milliards en mars 2019, soit ~1,2 milliard de plus-value), Telecom Italia et Mediaset en 2014, prise de Canal+.
- Les zones d'ombre font partie du dossier : ennuis judiciaires autour des concessions portuaires africaines (le détail précis et à jour des condamnations reste à confirmer), contestations judiciaires de la scission de 2024, et critiques récurrentes sur la ligne éditoriale de ses médias.
- Pour ton PEA : Bolloré SE et la Compagnie de l'Odet sont françaises et éligibles. L'enseignement : comprendre les décotes de holding et les structures de contrôle avant d'y investir.
Qui est Vincent Bolloré, le raider breton ?
Vincent Bolloré naît en 1952 à Boulogne-Billancourt, fils de l'industriel Michel Bolloré. Diplômé en droit de Nanterre, il fait ses classes comme stagiaire chez Edmond de Rothschild, où il apprend ce qui deviendra son art : la mécanique du capital. Au début des années 1980, il reprend le conglomérat familial breton, papeteries en difficulté comprises, et le redresse en quelques années : fret maritime, logistique africaine, papiers fins (dont le papier à cigarette OCB, longtemps la madeleine boursière du groupe).
Mais l'industrie n'est que le socle. La vraie construction de Bolloré est financière : une cascade de holdings, la Compagnie de l'Odet au sommet puis Bolloré SE, chaque étage décoté, chaque étage démultipliant le contrôle familial avec un capital minoritaire. C'est l'école dite des « poupées russes », que Bolloré maîtrise mieux que quiconque en France, et qui lui permettra ses plus grands coups : la prise de contrôle de Vivendi avec environ 14 % du capital seulement, un contrôle que la cour d'appel de Paris a formellement reconnu en 2024, puis Canal+, Telecom Italia et Mediaset en 2014.
Le palmarès boursier impressionne : des plus-values réalisées sur Bouygues, et surtout le coup Ubisoft, où Vivendi, monté à 27,27 % du capital pour 794 millions d'euros, ressort en mars 2019 avec environ 2 milliards, soit près de 1,2 milliard de plus-value, Tencent n'entrant qu'à hauteur de 5 %. Il se retire de la direction du groupe en 2022, laissant la génération suivante aux commandes et une scission en 2024 contestée en justice. Les ennuis judiciaires du personnage, notamment autour des concessions portuaires africaines, font partie intégrante du dossier : leur détail précis et à jour n'a pas pu être entièrement vérifié à notre date de rédaction, et nous nous en tenons donc aux faits établis.
Bolloré : chiffre d’affaires et résultat net
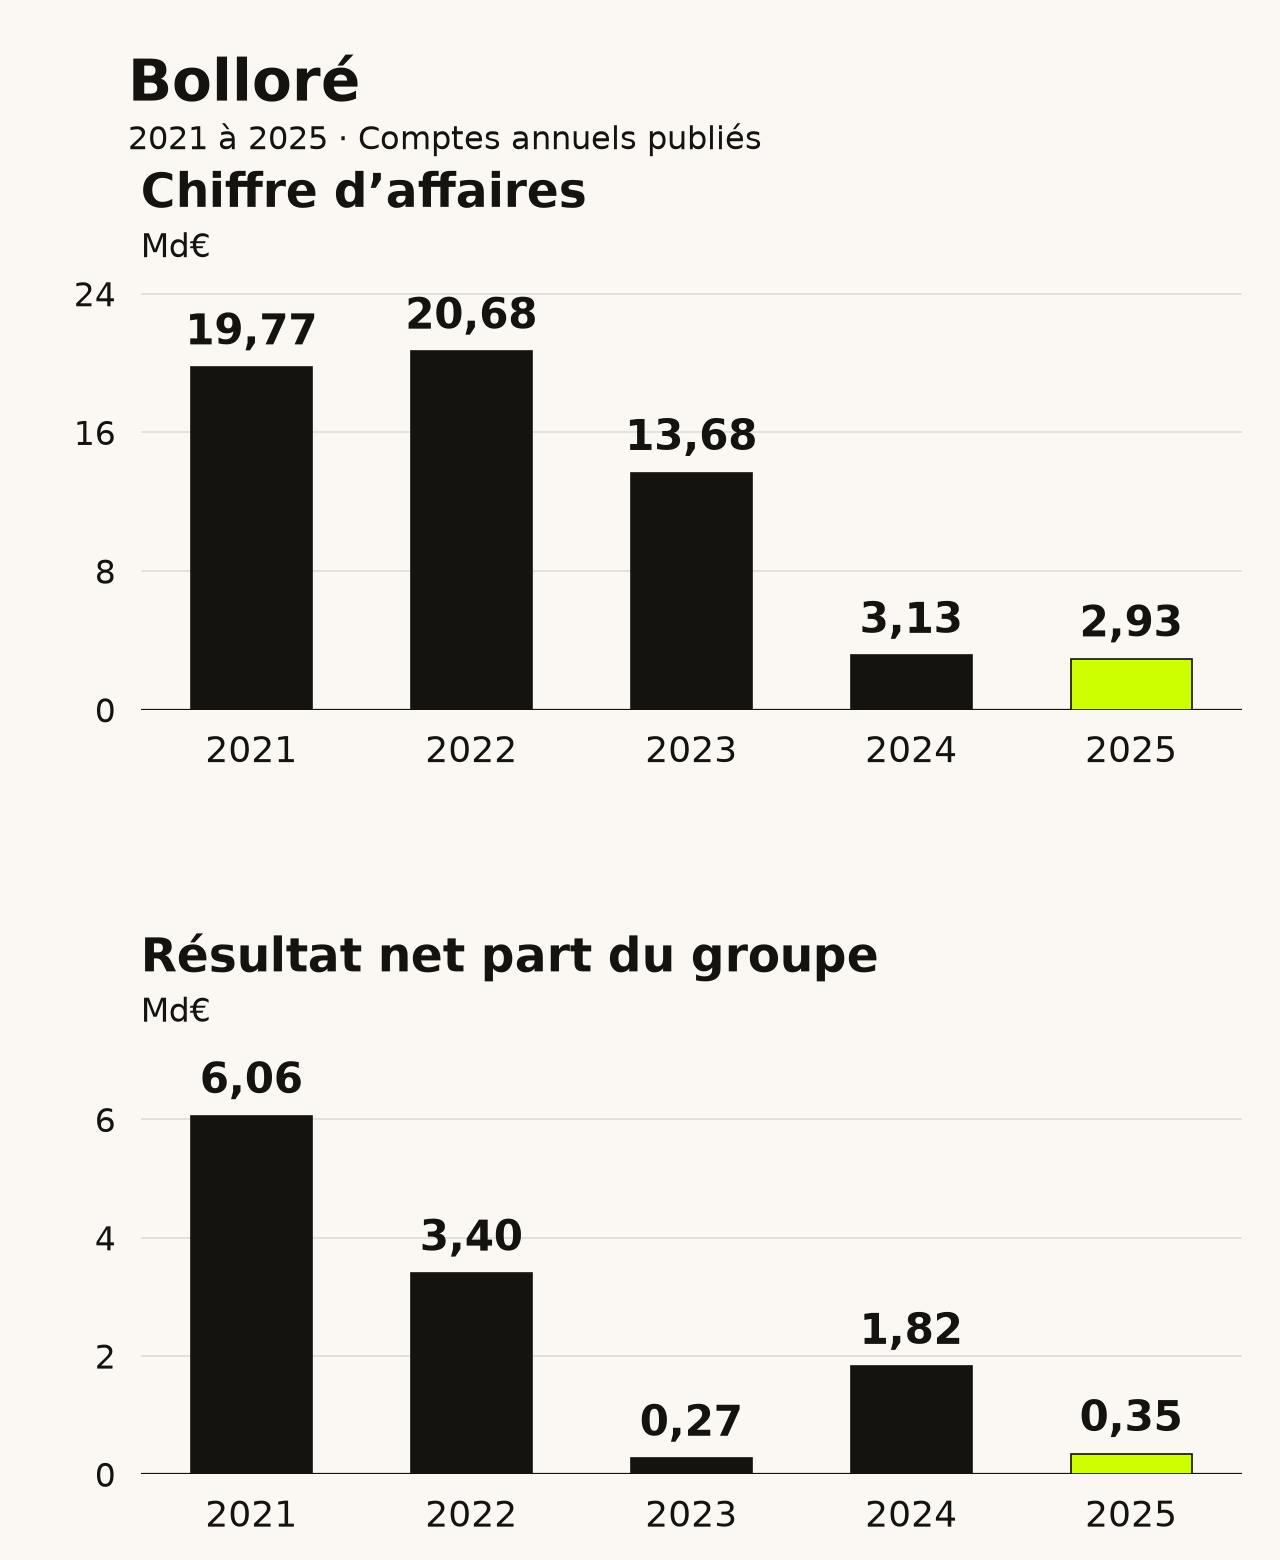
En 2025, Bolloré affiche 2 925,9 M€ de chiffre d’affaires et un résultat net part du groupe de 348,1 M€.
Cette série porte sur Bolloré SE, et non sur la Compagnie de l’Odet. La baisse du chiffre d’affaires publié accompagne notamment les cessions de la logistique et la déconsolidation de Vivendi. Les plus-values de cession et les effets de la scission de Vivendi pèsent aussi sur le résultat net. Comparer les barres sans tenir compte de ces changements de périmètre conduirait à une lecture trompeuse de l’activité.
Voir les chiffres de Bolloré, exercice par exercice
Montants en millions d’euros, arrondis à une décimale. Exercices clos le 31 décembre. Le résultat net part du groupe est repris depuis la ligne « Résultat net » de ZoneBourse, après les intérêts minoritaires.
| Exercice | Chiffre d’affaires | Résultat net part du groupe |
|---|---|---|
| 2021 | 19 771,5 | 6 062,0 |
| 2022 | 20 676,8 | 3 399,8 |
| 2023 | 13 679,5 | 268,5 |
| 2024 | 3 130,3 | 1 822,3 |
| 2025 | 2 925,9 | 348,1 |
Contrôler beaucoup avec peu : la cascade et la décote.
Le système Bolloré repose sur une asymétrie : les holdings cotés en cascade cotent structurellement sous la valeur de leurs actifs, et cette décote, subie par les minoritaires, est un levier pour le majoritaire. Chaque étage de la pyramide permet de contrôler l'étage inférieur avec environ la moitié du capital ; en empilant les étages, quelques points de capital au sommet contrôlent des milliards en bas. Vivendi contrôlée avec 14 % en est la démonstration la plus spectaculaire du capitalisme français contemporain.
Pour l'investisseur particulier, la leçon est double. D'abord analytique : avant d'acheter un holding Bolloré (ou n'importe quel holding), il faut comprendre qui contrôle quoi, avec quel capital, et à qui profite la structure. La décote de l'Odet ou de Bolloré SE n'est pas un cadeau : c'est le prix du statut de passager d'une structure pilotée dans l'intérêt du pilote. Ensuite stratégique : les événements de structure (simplifications, scissions, rachats d'étages) sont précisément les moments où ces décotes se referment, et les initiés de la cote française guettent ces catalyseurs depuis des décennies.
Le personnage reste clivant bien au-delà de la Bourse : ses médias (CNews, Europe 1) concentrent les critiques sur leur ligne éditoriale, ses affaires africaines lui ont valu des procédures, et la scission de 2024 a fini au tribunal. Notre position éditoriale est constante : les faits vérifiés se publient, les zones d'incertitude se signalent, et l'investisseur juge sur pièces.
La trajectoire de Vincent Bolloré en 6 étapes.
Naissance à Boulogne
Fils de l'industriel Michel Bolloré, il étudie le droit à Nanterre et débute comme stagiaire chez Edmond de Rothschild.
La reprise familiale
Il reprend et redresse le conglomérat breton : fret, Afrique, papiers fins. Le socle industriel de l'empire financier à venir.
L'offensive Vivendi
Montée au capital de Vivendi (puis Canal+), investissements dans Telecom Italia et Mediaset : l'apogée du capitalisme de contrôle.
Le coup Ubisoft
Vivendi cède ses 27,27 % pour ~2 milliards d'euros, acquis 794 millions : environ 1,2 milliard de plus-value en quatre ans.
Le retrait
Il quitte la direction du groupe familial, la génération suivante prenant le relais sur un empire allant des ports africains aux médias.
Structure contestée
La scission du groupe est contestée en justice ; la cour d'appel de Paris juge que M. Bolloré contrôle Vivendi. Les cascades finissent au tribunal.
Les quatre leçons du système Bolloré.
Comprendre qui contrôle quoi
Avant d'acheter un holding, remonte la cascade : qui détient quel pourcentage de quel étage, et à qui profite la structure. Le prospectus ne suffit pas.
La décote a une raison d'être
Elle rémunère le statut de passager d'un véhicule piloté par et pour le majoritaire. L'acheter se justifie, mais en connaissance de cause.
Guetter les événements de structure
Simplifications, scissions, rachats d'étages : c'est là que les décotes se referment. Le catalyseur compte plus que le rabais.
Le temps long du prédateur patient
Bouygues, Ubisoft, Vivendi : des positions construites sur des années, soldées au moment choisi. La patience offensive comme style.
Bolloré en une citation.
M. Bolloré contrôle la société Vivendi.
Cour d'appel de Paris · Décision de 2024
Les holdings décotés dans ton PEA ?
Bolloré SE et la Compagnie de l'Odet sont éligibles au PEA. Les cascades décotées sont un jeu d'initiés qui exige de comprendre les structures : commence par choisir un courtier au bon tarif pour les loger.
Portrait éditorial de Vincent Bolloré, généré par IA à partir d’une photographie de référence. Photo de référence : Thesupermat (Wikimedia Commons), CC BY-SA 4.0. Adaptation en noir et lime, recadrage et compression JPG.