 Le média de l’investissement
Comprendre le métier
Air Liquide : une entreprise installée dans les rouages de l’économie
Une aciérie qui consomme de l’oxygène, une usine de semi-conducteurs qui exige des gaz d’une extrême pureté, un patient accompagné à domicile : les clients d’Air Liquide ont des besoins très différents. Leur point commun tient à la continuité de l’approvisionnement et à la qualité du service. Une interruption peut coûter bien davantage que le gaz lui-même.
Cette contrainte éclaire le modèle économique du groupe. Construire une unité de production, la raccorder à un site industriel, organiser un réseau de distribution et qualifier les produits demandent du capital et du temps. Une fois ces installations en place, leur densification peut améliorer leur rentabilité. La croissance se joue donc autant dans les nouveaux contrats que dans l’utilisation des actifs existants.
Les cinq activités d’Air Liquide
D’où viennent les ventes ? Exercice 2025 · Chiffre d’affaires du groupe
Source : Résultats annuels 2025, page 11 ↗. Parts calculées par PEA.fr sur les montants arrondis publiés ; total : 26 940 M€.
L’Industriel Marchand constitue le premier métier du groupe. Il sert une multitude de clients, de l’artisan au grand industriel, avec des gaz en bouteilles, en vrac et des équipements associés. La proximité logistique, la disponibilité des produits et la capacité à ajuster les prix y jouent un rôle central.
La Grande Industrie repose davantage sur de gros volumes et des installations intégrées aux sites des clients. Les contrats de long terme et certains mécanismes de répercussion de l’énergie apportent de la visibilité. Ils laissent néanmoins une sensibilité à l’activité des clients, au démarrage des projets et à leur solidité financière.
Dans la Santé, le groupe intervient auprès des hôpitaux et des patients à domicile. L’Électronique fournit des gaz et des matériaux utilisés dans la fabrication des semi-conducteurs. L’Ingénierie & Technologies complète ces métiers avec la conception d’unités et le développement de procédés.
Une société française, une activité mondiale
La géographie compte autant que le métier. En 2025, sur le périmètre Gaz & Services, l’Europe, le Moyen-Orient et l’Afrique représentent 10,616 milliards d’euros de ventes, les Amériques 10,351 milliards et l’Asie-Pacifique 5,118 milliards. Acheter l’action revient donc à s’exposer à des économies, des monnaies et des cycles industriels multiples.
Fondé en 1902 autour des travaux de Georges Claude et de l’initiative de Paul Delorme, Air Liquide indique être présent dans 59 pays. Cette histoire industrielle aide à comprendre la profondeur de son implantation. Elle ne dispense pas d’examiner les investissements qu’il engage aujourd’hui.
Pourquoi le client accepte-t-il de s’engager aussi longtemps ?
Une aciérie peut différer un investissement, mais elle ne peut pas produire sans les gaz nécessaires à ses procédés. Cette contrainte explique l’intérêt d’installer une unité directement chez le client et de la relier à son outil industriel. La continuité d’approvisionnement, la pureté du gaz et la disponibilité de l’installation deviennent alors aussi importantes que le prix affiché. Air Liquide vend une capacité à faire fonctionner une usine, avec les responsabilités industrielles qui l’accompagnent.
Cette implantation crée des relations difficiles à déplacer du jour au lendemain. Elle exige en contrepartie de financer un équipement avant d’en percevoir les revenus pendant de nombreuses années. L’engagement du client et les clauses contractuelles réduisent certains risques commerciaux ; ils ne dispensent pas d’examiner sa solvabilité, la durée du contrat et les perspectives du bassin industriel concerné.
L’histoire d’Air Liquide : une invention devenue infrastructure industrielle
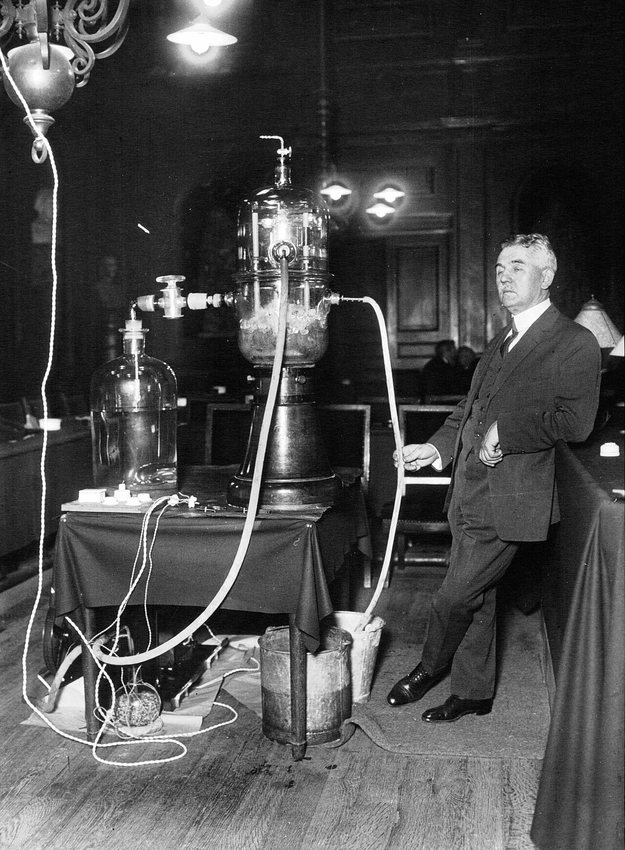
Georges Claude et Paul Delorme, les deux faces de la naissance du groupe
En 1902, Georges Claude industrialise un procédé permettant de séparer les constituants de l’air. Paul Delorme réunit les capitaux nécessaires à son développement. L’origine d’Air Liquide associe ainsi une invention et son passage à l’échelle industrielle. La prouesse scientifique ne suffit pas : il faut construire des installations, trouver des clients et leur livrer les gaz dans des conditions fiables.
Cette double exigence reste visible dans le modèle actuel. Un procédé utile ne devient une activité rentable que lorsqu’il s’intègre à la production du client. La technologie et le réseau commercial avancent ensemble. La capacité à exploiter les équipements dans la durée compte autant que l’idée qui a permis de les créer. C’est ce qui distingue une infrastructure industrielle d’un simple catalogue de produits chimiques.
L’expansion internationale commence avant la Première Guerre mondiale
L’histoire officielle fait apparaître des implantations en Belgique en 1906, au Japon en 1907, au Canada en 1911 puis aux États-Unis en 1916. La cotation à Paris débute en 1913. Cette géographie rappelle que le développement international du groupe n’est pas un ajout récent à une entreprise essentiellement française : il appartient à sa construction.
Le gaz industriel se transporte et se distribue selon des contraintes propres à chaque produit et à chaque client. Pour certains usages, produire localement ou à proximité du site de consommation est déterminant. L’internationalisation consiste donc à bâtir des positions industrielles et des relations commerciales locales, pas seulement à exporter une même marchandise depuis la France. Au fil du temps, cette implantation peut devenir un avantage de densité, mais elle demande des capitaux avant de rapporter.
De nouveaux usages pour les mêmes compétences de base
L’oxygène et l’azote conduisent progressivement vers des applications plus variées. La santé, la cryogénie et l’électronique mobilisent des exigences de pureté, de sécurité et de maîtrise des procédés. Le pôle de recherche créé près de Grenoble participe à cette évolution technologique. La diversification demeure liée à des compétences industrielles identifiables, ce qui explique sa cohérence davantage qu’une simple succession de nouveaux marchés.
Les gaz utilisés dans une aciérie et ceux fournis à une usine de semi-conducteurs n’ont pourtant ni la même valeur unitaire ni la même qualification. La continuité historique d’une technologie ne garantit pas la rentabilité de toutes ses applications. Chaque nouveau marché doit être jugé sur son intensité en capital, la difficulté de qualification, la durée des engagements et la solidité des clients. L’histoire donne les origines de l’avantage ; les comptes montrent ce qu’il rapporte.
Airgas, un changement d’échelle qui reste inscrit dans la décennie financière
L’acquisition d’Airgas en 2016 renforce fortement la présence américaine, notamment dans les activités de distribution. Ce n’est plus seulement une nouvelle usine ou un contrat : le groupe intègre un réseau et un portefeuille de relations clients. Le changement de périmètre explique une partie des mouvements observés au début de la série financière de cette fiche.
L’enjeu actuel consiste à faire fructifier cette implantation tout en finançant de nouveaux projets. La réputation d’un groupe centenaire et la régularité passée de son dividende ne règlent pas la question du prix payé pour une acquisition. Il faut retrouver les effets attendus dans les ventes comparables, la rentabilité des actifs et la trésorerie. La durée est un avantage lorsqu’elle permet de rentabiliser les investissements, pas lorsqu’elle sert à reporter leur évaluation.
| Date | Étape | Ce qu’elle permet de comprendre |
|---|---|---|
| 1902 | Création autour de Georges Claude et Paul Delorme | Association de technologie et de capitaux |
| 1906-1916 | Premières implantations internationales | Construction de positions industrielles locales |
| 1913 | Introduction à la Bourse de Paris | Une relation ancienne avec l’actionnariat individuel |
| 2016 | Acquisition d’Airgas | Renforcement américain et rupture de périmètre |
Sources historiques : Air Liquide en bref, histoire de l’innovation et document de référence 2016.
2016 à 2025
Les comptes d’Air Liquide sur dix ans
Le chiffre d’affaires donne une mesure de la taille. Pour apprécier la progression économique d’Air Liquide, il faut le rapprocher du résultat opérationnel courant, du bénéfice qui revient aux actionnaires et de la trésorerie générée. Les graphiques ci-dessous permettent de passer d’un indicateur à l’autre en conservant la même période.
Bénéfice net part du groupe, exercices 2016 à 2025. Données publiées.
Comptes annuels ↗ · Airgas est intégré en cours d’année en 2016.
Voir les dix exercices et télécharger les données
| Exercice | Chiffre d’affaires | Résultat op. courant | Résultat net part groupe | Autofinancement | Invest. corporels et incorporels | Dette nette | Marge |
|---|---|---|---|---|---|---|---|
| 2016 | 18 134,8 | 3 023,9 | 1 844,0 | 3 523,2 | 2 258,6 | 15 368,1 | 16,7 % |
| 2017 | 20 349,3 | 3 363,8 | 2 199,6 | 4 133,0 | 2 182,5 | 13 370,9 | 16,5 % |
| 2018 | 21 011,1 | 3 448,5 | 2 113,4 | 4 138,2 | 2 249,2 | 12 534,9 | 16,4 % |
| 2019 | 21 920,1 | 3 793,8 | 2 241,5 | 4 859,4 | 2 636,4 | 12 373,3 | 17,3 % |
| 2020 | 20 485,2 | 3 789,6 | 2 435,1 | 4 932,4 | 2 630,2 | 10 609,3 | 18,5 % |
| 2021 | 23 334,8 | 4 160,3 | 2 572,2 | 5 292,1 | 2 916,8 | 10 448,3 | 17,8 % |
| 2022 | 29 934,0 | 4 861,8 | 2 758,8 | 6 255,2 | 3 273,0 | 10 261,3 | 16,2 % |
| 2023 | 27 607,6 | 5 068,0 | 3 078,0 | 6 357,3 | 3 393,4 | 9 220,9 | 18,4 % |
| 2024 | 27 057,8 | 5 391,4 | 3 306,1 | 6 539,3 | 3 525,1 | 9 159,2 | 19,9 % |
| 2025 | 26 940,2 | 5 581,6 | 3 517,9 | 6 855,1 | 3 843,4 | 8 415,5 | 20,7 % |
Entre 2021 et 2025, les ventes publiées progressent de 15,5 %, tandis que le résultat net part du groupe augmente de 36,8 % et la capacité d’autofinancement de 29,5 %. Ces variations, calculées par PEA.fr sur les montants publiés, décrivent une entreprise dont les bénéfices ont avancé plus vite que la taille comptable. Elles intègrent les effets de change, d’énergie et de périmètre de la période.
Pourquoi les ventes peuvent reculer alors que les bénéfices progressent
Le pic de chiffre d’affaires de 2022 exige une explication : l’énergie refacturée aux clients peut faire varier les ventes sans modifier le résultat opérationnel courant dans les mêmes proportions. La normalisation de ces prix peut ensuite réduire le chiffre d’affaires publié et faire monter mécaniquement le taux de marge.
Il faut donc distinguer croissance publiée, croissance comparable et effets d’énergie. Une amélioration de marge présentée « hors énergie » se lit avec sa définition. Elle ne s’ajoute pas indistinctement à la variation du taux de marge comptable.
La trésorerie finance la durée
Les usines et les réseaux mobilisent des fonds avant de produire leurs revenus. La capacité d’autofinancement permet de suivre les ressources générées avant la variation du besoin en fonds de roulement. Les investissements corporels et incorporels montrent une autre partie de l’effort financier.
La différence entre ces deux lignes ne constitue pas, à elle seule, un flux de trésorerie disponible : il reste notamment à considérer les variations de stocks et de créances, les acquisitions et les autres mouvements de trésorerie. Le tableau conserve les libellés des comptes pour éviter cette confusion.
Airgas : une acquisition qui se lit aussi dans le bilan
La décennie commence par un changement d’échelle aux États-Unis. L’intégration d’Airgas en cours d’année 2016 rend ce premier exercice particulier, tandis que les années suivantes bénéficient de sa contribution sur douze mois. Comparer simplement les ventes de 2016 à celles de 2017 reviendrait donc à attribuer à la croissance commerciale ce qui relève aussi d’un changement de périmètre.
Le bilan permet une autre lecture de cette opération. La dette nette passe de 15,37 milliards d’euros fin 2016 à 8,42 milliards fin 2025, alors que le groupe continue d’investir et de distribuer un dividende. Cet effort de désendettement documente la capacité des activités à financer une partie de leur développement. Il ne mesure pas à lui seul la rentabilité de l’acquisition : celle-ci suppose aussi de considérer le prix payé, les capitaux engagés et les revenus effectivement obtenus.
Derniers comptes publiés
Au premier semestre 2026, la rentabilité avance et la dette augmente
Les résultats semestriels donnent une photographie plus récente que les comptes annuels. Le résultat opérationnel courant atteint 2,893 milliards d’euros au S1 2026. La lecture du semestre demande surtout de rapprocher la performance opérationnelle de l’acquisition de DIG Airgas et de son financement.
| Indicateur | S1 2026 | Repère de lecture |
|---|---|---|
| Chiffre d’affaires | 13 828 | +0,8 % publié ; +2,6 % comparable |
| Résultat net, part du groupe | 1 823 | +1,2 % en données publiées |
| Résultat net récurrent, part du groupe | 1 923 | Indicateur ajusté défini par le groupe |
| Dette nette au 30 juin | 13 921 | 8 415,5 à fin décembre 2025 |
| Investissements en cours d’exécution | 6 000 | Portefeuille de projets, distinct des ventes |
Le rapprochement est utile : des bénéfices en hausse peuvent coexister avec un endettement plus élevé lorsque l’entreprise investit et achète d’autres sociétés. La prochaine étape consiste à vérifier ce que les actifs acquis rapportent et à quel rythme ils contribuent à la trésorerie.
La feuille de route
BEYOND : comment Air Liquide entend croître jusqu’en 2030
Présenté le 5 octobre 2026, BEYOND donne un cadre à l’analyse des prochaines publications. Pour un actionnaire de long terme, l’intérêt d’un tel document tient aux engagements qu’il permet de suivre dans le temps.
Croissance annuelle moyenne visée du bénéfice net récurrent par action, à change 2025.
Objectif de ROCE récurrent, hors acquisitions stratégiques selon la définition du plan.
Deux leviers annoncés retiennent l’attention : une progression annuelle moyenne des ventes de 5 % ± 1 % à change et énergie 2025, acquisitions incluses, et une amélioration cumulée de marge de 400 à 600 points de base. Le groupe prévoit également un programme de rachats de 4 milliards d’euros sur 2027-2028.
Ces éléments sont des ambitions et leviers de direction. Le bénéfice futur dépendra de l’exécution, du contexte industriel et des modalités retenues. Les nouvelles définitions présentées avec le plan, notamment en lien avec IFRS 18, demanderont de rapprocher les chiffres futurs des séries historiques.
Électronique, santé et transition énergétique : quels relais suivre ?
Les usines de semi-conducteurs ont besoin de gaz ultra-purs et de matériaux de plus en plus complexes. Pour Air Liquide, cette évolution peut augmenter le contenu technologique de la fourniture et les besoins d’investissement. Elle expose aussi le groupe au calendrier des clients et à la concentration des capacités de production dans certains pays.
La santé à domicile répond à une autre demande, davantage liée aux besoins des patients et à l’organisation des soins. La transition énergétique ouvre des débouchés en hydrogène et en décarbonation industrielle, avec des échéances qui dépendent du coût de l’énergie, des infrastructures et des décisions des clients. Le suivi des démarrages effectifs compte autant que celui des annonces.
Le bon projet industriel doit encore trouver son bon client
L’hydrogène, les semi-conducteurs ou la capture de carbone ouvrent des marchés, mais une usine ne devient pas rentable parce qu’elle répond à une priorité politique. Pour l’actionnaire, l’ordre des questions reste très concret : qui achète la production, à quel prix, avec quelle visibilité et pour combien de temps ? Un projet soutenu par un contrat ferme n’a pas le même profil qu’une capacité construite dans l’attente d’une demande future.
Le calendrier compte tout autant. Une décision d’investissement engage les dépenses avant le démarrage, puis la montée en charge peut prendre du temps. Le carnet de projets est une promesse de revenus futurs, avec du capital immobilisé entre les deux. La lecture des présentations stratégiques gagne donc à rapprocher les annonces de la date de mise en service, des engagements commerciaux et de la contribution progressive aux résultats.
La rémunération de l’actionnaire
Dividend’Air Liquide : comprendre le montant versé et les actions gratuites
Au titre de l’exercice 2025, le dividende approuvé s’élève à 3,70 € par action, avec un paiement le 20 mai 2026. Ce montant correspond au nombre de titres avant l’attribution d’actions gratuites du mois de juin.
L’évolution du dividende Air Liquide sur dix ans
Le graphique présente le dividende par action au titre de chaque exercice, versé l’année suivante. La vue ajustée remet les montants sur une base commune après l’attribution de juin 2026. Tu peux aussi consulter les montants effectivement versés à l’époque.
Dividende ajusté, exercices 2016 à 2025. Euros par action, hors prime de fidélité. Versement l’année suivante.
Historique officiel ↗ · Base ajustée de l’attribution de juin 2026 : 3,36 € équivaut aux 3,70 € effectivement payés en mai 2026.
Voir l’historique détaillé et télécharger les données
| Exercice | Année de versement | Montant versé à l’époque | Ajusté, base juin 2026 |
|---|---|---|---|
| 2016 | 2017 | 2,60 € | 1,60 € |
| 2017 | 2018 | 2,65 € | 1,80 € |
| 2018 | 2019 | 2,65 € | 1,80 € |
| 2019 | 2020 | 2,70 € | 2,02 € |
| 2020 | 2021 | 2,75 € | 2,05 € |
| 2021 | 2022 | 2,90 € | 2,16 € |
| 2022 | 2023 | 2,95 € | 2,43 € |
| 2023 | 2024 | 3,20 € | 2,64 € |
| 2024 | 2025 | 3,30 € | 3,00 € |
| 2025 | 2026 | 3,70 € | 3,36 € |
Calendrier du dividende Air Liquide : détachement et versement
Air Liquide verse son dividende une fois par an. Pour l’exercice 2025, le montant approuvé est de 3,70 € brut par action, ou 4,07 € pour les titres bénéficiant de la prime de fidélité.
- Approbation en assemblée
Le dividende est approuvé par les actionnaires.
- Détachement du coupon
L’action se négocie sans le droit à ce dividende.
- Mise en paiement
Le dividende est versé. Le crédit apparaît selon le traitement de ton intermédiaire.
Sources : Air Liquide, avantages actionnaires ↗ et agenda officiel ↗. Vérification du 15 octobre 2026.
Une action gratuite pour dix : ce qui change
Pour illustrer le mécanisme, prends 100 actions avant une attribution de 1 pour 10. Après l’opération, tu détiens 110 actions. Le cours de référence est ajusté pour tenir compte de l’augmentation du nombre de titres. L’opération seule ne crée donc pas une hausse instantanée de 10 % de la valeur du portefeuille.
Sur cette nouvelle base, le dividende de 3,70 € correspond mathématiquement à environ 3,36 € par action après ajustement, hors prime de fidélité. Il s’agit d’un retraitement comparatif, pas d’un dividende annoncé pour l’exercice suivant.
La dernière attribution a eu lieu le 10 juin 2026. Pour comparer des dividendes ou des bénéfices par action sur plusieurs années, il faut tenir compte de cette opération et des précédentes. La même rigueur s’applique aux courbes de cours et aux calculs de performance.
La prime de fidélité, y compris dans un PEA
Air Liquide prévoit une majoration de 10 % des dividendes et du nombre d’actions gratuites pour les titres qui remplissent ses conditions de détention au nominatif. Deux années civiles pleines sont nécessaires. La détention au nominatif administré permet de conserver les titres chez ton intermédiaire, notamment dans un PEA.
Il faut demander la conversion à l’établissement financier et vérifier ses modalités. La date d’inscription au nominatif détermine le calendrier d’accès à la prime ; la simple ancienneté d’un achat au porteur ne suffit pas.
Ce que l’actionnaire doit regarder par action
Un groupe peut faire progresser son bénéfice total sans enrichir chaque actionnaire au même rythme si le nombre de titres augmente fortement. Chez Air Liquide, les attributions gratuites imposent également de comparer des montants ramenés à une base cohérente. Le dividende reçu, les nouvelles actions et la prime de fidélité éventuelle doivent être distingués avant de calculer une progression personnelle des revenus.
L’autre question est celle du financement. Une distribution soutenable se rapproche du cash généré après les besoins industriels, plutôt que de la seule présence d’un bénéfice comptable. Les tableaux de cette fiche permettent de suivre simultanément l’autofinancement, les investissements et la dette. Cette lecture sur plusieurs exercices est particulièrement utile dans un métier où les dépenses d’aujourd’hui préparent une partie des résultats des années suivantes.
Le prix payé
Comment lire la valorisation de l’action Air Liquide ?
Sur une longue durée, la progression du bénéfice par action occupe une place centrale. Le prix payé pour cette progression reste déterminant. Une entreprise peut continuer à développer ses résultats et voir son cours baisser si le multiple que les investisseurs acceptent de payer diminue.
Le PER rapporte le cours à un bénéfice par action. Il faut préciser si ce bénéfice est publié, récurrent, passé ou prévisionnel. Chez Air Liquide, il faut aussi ajuster les données par action pour les attributions gratuites. Diviser un cours postérieur à juin 2026 par un bénéfice par action non retraité donnerait une comparaison incohérente.
La valeur d’entreprise et les ratios qui s’y rapportent ajoutent une autre dimension : l’endettement et le périmètre des actifs. Ils se lisent avec une date et une méthode. Une comparaison entre entreprises doit porter sur le même exercice et sur des conventions comptables cohérentes.
Il sert de repère à la lecture. Pour mesurer une performance historique, distingue la variation du cours, les ajustements liés aux opérations sur titres et le rendement total avec dividendes réinvestis.
Suivre les faits
Les points à surveiller chez Air Liquide dans la durée
| Sujet | Ce qu’il faut regarder |
|---|---|
| Rentabilité des nouveaux projets | Démarrages, montée en charge, dépenses restantes et retour sur les capitaux employés. |
| Activité industrielle | Volumes des clients, prix et évolution comparable des ventes par métier. |
| Acquisitions et dette | Intégration des actifs, contribution aux résultats, flux de trésorerie et désendettement. |
| Énergie et devises | Effets sur les ventes publiées et sur les comptes, avec leurs réconciliations. |
| Semi-conducteurs | Calendrier des nouvelles capacités, contenu en matériaux et exposition géographique. |
| Allocation du capital | Articulation entre investissements, acquisitions, dividendes et rachats d’actions. |
Cette grille permet de revenir sur la fiche à chaque publication avec les mêmes questions. Les contrats apportent de la visibilité, mais les investissements engagent le groupe sur plusieurs années. La sécurité industrielle, la disponibilité de l’énergie et la solvabilité des clients font également partie de cette lecture.
La détention du titre
Peut-on détenir l’action Air Liquide dans un PEA ?
Oui, l’action Air Liquide peut être détenue dans un PEA. Le code ISIN à vérifier est FR0000120073, pour la ligne cotée en euros à Paris sous le symbole AI. Air Liquide confirme aussi la possibilité du nominatif administré dans cette enveloppe, sous réserve des modalités de ton établissement.
Le choix du courtier porte sur les frais d’ordre, la tenue du compte et les services disponibles. Si la prime de fidélité t’intéresse, vérifie notamment la possibilité de conversion au nominatif administré, son coût et son délai. Tu peux retrouver ces critères dans les fiches courtiers PEA.fr.
La détention d’une action reste une exposition à une entreprise précise. Sa présence dans un indice et la diversité de ses métiers n’effacent ni le risque propre à la société, ni l’importance de sa place dans l’ensemble du portefeuille.
Les documents à lire
Présentations investisseurs et calendrier d’Air Liquide
Commence par la stratégie pour comprendre la trajectoire annoncée. Reviens ensuite aux comptes pour suivre sa réalisation. Les deux documents sont accessibles dans notre bibliothèque, avec leur date et leur langue d’origine.
Publication du chiffre d’affaires du troisième trimestre 2026. La publication d’un chiffre d’affaires trimestriel ne correspond pas nécessairement à celle d’un compte de résultat complet.
Consulter l’agenda officiel ↗Les repères pratiques
Questions fréquentes sur l’action Air Liquide
Quel est le code ISIN d’Air Liquide ?
Le code ISIN de l’action Air Liquide est FR0000120073. Son symbole de négociation à Paris est AI. L’ISIN permet d’identifier le titre plus sûrement que son nom seul.
Quel dividende Air Liquide a-t-il versé en 2026 ?
Le dividende au titre de 2025 a été fixé à 3,70 € par action et payé le 20 mai 2026. Ce montant précède l’attribution d’une action gratuite pour dix du 10 juin 2026. La majoration de fidélité s’applique aux titres qui remplissent les conditions.
Les actions gratuites donnent-elles un rendement de 10 % ?
Une attribution de 1 pour 10 augmente le nombre d’actions détenues et conduit à un ajustement du cours. Elle ne crée pas à elle seule une hausse immédiate de 10 % de la valeur du portefeuille. Les comparaisons par action doivent être retraitées.
Peut-on conserver la prime de fidélité dans un PEA ?
Le nominatif administré permet de détenir les titres dans un PEA tout en accédant à la prime de fidélité, sous les conditions d’Air Liquide. La conversion doit être demandée à l’établissement financier, qui peut appliquer des frais.