 Le média de l’investissement

Airbus : comment l’entreprise gagne-t-elle de l’argent ?
Les avions commerciaux dominent le groupe, complétés par les hélicoptères, la défense et l’espace. Une commande ne devient du chiffre d’affaires qu’au rythme de l’exécution. Le nombre de livraisons et le mix des appareils sont donc essentiels.
Les avances clients contribuent au financement du cycle industriel. Un retard peut toutefois immobiliser des avions et du capital. L’augmentation des cadences exige des fournisseurs capables de suivre et des équipements disponibles, particulièrement les moteurs.
L’A320 : le succès commercial ne suffit pas
Le marché des avions commerciaux repose sur des programmes qui durent plusieurs décennies. Une compagnie choisit un appareil en fonction de sa consommation, de son rayon d’action, de sa capacité et de son intégration dans la flotte existante. La formation des pilotes, les pièces et la maintenance rendent ensuite un changement de famille coûteux. Airbus bénéficie de cette inertie, à condition de continuer à livrer un produit compétitif et fiable.
La famille A320 illustre cette économie de série. Produire davantage d’appareils permet de répartir les dépenses de développement et l’organisation industrielle sur un volume plus important. Mais l’augmentation des cadences ne dépend pas seulement de l’usine d’assemblage. Un moteur manquant peut empêcher de livrer un avion presque terminé. Le succès des prises de commandes peut donc coexister avec une progression beaucoup plus lente du chiffre d’affaires.
Hélicoptères, défense et espace : trois logiques industrielles
Les hélicoptères servent des clients civils et militaires, avec des besoins de maintenance qui se prolongent bien après la vente initiale. La défense et l’espace reposent davantage sur des contrats complexes, des commandes publiques et des programmes de développement. Ces activités élargissent les débouchés du groupe, tout en ajoutant des risques d’exécution différents de ceux des avions commerciaux.
Un programme peut absorber du cash pendant son développement, puis produire des revenus sur une longue période. Une estimation de coûts révisée à la hausse peut aussi déclencher immédiatement une charge comptable. C’est pourquoi le montant du carnet de commandes doit être rapproché de sa composition. Un contrat à prix ferme mal estimé peut accroître l’activité tout en dégradant la rentabilité. L’importance stratégique d’un programme pour un État ne garantit pas sa qualité économique pour le fournisseur.
Airbus vend aussi des décennies d’exploitation future
Le prix de l’appareil représente un engagement important, mais la compagnie raisonne en coût sur toute sa durée d’utilisation. La consommation, les frais de maintenance, la disponibilité et la valeur de revente comptent avec le prix d’achat. Une amélioration technologique peut donc donner un argument commercial au constructeur, sous réserve que les performances promises se retrouvent en exploitation. La qualification et le suivi après livraison constituent une partie essentielle de cette relation.
Ce fonctionnement crée des barrières à l’entrée élevées : concevoir une cellule, assembler un appareil et obtenir sa certification sont seulement une partie de l’effort. Il faut également soutenir une flotte dispersée dans le monde. Pour l’actionnaire, cette profondeur ne rend pas le groupe invulnérable ; elle explique pourquoi les décisions de programme ont des conséquences beaucoup plus longues qu’un exercice comptable.
Défense et espace apportent d’autres contrats, avec d’autres risques
Un programme de défense ou un projet spatial ne se lit pas comme une vente de monocouloir. Les calendriers, les clients, la définition technique et les responsabilités diffèrent. Les engagements à prix fixé peuvent exposer l’industriel lorsque les coûts ou les délais dérivent. Un gros montant de commandes donne une activité future potentielle, sans garantir le bénéfice final.
La diversification doit donc être appréciée à travers les marges et les besoins de trésorerie de chaque division. Une activité peut soutenir le groupe pendant qu’une autre mobilise du capital. Additionner les carnets de commandes ne suffit pas à additionner des bénéfices à venir. Les commentaires sur les coûts de programmes et les provisions sont particulièrement utiles pour comprendre les écarts entre résultat publié et indicateurs ajustés.
L’histoire d’Airbus : faire d’un programme européen un industriel intégré
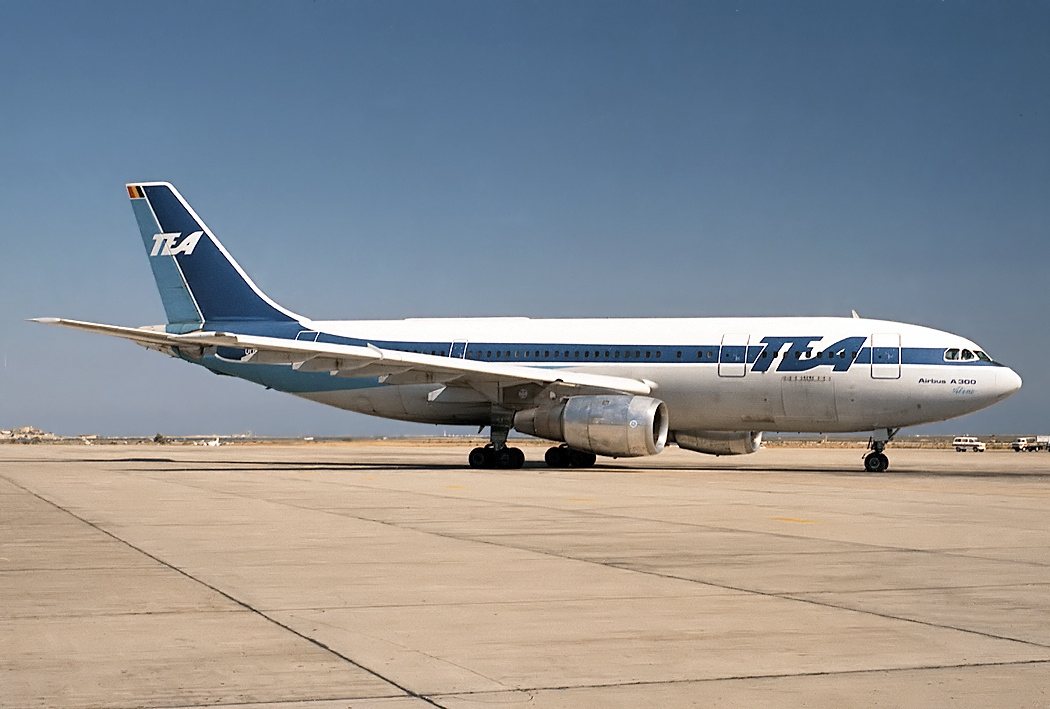
L’A300, un pari industriel avant d’être une gamme mondiale
Airbus Industrie est constitué en 1970 sous la forme d’un groupement d’intérêt économique. Le premier vol de l’A300 intervient le 28 octobre 1972, avant son entrée en service commercial en 1974. Le projet organise la coopération de plusieurs industries nationales autour d’un avion civil. Airbus naît donc d’un programme commun, pas d’une entreprise déjà intégrée disposant de toute sa gamme.
Pour les compagnies aériennes, la question dépasse la fiche technique d’un appareil. Acheter un avion engage des dépenses de formation, de maintenance et de pièces pendant de nombreuses années. Le constructeur doit démontrer qu’il saura livrer, accompagner l’exploitation et rester un interlocuteur durable. Le succès industriel dépend aussi de cette crédibilité, particulièrement importante pour un nouvel entrant face à des concurrents installés.
L’A320 élargit le projet et installe la logique de famille
Le premier vol de l’A320 en 1987, puis son entrée en service en 1988, ouvrent une nouvelle étape. L’avion introduit des commandes de vol électriques dans cette catégorie et prend place sur le marché des monocouloirs. L’extension des familles permet ensuite de répondre à plusieurs capacités et distances tout en recherchant des éléments communs d’exploitation.
Cette logique a une portée économique. Une compagnie qui connaît une famille d’appareils peut trouver des avantages à l’étendre, selon ses besoins de réseau et ses coûts. Pour le constructeur, les volumes d’un programme peuvent soutenir l’industrialisation et la relation fournisseurs. Il reste nécessaire de financer les nouvelles versions et de préserver la fiabilité. La taille d’une famille d’avions n’épargne pas les difficultés d’un moteur, d’une pièce ou d’une montée en cadence.
EADS, puis Airbus : le nom suit une intégration plus profonde
La création d’EADS en 2000 rapproche les groupes français, allemand et espagnol à l’origine de l’ensemble. Airbus devient une société intégrée en 2001. L’adoption du nom Airbus Group en 2014 illustre ensuite le poids de l’activité commerciale dans la lecture du groupe. Les hélicoptères, la défense et l’espace conservent néanmoins leurs marchés et leurs cycles propres.
Ces dates évitent une confusion fréquente : 1970 désigne la naissance du projet Airbus, tandis que 2000 correspond à celle d’EADS. Les archives d’un ancien constructeur ou d’un programme ne décrivent pas toujours le même périmètre que l’action cotée aujourd’hui. Pour lire dix ans de comptes, il faut aussi tenir compte des cessions, des normes et des charges de programmes signalées sous les graphiques.
La demande mondiale ne supprime jamais la contrainte de production
L’histoire d’Airbus est celle d’une conquête de clients, mais aussi d’un système industriel capable de travailler à grande échelle entre plusieurs pays. Chaque appareil vendu met en jeu un ensemble de fournisseurs et de sites. Le carnet de commandes donne de la profondeur ; le calendrier de livraison décide du rythme de transformation de cette profondeur en résultats.
Cette distinction explique pourquoi l’actionnaire doit regarder les cadences, les stocks et les avances reçues. Un avion presque terminé mais privé d’un équipement ne produit pas le même cash qu’un appareil remis au client. L’avantage de long terme réside dans la capacité à répéter les livraisons avec une qualité et une économie de programme satisfaisantes. L’ampleur historique de l’entreprise constitue le point de départ de cette analyse, jamais son aboutissement.
| Date | Étape | Lecture industrielle |
|---|---|---|
| 1970 | Création d’Airbus Industrie | Coopération autour d’un programme commun |
| 1972 | Premier vol de l’A300 | Passage de la conception aux essais en vol |
| 1987-1988 | Premier vol puis mise en service de l’A320 | Développement de la famille des monocouloirs |
| 2000-2001 | EADS puis Airbus intégré | Rapprochement des capacités industrielles |
| 2014 | EADS devient Airbus Group | Le nom du principal métier devient celui du groupe |
Sources historiques : chronologie d’Airbus, les débuts de l’A300 et les étapes de l’intégration.
Les résultats d’Airbus : revenus, bénéfices et rentabilité
Le bénéfice net publié doit être distingué de l’EBIT ajusté utilisé pour suivre les opérations. Les charges de programmes et les effets de change peuvent créer des écarts importants. Le free cash-flow et les livraisons permettent de tester la traduction des résultats en trésorerie.
Résultat net, part du groupe, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Comptes annuels ↗ · Archives ↗
2016 précède IFRS 15 ; 2017 est retraité selon le comparatif 2018. Les changements de périmètre et les charges de programmes affectent aussi la série. EBIT ajusté distinct du bénéfice net publié.
Voir les comptes et télécharger les données
| Exercice | Chiffre d’affaires | Résultat net, part du groupe | EBIT ajusté |
|---|---|---|---|
| 2016 | 66 581,0 | 995,0 | Non renseigné |
| 2017 | 59 022,0 | 2 361,0 | Non renseigné |
| 2018 | 63 707,0 | 3 054,0 | Non renseigné |
| 2019 | 70 478,0 | -1 362,0 | Non renseigné |
| 2020 | 49 912,0 | -1 133,0 | Non renseigné |
| 2021 | 52 149,0 | 4 213,0 | Non renseigné |
| 2022 | 58 763,0 | 4 247,0 | Non renseigné |
| 2023 | 65 446,0 | 3 789,0 | Non renseigné |
| 2024 | 69 230,0 | 4 232,0 | 5 354,0 |
| 2025 | 73 420,0 | 5 221,0 | 7 128,0 |
Ce que la crise de 2020 révèle des comptes d’Airbus
La série décennale conserve les pertes de 2019 et de 2020. Elles rappellent que le bénéfice peut être affecté par des charges de programmes, des éléments exceptionnels et une rupture du trafic aérien. Les compagnies ont alors réduit leur capacité et leurs investissements, ce qui a pesé sur les livraisons et les encaissements. La profondeur de cette contraction serait invisible dans une comparaison limitée aux deux derniers exercices.
Le redressement conduit ensuite le chiffre d’affaires à 73,42 milliards d’euros en 2025, pour 5,22 milliards de résultat net. Il faut néanmoins garder un repère : le résultat net et l’EBIT ajusté répondent à deux questions différentes. Le premier mesure le bénéfice comptable attribuable aux actionnaires ; le second vise la performance opérationnelle avant certains ajustements. Leur rapprochement est plus instructif que le choix systématique du chiffre le plus favorable.
Ce que montre le dernier exercice de la série
En 2025, l’indicateur « Chiffre d’affaires » ressort à 73 420 M€, contre 69 230 M€ en 2024. Cela représente une variation arithmétique de +6,1 %, calculée sur les montants publiés. Ce calcul ne mesure pas une croissance organique : il conserve les périmètres, les devises de présentation et les conventions des comptes utilisés.
L’indicateur « Résultat net, part du groupe » s’établit à 5 221 M€, après 4 232 M€ un an auparavant. Les deux lignes ne doivent pas être prolongées au même rythme par défaut. Les coûts, le financement, les impôts et les opérations exceptionnelles peuvent modifier leur relation. Pour apprécier la capacité à distribuer, complète cette comparaison par les flux de trésorerie et les besoins du bilan.
La série signale des ruptures avant 2017. Les comparaisons qui traversent ces repères ne décrivent pas un périmètre constant. Les notes du graphique permettent de replacer chaque exercice dans son contexte avant de comparer les niveaux.
Airbus : la stratégie et l’allocation du capital
La présentation investisseurs permet de relier la montée en cadence aux marchés et aux capacités. Dans la défense et l’espace, la qualité de l’exécution des programmes compte autant que le montant des commandes. L’horizon de plusieurs années doit être rapproché des investissements nécessaires pour produire et livrer.
Les avances clients financent une partie du cycle
Une compagnie verse généralement des acomptes avant la livraison. Ces sommes contribuent au financement de la production et expliquent une partie de la structure de trésorerie d’Airbus. Cette ressource est précieuse, mais elle accompagne une obligation : fabriquer et livrer l’appareil prévu. Un carnet de commandes important ne constitue donc pas une réserve de cash librement distribuable.
Pour apprécier une montée en cadence, il faut suivre ensemble les stocks, les avances et le flux de trésorerie. Une accumulation d’avions incomplets peut absorber de l’argent alors même que l’activité industrielle progresse. À l’inverse, une concentration de livraisons en fin d’année peut améliorer ponctuellement le cash. La trajectoire sur plusieurs exercices permet de séparer une amélioration industrielle d’un simple effet de calendrier.
Dividende d’Airbus : historique et calendrier
Les totaux 2023 et 2024 incluent des suppléments exceptionnels. Les 3,20 € attachés à 2025 doivent être comparés sur cette base explicite. Airbus est une société de droit néerlandais cotée à Paris : la domiciliation juridique et la place de négociation ne sont pas la même information.
Dividende brut par action au titre de l’exercice indiqué, hors majoration de fidélité et hors fiscalité.
Distribution brute par action, exercices 2021 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Source : Historique officiel et décisions de distribution ↗.
Montants par année et téléchargement
| Exercice | Montant brut par action |
|---|---|
| 2021 | 1,50 € |
| 2022 | 1,80 € |
| 2023 | 2,80 € |
| 2024 | 3,00 € |
| 2025 | 3,20 € |
Calendrier des versements de Airbus
Totaux par exercice incluant les dividendes exceptionnels de 1 € pour 2023 et 2024. En 2025, dividende de 3,20 € sans supplément exceptionnel.
| Versement | Détachement | Mise en paiement | Montant brut | Statut |
|---|---|---|---|---|
| Versement au titre de 2025 | 21 avril 2026 | 23 avril 2026 | 3,20 € | Échéance passée |
Calendrier : Source officielle ↗. Les dates 2027 non annoncées ne sont pas extrapolées.
Pourquoi les suppléments exceptionnels changent la comparaison
Les montants attachés aux exercices 2023 et 2024 comprennent chacun un supplément exceptionnel. Le dividende de 3,20 euros au titre de 2025 doit être lu en tenant compte de cette composition. Une distribution totale plus élevée une année ne signifie pas nécessairement que le dividende ordinaire a atteint un nouveau niveau durable.
Pour une détention longue, la capacité à distribuer doit rester compatible avec le développement des programmes, les investissements et les risques industriels. Les actionnaires ont intérêt à regarder le bénéfice et le cash par action sur un cycle complet. La suspension d’une distribution en période de crise fait aussi partie de cet historique ; elle ne doit pas disparaître derrière une moyenne calculée sur les seules bonnes années.
Comment raisonner sur le prix de l’action Airbus ?
Un bénéfice annuel peut être affecté par une charge de programme, un règlement exceptionnel ou un rythme de livraison inhabituel. Le multiple calculé sur ce seul exercice doit être rapproché de la capacité industrielle et des investissements nécessaires pour la maintenir. Un carnet abondant peut justifier de la visibilité, mais ne résout ni les goulets d’étranglement ni le coût des futurs programmes.
L’analyse du bilan demande également de comprendre les avances clients, les stocks et la trésorerie utilisée dans le cycle de production. Un solde de cash élevé n’est pas forcément intégralement disponible pour une distribution. La valeur d’Airbus dépend de ce que ses programmes produiront après leur développement, leur industrialisation et leur soutien en service. Le long terme impose de juger ces trois étapes ensemble, au lieu de prolonger mécaniquement la marge d’une année favorable.
Les risques à suivre pour l’action Airbus
Les contraintes fournisseurs, les défauts de qualité et les retards de programmes peuvent peser sur la marge et le cash. Les ventes sont fortement exposées au dollar, avec un dispositif de couverture qui décale certains effets. La diversité des métiers ne supprime pas la concentration du marché des avions commerciaux.
Le dollar et les fournisseurs déplacent le risque dans le temps
Les contrats d’avions sont largement exposés au dollar alors qu’une partie des dépenses industrielles est engagée en euros. Les couvertures de change réduisent l’incertitude sur certaines périodes, mais leur effet dépend des cours négociés et des échéances. Le taux de change observé aujourd’hui n’explique donc pas mécaniquement la marge de l’exercice.
La chaîne de fournisseurs constitue l’autre contrainte majeure. Accélérer suppose des capacités, des salariés qualifiés et des composants conformes à chaque étape. Un fournisseur fragilisé peut nécessiter un accompagnement et perturber plusieurs programmes. Pour juger les objectifs annoncés par Airbus, les progrès de livraison et la qualité de la production sont ainsi des éléments plus concrets que la seule taille du marché aérien à vingt ans.
Les présentations investisseurs d’Airbus
Commence par les documents de stratégie pour comprendre l’usage prévu du capital. Les résultats servent ensuite à vérifier l’exécution. Les liens ouvrent la présentation dans notre bibliothèque, avec accès au PDF de l’émetteur.
Peut-on détenir Airbus dans un PEA ?
L’action ordinaire Airbus est éligible au PEA, sous réserve de sa disponibilité chez ton intermédiaire. Vérifie le code ISIN NL0000235190 : une action, un produit dérivé et un certificat portant un nom voisin ne sont pas le même instrument.
La société est domiciliée aux Pays-Bas. La cotation à Paris ne change pas cette domiciliation. Une retenue à la source étrangère peut affecter les distributions ; le montant effectivement crédité peut donc différer du montant brut affiché ici.