 Le média de l’investissement

BNP Paribas : comment l’entreprise gagne-t-elle de l’argent ?
Le produit net bancaire regroupe notamment les marges d’intérêt et les commissions. Ce n’est pas l’équivalent du chiffre d’affaires d’un industriel. Les activités de marché et les métiers d’épargne ajoutent des moteurs différents de la distribution de crédits.
La diversification répartit les sources de revenus, sans rendre la banque indépendante du cycle. Les dépôts, le prix du crédit, l’activité des entreprises et les volumes de transaction jouent tous un rôle. Pour lire le modèle, il faut suivre les métiers, le coût des ressources et le capital nécessaire pour soutenir les encours.
Trois moteurs qu’il faut examiner séparément
La banque commerciale, les métiers d’épargne et d’assurance, et la banque des entreprises et des investisseurs institutionnels produisent des revenus différents. Les réseaux s’appuient sur les dépôts, les crédits et les services courants. La gestion d’actifs et l’assurance dépendent notamment des encours et des produits vendus. Les marchés et le financement des grandes entreprises répondent à l’activité des clients professionnels. La diversification se juge par la contribution aux profits et par le capital mobilisé, pas seulement par les revenus.
Une hausse des transactions sur les marchés peut soutenir les commissions et les activités de couverture alors que le crédit ralentit. À l’inverse, une collecte d’épargne abondante ne garantit pas des commissions croissantes si les clients choisissent des produits moins rémunérateurs. Regarde la dynamique de chaque pôle puis le résultat après coût du risque. Une croissance concentrée dans un métier très consommateur de fonds propres peut être moins intéressante qu’une progression plus modeste dans les services.
Les taux profitent à la banque avec des délais et des contreparties
Une banque ne gagne pas automatiquement davantage dès que les taux montent. Les crédits anciens à taux fixe se renouvellent lentement, alors que les dépôts peuvent devenir plus coûteux plus rapidement. Les clients déplacent aussi leur argent des comptes peu rémunérés vers des placements mieux servis. Le décalage de révision des actifs et des ressources explique une partie des écarts entre pays et entre banques. Les volumes de crédit et les couvertures financières modifient encore cet effet.
Observe la marge nette d’intérêt, la composition des dépôts et le coût du refinancement. Une meilleure marge obtenue avec des dépôts stables n’a pas la même qualité qu’une hausse temporaire liée à une rémunération de trésorerie. Lorsque les taux baissent, la pression sur les dépôts peut se détendre, tandis que certains revenus d’actifs diminuent. Le bon indicateur reste la marge effectivement réalisée sur plusieurs publications, avec les explications données par métier et par zone.
Les dépôts sont une ressource commerciale et un engagement de liquidité
Une base de dépôts stable peut donner à une banque une ressource de financement précieuse. Sa valeur dépend du coût auquel elle est conservée et des services qui entretiennent la relation. La hausse des taux ne profite donc pas uniformément : les rendements des actifs et la rémunération demandée par les déposants peuvent évoluer à des rythmes différents.
Les comptes de paiement, les crédits, l’épargne et l’assurance peuvent renforcer les liens avec un même client. Il faut néanmoins regarder la rentabilité après les coûts de distribution et le risque de crédit. Avoir beaucoup de clients ne dit pas combien de capital il faut engager pour les servir. L’efficacité du réseau et la qualité des dossiers sont les deux faces du développement commercial.
Des revenus diversifiés qui ne rendent pas les crises indépendantes
La banque de marchés, les services aux investisseurs et les activités spécialisées répondent à d’autres usages que le crédit classique. Certains revenus proviennent de commissions, d’autres des intérêts ou des activités de marché. Leur diversification peut amortir des variations locales, mais un même choc économique peut simultanément peser sur les crédits, les actifs financiers et la demande des entreprises.
Le suivi doit combiner le produit net bancaire, les frais de fonctionnement, le coût du risque et la rentabilité des fonds propres. Le produit net bancaire ne correspond pas au chiffre d’affaires industriel d’un fabricant. Comparer directement les marges des deux n’aurait pas de sens. Le bilan et les ratios prudentiels complètent une lecture que le bénéfice net, seul, ne peut pas fournir.
L’histoire de BNP Paribas : deux siècles de crédit et plusieurs banques réunies
Les comptoirs d’escompte, à l’origine d’une partie de la banque
Les racines françaises de BNP Paribas passent par les comptoirs d’escompte créés en 1848. Leur rôle consiste à faciliter le crédit aux entreprises dans une période de crise. Le Comptoir national d’escompte de Paris développe ensuite une présence internationale pour accompagner le commerce. La relation entre financement des entreprises et circulation internationale des marchandises précède donc de beaucoup la marque actuelle.
L’escompte permet à une entreprise d’obtenir des liquidités avant l’échéance d’une créance. L’exemple rend le métier bancaire très concret : la banque évalue un risque, avance des fonds et se rémunère pour ce service. Les instruments et les clients ont changé, mais le besoin de comprendre qui remboursera et à quelle échéance reste central.
Cette histoire rappelle aussi que l’expansion bancaire ne se résume pas à ouvrir des agences. Accompagner des clients à l’étranger impose de connaître d’autres systèmes de paiement, d’autres monnaies et d’autres économies. Un réseau peut devenir un avantage commercial, à condition que l’information et la discipline de crédit suivent sa croissance.
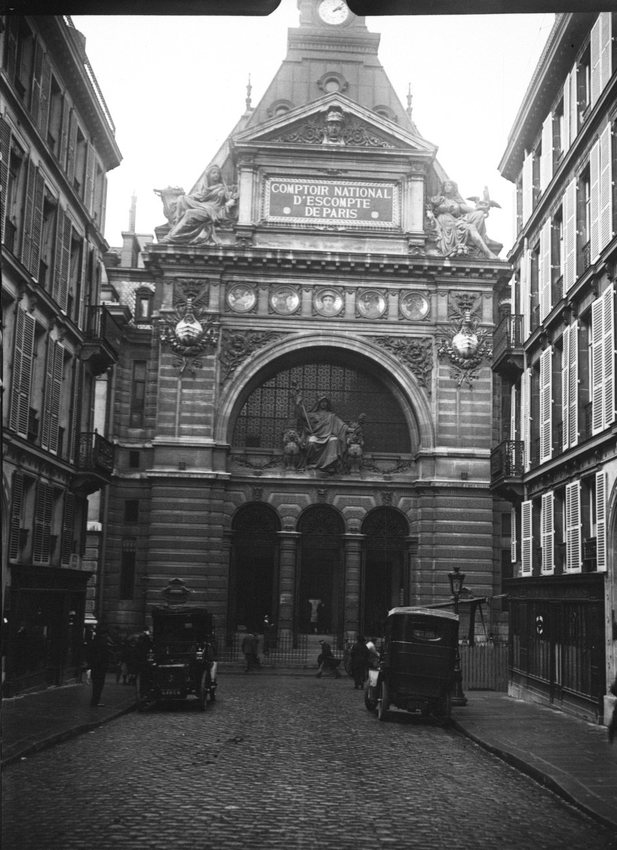
La BNP de 1966 réunit deux réseaux complémentaires
La Banque nationale de Paris naît en 1966 du rapprochement du CNEP et de la Banque nationale pour le commerce et l’industrie. L’opération s’inscrit dans une phase de bancarisation de la population et des entreprises. Le groupe développe une capacité de collecte et de distribution qui formera l’une des bases de son modèle universel.
Une banque de dépôts et une banque de financement n’ont pourtant pas les mêmes besoins ni les mêmes risques. Les premières relations reposent sur la proximité, les paiements et les crédits courants. Les secondes mobilisent aussi l’accès aux marchés, la structuration et les grands engagements. Réunir les deux peut renforcer le service au client, sans garantir que le capital soit utilisé avec la même efficacité partout.
La bataille de 1999 aboutit à BNP Paribas en 2000
Le rapprochement entre BNP et Paribas donne naissance à BNP Paribas le 23 mai 2000. Le groupe associe une grande banque de dépôts et une banque d’affaires internationale. Les archives de ses prédécesseurs éclairent cette complémentarité, mais il faut se garder de présenter chaque événement ancien comme celui d’une entreprise au périmètre inchangé.
L’acquisition d’activités de Fortis en 2009 renforce ensuite la dimension européenne, notamment en Belgique. Cette étape illustre une constante du secteur : les crises peuvent donner des occasions de croissance aux établissements capables de reprendre des actifs et de les financer. Elles peuvent aussi laisser des engagements coûteux si les risques repris sont mal évalués.
La banque universelle reste un exercice de choix du capital
L’ensemble actuel est l’héritier de cette construction, avec plusieurs réseaux de banque commerciale et des métiers spécialisés. La taille peut faciliter le financement d’un grand client dans plusieurs pays, mais elle augmente aussi la complexité. Le rendement d’une activité doit être rapporté au capital nécessaire pour absorber ses pertes potentielles.
L’histoire de BNP Paribas explique son implantation ; elle ne suffit pas à démontrer que chaque activité mérite de grandir. Pour l’actionnaire, les cessions et les acquisitions se jugent sur les ressources libérées ou consommées, la rentabilité attendue et le risque conservé. C’est la discipline de ces arbitrages qui permet de transformer un héritage bancaire en résultats durables.
| Date | Étape | Héritage pour le groupe |
|---|---|---|
| 1848 | Création de comptoirs d’escompte | Crédit commercial et accompagnement des entreprises |
| 1966 | Création de la BNP | Réunion du CNEP et de la BNCI |
| 2000 | Fusion BNP-Paribas | Association des réseaux et de la banque d’affaires |
| 2009 | Reprise d’activités de Fortis | Renforcement de l’implantation européenne |
Sources historiques : les racines de BNP Paribas, les origines de 1848 et la naissance de la BNP.
Les résultats de BNP Paribas : revenus, bénéfices et rentabilité
La progression du PNB ne se transforme pas intégralement en bénéfice. Les frais de fonctionnement, le coût du risque et la fiscalité déterminent ce qui reste à l’actionnaire. Le graphique présente le résultat net part du groupe et le résultat brut d’exploitation. Les acquisitions rendent aussi nécessaire une comparaison à périmètre constant.
Résultat net part du groupe, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Comptes annuels ↗ · Archives ↗
PNB et résultat net part du groupe publiés. À partir de 2023, le périmètre évolue avec la cession de Bank of the West et IFRS 17 : la baisse de revenus entre 2022 et 2023 ne mesure pas une croissance organique.
Voir les comptes et télécharger les données
| Exercice | Entreprise | Produit net bancaire | Résultat net part du groupe |
|---|---|---|---|
| 2016 | Historique publié avant cession Bank of the West | 43 411,0 | 7 702,0 |
| 2017 | Historique publié avant cession Bank of the West | 43 161,0 | 7 759,0 |
| 2018 | Historique publié avant cession Bank of the West | 42 516,0 | 7 526,0 |
| 2019 | Historique publié avant cession Bank of the West | 44 597,0 | 8 173,0 |
| 2020 | Historique publié avant cession Bank of the West | 44 275,0 | 7 067,0 |
| 2021 | Historique publié avant cession Bank of the West | 46 235,0 | 9 488,0 |
| 2022 | Historique publié avant cession Bank of the West | 50 419,0 | 10 196,0 |
| 2023 | Périmètre après cession Bank of the West, IFRS 17 | 45 874,0 | 10 975,0 |
| 2024 | Périmètre après cession Bank of the West, IFRS 17 | 48 831,0 | 11 688,0 |
| 2025 | Périmètre après cession Bank of the West, IFRS 17 | 51 223,0 | 12 225,0 |
Le PNB mesure déjà une marge, pas les intérêts encaissés bruts
Le produit net bancaire inclut la différence entre les intérêts reçus et les intérêts payés, les commissions nettes et d’autres revenus bancaires. Il ne correspond donc pas au chiffre d’affaires d’un industriel. Additionner les intérêts bruts et appeler ce total « revenus » fausse la comparaison. Pour suivre BNP Paribas, conserve le PNB publié, puis déduis les frais et le coût du risque. Tu retrouves ainsi les principaux étages qui conduisent au bénéfice.
Le coefficient d’exploitation rapporte les frais aux revenus. Son amélioration est plus convaincante quand elle vient de revenus solides et de dépenses durablement maîtrisées. Un effet de marché favorable sur un trimestre peut le faire baisser sans changement profond de productivité. Examine aussi les frais d’intégration et les charges exceptionnelles : les retirer aide à comprendre une tendance, mais ces dépenses restent bien supportées par l’actionnaire. Leur répétition finit par faire partie de l’économie réelle du groupe.
Ce que montre le dernier exercice de la série
En 2025, l’indicateur « Produit net bancaire » ressort à 51 223 M€, contre 48 831 M€ en 2024. Cela représente une variation arithmétique de +4,9 %, calculée sur les montants publiés. Ce calcul ne mesure pas une croissance organique : il conserve les périmètres, les devises de présentation et les conventions des comptes utilisés.
L’indicateur « Résultat net part du groupe » s’établit à 12 225 M€, après 11 688 M€ un an auparavant. Les deux lignes ne doivent pas être prolongées au même rythme par défaut. Les coûts, le financement, les impôts et les opérations exceptionnelles peuvent modifier leur relation. Pour apprécier la capacité à distribuer, complète cette comparaison par les flux de trésorerie et les besoins du bilan.
La série signale des ruptures avant 2023. Les comparaisons qui traversent ces repères ne décrivent pas un périmètre constant. Les notes du graphique permettent de replacer chaque exercice dans son contexte avant de comparer les niveaux.
BNP Paribas : la stratégie et l’allocation du capital
L’intégration d’AXA Investment Managers renforce les métiers liés à l’épargne et modifie le périmètre. La création de valeur se mesurera dans la rentabilité, les synergies réalisées et le capital consommé. Les objectifs de rendement des fonds propres tangibles doivent être rapprochés du ratio CET1 et du coût du risque, pas lus isolément.
Bank of the West a créé une rupture dans l’historique
La cession de Bank of the West en 2023 a retiré une activité bancaire américaine et libéré du capital. La comparaison entre le PNB de 2022 et celui de 2023 porte donc sur des périmètres différents. L’évolution comptable de l’assurance ajoute une difficulté de lecture. Une baisse du PNB publié autour de cette opération ne suffit pas à conclure à une dégradation commerciale. Le suivi pertinent repose sur les comparatifs retraités que la banque fournit pour ses activités conservées.
Le capital dégagé peut être rendu aux actionnaires ou réinvesti. Ces choix ont des conséquences différentes sur le résultat total, le résultat par action et les risques futurs. Pour examiner une acquisition, rapproche le bénéfice attendu du prix payé, des coûts d’intégration et des fonds propres nécessaires. Une partie de la valeur peut venir de ventes croisées entre réseaux, assurance et gestion d’actifs, mais elle doit apparaître progressivement dans la collecte, les commissions et la rentabilité.
Dividende de BNP Paribas : historique et calendrier
Depuis 2025, un acompte s’ajoute au solde. L’historique additionne les fractions par exercice. Le zéro au titre de 2019 correspond à l’annulation publiée pendant la crise sanitaire ; ce n’est pas une absence de donnée. Le dividende est distinct du montant consacré aux rachats d’actions.
Dividende brut par action au titre de l’exercice indiqué, hors majoration de fidélité et hors fiscalité.
Distribution brute par action, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Source : Historique officiel et décisions de distribution ↗.
Montants par année et téléchargement
| Exercice | Montant brut par action |
|---|---|
| 2016 | 2,70 € |
| 2017 | 3,02 € |
| 2018 | 3,02 € |
| 2019 | 0,00 € |
| 2020 | 2,66 € |
| 2021 | 3,67 € |
| 2022 | 3,90 € |
| 2023 | 4,60 € |
| 2024 | 4,79 € |
| 2025 | 5,16 € |
Calendrier des versements de BNP Paribas
Au titre de 2025 : acompte de 2,59 € payé en septembre 2025 et solde de 2,57 € en mai 2026. Le dividende 2019 a été annulé ; les 2,66 € de 2020 regroupent les distributions attachées à cet exercice.
| Versement | Détachement | Mise en paiement | Montant brut | Statut |
|---|---|---|---|---|
| Versement au titre de 2025 | Non renseigné | 20 mai 2026 | 2,57 € | Échéance passée |
Calendrier : Source officielle ↗. Les dates 2027 non annoncées ne sont pas extrapolées.
Le bénéfice distribuable se confronte toujours au capital réglementaire
Le résultat net ne constitue pas intégralement une enveloppe disponible. Une banque doit financer l’augmentation de ses actifs pondérés par les risques et respecter ses exigences prudentielles. Le ratio CET1 renseigne sur cette capacité d’absorption des pertes. Une croissance du crédit peut consommer du capital même lorsque les bénéfices augmentent. La marge au-dessus des exigences compte donc autant que le pourcentage du résultat annoncé pour les distributions.
BNP Paribas peut combiner dividendes et rachats, mais ces deux instruments ne se confondent pas pour toi. Le premier crédite la poche espèces du PEA ; le second agit sur le nombre d’actions s’il conduit à des annulations. Pour comparer les exercices, rattache chaque acompte et chaque solde à l’année concernée. Regarde ensuite si la distribution est couverte par les profits récurrents, après les besoins de croissance et les opérations de portefeuille déjà engagées.
Comment lire la valorisation de BNP Paribas ?
Un cours inférieur à la valeur comptable des fonds propres ne constitue pas automatiquement une anomalie. Le marché peut douter du rendement futur de ces capitaux, du niveau des pertes de crédit ou de la capacité à distribuer les excédents. Le rapport entre le prix et l’actif net doit donc être rapproché de la rentabilité des fonds propres et des risques portés par le bilan.
La même prudence s’applique à un PER calculé pendant une période de coût du risque faible. Le bénéfice utile pour l’actionnaire est celui qui peut traverser un cycle de crédit avec des capitaux suffisants. Pour apprécier le dividende et les rachats, il faut vérifier le capital disponible après la croissance des engagements et les exigences réglementaires, plutôt que considérer toute augmentation du bénéfice comme immédiatement distribuable.
Les risques à suivre pour l’action BNP Paribas
Une récession peut faire remonter les défauts avec retard. Une normalisation des taux modifie les revenus des banques commerciales, tandis que les activités de marché restent sensibles aux conditions de liquidité. Les exigences prudentielles peuvent limiter les distributions, même quand le groupe dégage un bénéfice comptable.
Le coût du risque peut se retourner après les premiers signes de ralentissement
La dégradation d’un emprunteur n’apparaît pas toujours immédiatement dans les pertes réalisées. Les banques constituent des provisions sur la base de scénarios, de la qualité des dossiers et de l’évolution attendue des défauts. Les encours classés comme plus risqués et les créances douteuses donnent ainsi des indications complémentaires au coût du risque annuel. Un faible coût du risque est favorable, mais son niveau futur dépend aussi des crédits accordés les années précédentes.
La diversification internationale réduit certaines concentrations, sans supprimer les risques communs : récession, immobilier, liquidité ou forte tension de marché. Les activités de marché ajoutent des expositions aux contreparties et aux opérations complexes. Lis les variations d’actifs pondérés, la qualité des dépôts et les concentrations sectorielles avec les bénéfices. Une progression du résultat est plus robuste lorsqu’elle ne s’accompagne pas d’une hausse disproportionnée des risques ou d’une dépendance accrue à des recettes exceptionnelles.
Les présentations investisseurs de BNP Paribas
Commence par les documents de stratégie pour comprendre l’usage prévu du capital. Les résultats servent ensuite à vérifier l’exécution. Les liens ouvrent la présentation dans notre bibliothèque, avec accès au PDF de l’émetteur.
Peut-on détenir BNP Paribas dans un PEA ?
L’action ordinaire BNP Paribas est éligible au PEA, sous réserve de sa disponibilité chez ton intermédiaire. Vérifie le code ISIN FR0000131104 : une action, un produit dérivé et un certificat portant un nom voisin ne sont pas le même instrument.
Un dividende encaissé dans le PEA reste dans sa poche espèces tant que tu ne le réinvestis pas. La courbe présente des montants bruts par action, sans simuler les achats successifs de titres ni additionner le coupon à une performance boursière.