 Le média de l’investissement

Carrefour : comment l’entreprise gagne-t-elle de l’argent ?
Le groupe réunit plusieurs formats, des hypermarchés à la proximité, avec des magasins intégrés et franchisés. Le passage à la franchise modifie les revenus comptabilisés et les coûts portés par le groupe. La croissance des ventes du réseau ne se confond pas avec celle des comptes consolidés.
La distribution alimentaire fait circuler des volumes élevés avec un faible profit par euro vendu. Le besoin en fonds de roulement et les conditions fournisseurs peuvent soutenir la trésorerie, mais ils doivent être suivis dans la durée. Le commerce en ligne ajoute ses propres coûts de préparation et de livraison.
L’hypermarché, la proximité et le cash-and-carry n’ont pas la même économie
Carrefour exploite plusieurs formats dont les besoins en surface, en personnel, en stocks et en immobilier diffèrent. L’hypermarché associe alimentation et produits non alimentaires ; la proximité privilégie la fréquence d’achat ; le cash-and-carry sert des achats de volume, notamment au Brésil. Un euro de ventes supplémentaire ne produit pas la même marge selon le format. La répartition de la croissance compte donc autant que la hausse du chiffre d’affaires total.
Regarde aussi la part des magasins intégrés et franchisés. Dans un magasin intégré, Carrefour comptabilise les ventes au consommateur et supporte directement les charges d’exploitation. La franchise déplace une partie de ces charges et modifie la nature des revenus du groupe. Une conversion peut ainsi réduire le chiffre d’affaires consolidé sans perte équivalente de présence commerciale. Pour comprendre le réseau, combine les surfaces, les formats, les ventes comparables et la contribution au résultat, plutôt que le seul nombre de magasins.
Marques propres et données clients : chercher une valeur mesurable
Les marques propres donnent au distributeur un rôle plus direct dans le choix des produits, leur qualité et leur prix. Elles peuvent renforcer la fidélité tout en offrant une marge différente de celle des grandes marques. Leur progression doit cependant rester compatible avec les attentes des clients. Le succès se mesure dans les achats répétés et la rentabilité du panier, pas dans la seule multiplication des références. Les coûts de qualité et les incidents produits font partie de cette économie.
Les données de fidélité et les espaces publicitaires offrent un autre levier. Le distributeur peut aider les marques à toucher les consommateurs au moment de l’achat, dans le magasin ou en ligne. Pour l’actionnaire, l’enjeu est de vérifier la contribution de ces services au résultat sans les confondre avec les ventes alimentaires. Le commerce en ligne demande aussi de distinguer les commandes enregistrées, les coûts de préparation et les frais de livraison. Une croissance rapide des commandes peut coexister avec une rentabilité encore insuffisante.
La vitesse de rotation des stocks compte avec le taux de marge
Une entreprise de distribution peut conserver un faible montant sur chaque vente et dégager néanmoins un résultat intéressant si les volumes et la rotation sont suffisants. Cela demande de maîtriser les stocks, la casse, la démarque et la logistique. Une progression des ventes accompagnée de davantage de produits invendus n’a pas la même qualité qu’une hausse obtenue avec une meilleure rotation.
Les délais de paiement des fournisseurs contribuent au fonctionnement du cycle. Ils ne constituent pas une ressource gratuite sans limites : le réseau doit rester attractif pour ses partenaires et tenir ses engagements. Les flux de trésorerie doivent donc être examinés avec les stocks et les dettes fournisseurs. Une amélioration ponctuelle du fonds de roulement ne se répète pas nécessairement chaque année.
Le prix bas doit rester compatible avec l’entretien du réseau
L’inflation peut faire monter le chiffre d’affaires sans hausse équivalente des quantités vendues. Elle peut aussi modifier les arbitrages entre marques, formats et enseignes. Pour savoir si Carrefour améliore sa position, regarde les volumes, les ventes comparables et les effets du mix. Les devises et les acquisitions doivent être séparées de la performance du parc existant.
Une économie réalisée dans un magasin ne vaut pas grand-chose si elle éloigne durablement ses clients. Le suivi de la rentabilité doit donc garder une place pour l’expérience d’achat, les prix et les rénovations. Un réseau peu entretenu peut préserver du cash à court terme, puis perdre du trafic. L’enjeu de long terme est de rester compétitif après les investissements nécessaires.
L’histoire de Carrefour : une révolution commerciale devenue réseau mondial
Annecy, puis le premier hypermarché de 1963
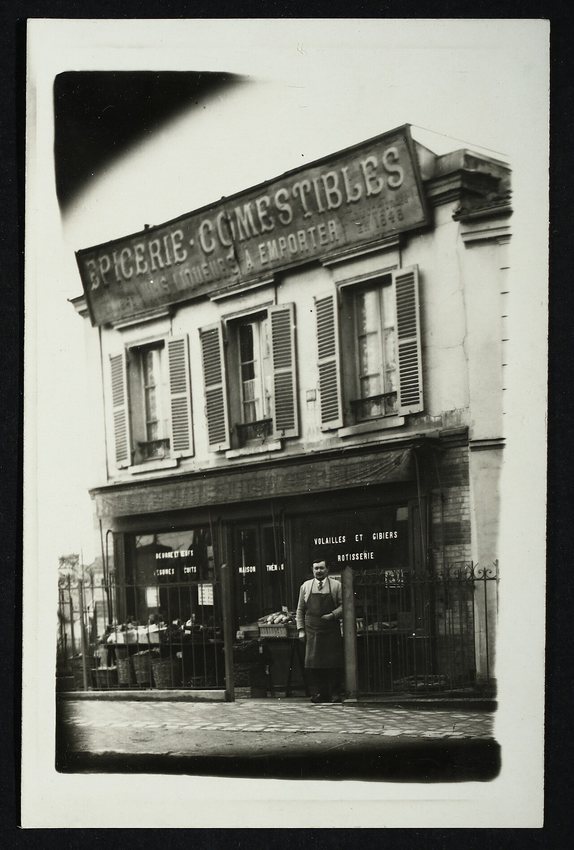
Carrefour naît en 1959 de la rencontre entre Marcel Fournier et la famille Badin-Defforey. Le premier hypermarché français du groupe ouvre le 15 juin 1963 à Sainte-Geneviève-des-Bois. Le format associe une offre alimentaire et non alimentaire, une grande surface de vente et l’accès automobile. Le magasin devient une destination capable de réunir plusieurs achats dans un même déplacement.
Cette proposition commerciale correspond à une transformation de la consommation et des déplacements. L’ampleur de l’assortiment peut attirer du trafic, et le volume vendu peut améliorer les conditions d’achat. Mais la grande surface exige aussi des mètres carrés, du personnel, des stocks et une organisation logistique. L’économie de l’hypermarché commence donc par un équilibre entre trafic, panier, marge et coût du site.
La taille du réseau devient un levier, sans effacer les marchés locaux
Le groupe étend son implantation en France puis à l’étranger. Le rapprochement avec Promodès en 1999 change l’échelle de l’ensemble et le portefeuille d’enseignes. Les formats se diversifient : tous les clients ne veulent pas consacrer le même temps à leurs courses, et tous les emplacements ne permettent pas un grand hypermarché.
L’expansion rappelle qu’un magasin est attaché à sa zone de chalandise. Une marque mondiale peut apporter une organisation, des achats et une réputation, sans rendre identiques les habitudes de consommation ou les contraintes immobilières. L’efficacité se vérifie donc localement avant de s’additionner au niveau du groupe. Un parc plus vaste peut aussi demander davantage de rénovation et de coordination.
Le magasin unique pour tout acheter rencontre d’autres façons de consommer
La concurrence des spécialistes, la proximité et le commerce en ligne modifient progressivement le rôle de l’hypermarché. Une partie des catégories non alimentaires se compare facilement à distance. À l’inverse, la proximité et la disponibilité immédiate peuvent conserver une valeur dans les achats du quotidien. Le groupe doit adapter le format et le service au lieu de compter uniquement sur la surface disponible.
Cette évolution a une conséquence financière : les mêmes mètres carrés ne rapportent pas toujours autant avec le temps. Réorganiser un magasin peut demander des travaux et modifier les stocks. Développer le retrait de commandes ou la livraison ajoute d’autres coûts. Le numérique ne supprime pas la manutention des produits ; il change souvent l’endroit où l’entreprise la paie. Les ventes en ligne doivent donc être rapprochées de leur contribution après préparation et acheminement.
La franchise déplace une partie des responsabilités économiques
La coexistence de magasins intégrés et franchisés ajoute une autre transformation. Dans le premier cas, le groupe porte directement les principales recettes et charges d’exploitation. Dans le second, il partage une organisation commerciale avec un exploitant indépendant et se rémunère selon les accords. La présentation comptable peut changer sans que l’enseigne disparaisse du paysage.
Le développement de la franchise se juge sur l’intérêt du contrat pour les deux parties. Un franchisé doit pouvoir rémunérer son travail, financer son magasin et rester compétitif. Pour Carrefour, les revenus et les services rendus doivent couvrir les coûts du réseau. L’histoire du groupe conduit ainsi à une question actuelle : quelle organisation permet de vendre au bon prix tout en conservant un résultat après les charges et les investissements ?
| Date | Étape | Transformation commerciale |
|---|---|---|
| 1959 | Création de Carrefour | Rencontre du commerce de détail et du négoce alimentaire |
| 1963 | Hypermarché de Sainte-Geneviève-des-Bois | Réunion de plusieurs univers d’achat sur une grande surface |
| 1999 | Rapprochement avec Promodès | Extension du réseau et des formats |
Sources historiques : chronologie officielle de Carrefour et témoignage du premier collaborateur.
Les résultats de Carrefour : revenus, bénéfices et rentabilité
La fiche présente les ventes nettes hors TVA, pas les ventes TTC souvent utilisées dans la communication commerciale. Le comparatif 2024 est retraité après la sortie de l’Italie. Un résultat ajusté positif ne remplace pas le bénéfice net publié après restructurations et autres charges.
Résultat net part du groupe, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Comptes annuels ↗ · Archives ↗
Ventes hors taxes, avant déduction des programmes de fidélité. Périmètres historiques successifs : Chine exclue en 2018-2019 retraités, Taïwan exclu en 2022-2023, Italie exclue en 2024-2025. Résultat net total part du groupe, activités cédées incluses. Les ruptures empêchent une lecture en croissance organique.
Voir les comptes et télécharger les données
| Exercice | Entreprise | Ventes nettes HT | Résultat net part du groupe |
|---|---|---|---|
| 2016 | Périmètre historique | 76 645,0 | 746,0 |
| 2017 | Périmètre historique | 78 897,0 | -531,0 |
| 2018 | Après retraitement Chine et IAS 29 | 72 355,0 | -561,0 |
| 2019 | Après retraitement Chine et IAS 29 | 72 397,0 | 1 126,0 |
| 2020 | Après retraitement Chine et IAS 29 | 70 719,0 | 641,0 |
| 2021 | Après retraitement Chine et IAS 29 | 72 958,0 | 1 072,0 |
| 2022 | Hors Taïwan, comparatif 2022 retraité | 81 385,0 | 1 348,0 |
| 2023 | Hors Taïwan, comparatif 2022 retraité | 83 270,0 | 1 659,0 |
| 2024 | Hors Italie, comparatif 2024 retraité | 81 705,0 | 723,0 |
| 2025 | Hors Italie, comparatif 2024 retraité | 82 102,0 | 319,0 |
L’inflation peut faire monter les ventes pendant que les clients achètent moins
Dans l’alimentaire, le chiffre d’affaires varie avec les prix, les volumes et le contenu du panier. Lorsque les prix montent, les ventes en euros peuvent progresser alors que les quantités diminuent. Les clients arbitrent entre marques nationales, marques du distributeur et premiers prix. La croissance des ventes ne prouve donc pas à elle seule un gain de pouvoir de marché. Suis la fréquentation, les volumes lorsque le groupe les publie et l’évolution des parts de marché.
La marge dépend en parallèle des conditions d’achat, des promotions, des salaires, de l’énergie et des coûts logistiques. Un investissement dans les prix peut peser immédiatement sur le résultat pour soutenir la fidélité des clients. Pour juger cette décision, regarde si l’amélioration du trafic et du panier compense ensuite l’effort commercial. Le résultat opérationnel courant donne un repère, mais il faut aussi suivre les coûts de restructuration et les loyers pour mesurer ce qui revient réellement à l’actionnaire.
Ce que montre le dernier exercice de la série
En 2025, l’indicateur « Ventes nettes HT » ressort à 82 102 M€, contre 81 705 M€ en 2024. Cela représente une variation arithmétique de +0,5 %, calculée sur les montants publiés. Ce calcul ne mesure pas une croissance organique : il conserve les périmètres, les devises de présentation et les conventions des comptes utilisés.
L’indicateur « Résultat net part du groupe » s’établit à 319 M€, après 723 M€ un an auparavant. Les deux lignes ne doivent pas être prolongées au même rythme par défaut. Les coûts, le financement, les impôts et les opérations exceptionnelles peuvent modifier leur relation. Pour apprécier la capacité à distribuer, complète cette comparaison par les flux de trésorerie et les besoins du bilan.
La série signale des ruptures avant 2018, 2022, 2024. Les comparaisons qui traversent ces repères ne décrivent pas un périmètre constant. Les notes du graphique permettent de replacer chaque exercice dans son contexte avant de comparer les niveaux.
Carrefour : la stratégie et l’allocation du capital
Le plan Carrefour 2030 doit être lu avec l’évolution des formats, les investissements et le portefeuille de pays. L’intégration de Cora et Match illustre la différence entre un objectif de synergies et sa réalisation. Les ventes de pays ou d’actifs peuvent libérer du cash, sans améliorer par elles-mêmes la rentabilité des magasins conservés.
La décennie a transformé la carte du groupe
Les sorties de pays et les acquisitions rendent trompeuse une comparaison brute sur dix ans. La Chine, Taïwan et l’Italie n’occupent plus la même place dans les comptes publiés aux différentes dates. Les ventes des activités cédées peuvent être retirées des comparatifs, tandis que leur bénéfice ou leur perte figure encore dans une ligne distincte. Une baisse du chiffre d’affaires consolidé peut donc traduire un changement de carte plutôt qu’un recul des magasins conservés.
Au Brésil, l’intégration de nouvelles activités et la conversion des formats modifient aussi les bases de comparaison. Pour chaque opération, examine le prix payé ou encaissé, les coûts de transformation et le cash attendu après la mise en œuvre. Un périmètre plus concentré peut simplifier l’exécution, mais augmente l’importance des marchés conservés. Le bon suivi associe la croissance comparable locale, la rentabilité par pays et les moyens nécessaires pour maintenir les magasins compétitifs sur la durée.
Dividende de Carrefour : historique et calendrier
Les dividendes exceptionnels sont signalés séparément. Le supplément conditionnel lié à la Roumanie n’est pas considéré comme un montant déjà encaissé. La comparaison du revenu récurrent de l’action doit se fonder sur le coupon ordinaire et le cash qui le finance.
Dividende brut par action au titre de l’exercice indiqué, hors majoration de fidélité et hors fiscalité.
Distribution brute par action, exercices 2024 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Source : Historique officiel et décisions de distribution ↗.
Montants par année et téléchargement
| Exercice | Montant brut par action |
|---|---|
| 2024 | 1,15 € |
| 2025 | 0,97 € |
Calendrier des versements de Carrefour
2024 : 0,92 € ordinaire plus 0,23 € exceptionnel. 2025 : 0,97 € ordinaire. Un supplément de 0,21 € a été annoncé sous condition de cession de la Roumanie ; il n’est pas ajouté tant que sa mise en paiement n’est pas vérifiée.
| Versement | Détachement | Mise en paiement | Montant brut | Statut |
|---|---|---|---|---|
| Versement au titre de 2025 | 26 mai 2026 | 28 mai 2026 | 0,97 € | Échéance passée |
Calendrier : Source officielle ↗. Les dates 2027 non annoncées ne sont pas extrapolées.
Le stock et les fournisseurs influencent le cash disponible
Le commerce alimentaire encaisse généralement les clients avant de régler une partie des fournisseurs. Cette organisation peut soutenir la trésorerie, mais son effet varie avec les stocks et les conditions de paiement. Un stock réduit libère du cash une année ; cette baisse ne peut pas se répéter indéfiniment. Pour apprécier le financement du dividende, regarde les flux après investissements sur plusieurs exercices. Les rénovations, les systèmes numériques et les ouvertures consomment des moyens même quand les ventes sont stables.
La dette locative mérite une lecture distincte de la dette financière classique, car les magasins loués engagent des paiements futurs. Les cessions immobilières ou de filiales peuvent apporter des ressources ponctuelles sans améliorer l’exploitation courante. Un dividende exceptionnel lié à une vente doit donc être isolé du coupon ordinaire. Le montant distribuable dépend finalement de la trésorerie produite, des besoins du réseau et des engagements qui restent à financer après les opérations de portefeuille.
Comment lire le prix de l’action Carrefour ?
La faiblesse des marges de la distribution rend les variations de coûts très importantes. Un multiple de bénéfice doit être confronté à la rentabilité du parc, aux loyers et aux dépenses de rénovation. La présentation des dettes de location et des revenus de franchise doit rester cohérente lorsqu’on compare plusieurs distributeurs.
Le groupe peut aussi détenir de l’immobilier ou réaliser des cessions qui affectent le résultat et la trésorerie. Ces ressources ne se confondent pas avec le cash récurrent du commerce. L’investisseur doit distinguer la valeur des actifs et la qualité de leur exploitation. Pour une détention longue, l’intérêt du titre dépend notamment de la capacité à financer une offre attractive sans sacrifier le bilan ni surestimer les économies futures.
Les risques à suivre pour l’action Carrefour
La concurrence par les prix, les coûts salariaux et l’évolution des habitudes d’achat peuvent réduire la marge. L’exposition à l’Amérique latine introduit des effets de change et d’inflation. Les changements de périmètre rendent la comparaison historique plus complexe : il faut garder les retraitements près des chiffres.
Prix, devises et exécution locale font bouger des marges étroites
Dans la distribution, une petite variation de marge sur un grand volume de ventes peut avoir un effet sensible sur les profits. Une guerre des prix, des promotions mal calibrées ou une hausse durable des frais de personnel pèsent rapidement. Le risque concerne aussi l’exécution quotidienne : disponibilité des produits, qualité, démarque et logistique. La compétitivité doit rester visible pour les clients tout en finançant un réseau entretenu. Retarder trop longtemps les investissements peut fragiliser cet équilibre.
Le Brésil et l’Argentine ajoutent des effets de change et, pour l’Argentine, une comptabilité d’hyperinflation. Il faut distinguer la progression en monnaie locale, l’effet des prix et la traduction en euros. Une bonne performance commerciale peut apparaître plus faible une fois convertie, ou l’inverse. Pour suivre Carrefour, rassemble les tendances par pays et par format, la marge opérationnelle, le cash et les investissements. Ce tableau est plus instructif qu’un bénéfice ponctuellement amplifié ou réduit par une cession.
Les présentations investisseurs de Carrefour
Commence par les documents de stratégie pour comprendre l’usage prévu du capital. Les résultats servent ensuite à vérifier l’exécution. Les liens ouvrent la présentation dans notre bibliothèque, avec accès au PDF de l’émetteur.
Peut-on détenir Carrefour dans un PEA ?
L’action ordinaire Carrefour est éligible au PEA, sous réserve de sa disponibilité chez ton intermédiaire. Vérifie le code ISIN FR0000120172 : une action, un produit dérivé et un certificat portant un nom voisin ne sont pas le même instrument.
Un dividende encaissé dans le PEA reste dans sa poche espèces tant que tu ne le réinvestis pas. La courbe présente des montants bruts par action, sans simuler les achats successifs de titres ni additionner le coupon à une performance boursière.