 Le média de l’investissement
Eurofins Scientific : comment l’entreprise gagne-t-elle de l’argent ?
Le laboratoire vend une capacité d’analyse, une fiabilité et des délais. Les marchés sont nombreux, avec des cycles distincts et une composante réglementaire. La densité du réseau et l’utilisation des équipements influencent la rentabilité.
Les acquisitions complètent les compétences et la couverture géographique. Les laboratoires nouveaux peuvent consommer du cash avant d’atteindre leur maturité. Pour lire le modèle, il faut distinguer croissance organique, acquisitions, jeunes activités et périmètres considérés comme matures.
Un échantillon ouvre plusieurs marchés
Eurofins analyse des produits, des matériaux et des échantillons biologiques pour des clients dont les besoins diffèrent. La sécurité alimentaire, les contrôles environnementaux et les services aux industries pharmaceutiques ne suivent pas le même cycle que le diagnostic clinique. Certains tests sont liés à une obligation régulière, d’autres à un projet ou à une nouvelle réglementation. La diversité des analyses aide à comprendre la résistance du réseau, mais elle ne rend pas toutes ses activités récurrentes.
La valeur vendue ne se limite pas au passage d’un échantillon dans une machine. Elle comprend la collecte, la préparation, la précision du protocole, le délai de réponse et la fiabilité du résultat. Le laboratoire doit conserver ses compétences et ses accréditations. Un client peut accepter de payer davantage pour une réponse rapide et exploitable, surtout lorsqu’une décision de production ou une autorisation dépend du test. Cette qualité de service conditionne la fidélité commerciale.
La densité du réseau peut améliorer la rentabilité
Un laboratoire demande des équipements, des locaux, des systèmes informatiques et du personnel avant d’atteindre un volume suffisant. Lorsque davantage d’échantillons passent par une infrastructure existante, ces coûts peuvent être mieux absorbés. À l’inverse, une ouverture récente ou une activité sous-utilisée pèse sur la marge. Le réseau doit trouver un équilibre entre la proximité des clients, la spécialisation technique et la concentration des analyses pour obtenir des économies d’échelle.
Cette mécanique explique l’intérêt de distinguer les sites matures des activités en démarrage ou en restructuration. Les dépenses consacrées au réseau peuvent préparer une capacité future, mais leur rendement reste à démontrer. Le développement se juge après la mise en service, avec les volumes, les prix et le cash obtenus. La multiplication des implantations n’est pas une preuve suffisante : une bonne utilisation des capacités existantes peut avoir autant de valeur qu’une nouvelle acquisition.
Le taux d’utilisation des laboratoires compte autant que leur nombre
Les équipements, les locaux et une partie des équipes représentent des coûts qui ne disparaissent pas lorsqu’un client réduit ses commandes. Un volume supplémentaire peut améliorer la rentabilité d’un laboratoire déjà équipé. À l’inverse, une capacité installée trop tôt immobilise des ressources avant de produire les revenus attendus.
Il faut donc lire les investissements avec l’activité qui doit les utiliser. Une amélioration de marge obtenue après plusieurs années de construction peut traduire une montée en charge. Elle ne permet pas à elle seule de conclure que les besoins d’investissement ont durablement baissé. Les machines vieillissent, les méthodes évoluent et les accréditations demandent un entretien continu des compétences.
Une demande récurrente peut abriter plusieurs cycles
Les contrôles nécessaires à la production alimentaire sont différents des dépenses de recherche pharmaceutique ou des analyses environnementales liées à un chantier. La diversité des clients peut amortir certains ralentissements, mais elle ne rend pas chaque activité insensible à la conjoncture.
La croissance organique et le cash après investissements constituent deux repères complémentaires. La première renseigne sur la progression du réseau existant. Le second montre ce que cette progression laisse après les dépenses nécessaires aux laboratoires. Les acquisitions se jugent ensuite séparément, avec leur financement et leurs conséquences sur le nombre d’actions.
L’histoire d’Eurofins : d’un test sur le vin à un réseau mondial de laboratoires
Une invention nantaise précède la création de l’entreprise
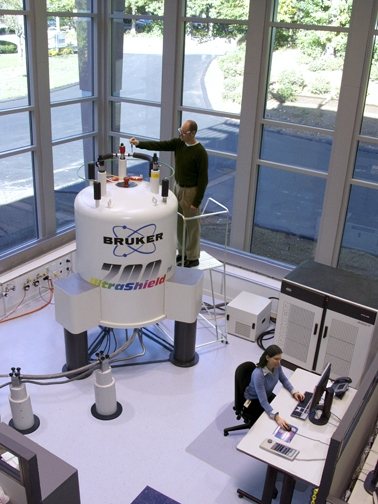
L’histoire d’Eurofins commence avec une question très concrète : comment détecter l’ajout de sucre dans le vin ? Au début des années 1980, les chercheurs Gérard et Maryvonne Martin développent à Nantes une méthode fondée sur la résonance magnétique nucléaire et les isotopes. La technologie SNIF-NMR permet de rechercher l’origine de certains composants d’un produit. L’entreprise est créée en 1987 pour exploiter cette compétence.
Ce point de départ éclaire encore son activité. Le client achète une information qu’il ne peut pas obtenir en regardant le produit. Une composition, une contamination ou une origine ne se vérifient pas avec une simple inspection visuelle. Il faut un protocole, un équipement, des compétences et un résultat suffisamment fiable pour éclairer une décision commerciale, sanitaire ou réglementaire.
Le laboratoire devient une infrastructure de confiance
Eurofins élargit progressivement son champ aux analyses alimentaires, environnementales et pharmaceutiques. Ces marchés ont un besoin commun de mesures reproductibles, mais des clients et des cycles différents. Une analyse de routine pour un industriel de l’alimentation n’a pas la même économie qu’une étude spécialisée destinée au développement d’un médicament.
La spécialisation constitue une barrière à l’entrée lorsqu’elle repose sur des méthodes maîtrisées, des accréditations et une relation client durable. Elle ne dispense pas de respecter les délais et les prix. Un laboratoire doté d’un appareil sophistiqué reste une entreprise de services : son utilisation, son organisation et la qualité de ses équipes déterminent sa rentabilité.
La Bourse et les acquisitions changent l’échelle du groupe
L’introduction en Bourse de 1997 accompagne une nouvelle phase de développement. Le réseau s’étend par créations et par acquisitions. En 2001, Eurofins indique être présent dans huit pays et compter une cinquantaine de laboratoires. Le point de départ nantais est devenu un modèle susceptible d’être déployé dans plusieurs géographies.
Racheter un laboratoire permet d’obtenir rapidement une clientèle, une compétence ou une présence locale. Encore faut-il que son prix laisse une rémunération convenable du capital. La croissance du chiffre d’affaires consolidé ne suffit pas à démontrer la réussite d’un achat. Il faut retrouver cette réussite dans la rentabilité, les flux de trésorerie et la capacité à conserver les équipes qui faisaient la valeur de l’entreprise acquise.
Le défi consiste à agrandir le réseau sans perdre sa discipline
Le développement d’Eurofins combine des métiers locaux et une organisation internationale. Certains prélèvements demandent une proximité avec le client ; certaines analyses peuvent être concentrées dans un laboratoire spécialisé. Le réseau doit arbitrer entre la duplication des équipements, les délais de transport et les économies d’échelle.
Cette histoire aide à lire les comptes. Une période d’investissements élevés peut préparer des capacités futures tout en pesant sur le cash disponible. Une acquisition peut accroître les ventes sans améliorer immédiatement le bénéfice par action. Les goodwill et les dettes ne sont pas des détails annexes dans un modèle qui se construit par rachats successifs.
La trajectoire de long terme dépend donc de deux qualités distinctes : l’utilité scientifique des analyses et la qualité financière de l’expansion. La première explique pourquoi les clients ont besoin du service. La seconde détermine quelle part de cette utilité revient effectivement aux actionnaires.
| Date | Étape | Ce qui change |
|---|---|---|
| 1981 | Travaux à l’origine de SNIF-NMR | Une méthode pour vérifier l’authenticité des produits |
| 1987 | Création d’Eurofins | Passage de la recherche à une activité commerciale |
| 1997 | Introduction en Bourse | Accès à de nouveaux moyens de développement |
| 2001 | Réseau dans huit pays | Internationalisation des laboratoires |
| Depuis les années 2000 | Extension des métiers et acquisitions | Construction d’un groupe d’analyses diversifié |
Sources historiques : histoire d’Eurofins et origines de SNIF-NMR.
Les résultats d’Eurofins Scientific : revenus, bénéfices et rentabilité
Le tableau sépare les résultats publiés des indicateurs ajustés. L’EBITDA n’est pas un flux disponible pour l’actionnaire : il faut encore financer les investissements, les intérêts et les impôts. La dette et le cash après dépenses d’équipement complètent donc le suivi des marges.
Résultat net consolidé publié, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Comptes annuels ↗ · Archives ↗
Bénéfice consolidé total publié, avant répartition entre minoritaires, actionnaires et porteurs d’hybrides.
Voir les comptes et télécharger les données
| Exercice | Chiffre d’affaires | Résultat net consolidé publié |
|---|---|---|
| 2016 | 2 536,6 | 177,5 |
| 2017 | 2 971,4 | 218,8 |
| 2018 | 3 781,1 | 223,6 |
| 2019 | 4 562,8 | 195,3 |
| 2020 | 5 438,8 | 540,5 |
| 2021 | 6 718,0 | 783,0 |
| 2022 | 6 712,0 | 606,0 |
| 2023 | 6 515,0 | 308,0 |
| 2024 | 6 951,0 | 405,0 |
| 2025 | 7 296,0 | 473,0 |
Les tests Covid ont créé une base de comparaison exceptionnelle
La période de pandémie a fortement augmenté la demande pour certaines analyses. Elle a soutenu les revenus et les profits, puis son reflux a modifié les comparaisons annuelles. Le sommet atteint pendant cette période ne constitue donc pas une base normale pour extrapoler la rentabilité future. Il faut distinguer le recul des tests Covid et l’évolution des métiers qui existaient avant la crise, sans effacer les coûts engagés pour adapter le réseau.
La décennie montre aussi le rôle des acquisitions dans l’expansion des ventes. Pour suivre l’activité sous-jacente, rapproche la croissance organique de la progression totale et examine les changements de périmètre. Le résultat publié, retenu dans le graphique, diffère des indicateurs ajustés. Les restructurations et les acquisitions ont un coût pour les apporteurs de capital, même lorsque la direction les retire d’une mesure destinée à décrire les laboratoires matures.
Ce que montre le dernier exercice de la série
En 2025, l’indicateur « Chiffre d’affaires » ressort à 7 296 M€, contre 6 951 M€ en 2024. Cela représente une variation arithmétique de +5 %, calculée sur les montants publiés. Ce calcul ne mesure pas une croissance organique : il conserve les périmètres, les devises de présentation et les conventions des comptes utilisés.
L’indicateur « Résultat net consolidé publié » s’établit à 473 M€, après 405 M€ un an auparavant. Les deux lignes ne doivent pas être prolongées au même rythme par défaut. Les coûts, le financement, les impôts et les opérations exceptionnelles peuvent modifier leur relation. Pour apprécier la capacité à distribuer, complète cette comparaison par les flux de trésorerie et les besoins du bilan.
Eurofins Scientific : la stratégie et l’allocation du capital
L’Investor Day donne une vue des activités et du développement en Amérique du Nord. Pour évaluer les ambitions, rapproche la croissance attendue des investissements déjà engagés et de leur utilisation. Les économies de réseau doivent se traduire dans la productivité et le cash, pas uniquement dans le nombre de laboratoires.
Les acquisitions exigent un suivi après leur intégration
Acheter un spécialiste peut apporter une technologie, un accès réglementaire ou une clientèle locale. Le groupe peut ensuite proposer plus de tests aux mêmes clients et organiser les analyses dans son réseau. Cette logique industrielle n’empêche pas le risque de payer trop cher ou d’accumuler des structures difficiles à harmoniser. Les systèmes informatiques, les procédures de qualité et les cultures locales demandent du temps avant de fonctionner ensemble.
Regarde donc les acquisitions comme des investissements dont il faut suivre le retour, et pas seulement comme un apport immédiat de chiffre d’affaires. La dette, les compléments de prix et les écarts d’acquisition au bilan donnent une mesure du capital déjà engagé. L’amélioration progressive des marges et du cash permet d’en tester l’intérêt économique. Une croissance externe régulière est plus convaincante lorsque le réseau existant continue lui aussi à gagner des clients et à produire davantage de trésorerie.
Dividende d’Eurofins Scientific : historique et calendrier
Les dividendes antérieurs à 2020 sont ajustés de la division par dix de l’action, avec les arrondis de l’émetteur. Les fluctuations de la courbe montrent que le coupon ne suit pas nécessairement une hausse annuelle. La capacité de distribution doit rester cohérente avec l’endettement et les investissements.
Dividende brut par action au titre de l’exercice indiqué, hors majoration de fidélité et hors fiscalité.
Distribution brute par action, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Source : Historique officiel et décisions de distribution ↗.
Montants par année et téléchargement
| Exercice | Montant brut par action |
|---|---|
| 2016 | 0,20 € |
| 2017 | 0,24 € |
| 2018 | 0,29 € |
| 2019 | 0,00 € |
| 2020 | 0,68 € |
| 2021 | 1,00 € |
| 2022 | 1,00 € |
| 2023 | 0,50 € |
| 2024 | 0,60 € |
| 2025 | 0,72 € |
Calendrier des versements de Eurofins Scientific
Historique avant 2020 ajusté de la division par dix de l’action ; les montants ajustés sont ceux affichés, arrondis par Eurofins.
| Versement | Détachement | Mise en paiement | Montant brut | Statut |
|---|---|---|---|---|
| Versement au titre de 2025 | 28 avril 2026 | 30 avril 2026 | 0,72 € | Échéance passée |
Calendrier : Source officielle ↗. Les dates 2027 non annoncées ne sont pas extrapolées.
Le cash disponible vient après les laboratoires
Les flux opérationnels doivent financer l’équipement analytique, la maintenance, les aménagements et les bâtiments lorsque le groupe choisit de les détenir. Ces postes n’ont pas tous la même flexibilité. Une partie entretient la capacité existante ; une autre augmente le potentiel de production. Si les investissements diminuent, vérifie s’il s’agit de la fin d’un programme ou d’un simple décalage. L’amélioration du cash n’a pas la même portée dans les deux cas.
Les instruments hybrides demandent aussi une attention particulière. Le bénéfice total, la part attribuée aux actionnaires et la rémunération des porteurs d’hybrides ne désignent pas exactement la même ressource. Le tableau conserve le bénéfice consolidé total publié. Pour l’actionnaire, le résultat par action et le cash après financement restent les points d’arrivée. Rachats d’actions, dividendes et acquisitions doivent être appréciés ensemble pour comprendre l’usage final des sommes dégagées par les analyses.
Comment apprécier la valorisation d’Eurofins ?
La multiplication des besoins de contrôle constitue un débouché possible, pas une justification suffisante de n’importe quel multiple. La valeur dépend de la croissance réellement obtenue, des marges et du capital nécessaire pour fournir les analyses. Le cash disponible doit être observé sur plusieurs exercices, car les investissements et les acquisitions peuvent déplacer fortement le résultat d’une année à l’autre.
Un prix attractif suppose aussi une lecture du bilan : dette, engagements, goodwill et éventuelles augmentations de capital. Un laboratoire utile peut rester un investissement médiocre s’il est acheté trop cher. L’actionnaire doit appliquer la même discipline au prix de l’action qu’Eurofins au prix de ses laboratoires.
Les risques à suivre pour l’action Eurofins Scientific
Les remboursements des analyses, la demande des clients et les coûts du personnel peuvent évoluer défavorablement. La qualité des tests et la traçabilité sont essentielles à la réputation. Les opérations immobilières ou avec des parties liées appellent une lecture attentive des documents et des conditions économiques.
La confiance dans les comptes rejoint celle dans les analyses
Eurofins doit démontrer la qualité de ses tests et celle de son organisation financière. Un groupe construit par acquisitions présente de nombreuses filiales, des relations immobilières et des indicateurs ajustés qui demandent une lecture attentive. Les opérations avec des parties liées méritent un examen particulier : quel actif est acheté, à quel prix et avec quelle gouvernance ? La transparence des explications et leur rapprochement avec les comptes sont des éléments concrets de l’analyse.
Ton suivi peut réunir la croissance organique hors effets exceptionnels, l’utilisation des laboratoires, les investissements et le flux disponible après acquisitions. Ajoute la dette et les éventuels engagements immobiliers pour ne pas sous-estimer le capital nécessaire. Une amélioration simultanée de l’exploitation et du cash est plus informative qu’un seul objectif de marge. À l’inverse, des retraitements toujours plus nombreux ou un écart persistant entre profits annoncés et trésorerie justifient de reprendre les comptes en détail.
Les présentations investisseurs d’Eurofins Scientific
Commence par les documents de stratégie pour comprendre l’usage prévu du capital. Les résultats servent ensuite à vérifier l’exécution. Les liens ouvrent la présentation dans notre bibliothèque, avec accès au PDF de l’émetteur.
Toutes les publications officielles de Eurofins Scientific ↗
Peut-on détenir Eurofins Scientific dans un PEA ?
L’action ordinaire Eurofins Scientific est éligible au PEA, sous réserve de sa disponibilité chez ton intermédiaire. Vérifie le code ISIN FR0014000MR3 : une action, un produit dérivé et un certificat portant un nom voisin ne sont pas le même instrument.
La société est domiciliée au Luxembourg. La cotation à Paris ne change pas cette domiciliation. Une retenue à la source étrangère peut affecter les distributions ; le montant effectivement crédité peut donc différer du montant brut affiché ici.