 Le média de l’investissement
Euronext : comment l’entreprise gagne-t-elle de l’argent ?
Les volumes de transactions génèrent des revenus, mais une partie des activités dépend moins directement de leur niveau quotidien. Il faut séparer les revenus liés aux volumes des services récurrents. Les infrastructures de marché relient plusieurs étapes de la vie d’un titre.
Les acquisitions peuvent étendre la chaîne de valeur et apporter des économies d’échelle. Elles engagent aussi du capital et des coûts d’intégration. La qualité du modèle se mesure dans la disponibilité des plateformes, la fidélité des utilisateurs et la rentabilité après ces dépenses.
Euronext vend les infrastructures du marché
Lorsqu’un investisseur achète une action, la transaction mobilise une chaîne d’infrastructures : accès au marché, négociation, compensation, règlement et conservation. Euronext intervient dans plusieurs de ces étapes. Le groupe facture aussi des données, des indices et des services aux entreprises. Il ne se limite donc pas aux droits payés lors d’une introduction en Bourse.
Cette position donne une place importante à la technologie et à la fiabilité. Les clients attendent une infrastructure disponible, rapide et conforme aux règles. Une plateforme de marché bénéficie de son réseau d’utilisateurs, mais doit entretenir ce réseau en permanence. Les intermédiaires peuvent comparer les coûts, déplacer des flux ou utiliser des lieux de négociation concurrents lorsque les règles et la liquidité le permettent.
Les revenus récurrents amortissent les variations de transactions
Les volumes de négociation peuvent augmenter pendant une période de volatilité, alors que les introductions en Bourse se raréfient. À l’inverse, des marchés calmes peuvent réduire l’activité de transaction tout en favorisant les émissions de titres. Les différents revenus d’une infrastructure boursière ne réagissent donc pas tous dans le même sens à la conjoncture.
Les activités de données, de conservation et de logiciels élargissent les sources de revenus. Elles peuvent apporter davantage de récurrence, sans éliminer la concurrence ni les dépenses de développement. Pour l’actionnaire, il est utile de suivre leur poids et leur capacité à couvrir les coûts fixes. Cette couverture explique une partie de la résistance du résultat lorsque certains marchés négocient moins.
Les volumes de transactions ne décrivent qu’une partie de l’activité
La volatilité peut stimuler certains échanges, alors qu’un environnement financier difficile réduit les introductions en Bourse et les levées de capitaux. Les mêmes nouvelles économiques peuvent donc agir en sens différent sur plusieurs métiers. La composition du chiffre d’affaires importe autant que son taux de croissance global.
Les abonnements aux données et certains services apportent une récurrence différente des commissions de négociation. Il faut examiner leur évolution, leur tarification et les risques de concurrence. Un revenu récurrent n’est pas automatiquement captif : les clients peuvent contester un prix, choisir une autre source ou modifier leur organisation.
La mutualisation technique doit conserver la résilience
Une plateforme commune permet de répartir les coûts sur plusieurs marchés. Sa sécurité, ses capacités et ses plans de continuité nécessitent néanmoins des investissements réguliers. Réduire trop fortement ces dépenses pourrait améliorer momentanément une marge au prix d’une dégradation de la qualité du service.
La compensation ajoute une autre dimension. Les garanties reçues et les mécanismes de protection ne se lisent pas comme la trésorerie d’un industriel ordinaire. Il faut distinguer les ressources propres du groupe et les flux liés au fonctionnement des marchés. La réglementation, les engagements et les informations sectorielles complètent donc les seuls agrégats du compte de résultat.
L’histoire d’Euronext : la Bourse devient elle-même une entreprise de réseaux
En 2000, Paris, Amsterdam et Bruxelles réunissent leurs marchés
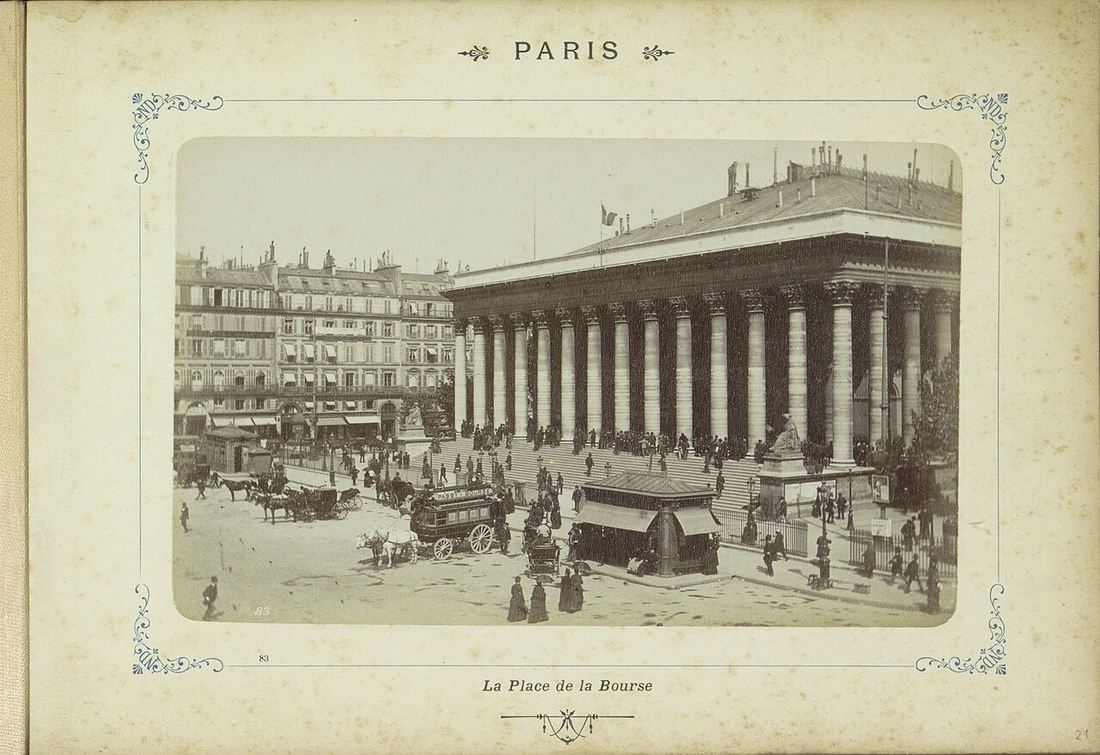
Euronext naît le 22 septembre 2000 du rapprochement des Bourses de Paris, d’Amsterdam et de Bruxelles. Le projet consiste à rapprocher des infrastructures nationales dans un marché financier européen qui se transforme. L’histoire des places concernées est bien plus ancienne que celle de la société cotée actuelle : le palais Brongniart n’a évidemment pas été construit pour une entreprise créée en 2000.
Une place boursière organise une rencontre, mais vend aussi une infrastructure. Les émetteurs veulent accéder aux capitaux et à une base d’investisseurs. Les intermédiaires ont besoin d’exécution, de données et de règles communes. La valeur du réseau dépend de la participation de ces différents acteurs et de la confiance qu’ils accordent à son fonctionnement.
Les changements d’actionnaires ne font pas disparaître les besoins locaux
Le rapprochement avec le NYSE en 2007, puis le rachat de NYSE Euronext par ICE en 2013, inscrivent les marchés européens dans des ensembles transatlantiques. Euronext retrouve une cotation autonome en 2014. Ces opérations rappellent qu’une Bourse peut être simultanément une institution centrale pour l’économie d’un pays et un actif susceptible d’être acheté ou vendu.
L’unification des outils ne supprime pas toutes les différences nationales. Le droit des titres, les pratiques des émetteurs et les relations avec les régulateurs restent importants. Pour un opérateur, le défi consiste à mutualiser les coûts techniques tout en conservant les atouts commerciaux et institutionnels de chaque place.
Borsa Italiana étend le groupe au-delà de la négociation d’actions
L’acquisition du groupe Borsa Italiana en 2021 constitue une étape majeure. Son périmètre apporte notamment MTS dans les marchés obligataires, Monte Titoli dans le règlement-livraison et CC&G dans la compensation. Euronext développe ainsi sa présence sur plusieurs étapes de la vie d’une transaction.
Une action négociée à l’écran n’est que la partie visible du processus. Il faut ensuite calculer les obligations, gérer les garanties et organiser la livraison des titres et des espèces. Ces services ont leurs exigences de sécurité et de fonds propres. Ils peuvent renforcer la relation client, mais leur bonne exécution devient une responsabilité opérationnelle supplémentaire.
L’effet de réseau se mérite à chaque incident évité
La taille apporte des possibilités de mutualisation et une base commerciale plus large. Elle peut aussi accroître les conséquences d’une panne. Un opérateur de marchés vend une disponibilité, une qualité de données et une robustesse technique dont le client mesure surtout l’importance lorsqu’elles manquent.
L’histoire d’Euronext conduit donc à dépasser l’image d’une entreprise simplement rémunérée lorsque les particuliers achètent des actions. Les introductions en Bourse, les transactions, les données, la compensation et la conservation ne répondent pas aux mêmes déterminants. La diversification réduit certaines dépendances ; elle impose de comprendre précisément les nouvelles sources de revenus.
Pour l’actionnaire, une acquisition réussie doit produire davantage qu’une carte d’Europe plus étendue. Les économies annoncées doivent se retrouver dans les comptes après les migrations informatiques, les dépenses d’intégration et le coût de financement. Un réseau vaut par les services qu’il rend et les flux qu’il conserve, pas seulement par le nombre de drapeaux sur sa présentation investisseurs.
| Date | Étape | Transformation du groupe |
|---|---|---|
| 2000 | Réunion de Paris, Amsterdam et Bruxelles | Naissance d’un opérateur européen |
| 2007 | Rapprochement avec le NYSE | Constitution d’un ensemble transatlantique |
| 2013 | Acquisition de NYSE Euronext par ICE | Nouvelle étape actionnariale |
| 2014 | Introduction en Bourse d’Euronext | Retour à une société cotée autonome |
| 2021 | Acquisition de Borsa Italiana | Renforcement de la chaîne de services financiers |
Source historique : les étapes du développement d’Euronext.
Les résultats d’Euronext : revenus, bénéfices et rentabilité
Le graphique utilise les revenus et produits publiés, distincts des revenus sous-jacents ajustés. Le bénéfice net reste le résultat publié part du groupe. Les amortissements d’acquisitions et les coûts d’intégration expliquent une partie de l’écart avec les indicateurs ajustés.
Résultat net, part du groupe, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Comptes annuels ↗ · Archives ↗
Revenus et produits publiés, hors ajustements sous-jacents. La série change d’échelle avec les acquisitions, notamment Borsa Italiana en 2021. L’EBITDA ajusté est distinct du bénéfice net part du groupe.
Voir les comptes et télécharger les données
| Exercice | Revenus et produits publiés | Résultat net, part du groupe | EBITDA ajusté |
|---|---|---|---|
| 2016 | 496,4 | 197,0 | Non renseigné |
| 2017 | 532,3 | 241,3 | Non renseigné |
| 2018 | 615,0 | 216,0 | Non renseigné |
| 2019 | 679,1 | 222,0 | Non renseigné |
| 2020 | 884,3 | 315,5 | Non renseigné |
| 2021 | 1 298,7 | 413,3 | Non renseigné |
| 2022 | 1 418,8 | 437,8 | Non renseigné |
| 2023 | 1 474,7 | 513,6 | Non renseigné |
| 2024 | 1 626,9 | 585,6 | 1 006,4 |
| 2025 | 1 818,8 | 642,9 | 1 143,1 |
Borsa Italiana explique une grande partie du changement d’échelle
Les revenus et produits passent de 496,4 millions d’euros en 2016 à 1 818,8 millions en 2025. Entre les deux, Euronext a élargi son périmètre, notamment avec Borsa Italiana en 2021. La progression du groupe ne peut pas être attribuée intégralement à la hausse des tarifs ou des volumes de ses places historiques.
Le bénéfice net part du groupe progresse également, à 642,9 millions d’euros en 2025. Il reste distinct du bénéfice ajusté et de l’EBITDA ajusté utilisés dans la communication financière. La marge élevée d’une infrastructure ne dispense pas de regarder le prix des acquisitions. Les amortissements d’actifs acquis, les coûts d’intégration et le financement contribuent à expliquer l’écart entre performance opérationnelle et bénéfice attribuable aux actionnaires.
Ce que montre le dernier exercice de la série
En 2025, l’indicateur « Revenus et produits publiés » ressort à 1 818,8 M€, contre 1 626,9 M€ en 2024. Cela représente une variation arithmétique de +11,8 %, calculée sur les montants publiés. Ce calcul ne mesure pas une croissance organique : il conserve les périmètres, les devises de présentation et les conventions des comptes utilisés.
L’indicateur « Résultat net, part du groupe » s’établit à 642,9 M€, après 585,6 M€ un an auparavant. Les deux lignes ne doivent pas être prolongées au même rythme par défaut. Les coûts, le financement, les impôts et les opérations exceptionnelles peuvent modifier leur relation. Pour apprécier la capacité à distribuer, complète cette comparaison par les flux de trésorerie et les besoins du bilan.
La série signale des ruptures avant 2018, 2021. Les comparaisons qui traversent ces repères ne décrivent pas un périmètre constant. Les notes du graphique permettent de replacer chaque exercice dans son contexte avant de comparer les niveaux.
Euronext : la stratégie et l’allocation du capital
Le plan Innovate for Growth 2027 sert de cadre pour suivre le développement des services et la diversification. Il faut confronter les ambitions à la croissance organique, aux coûts et au rendement des acquisitions. Le poids de revenus moins sensibles aux volumes peut améliorer la visibilité, sans annuler le cycle.
La compensation ajoute des revenus et des responsabilités
Développer la compensation permet de prendre en charge une étape supplémentaire de la chaîne de marché. Cette intégration peut renforcer la relation avec les clients et créer de nouvelles sources de revenus. Elle suppose aussi des investissements techniques, des dispositifs de gestion des risques et une capacité à répondre aux exigences des régulateurs.
L’intérêt stratégique doit donc être rapproché du résultat réellement obtenu après migration des activités. Une synergie annoncée peut venir d’une économie de coûts, d’un revenu supplémentaire ou de l’internalisation d’un service auparavant acheté. Ces mécanismes ne présentent pas tous les mêmes délais ni les mêmes risques. Leur contribution doit progressivement apparaître dans les comptes et dans la trésorerie, plutôt que rester une promesse de présentation investisseurs.
Dividende d’Euronext : historique et calendrier
La politique de distribution s’appuie sur le résultat net publié. L’historique montre le montant par action, qui dépend également du nombre de titres. Les rachats peuvent modifier ce nombre : il faut distinguer progression du bénéfice total, bénéfice par action et dividende.
Dividende brut par action au titre de l’exercice indiqué, hors majoration de fidélité et hors fiscalité.
Distribution brute par action, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Source : Historique officiel et décisions de distribution ↗ · Source historique complémentaire ↗.
Montants par année et téléchargement
| Exercice | Montant brut par action |
|---|---|
| 2016 | 1,42 € |
| 2017 | 1,73 € |
| 2018 | 1,54 € |
| 2019 | 1,59 € |
| 2020 | 1,47 € |
| 2021 | 1,93 € |
| 2022 | 2,22 € |
| 2023 | 2,48 € |
| 2024 | 2,90 € |
| 2025 | 3,18 € |
Calendrier des versements de Euronext
Les dates futures non annoncées ne sont pas extrapolées à partir du calendrier de l’année précédente.
| Versement | Détachement | Mise en paiement | Montant brut | Statut |
|---|---|---|---|---|
| Versement au titre de 2025 | 25 mai 2026 | 27 mai 2026 | 3,18 € | Échéance passée |
Calendrier : Source officielle ↗. Les dates 2027 non annoncées ne sont pas extrapolées.
Le bénéfice total et le bénéfice par action peuvent diverger
Une acquisition peut nécessiter une augmentation de capital. Le groupe devient alors plus grand, mais le nombre de titres entre lesquels se répartissent les bénéfices augmente également. Pour mesurer le résultat de cette opération pour un actionnaire existant, le bénéfice par action est donc un complément indispensable au bénéfice net consolidé.
Le dividende doit lui aussi être lu par action, en tenant compte de son calendrier et de la politique de distribution. La part du résultat conservée finance notamment les projets, les acquisitions et le désendettement. L’arbitrage est d’autant plus important qu’un modèle générant beaucoup de cash peut conduire à engager des montants élevés dans de nouvelles activités. La discipline du prix payé reste déterminante.
Comment apprécier la valorisation d’Euronext ?
Le groupe peut bénéficier de coûts fixes répartis sur une base d’activité étendue. Cette qualité doit être confrontée au prix payé, aux besoins technologiques et aux cycles des marchés. Une année de volumes exceptionnels ne constitue pas nécessairement un niveau durable de résultat.
La lecture de la valeur d’entreprise doit intégrer la dette liée aux acquisitions et les dépenses d’intégration encore nécessaires. La progression du résultat par action et du cash après investissements permet de vérifier si le développement du réseau a enrichi les propriétaires existants. Une croissance des revenus accompagnée d’un financement coûteux peut produire une création de valeur beaucoup plus modeste.
Les risques à suivre pour l’action Euronext
Une panne, une cyberattaque ou un incident de compensation peut avoir des conséquences commerciales et réglementaires. La concurrence et la pression sur les frais restent présentes. Les activités de marché sont aussi sensibles aux conditions de liquidité et de cotation. La croissance externe introduit un risque d’exécution supplémentaire.
La confiance technique constitue un actif à protéger
Une panne, une cyberattaque ou un incident opérationnel peut perturber les clients et attirer l’attention des autorités. Le coût économique dépasse alors les dépenses immédiates de réparation. La réputation et la confiance conditionnent l’usage de l’infrastructure, ce qui fait de la continuité de service une priorité stratégique.
La réglementation et la concurrence influencent aussi les tarifs et la structure des marchés. Le groupe doit continuer à investir alors que ses clients cherchent à maîtriser leurs propres coûts. Une analyse de long terme gagne donc à rapprocher la croissance des services, la fidélité des utilisateurs et la robustesse technique du niveau de marge. Une rentabilité élevée reste durable lorsqu’elle rémunère un service dont les clients continuent de percevoir la valeur.
Les présentations investisseurs d’Euronext
Commence par les documents de stratégie pour comprendre l’usage prévu du capital. Les résultats servent ensuite à vérifier l’exécution. Les liens ouvrent la présentation dans notre bibliothèque, avec accès au PDF de l’émetteur.
Peut-on détenir Euronext dans un PEA ?
L’action ordinaire Euronext est éligible au PEA, sous réserve de sa disponibilité chez ton intermédiaire. Vérifie le code ISIN NL0006294274 : une action, un produit dérivé et un certificat portant un nom voisin ne sont pas le même instrument.
La société est domiciliée aux Pays-Bas. La cotation à Paris ne change pas cette domiciliation. Une retenue à la source étrangère peut affecter les distributions ; le montant effectivement crédité peut donc différer du montant brut affiché ici.