 Le média de l’investissement
Legrand : comment l’entreprise gagne-t-elle de l’argent ?
Les produits du groupe assurent la distribution électrique et numérique dans les bâtiments. Ils s’adressent aux installateurs, aux distributeurs et aux grands projets. La présence dans les prescriptions et les circuits professionnels compte autant que la visibilité de la marque auprès du particulier.
Les centres de données apportent des besoins d’alimentation, de distribution et de raccordement. Legrand combine innovation et acquisitions pour compléter son offre. Une acquisition peut ouvrir un marché rapidement ; son prix et son intégration détermineront la valeur créée, au-delà du chiffre d’affaires ajouté.
Les équipements discrets qui rendent un bâtiment utilisable
Legrand fournit des produits présents dans les bâtiments sans être toujours visibles pour leur utilisateur final. Distribution électrique, prises, cheminements, contrôle et infrastructures numériques répondent à des besoins concrets de sécurité et de fonctionnement. La sélection implique les installateurs, les distributeurs et les prescripteurs, bien avant que l’occupant n’utilise le bâtiment.
Cette position donne de la valeur à la disponibilité des références, à leur compatibilité et à la confiance dans la marque. Un équipement peu coûteux par rapport au budget d’un chantier peut être indispensable à sa réalisation. Le catalogue, la distribution et l’habitude des professionnels constituent une partie de l’avantage commercial. Cet avantage doit être entretenu par l’innovation, la qualité et le service.
La rénovation et les centres de données élargissent les débouchés
La construction neuve dépend des mises en chantier, du financement immobilier et des décisions d’investissement. La rénovation répond à d’autres besoins : renouvellement des équipements, sécurité, confort et adaptation des usages. Ces marchés peuvent évoluer différemment et atténuer partiellement leurs variations respectives.
Les centres de données ajoutent des besoins en alimentation, en distribution électrique et en infrastructures associées. Leur croissance peut soutenir certaines activités, mais elle ne doit pas être appliquée mécaniquement à l’ensemble du groupe. Les carnets de commandes, les ventes effectivement réalisées et la capacité industrielle permettent de mesurer la contribution réelle de ce débouché, à côté des marchés traditionnels du bâtiment.
Le prescripteur est un client économique essentiel
L’utilisateur final voit une prise ou un coffret, mais ne choisit pas toujours la référence installée. Le professionnel doit limiter les erreurs, obtenir les pièces au bon moment et travailler avec une gamme qu’il connaît. La distribution, la formation et la documentation technique influencent donc les ventes.
Cette relation peut rendre un catalogue solide plus résistant qu’un simple produit interchangeable. Elle ne protège pas chaque référence de la concurrence. Il faut suivre le renouvellement de l’offre, les normes et les investissements nécessaires pour conserver la confiance des installateurs. La qualité de la distribution se mesure notamment à la disponibilité et à la rotation des produits.
La rénovation et le numérique déplacent les débouchés
La demande dépend de plusieurs budgets : construction, amélioration d’un logement, mise aux normes, installation d’équipements informatiques. Une faiblesse de l’immobilier résidentiel ne se transmet pas de manière identique à toutes les activités. Il faut donc regarder le mix géographique et les marchés finaux.
Une exposition à un secteur en croissance ne renseigne pas, à elle seule, sur sa contribution au bénéfice. Les nouvelles gammes peuvent demander des capacités supplémentaires ou comporter une concurrence différente. La croissance organique, les marges et le besoin en fonds de roulement montrent comment cette exposition se traduit dans les comptes.
L’histoire de Legrand : de la porcelaine de Limoges aux infrastructures électriques
Le point de départ est une manufacture de porcelaine
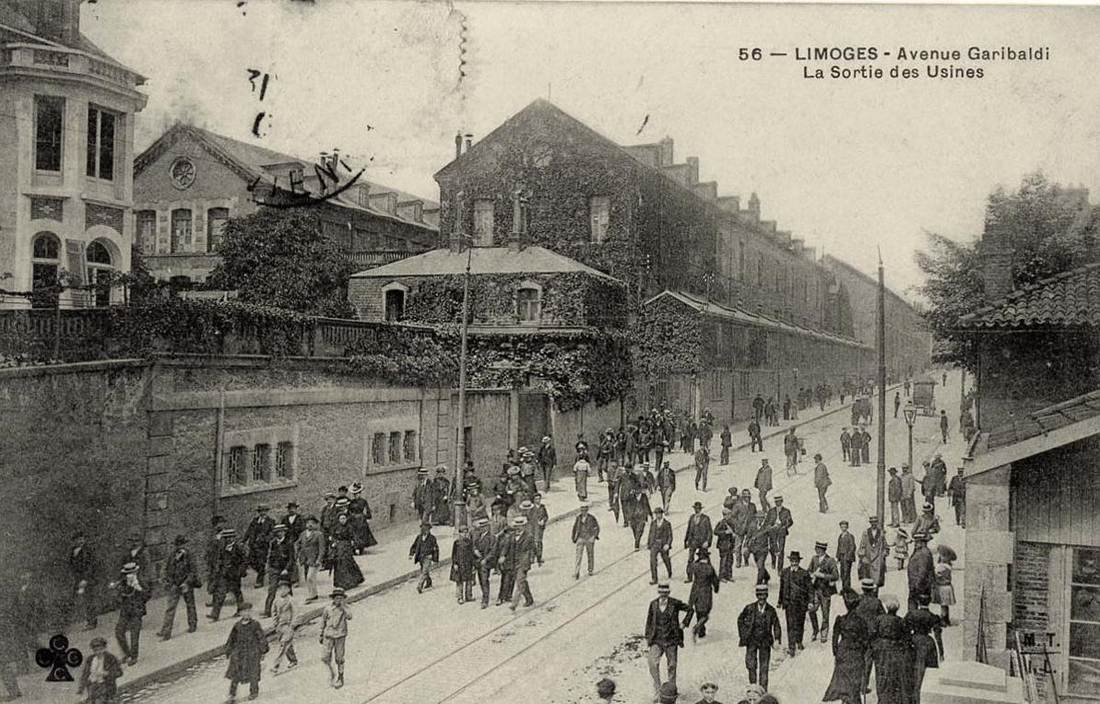
Les origines de Legrand remontent à une manufacture de porcelaine créée à Limoges en 1865. Frédéric Legrand donne son nom à l’entreprise au début du XXe siècle. Cette origine paraît éloignée des installations électriques et numériques actuelles ; elle explique pourtant une première compétence décisive, le travail d’un matériau isolant.
La porcelaine trouve des usages dans les interrupteurs et les équipements électriques. En 1919, Jean Mondot apporte une activité dans ce domaine. Legrand ne quitte pas son métier d’origine par un simple changement d’étiquette : il réemploie une compétence industrielle dans un marché qui se développe. L’électrification ouvre une demande différente de celle de la vaisselle et des objets décoratifs.
Le recentrage électrique devient explicite après la guerre
En 1949, l’entreprise concentre son activité sur l’appareillage électrique. Ce choix accompagne le développement des installations dans les logements et les bâtiments. La qualité d’un équipement se juge à son usage, mais aussi à sa sécurité et à la facilité de son installation. Les relations avec les électriciens, les distributeurs et les prescripteurs deviennent une partie essentielle du modèle.
La marque ne vend donc pas seulement une pièce fabriquée en série. Elle doit obtenir une place dans les habitudes de travail et dans les catalogues de distribution. La compatibilité, la disponibilité des références et le respect des normes contribuent à cette position. Ces avantages prennent du temps à construire et demandent ensuite un entretien commercial et technique.
La croissance élargit les fonctions prises en charge dans le bâtiment
L’introduction en Bourse de 1970 accompagne une phase d’expansion. Le développement international et les acquisitions étendent le portefeuille de produits. À mesure que les bâtiments accueillent davantage d’équipements et de connexions, les besoins ne se limitent plus aux prises et aux interrupteurs visibles par l’occupant.
La distribution de l’énergie, les cheminements de câbles, les équipements numériques et la gestion des installations ouvrent de nouveaux marchés. Ils ne présentent pas tous les mêmes cycles. La construction neuve, la rénovation et les investissements dans les infrastructures numériques peuvent évoluer différemment. Le nom Legrand couvre ainsi plusieurs débouchés qu’il faut distinguer dans l’analyse.
L’héritage industriel compte davantage que le récit d’une transformation permanente
Du travail de la porcelaine aux équipements contemporains, le fil conducteur est la capacité à répondre à des usages techniques précis. Un produit discret peut être important dans le coût total d’un incident ou d’un chantier. Cela peut favoriser la fidélité du professionnel à une solution connue, sans supprimer la concurrence sur les prix et les gammes.
L’expansion du portefeuille soulève aussi une question financière. Une nouvelle activité doit rapporter suffisamment après son prix d’achat, les investissements et les coûts de fonctionnement. Le montant des acquisitions n’est pas une mesure de création de valeur. Les marges, la trésorerie et le bénéfice par action permettent de vérifier le résultat obtenu.
Pour l’actionnaire, l’histoire de Legrand invite à regarder derrière les grands thèmes de l’électrification ou du numérique. La demande de long terme devient une bonne économie seulement si les produits conservent leur place, leur prix et leur rendement sur le capital. Les besoins peuvent progresser pendant que certains fabricants voient leurs marges se banaliser.
| Date | Étape | Compétence ou marché concerné |
|---|---|---|
| 1865 | Manufacture de porcelaine à Limoges | Travail d’un matériau isolant |
| 1904 | Frédéric Legrand reprend l’entreprise avec ses associés | Installation du nom Legrand |
| 1919 | Développement dans l’appareillage électrique | Rencontre entre matériau et électrification |
| 1949 | Recentrage sur l’électrique | Spécialisation industrielle |
| 1970 | Introduction en Bourse | Nouvelle phase de développement |
Source historique : l’histoire de Legrand.
Les résultats de Legrand : revenus, bénéfices et rentabilité
Dix exercices permettent de distinguer le cycle sanitaire, le rebond et les effets de croissance externe. Le résultat net 2016 comporte un élément fiscal non récurrent signalé sous le graphique. La régularité du free cash-flow doit être lue avec les investissements et le périmètre, pas comme une simple propriété permanente du secteur.
Résultat net, part du groupe, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Comptes consolidés IFRS publiés dans l’historique Legrand ; résultat opérationnel non ajusté. Le résultat net 2016 inclut notamment un produit fiscal non récurrent de 61,2 M€.
Voir les comptes et télécharger les données
| Exercice | Chiffre d’affaires | Résultat net, part du groupe | Résultat opérationnel publié | Flux de trésorerie disponible |
|---|---|---|---|---|
| 2016 | 5 019,0 | 629,0 | 934,0 | 673,0 |
| 2017 | 5 521,0 | 711,0 | 1 026,0 | 696,0 |
| 2018 | 5 997,2 | 772,0 | 1 139,0 | 746,0 |
| 2019 | 6 622,0 | 835,0 | 1 237,0 | 1 044,0 |
| 2020 | 6 100,0 | 681,0 | 1 065,0 | 1 029,0 |
| 2021 | 6 994,0 | 904,0 | 1 344,0 | 952,0 |
| 2022 | 8 339,0 | 1 000,0 | 1 447,0 | 1 036,0 |
| 2023 | 8 416,9 | 1 148,5 | 1 591,6 | 1 584,8 |
| 2024 | 8 648,9 | 1 166,4 | 1 642,7 | 1 290,5 |
| 2025 | 9 480,6 | 1 244,6 | 1 808,5 | 1 330,8 |
Legrand a accru ses profits tout en développant son périmètre
Les ventes passent de 5,02 milliards d’euros en 2016 à 9,48 milliards en 2025. Le bénéfice net part du groupe progresse de 629 millions à 1 244,6 millions. L’évolution combine la croissance des activités, les effets de devises et des acquisitions. Elle documente un changement d’échelle, sans constituer une mesure de croissance organique sur dix ans.
Le flux de trésorerie disponible est un complément précieux : il montre ce qui reste après les dépenses retenues dans sa définition. Sa trajectoire varie selon les stocks, les créances et les investissements. Comparer les bénéfices et le cash sur plusieurs années permet de tester leur conversion. Le bénéfice 2016 comprend par ailleurs un produit fiscal non récurrent ; ce point doit rester en tête avant de calculer une progression mécanique depuis cette base.
Ce que montre le dernier exercice de la série
En 2025, l’indicateur « Chiffre d’affaires » ressort à 9 480,6 M€, contre 8 648,9 M€ en 2024. Cela représente une variation arithmétique de +9,6 %, calculée sur les montants publiés. Ce calcul ne mesure pas une croissance organique : il conserve les périmètres, les devises de présentation et les conventions des comptes utilisés.
L’indicateur « Résultat net, part du groupe » s’établit à 1 244,6 M€, après 1 166,4 M€ un an auparavant. Les deux lignes ne doivent pas être prolongées au même rythme par défaut. Les coûts, le financement, les impôts et les opérations exceptionnelles peuvent modifier leur relation. Pour apprécier la capacité à distribuer, complète cette comparaison par les flux de trésorerie et les besoins du bilan.
Legrand : la stratégie et l’allocation du capital
Le plan à horizon 2030 constitue le document de référence pour les ambitions du groupe. Rapproche les objectifs de croissance des acquisitions nécessaires pour les atteindre, puis de leur financement. La montée des centres de données peut modifier le mix ; la demande de rénovation et les marchés résidentiels restent à suivre séparément.
Les acquisitions doivent enrichir le groupe sans diluer sa rentabilité
Legrand complète son offre et sa présence géographique par des acquisitions. Une opération peut ajouter un produit, une technologie ou un accès commercial. Son intérêt ne se mesure pas au chiffre d’affaires acheté : il dépend du prix payé, des marges, de la croissance obtenue et de la bonne intégration dans le portefeuille.
La multiplication d’opérations plus petites peut limiter la dépendance à un seul grand rapprochement, mais elle impose une discipline continue. Les coûts d’acquisition, les écarts d’acquisition au bilan et les capitaux engagés doivent être rapprochés des bénéfices supplémentaires. Une hausse du résultat par action et une génération de cash satisfaisante apportent des preuves plus concrètes que le seul nombre de sociétés rachetées.
Dividende de Legrand : historique et calendrier
Le dividende ordinaire est rapproché du cash disponible. La courbe ne simule pas le réinvestissement des coupons. Le montant reçu dépend du nombre de titres détenus à la date pertinente ; la date de détachement et celle de paiement ne sont pas identiques.
Dividende brut par action au titre de l’exercice indiqué, hors majoration de fidélité et hors fiscalité.
Distribution brute par action, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Source : Historique officiel et décisions de distribution ↗.
Montants par année et téléchargement
| Exercice | Montant brut par action |
|---|---|
| 2016 | 1,19 € |
| 2017 | 1,26 € |
| 2018 | 1,34 € |
| 2019 | 1,34 € |
| 2020 | 1,42 € |
| 2021 | 1,65 € |
| 2022 | 1,90 € |
| 2023 | 2,09 € |
| 2024 | 2,20 € |
| 2025 | 2,38 € |
Calendrier des versements de Legrand
Les dates futures non annoncées ne sont pas extrapolées à partir du calendrier de l’année précédente.
| Versement | Détachement | Mise en paiement | Montant brut | Statut |
|---|---|---|---|---|
| Versement au titre de 2025 | 29 mai 2026 | 2 juin 2026 | 2,38 € | Échéance passée |
Calendrier : Source officielle ↗. Les dates 2027 non annoncées ne sont pas extrapolées.
Le cash doit financer à la fois le développement et l’actionnaire
Une activité rentable peut distribuer une partie de ses profits tout en conservant des moyens pour investir et acquérir de nouvelles entreprises. L’équilibre dépend toutefois du rythme des opérations et de la dette. Une acquisition importante peut temporairement modifier la priorité donnée au désendettement ou aux rachats d’actions.
Pour suivre Legrand, il est utile de rapprocher le montant distribué de la trésorerie disponible et de l’évolution du bilan. La régularité du dividende constitue un repère, mais ne remplace pas cette vérification. Le rendement calculé sur le cours d’achat est propre à chaque investisseur ; la capacité à financer la distribution dépend de l’entreprise. Les deux ne doivent pas être confondus lorsqu’on compare les périodes.
Comment apprécier la valorisation de Legrand ?
Le marché peut valoriser la régularité des marges et la capacité à générer du cash. Le prix payé doit toutefois laisser une rémunération compatible avec une croissance prudente. Les acquisitions et les changements de mix peuvent embellir les revenus sans produire la même progression par action.
L’analyse doit rapprocher la trésorerie après investissements, la dette et le rendement des achats d’entreprises. Les perspectives des centres de données ou de l’électrification doivent être reliées aux produits effectivement vendus. Une tendance porteuse ne dispense pas de regarder combien de valeur supplémentaire son succès est déjà supposé créer dans le cours de Bourse.
Les risques à suivre pour l’action Legrand
Un retournement du bâtiment peut ralentir les commandes des installateurs. Les distributeurs ajustent leurs stocks et amplifient parfois les variations de demande. Dans les centres de données, le rythme des projets et leur concentration géographique doivent être surveillés. La hausse du goodwill après acquisitions rend aussi utile un suivi du rendement du capital.
Un marché porteur peut attirer beaucoup de capital
L’électrification et le numérique créent des besoins durables. Ils peuvent aussi attirer de nouveaux concurrents, encourager des extensions de capacité et renchérir les acquisitions. La présence sur un marché en croissance ne dispense donc pas d’examiner les prix et le retour sur investissement.
Dans les activités liées au bâtiment, le ralentissement de la construction peut peser sur les volumes avant que les coûts ne s’ajustent. La gestion des stocks et la maîtrise des dépenses deviennent alors importantes. La lecture de long terme consiste à suivre la résistance des marges pendant ces phases, tout en vérifiant que les efforts de recherche, de distribution et de qualité continuent de soutenir la position commerciale.
Les présentations investisseurs de Legrand
Commence par les documents de stratégie pour comprendre l’usage prévu du capital. Les résultats servent ensuite à vérifier l’exécution. Les liens ouvrent la présentation dans notre bibliothèque, avec accès au PDF de l’émetteur.
Peut-on détenir Legrand dans un PEA ?
L’action ordinaire Legrand est éligible au PEA, sous réserve de sa disponibilité chez ton intermédiaire. Vérifie le code ISIN FR0010307819 : une action, un produit dérivé et un certificat portant un nom voisin ne sont pas le même instrument.
Un dividende encaissé dans le PEA reste dans sa poche espèces tant que tu ne le réinvestis pas. La courbe présente des montants bruts par action, sans simuler les achats successifs de titres ni additionner le coupon à une performance boursière.