 Le média de l’investissement
LVMH : comment l’entreprise gagne-t-elle de l’argent ?
LVMH réunit la mode et la maroquinerie, les vins et spiritueux, les parfums, les montres et la distribution sélective. Cette diversité ne donne pas le même poids à tous les métiers. La mode et la maroquinerie concentrent une part décisive de la rentabilité. Une bonne performance de Sephora ne compense donc pas mécaniquement un ralentissement des grandes maisons.
Le groupe vend une identité, une distribution maîtrisée et une capacité à renouveler le désir. Le prix du produit compte, mais la capacité à vendre sans promotion permanente compte davantage. Il faut distinguer les hausses de prix, les volumes et l’ouverture de nouveaux magasins pour comprendre la croissance.
Les maisons partagent un groupe, pas une clientèle parfaitement identique
LVMH associe la mode et la maroquinerie, les vins et spiritueux, la parfumerie, les montres et la joaillerie, ainsi que la distribution sélective. Ces activités ont des niveaux de marge, des besoins de stocks et des cycles différents. Le chiffre d’affaires total masque donc une répartition très inégale de la contribution aux bénéfices.
La mode et la maroquinerie jouent un rôle majeur dans la rentabilité du groupe. Les autres métiers apportent des positions commerciales, des clientèles et des relais de croissance complémentaires. La diversification des ventes ne signifie pas une diversification équivalente des profits. Pour comprendre un exercice, il faut identifier les maisons et les catégories qui soutiennent le résultat opérationnel, puis regarder comment évolue leur demande.
La distribution directe donne du contrôle et des coûts fixes
Une maison qui vend dans ses propres boutiques maîtrise mieux l’expérience, l’assortiment et le prix. Elle engage en contrepartie des loyers, des équipes, des stocks et des investissements d’aménagement. Les emplacements et la qualité du service constituent des choix de long terme, dont les coûts ne baissent pas immédiatement lorsque les ventes ralentissent.
Cette structure explique une partie de la sensibilité de la marge aux volumes. Une forte demande répartit les coûts sur davantage de ventes ; une contraction fait jouer le mécanisme inverse. Le groupe doit donc protéger l’attractivité de ses maisons tout en adaptant son réseau. Le nombre d’ouvertures ne suffit pas à juger la performance : la productivité des boutiques et la qualité des ventes comptent tout autant.
La contribution des métiers compte plus que le nombre de maisons
Les ventes consolidées associent des économies différentes. Les stocks de vins, les ateliers de maroquinerie, les boutiques de joaillerie et les hôtels n’immobilisent pas le capital de la même façon. Une comparaison des marges et des besoins d’investissement permet de comprendre leur contribution réelle.
Le poids d’un métier dans le résultat peut être très supérieur à sa part dans le chiffre d’affaires. Un ralentissement localisé peut alors peser fortement sur les comptes du groupe. L’analyse par division aide à distinguer cette concentration de la diversité des marques mises en avant dans les communications commerciales.
Le réseau de boutiques transforme une marque en relation client
L’emplacement, l’aménagement et les équipes de vente participent à l’expérience proposée. Ils représentent aussi des engagements immobiliers et des coûts fixes. Lorsque les revenus ralentissent, les dépenses ne s’ajustent pas toutes au même rythme. Le levier opérationnel fonctionne dans les deux sens.
Les achats touristiques et les changes compliquent la lecture géographique. Le lieu de vente ne correspond pas nécessairement au lieu de résidence du client. Il faut rapprocher la croissance à changes comparables, les tendances par métier et les dépenses du réseau. Une hausse des prix peut soutenir les revenus tout en masquant un recul des volumes.
L’histoire de LVMH : assembler des maisons sans effacer ce qui fait leur valeur
Le groupe est plus jeune que la plupart de ses marques
LVMH naît en 1987 du rapprochement de Moët Hennessy et de Louis Vuitton. Les maisons réunies ont une histoire propre, souvent bien antérieure à celle de leur société mère. Le groupe actuel ne doit donc pas être confondu avec l’atelier ou la maison fondée au XIXe siècle : il organise la détention et le développement d’actifs dont les origines sont différentes.
Cette distinction aide à comprendre le modèle. La société mère apporte des capitaux et des moyens, tandis que la valeur commerciale reste largement attachée à chaque maison. Un client achète un sac, un parfum ou une bouteille d’une marque précise. La renommée du groupe ne remplace pas celle du produit qu’il choisit.
Bernard Arnault prend la direction de l’ensemble en 1989
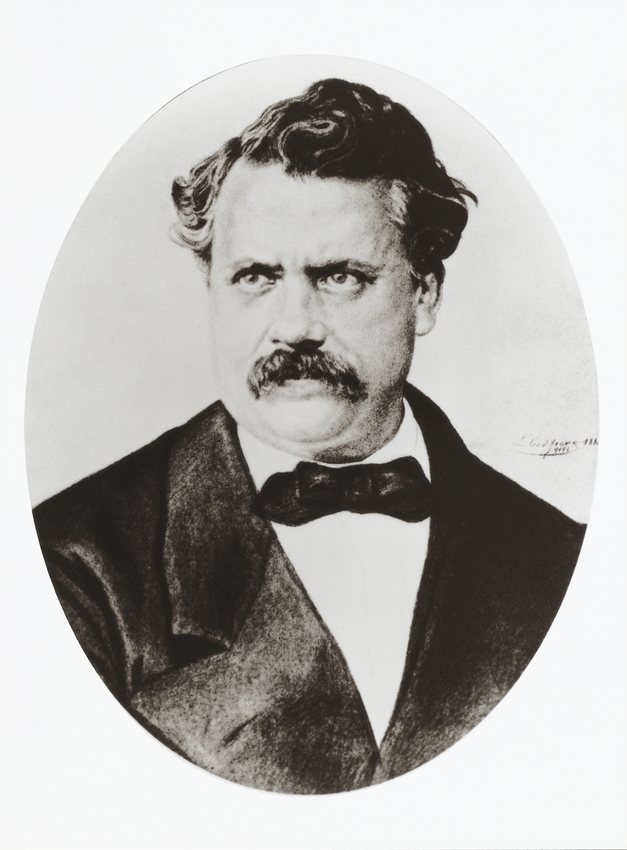
Bernard Arnault devient président de LVMH en 1989. Le développement du portefeuille prend ensuite une place centrale dans l’histoire du groupe. Les acquisitions permettent d’entrer dans de nouvelles catégories, de renforcer des métiers ou d’accompagner des maisons dont l’échelle commerciale peut encore progresser.
La taille offre des ressources en immobilier, en distribution, en recrutement et en financement. Elle crée aussi une responsabilité d’allocation du capital. Une marque reconnue peut être acquise à un prix qui laisse peu de rendement à son acheteur. Une maison moins visible peut demander plusieurs années d’investissements avant de contribuer significativement aux résultats.
Les acquisitions étendent la variété des métiers
Loewe et Celine rejoignent le groupe en 1996. Rimowa est intégré en 2016, Belmond en 2019 et Tiffany en 2021. Ces opérations ne correspondent pas à une seule recette industrielle. Les coûts et les cycles d’une maison de joaillerie diffèrent de ceux d’un hôtel, d’une marque de bagages ou d’un producteur de vins et spiritueux.
La diversité du portefeuille peut répartir les débouchés, mais elle ne rend pas chaque activité également importante dans les bénéfices. Les métiers les plus rentables peuvent financer une part substantielle des investissements des autres. Pour l’investisseur, le nombre de maisons constitue un point de départ descriptif, pas une mesure suffisante de diversification économique.
Le patrimoine doit continuer à produire une demande contemporaine
Une histoire ancienne fournit des références, des techniques et des signes distinctifs. Elle ne garantit pas que la génération suivante de clients voudra acheter les mêmes produits. Le travail de création et de distribution consiste à faire vivre cette histoire sans réduire la maison à une répétition de ses archives.
L’expansion comporte ainsi une tension permanente. Ouvrir de nouveaux magasins et vendre davantage peut accroître les bénéfices. Une diffusion trop large ou un mauvais positionnement peut affaiblir la désirabilité. La réussite n’est pas de maximiser chaque année les volumes de toutes les marques, mais de développer des revenus dont la qualité peut durer.
LVMH illustre enfin la différence entre puissance commerciale et rendement pour l’actionnaire. La force d’une maison peut se retrouver dans ses prix, ses marges et ses flux. Le rendement boursier dépend en plus du prix de l’action et du capital réinvesti. Un patrimoine prestigieux n’efface ni le cycle de consommation ni le coût d’une acquisition.
| Date | Étape | Élargissement du portefeuille |
|---|---|---|
| 1987 | Création de LVMH | Rapprochement de Moët Hennessy et Louis Vuitton |
| 1989 | Bernard Arnault prend la présidence | Nouvelle phase de construction du groupe |
| 1996 | Loewe et Celine | Renforcement dans la mode et la maroquinerie |
| 2016 | Rimowa | Développement dans les bagages |
| 2019 | Belmond | Extension dans l’hôtellerie et les voyages |
| 2021 | Tiffany | Changement d’échelle dans la joaillerie |
Source historique : l’histoire de LVMH.
Les résultats de LVMH : revenus, bénéfices et rentabilité
Après le sommet de 2023, les comptes montrent un tassement des ventes et des bénéfices. La baisse du résultat opérationnel est plus forte que celle du chiffre d’affaires : les boutiques, les équipes et la communication ne se réduisent pas à la vitesse de la demande. La marge renseigne ici sur la résistance du modèle, au-delà du prestige des marques.
Résultat net, part du groupe, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Comptes annuels ↗ · Archives ↗
Résultat net part du groupe publié, distinct du résultat net total et du résultat récurrent. Les acquisitions, dont Tiffany consolidé en 2021, modifient le périmètre du groupe sur la décennie.
Voir les comptes et télécharger les données
| Exercice | Chiffre d’affaires | Résultat net, part du groupe | Résultat opérationnel courant |
|---|---|---|---|
| 2016 | 37 600,0 | 3 981,0 | Non renseigné |
| 2017 | 42 636,0 | 5 129,0 | Non renseigné |
| 2018 | 46 826,0 | 6 354,0 | Non renseigné |
| 2019 | 53 670,0 | 7 171,0 | Non renseigné |
| 2020 | 44 651,0 | 4 702,0 | Non renseigné |
| 2021 | 64 215,0 | 12 036,0 | 17 151,0 |
| 2022 | 79 184,0 | 14 084,0 | 21 055,0 |
| 2023 | 86 153,0 | 15 174,0 | 22 802,0 |
| 2024 | 84 683,0 | 12 550,0 | 19 571,0 |
| 2025 | 80 807,0 | 10 878,0 | 17 755,0 |
La décennie montre la croissance, la crise puis la normalisation
Le chiffre d’affaires passe de 37,6 milliards d’euros en 2016 à 80,81 milliards en 2025. La période inclut l’arrêt brutal de certains commerces et du tourisme en 2020, puis une reprise très forte et l’intégration de Tiffany en 2021. Ce parcours ne forme pas une croissance régulière à prolonger automatiquement dans le futur.
Le bénéfice net part du groupe atteint 15,17 milliards d’euros en 2023, avant de revenir à 10,88 milliards en 2025. La notoriété des maisons ne supprime pas le cycle de la demande. Pour apprécier cette évolution, il faut regarder les ventes comparables, les devises, la marge opérationnelle et le cash. Les acquisitions et les variations de périmètre expliquent aussi une partie de la différence de taille entre le début et la fin de la décennie.
Ce que montre le dernier exercice de la série
En 2025, l’indicateur « Chiffre d’affaires » ressort à 80 807 M€, contre 84 683 M€ en 2024. Cela représente une variation arithmétique de -4,6 %, calculée sur les montants publiés. Ce calcul ne mesure pas une croissance organique : il conserve les périmètres, les devises de présentation et les conventions des comptes utilisés.
L’indicateur « Résultat net, part du groupe » s’établit à 10 878 M€, après 12 550 M€ un an auparavant. Les deux lignes ne doivent pas être prolongées au même rythme par défaut. Les coûts, le financement, les impôts et les opérations exceptionnelles peuvent modifier leur relation. Pour apprécier la capacité à distribuer, complète cette comparaison par les flux de trésorerie et les besoins du bilan.
La série signale des ruptures avant 2021. Les comparaisons qui traversent ces repères ne décrivent pas un périmètre constant. Les notes du graphique permettent de replacer chaque exercice dans son contexte avant de comparer les niveaux.
LVMH : la stratégie et l’allocation du capital
Pour lire la stratégie de LVMH, pars des maisons : qualité de l’offre, investissements de production, réseau de boutiques et discipline de distribution. Une acquisition peut enrichir le portefeuille sans améliorer immédiatement le bénéfice par action. L’allocation du capital doit se lire à travers les investissements, les stocks, les acquisitions et les distributions, pas seulement le nombre de marques détenues.
Une marque se transmet, mais sa désirabilité doit être entretenue
Le groupe possède des maisons dont l’histoire constitue un actif commercial. Cette histoire ne dispense pas de renouveler les produits, de former les équipes et de maintenir la qualité. La clientèle peut évoluer dans ses goûts et ses usages ; préserver une identité reconnaissable tout en restant pertinent exige des investissements et des choix créatifs.
La gestion de long terme se lit donc dans les dépenses engagées pour les ateliers, les savoir-faire et la distribution, autant que dans les objectifs financiers. Réduire trop fortement ces efforts peut améliorer une marge à court terme tout en fragilisant l’offre future. À l’inverse, investir sans discipline ne crée pas automatiquement de la valeur. Les ventes et la rentabilité obtenues doivent finir par justifier les capitaux mobilisés.
Dividende de LVMH : historique et calendrier
La stabilité récente du dividende ne signifie pas que le bénéfice est stable. Il faut rapprocher la somme distribuée du cash disponible après investissement. Les acomptes appartiennent à un exercice précis : additionner tous les versements d’une année civile peut fausser la comparaison.
Dividende brut total au titre de l’exercice, acompte et solde cumulés. Hors fiscalité.
Distribution brute par action, exercices 2021 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Source : Historique officiel et décisions de distribution ↗ · Source historique complémentaire ↗.
Montants par année et téléchargement
| Exercice | Montant brut par action |
|---|---|
| 2021 | 10,00 € |
| 2022 | 12,00 € |
| 2023 | 13,00 € |
| 2024 | 13,00 € |
| 2025 | 13,00 € |
Calendrier des versements de LVMH
Le total de 13 € au titre de 2025 inclut 5,50 € payés le 4 décembre 2025 et 7,50 € payés le 30 avril 2026. L’acompte annoncé de décembre 2026 appartient à l’exercice suivant.
| Versement | Détachement | Mise en paiement | Montant brut | Statut |
|---|---|---|---|---|
| Solde au titre de 2025 | 28 avril 2026 | 30 avril 2026 | 7,50 € | Échéance passée |
| Acompte au titre de 2026 | Non renseigné | 3 décembre 2026 | 5,50 € | Calendrier annoncé |
Calendrier : Source officielle ↗. Les dates 2027 non annoncées ne sont pas extrapolées.
Le montant reçu ne résume pas le retour à l’actionnaire
Le dividende constitue une partie de la rémunération du détenteur de l’action. La progression du bénéfice par action et l’utilisation des sommes conservées par le groupe comptent également. Un euro réinvesti peut servir à développer une maison, acquérir une marque ou renforcer un réseau ; son intérêt dépend du rendement économique obtenu.
La lecture de la distribution doit donc être rapprochée du cash après investissements et des besoins du portefeuille. Certains stocks, notamment dans les vins et spiritueux, immobilisent du capital sur une longue période. Le bénéfice comptable et l’argent immédiatement distribuable ne suivent pas exactement le même calendrier. Une analyse sur plusieurs exercices permet de mieux apprécier cet écart qu’un simple ratio de rendement calculé à une date donnée.
Comment apprécier la valorisation de LVMH ?
L’analyse doit combiner la rentabilité des grandes divisions, le cycle de demande et les ressources nécessaires pour entretenir les maisons. Une année exceptionnellement favorable ne doit pas être assimilée sans examen à une capacité bénéficiaire permanente. Les variations des devises et les changements de périmètre doivent être isolés autant que possible.
La valeur d’un ensemble de marques peut être approchée par métier, mais l’addition doit intégrer les coûts centraux, la dette et les investissements. Le bénéfice et le cash par action restent des repères utiles pour juger les acquisitions. La réputation des maisons ne dispense pas d’une discipline sur le prix payé pour les posséder.
Les risques à suivre pour l’action LVMH
La clientèle chinoise, le tourisme international et le dollar influencent les ventes en euros. Le risque commercial est aussi interne : une maison peut perdre de sa pertinence créative. Une marque prestigieuse n’est pas un actif immobile. La comparaison avec Hermès ou Kering doit tenir compte du poids des métiers, des marges et du contrôle familial, avant de comparer les multiples de bénéfice.
Le luxe reste exposé au pouvoir d’achat et aux devises
Les clients fortunés et les acheteurs occasionnels ne réagissent pas de la même manière à un ralentissement économique. Le tourisme déplace les achats entre pays, tandis que les écarts de prix et les devises modifient l’attrait des destinations. Une baisse des ventes dans une région ne décrit donc pas toujours la demande finale de ses résidents.
Le risque propre aux maisons s’ajoute à ces mouvements : une collection peut moins séduire, un réseau perdre en productivité ou un investissement mettre plus longtemps à produire ses effets. Pour un actionnaire patient, la bonne question est de savoir si les avantages commerciaux se renforcent et si le prix payé pour l’action laisse une place raisonnable à ces aléas.
Les présentations investisseurs de LVMH
Commence par les documents de stratégie pour comprendre l’usage prévu du capital. Les résultats servent ensuite à vérifier l’exécution. Les liens ouvrent la présentation dans notre bibliothèque, avec accès au PDF de l’émetteur.
Peut-on détenir LVMH dans un PEA ?
L’action ordinaire LVMH est éligible au PEA, sous réserve de sa disponibilité chez ton intermédiaire. Vérifie le code ISIN FR0000121014 : une action, un produit dérivé et un certificat portant un nom voisin ne sont pas le même instrument.
Un dividende encaissé dans le PEA reste dans sa poche espèces tant que tu ne le réinvestis pas. La courbe présente des montants bruts par action, sans simuler les achats successifs de titres ni additionner le coupon à une performance boursière.