 Le média de l’investissement
Michelin : comment l’entreprise gagne-t-elle de l’argent ?
Le remplacement d’un pneu n’a pas le même rythme que la première monte d’un véhicule neuf. Les marchés des voitures, des poids lourds, des mines et de l’agriculture ne sont pas synchronisés. Il faut séparer ces débouchés pour lire la demande.
La marque et les performances techniques soutiennent le positionnement premium. Elles ne suppriment ni la concurrence par les prix ni le coût d’un outil industriel sous-utilisé. Les activités de composites polymères élargissent le portefeuille, avec une économie à examiner distinctement des pneus.
Le remplacement change la lecture du cycle automobile
Michelin fournit les constructeurs pour équiper les véhicules neufs et les conducteurs ou les flottes pour remplacer des pneumatiques usés. Les deux marchés ne suivent pas toujours le même rythme. Une baisse des immatriculations pèse directement sur la première monte, tandis que le remplacement dépend aussi des kilomètres parcourus, de l’usure et des arbitrages de budget. Il faut donc séparer les débouchés avant d’assimiler Michelin au seul cycle des ventes automobiles.
Les pneus pour voitures, poids lourds et activités spécialisées présentent également des économies différentes. Un pneu destiné à une exploitation minière répond à d’autres contraintes qu’un produit pour voiture particulière. La fiabilité, la durée de vie et la productivité du client peuvent compter davantage que le prix d’achat isolé. Cet avantage se vérifie dans les marges et la fidélité des clients ; il ne protège pas toutes les gammes contre la concurrence à bas prix.
La première monte et le remplacement ne suivent pas le même calendrier
La première monte dépend des programmes des constructeurs et de la production de véhicules neufs. Le remplacement répond à l’usure du parc existant, au kilométrage et aux décisions des propriétaires. La répartition entre ces débouchés aide à comprendre les volumes et la capacité à défendre les prix.
Les flottes professionnelles peuvent comparer le coût du pneu à sa durée de vie, à sa consommation et aux immobilisations évitées. Une performance technique peut justifier un prix supérieur si le gain est réel. Ce raisonnement est plus exigeant qu’une simple affirmation de marque : les clients doivent pouvoir constater l’avantage dans leurs coûts d’exploitation.
Le mix peut soutenir les ventes alors que les volumes reculent
Une variation du chiffre d’affaires peut combiner prix, volumes, devises et répartition des produits. Le développement des applications spécialisées ou d’équipements plus grands peut modifier le revenu moyen. Il faut isoler ces composantes pour comprendre si les usines tournent davantage ou si chaque unité vendue rapporte plus.
Les matières premières, l’énergie et les coûts de transformation influencent ensuite la marge. La capacité à répercuter un surcoût n’est ni instantanée ni uniforme selon les marchés. Le besoin en fonds de roulement et les investissements industriels complètent la lecture du résultat opérationnel.
L’histoire de Michelin : faire rouler davantage pour vendre un produit plus durable
Les frères Michelin reprennent l’activité familiale en 1889
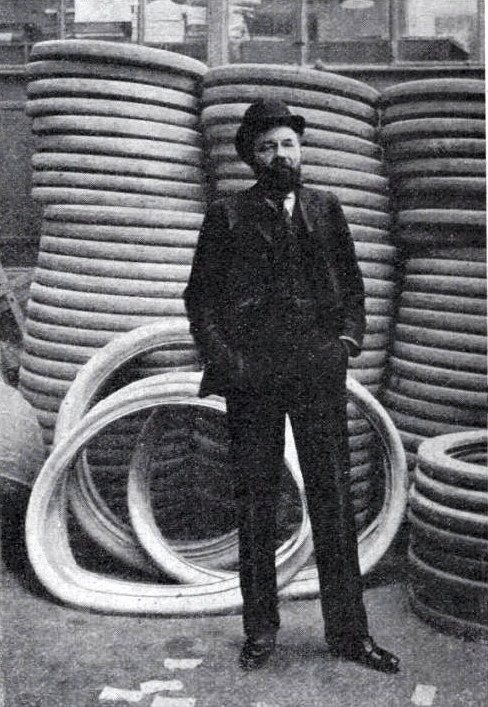
André et Édouard Michelin reprennent l’entreprise familiale à Clermont-Ferrand en 1889. Le développement du pneumatique démontable pour bicyclette, en 1891, répond à une difficulté d’usage : réparer et remplacer un pneu plus facilement. Le progrès technique n’est pas seulement une amélioration de matière ; il réduit une contrainte pour le client.
Cette logique accompagne ensuite l’automobile. Un pneumatique doit convaincre par son coût d’usage, sa fiabilité et ses performances dans des conditions réelles. La marque peut faire connaître ces qualités, mais elles doivent être confirmées sur la route. Le prix à l’achat n’est qu’une partie de l’économie d’un équipement qui influence la consommation, la sécurité et l’immobilisation d’un véhicule.
Le Guide de 1900 accompagne le développement de la mobilité
Le premier Guide Michelin est publié en 1900. Il aide les automobilistes à se déplacer dans un environnement où les services et les repères restent à organiser. Pour un fabricant de pneus, encourager le voyage a une logique commerciale : davantage de déplacements accroît l’usage des véhicules et le besoin de leurs équipements.
L’initiative montre une manière d’élargir le marché plutôt que de se battre uniquement pour sa part immédiate. La cartographie et l’information touristique peuvent rendre l’automobile plus utile. Cette relation entre service rendu et demande de produits ne signifie pas que toutes les activités de marque ont la même contribution aux bénéfices du groupe.
Le pneu radial change la base technologique en 1946
Michelin développe le pneu radial en 1946. La technologie devient une étape importante de l’histoire du pneumatique. Elle illustre le temps long de la recherche industrielle : un avantage doit être conçu, fabriqué de manière régulière, adopté par le client et décliné pour plusieurs usages.
L’innovation peut améliorer les performances et la durée d’utilisation. Elle demande aussi des équipements, des compétences et parfois une transformation des capacités de production. Les dépenses engagées aujourd’hui visent des revenus futurs dont le montant reste incertain. Une avance technique n’a de valeur pour l’actionnaire que si elle produit une rémunération suffisante après ces coûts.
La diversité des usages transforme la lecture du cycle
Le pneumatique d’une voiture particulière ne présente pas la même économie que celui d’un poids lourd, d’un engin minier ou d’un avion. Les besoins de disponibilité, les conditions d’utilisation et les conséquences d’un incident diffèrent. La capacité à répondre à des applications exigeantes peut soutenir un positionnement de prix, tout en demandant des compétences particulières.
Le remplacement introduit un autre rythme que la première monte. Une baisse des immatriculations ne se traduit pas mécaniquement par une baisse identique de tous les besoins de pneus. Les véhicules déjà en circulation continuent à rouler, avec une intensité qui dépend elle-même de l’activité économique.
L’histoire de Michelin explique donc un modèle plus complexe qu’un simple pari sur les ventes d’automobiles. La qualité du produit et la diversité des marchés doivent être rapprochées de l’utilisation des usines, des matières premières et du capital engagé. La réputation ne protège pas une capacité industrielle mal adaptée à la demande.
| Date | Étape | Conséquence industrielle ou commerciale |
|---|---|---|
| 1889 | Reprise par André et Édouard Michelin | Point de départ du développement du groupe |
| 1891 | Pneu démontable pour bicyclette | Amélioration de l’usage et de la réparation |
| 1900 | Premier Guide Michelin | Accompagnement de la mobilité automobile |
| 1946 | Développement du pneu radial | Nouvelle étape technologique |
| Au fil du développement | Diversification des applications | Exposition à plusieurs usages et cycles |
Sources historiques : l’histoire de Michelin, l’innovation chez Michelin et repères historiques de L’Aventure Michelin.
Les résultats de Michelin : revenus, bénéfices et rentabilité
Les montants sont exprimés en millions d’euros et le bénéfice correspond au résultat net consolidé. La baisse des volumes et les devises ont pesé sur 2025, malgré le travail sur le mix. Un prix moyen plus élevé peut amortir une baisse des volumes sans la neutraliser. La marge des segments et les flux de trésorerie complètent la lecture du bénéfice.
Résultat net consolidé publié, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Comptes annuels ↗ · Archives ↗
Montants en millions d’euros. Résultat net consolidé, distinct de la seule part des actionnaires. Les changements de périmètre et IFRS 16 influencent les comparaisons historiques.
Voir les comptes et télécharger les données
| Exercice | Chiffre d’affaires publié | Résultat net consolidé publié |
|---|---|---|
| 2016 | 20 907,0 | 1 667,0 |
| 2017 | 21 960,0 | 1 693,0 |
| 2018 | 22 028,0 | 1 660,0 |
| 2019 | 24 135,0 | 1 730,0 |
| 2020 | 20 469,0 | 625,0 |
| 2021 | 23 795,0 | 1 845,0 |
| 2022 | 28 590,0 | 2 009,0 |
| 2023 | 28 343,0 | 1 983,0 |
| 2024 | 27 193,0 | 1 890,0 |
| 2025 | 25 992,0 | 1 664,0 |
Les prix peuvent soutenir les ventes pendant que les volumes baissent
Le chiffre d’affaires est passé de 20,9 milliards d’euros en 2016 à 26,0 milliards en 2025, avec un recul marqué pendant la crise sanitaire puis un rebond. Cette trajectoire inclut des acquisitions et des variations importantes de prix et de devises. Le chiffre d’affaires seul ne mesure donc pas le nombre de pneus vendus. Une inflation des matières premières répercutée dans les tarifs peut relever les ventes sans accroître autant le profit.
Pour lire chaque exercice, décompose les volumes, les prix, le mix et les changes. Une amélioration du mix signifie que les ventes se déplacent vers des produits, des clients ou des géographies différents ; elle ne correspond pas nécessairement à une augmentation générale des tarifs. Le résultat net retenu ici est le résultat consolidé publié. Il diffère légèrement de la seule part attribuable aux actionnaires, ce qui évite de mélanger deux définitions dans l’historique.
Le stock peut déplacer fortement le cash d’un exercice à l’autre
Les matières premières, les produits en cours et les pneus finis immobilisent des ressources. Quand leur valeur augmente, le besoin de financement peut croître même si les volumes restent modérés. Une baisse des stocks libère ensuite du cash. Il faut donc distinguer l’amélioration durable de la rentabilité et la récupération ponctuelle du besoin en fonds de roulement. Une année de forte génération de trésorerie ne constitue pas automatiquement une nouvelle vitesse de croisière.
Le suivi utile associe le cash opérationnel, les investissements industriels et les variations de stocks. Les définitions de flux structurels employées par le groupe apportent un éclairage complémentaire, avec leurs retraitements propres. Conserve cependant une lecture des flux réellement encaissés et décaissés. Les achats d’entreprises et les distributions arrivent ensuite dans l’allocation du capital. La discipline sur les usines et les capacités de production reste essentielle lorsque la demande se retourne.
Ce que montre le dernier exercice de la série
En 2025, l’indicateur « Chiffre d’affaires publié » ressort à 25 992 M€, contre 27 193 M€ en 2024. Cela représente une variation arithmétique de -4,4 %, calculée sur les montants publiés. Ce calcul ne mesure pas une croissance organique : il conserve les périmètres, les devises de présentation et les conventions des comptes utilisés.
L’indicateur « Résultat net consolidé publié » s’établit à 1 664 M€, après 1 890 M€ un an auparavant. Les deux lignes ne doivent pas être prolongées au même rythme par défaut. Les coûts, le financement, les impôts et les opérations exceptionnelles peuvent modifier leur relation. Pour apprécier la capacité à distribuer, complète cette comparaison par les flux de trésorerie et les besoins du bilan.
Michelin : la stratégie et l’allocation du capital
Le plan Michelin in Motion vise un développement au-delà du seul volume de pneus. Observe les gains de parts de marché dans les catégories ciblées, les adaptations de capacités et le rendement des nouvelles activités. L’objectif de croissance doit être rapproché de l’intensité d’investissement et de la trésorerie générée après transformation industrielle.
La montée en gamme doit rémunérer les capacités industrielles
La stratégie de valeur repose notamment sur des produits dont les performances justifient un prix supérieur : sécurité, longévité, résistance ou efficacité d’usage. Pour une flotte professionnelle, le coût pertinent ne se limite pas à la facture du pneu. L’arrêt d’un véhicule et la fréquence de remplacement peuvent peser dans la décision. La qualité technique devient un avantage financier lorsqu’elle soutient les prix et le rendement des capitaux investis.
Le développement des matériaux composites et des services élargit les débouchés au-delà du pneumatique. Il faut apprécier ces activités par leur contribution réelle, les capitaux engagés et les risques d’intégration. Une nouvelle activité peut progresser rapidement tout en restant petite à l’échelle du groupe. Regarde aussi les marges des métiers historiques : leur rentabilité finance une partie de la diversification. La transformation du portefeuille n’exonère pas du travail quotidien sur les volumes, la qualité et les coûts industriels.
Dividende de Michelin : historique et calendrier
Le graphique utilise le nominal de l’action après la division par quatre de 2022. Le maintien d’un dividende alors que le bénéfice baisse augmente mécaniquement son poids dans les résultats. La couverture par les flux et les besoins industriels restent les bons points de contrôle.
Dividende brut par action au titre de l’exercice indiqué, hors majoration de fidélité et hors fiscalité.
Distribution brute par action, exercices 2024 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Source : Historique officiel et décisions de distribution ↗.
Montants par année et téléchargement
| Exercice | Montant brut par action |
|---|---|
| 2024 | 1,38 € |
| 2025 | 1,38 € |
Calendrier des versements de Michelin
Les dates futures non annoncées ne sont pas extrapolées à partir du calendrier de l’année précédente.
| Versement | Détachement | Mise en paiement | Montant brut | Statut |
|---|---|---|---|---|
| Versement au titre de 2025 | Non renseigné | 28 mai 2026 | 1,38 € | Échéance passée |
Calendrier : Source officielle ↗. Les dates 2027 non annoncées ne sont pas extrapolées.
Comparer les coupons après la division du nombre de titres
La lecture d’un historique par action suppose de tenir compte des opérations sur le capital. Michelin a divisé la valeur nominale de son action en 2022, avec quatre titres pour un ancien. Comparer directement un ancien coupon non ajusté à un coupon récent donnerait une fausse impression de baisse. Pour suivre l’effort de distribution, utilise des données par action sur une base homogène et regarde aussi le montant total versé.
Le taux de distribution doit ensuite être rapproché des flux disponibles et des investissements. Dans une industrie cyclique, le bénéfice peut reculer fortement tandis que certaines dépenses de modernisation restent nécessaires. Un coupon maintenu consomme alors une part plus importante des ressources. Les rachats de titres ajoutent un autre emploi du capital : vérifie leur ampleur effective et l’évolution du nombre d’actions, avec le niveau de dette après opérations et la capacité à financer les prochains projets.
Comment apprécier la valorisation de Michelin ?
Le bénéfice d’un industriel cyclique doit être replacé dans son environnement de volumes, de prix et de coûts. Un multiple faible pendant une année de marges favorables ne constitue pas automatiquement un prix bas sur un résultat normalisé. Une période difficile peut, à l’inverse, masquer des avantages durables dans les applications les plus exigeantes.
Le cash après investissements, la dette et le rendement des capitaux engagés permettent de tester la solidité du modèle. Les dépenses de transformation industrielle doivent être prises en compte avant de juger le dividende. La qualité de la marque devient une qualité boursière seulement lorsqu’elle est achetée à un prix compatible avec les ressources qu’elle peut produire.
Les risques à suivre pour l’action Michelin
Les matières premières, l’énergie et la concurrence asiatique influencent les marges. Une baisse des marchés de première monte peut peser sur les usines avant de toucher le remplacement. Les fermetures et restructurations ont un coût social et financier. Les ambitions dans les polymères appellent aussi une vigilance sur les acquisitions et leur intégration.
La défense des marges se mesure par marché et par produit
Une hausse des tarifs peut compenser les coûts avec un décalage, selon les contrats et les marchés. Certains prix sont indexés, d’autres doivent être renégociés dans un environnement concurrentiel. La marge consolidée ne dit donc pas si tous les métiers conservent leur pouvoir de fixation des prix. Suis les marges par activité et les volumes en parallèle pour repérer une progression obtenue au prix d’un retrait commercial important.
Les conditions de production comptent aussi : utilisation des usines, coûts de restructuration, énergie et disponibilité des matières. Une adaptation de capacité peut améliorer l’économie future tout en pesant sur le résultat et le cash immédiats. Enfin, observe la distribution et les stocks chez les intermédiaires. Un mouvement de déstockage peut amplifier temporairement la baisse des commandes, mais une faiblesse persistante après sa fin réclame une autre explication. La rentabilité du capital permet de relier ces décisions industrielles à l’intérêt de l’actionnaire.
Les présentations investisseurs de Michelin
Commence par les documents de stratégie pour comprendre l’usage prévu du capital. Les résultats servent ensuite à vérifier l’exécution. Les liens ouvrent la présentation dans notre bibliothèque, avec accès au PDF de l’émetteur.
Peut-on détenir Michelin dans un PEA ?
L’action ordinaire Michelin est éligible au PEA, sous réserve de sa disponibilité chez ton intermédiaire. Vérifie le code ISIN FR001400AJ45 : une action, un produit dérivé et un certificat portant un nom voisin ne sont pas le même instrument.
Un dividende encaissé dans le PEA reste dans sa poche espèces tant que tu ne le réinvestis pas. La courbe présente des montants bruts par action, sans simuler les achats successifs de titres ni additionner le coupon à une performance boursière.