 Le média de l’investissement
Orange : comment l’entreprise gagne-t-elle de l’argent ?
Les revenus associent particuliers, entreprises, services de gros et activités en Afrique et au Moyen-Orient. Une base d’abonnés récurrente ne rend pas les revenus immobiles. Les prix, la concurrence et les changements technologiques modifient leur qualité.
Le réseau constitue une barrière à l’entrée et une obligation d’investissement. La fibre remplace le cuivre, tandis que les usages mobiles continuent d’augmenter. Le suivi de l’EBITDAaL, des investissements et des flux doit se faire ensemble : un bénéfice avant certains coûts ne décrit pas ce qui peut être distribué.
Le réseau coûte avant que l’abonnement ne rapporte
Orange vend des services de communication à des particuliers, des entreprises et d’autres opérateurs. La récurrence des abonnements apporte de la visibilité, mais elle repose sur des réseaux à construire et à entretenir. Les fréquences, la fibre, les équipements mobiles, les systèmes informatiques et la relation client mobilisent des dépenses importantes.
Cette structure crée un décalage entre la marge comptable et le cash disponible. Un réseau peut nécessiter un pic d’investissements sans que son coût apparaisse immédiatement en totalité dans le résultat. Le nombre de clients ne suffit donc pas à apprécier la rentabilité. Il faut également regarder le revenu moyen, les coûts commerciaux, les investissements et la capacité à conserver les abonnés.
Afrique et Moyen-Orient apportent une dynamique différente de l’Europe
Les marchés européens disposent généralement de taux d’équipement élevés, avec une concurrence importante entre opérateurs. Une partie de la croissance repose alors sur la valeur des offres, les services et les parts de marché. D’autres pays connaissent encore une progression des usages et de l’accès aux services numériques.
La présence en Afrique et au Moyen-Orient diversifie ainsi les moteurs d’activité d’Orange. Elle expose aussi aux devises, aux règles locales, au risque politique et à la capacité des clients à payer. Une croissance forte en monnaie locale peut être moins visible une fois traduite en euros. Pour comprendre la contribution de ces activités, il faut rapprocher le développement commercial de la marge et des flux réellement remontés au groupe.
La qualité de service doit trouver une rémunération
La couverture, la disponibilité et la qualité du réseau peuvent aider à fidéliser le client. Elles demandent des investissements et un entretien régulier. Le prix de l’abonnement dépend toutefois aussi des offres concurrentes et du pouvoir d’achat. La meilleure technologie ne donne pas automatiquement une liberté complète sur les tarifs.
Il faut rapprocher les indicateurs de clientèle du revenu par client et des coûts d’acquisition. Une hausse du nombre d’abonnés peut être obtenue par des promotions qui réduisent temporairement le revenu moyen. La fidélisation et la progression des usages doivent finir par contribuer à une trésorerie suffisante après les dépenses du réseau.
Les pays et les métiers ne suivent pas un cycle unique
Les marchés diffèrent par leur maturité, leurs règles, leurs devises et leurs besoins de déploiement. Une activité en forte croissance peut demander beaucoup de capitaux. Une autre, plus mature, peut dégager du cash tout en subissant une pression sur les revenus. La lecture consolidée doit donc être complétée par les informations géographiques.
Les services aux entreprises ont leurs propres contrats et coûts de transformation. La progression d’un nouvel usage numérique ne renseigne pas directement sur la marge du fournisseur. Les coûts de personnel, d’équipement et de sous-traitance doivent être examinés avec la qualité du carnet commercial et la récurrence des revenus.
L’histoire d’Orange : d’un réseau public à un opérateur confronté à la concurrence
La téléphonie se construit comme un service de réseau
Les origines françaises d’Orange passent par l’administration des télécommunications. Pendant longtemps, la valeur du système repose sur la construction et l’exploitation d’un réseau national, dans un cadre très différent du marché concurrentiel actuel. Les lignes, les centraux et les équipes constituent une infrastructure dont le déploiement demande des capitaux importants.
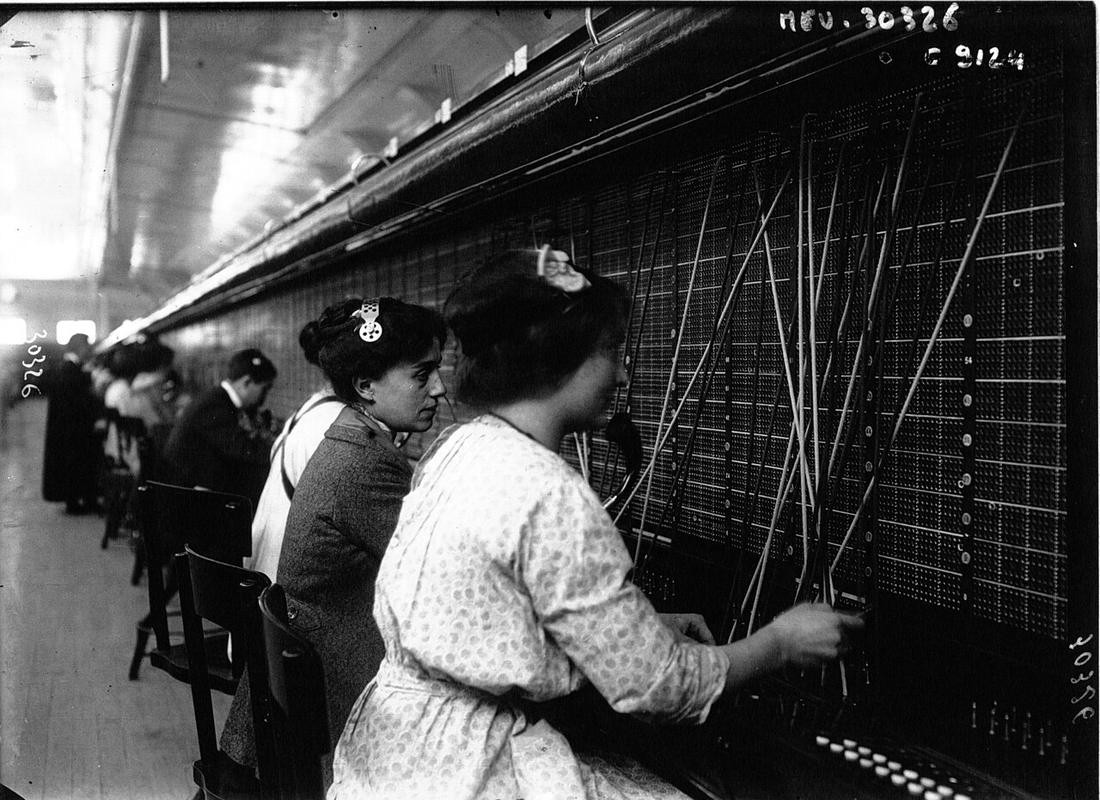
Une photographie d’opératrices du début du XXe siècle rappelle ce que le progrès technique a transformé. La mise en relation des abonnés nécessitait des tâches aujourd’hui automatisées. L’histoire des télécommunications associe une demande croissante de connexion et des technologies qui remplacent les équipements antérieurs. Le capital investi n’échappe pas à l’obsolescence simplement parce que le service reste indispensable.
France Télécom change de statut avant de changer de nom
Le nom France Télécom apparaît en 1988. L’activité devient un exploitant public autonome en 1990, puis une société anonyme en 1996. Ces étapes accompagnent un changement de cadre : l’opérateur doit financer ses investissements, gérer une entreprise et affronter une concurrence qui transforme les prix et les offres.
La qualité d’un réseau ne suffit plus à définir les revenus. Le client peut comparer des abonnements, changer d’opérateur et arbitrer entre plusieurs usages. Les dépenses commerciales et le service client prennent une place importante à côté de l’ingénierie. Une avance technique peut attirer des clients ; elle doit ensuite être convertie en revenus qui couvrent son coût.
L’acquisition de la marque britannique Orange marque un tournant
La marque Orange est lancée au Royaume-Uni en 1994. France Télécom acquiert Orange en 2000. Le nom d’origine britannique devient progressivement une identité commerciale commune à plusieurs activités du groupe. En 2013, France Télécom prend officiellement le nom Orange.
Cette succession rappelle qu’une marque actuelle peut recouvrir un réseau beaucoup plus ancien. Elle permet aussi de distinguer l’histoire juridique de l’entreprise, celle de ses infrastructures et celle de son identité commerciale. Le changement de nom ne supprime pas les obligations industrielles ni les engagements hérités des périodes précédentes.
La fibre et le mobile prolongent un cycle permanent d’investissement
Le passage à de nouvelles générations de réseaux crée de meilleurs usages, mais demande de renouveler les équipements et parfois de maintenir plusieurs systèmes en parallèle. Les dépenses peuvent précéder les revenus. La demande de données peut augmenter plus vite que le montant payé par chaque client.
Pour l’actionnaire, l’utilité sociale du réseau n’est donc pas une mesure suffisante de rentabilité. Il faut examiner les abonnements, les prix, les coûts d’exploitation et les investissements nécessaires. La concurrence et la réglementation influencent la part de valeur que l’opérateur peut conserver.
L’histoire d’Orange est celle d’un passage du service public national à un groupe de télécommunications aux marchés variés. La question financière reste la même derrière les changements de technologie : combien de cash revient au propriétaire après l’entretien et le renouvellement du réseau ? Une croissance du trafic qui ne se traduit pas dans cette ressource ne finance pas durablement davantage de dividendes.
| Date | Étape | Transformation de l’entreprise |
|---|---|---|
| 1988 | Apparition du nom France Télécom | Nouvelle identité de l’activité française |
| 1990 | Exploitant public autonome | Évolution du cadre d’exploitation |
| 1994 | Lancement d’Orange au Royaume-Uni | Origine de la marque actuelle |
| 1996 | France Télécom devient une société anonyme | Nouvelle structure juridique |
| 2000 | Acquisition d’Orange | Développement d’une marque internationale |
| 2013 | France Télécom devient Orange | Unification du nom du groupe |
Sources historiques : histoire du groupe Orange et histoire de la marque.
Les résultats d’Orange : revenus, bénéfices et rentabilité
La forte baisse du résultat net publié 2025 est liée à des charges et dépréciations qui n’ont pas le même calendrier de trésorerie. Le résultat ajusté raconte une autre trajectoire et doit rester identifié comme tel. La consolidation de MasOrange en 2026 modifie ensuite le périmètre et la dette : comparer les totaux sans retraitement serait trompeur.
Résultat net, part du groupe, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Comptes annuels ↗ · Archives ↗
2016-2017 retraités IFRS 15. Les comparatifs 2022-2025 excluent Orange Espagne des revenus consolidés après sa mise en équivalence dans MasOrange. Sa reprise de contrôle en juin 2026 change à nouveau le périmètre.
Voir les comptes et télécharger les données
| Exercice | Chiffre d’affaires | Résultat net, part du groupe | EBITDAaL |
|---|---|---|---|
| 2016 | 40 708,0 | 2 813,0 | Non renseigné |
| 2017 | 40 859,0 | 1 843,0 | Non renseigné |
| 2018 | 41 381,0 | 1 954,0 | Non renseigné |
| 2019 | 42 238,0 | 3 004,0 | Non renseigné |
| 2020 | 42 270,0 | 4 822,0 | Non renseigné |
| 2021 | 42 522,0 | 233,0 | Non renseigné |
| 2022 | 39 127,0 | 2 146,0 | Non renseigné |
| 2023 | 39 678,0 | 2 440,0 | Non renseigné |
| 2024 | 40 260,0 | 2 350,0 | 12 109,0 |
| 2025 | 40 396,0 | 538,0 | 12 470,0 |
MasOrange rend les ventes difficiles à comparer sans le périmètre
Le rapprochement des activités espagnoles avec MásMóvil conduit à une mise en équivalence de MasOrange, avant la reprise de contrôle par Orange en juin 2026. Les revenus de l’Espagne ne sont donc pas consolidés de la même manière selon les exercices. Les comparatifs retraités du graphique expliquent une partie du changement de niveau observé dans les ventes.
La série conserve aussi les variations du bénéfice net publié. Celui-ci atteint 538 millions d’euros en 2025, bien en dessous de certains exercices précédents, sans que cela corresponde à une contraction identique de l’activité opérationnelle. Les dépréciations et les opérations de portefeuille peuvent déplacer fortement le résultat net. L’EBITDAaL, le résultat publié et le cash après investissements apportent des repères complémentaires pour comprendre la situation.
Ce que montre le dernier exercice de la série
En 2025, l’indicateur « Chiffre d’affaires » ressort à 40 396 M€, contre 40 260 M€ en 2024. Cela représente une variation arithmétique de +0,3 %, calculée sur les montants publiés. Ce calcul ne mesure pas une croissance organique : il conserve les périmètres, les devises de présentation et les conventions des comptes utilisés.
L’indicateur « Résultat net, part du groupe » s’établit à 538 M€, après 2 350 M€ un an auparavant. Les deux lignes ne doivent pas être prolongées au même rythme par défaut. Les coûts, le financement, les impôts et les opérations exceptionnelles peuvent modifier leur relation. Pour apprécier la capacité à distribuer, complète cette comparaison par les flux de trésorerie et les besoins du bilan.
La série signale des ruptures avant 2022. Les comparaisons qui traversent ces repères ne décrivent pas un périmètre constant. Les notes du graphique permettent de replacer chaque exercice dans son contexte avant de comparer les niveaux.
Orange : la stratégie et l’allocation du capital
Le Capital Markets Day Trust the Future fournit le cadre stratégique. Pour le lire, distingue les projets de croissance, la simplification du groupe et les gains d’efficacité. Le développement africain, la cybersécurité et la consolidation européenne n’engagent pas le capital ni les risques de la même manière.
La fibre change la structure des investissements, pas leur nécessité
Déployer un réseau de fibre mobilise des sommes importantes avant l’arrivée de tous les clients attendus. Une fois les prises construites, l’opérateur doit encore commercialiser les offres, assurer le raccordement et maintenir le réseau. La baisse progressive d’un effort de déploiement peut améliorer le cash, mais elle ne signifie pas la disparition des investissements.
Les infrastructures peuvent aussi accueillir des clients d’autres opérateurs dans le cadre d’offres de gros. La valeur économique dépend alors de l’utilisation du réseau et des conditions tarifaires. Pour l’actionnaire, le bon indicateur n’est pas seulement le nombre de prises déployées : il faut comprendre leur taux d’usage et leur capacité à générer des revenus suffisants après les coûts de fonctionnement et de financement.
Dividende d’Orange : historique et calendrier
Le total annuel se compose habituellement d’un acompte et d’un solde. L’historique distingue aussi le supplément de 2020. L’objectif annoncé pour 2026 reste différent d’une décision définitive sur le solde : les futures dates ne sont pas fabriquées à partir de celles de 2025.
Dividende brut par action au titre de l’exercice indiqué, hors majoration de fidélité et hors fiscalité.
Distribution brute par action, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Source : Historique officiel et décisions de distribution ↗.
Montants par année et téléchargement
| Exercice | Montant brut par action |
|---|---|
| 2016 | 0,60 € |
| 2017 | 0,65 € |
| 2018 | 0,70 € |
| 2019 | 0,50 € |
| 2020 | 0,90 € |
| 2021 | 0,70 € |
| 2022 | 0,70 € |
| 2023 | 0,72 € |
| 2024 | 0,75 € |
| 2025 | 0,75 € |
Calendrier des versements de Orange
Au titre de 2025 : 0,30 € payé en décembre 2025 puis 0,45 € en juin 2026. Le dividende 2020 inclut un supplément de 0,20 €. Un acompte 2026 de 0,30 € est annoncé pour le 3 décembre 2026 ; l’objectif annuel 2026 de 0,79 € reste soumis à l’assemblée suivante.
| Versement | Détachement | Mise en paiement | Montant brut | Statut |
|---|---|---|---|---|
| Versement au titre de 2025 | Non renseigné | 15 juin 2026 | 0,45 € | Échéance passée |
| Acompte au titre de 2026 | Non renseigné | 3 décembre 2026 | 0,30 € | Calendrier annoncé |
Calendrier : Source officielle ↗. Les dates 2027 non annoncées ne sont pas extrapolées.
Le dividende se finance après les dépenses indispensables au réseau
Les télécoms attirent souvent les investisseurs à la recherche d’un revenu régulier. Cette préférence doit rester cohérente avec la réalité industrielle. Distribuer du cash suppose de financer les dépenses de réseau, les intérêts, les impôts et les autres engagements avant de décider ce qui peut revenir aux actionnaires.
Une forte marge d’EBITDAaL ne représente donc pas à elle seule une trésorerie disponible pour le dividende. Les investissements et les loyers d’infrastructures expliquent une partie de l’écart. La soutenabilité se juge sur plusieurs exercices de cash et de dette. Une distribution élevée relativement au cours peut aussi refléter les doutes du marché sur la croissance ou les besoins futurs, plutôt qu’une rémunération sans contrepartie.
Comment apprécier la valorisation d’Orange ?
Le rendement du dividende peut attirer l’attention, mais le cash après investissements et les engagements financiers déterminent sa solidité. Le résultat net comporte des amortissements importants ; l’EBITDA ne déduit pas les dépenses nécessaires au renouvellement des réseaux. Aucun des deux ne remplace à lui seul l’analyse des flux.
La dette et les engagements locatifs doivent être rapprochés de la capacité récurrente à générer de la trésorerie. Une valorisation basse peut refléter des besoins d’investissement, une concurrence forte ou une faible croissance par action. La thèse de long terme devient plus convaincante lorsque les gains opérationnels restent visibles après les dépenses techniques indispensables.
Les risques à suivre pour l’action Orange
La guerre des prix peut retarder le retour sur les investissements de réseau. Les besoins de fréquences, la dette et les opérations de consolidation réduisent parfois la marge de manœuvre. L’exposition aux devises et aux pays ajoute un autre niveau de risque. La transition du cuivre doit être suivie à travers ses coûts et ses obligations concrètes.
Orange Business et la concurrence testent la capacité d’adaptation
Les besoins des entreprises évoluent avec le cloud, la cybersécurité et les nouveaux usages de communication. Les activités historiques de connectivité peuvent être mises sous pression tandis que de nouveaux services exigent des compétences et des investissements. La transformation d’un portefeuille de contrats ne se résume pas au remplacement immédiat d’un revenu par un autre.
La concurrence sur les particuliers impose parallèlement de surveiller les promotions et les départs de clients. Une baisse de prix peut recruter des abonnés sans créer suffisamment de marge. La trajectoire du groupe doit donc être appréciée à travers la qualité des revenus, la maîtrise des coûts et la génération de cash, en tenant compte des différences entre pays et entre clientèles.
Les présentations investisseurs d’Orange
Commence par les documents de stratégie pour comprendre l’usage prévu du capital. Les résultats servent ensuite à vérifier l’exécution. Les liens ouvrent la présentation dans notre bibliothèque, avec accès au PDF de l’émetteur.
Peut-on détenir Orange dans un PEA ?
L’action ordinaire Orange est éligible au PEA, sous réserve de sa disponibilité chez ton intermédiaire. Vérifie le code ISIN FR0000133308 : une action, un produit dérivé et un certificat portant un nom voisin ne sont pas le même instrument.
Un dividende encaissé dans le PEA reste dans sa poche espèces tant que tu ne le réinvestis pas. La courbe présente des montants bruts par action, sans simuler les achats successifs de titres ni additionner le coupon à une performance boursière.