 Le média de l’investissement
Publicis Groupe : comment l’entreprise gagne-t-elle de l’argent ?
Une partie des sommes facturées correspond à des coûts refacturés. Le revenu net est le bon point de départ pour suivre l’activité économique du groupe. Les métiers de données et de technologie complètent la publicité et l’accès aux audiences.
Le modèle repose sur les budgets des annonceurs, la qualité des équipes et la capacité à coordonner les expertises. Les grands contrats apportent des revenus, mais leur rentabilité dépend de l’organisation, des outils et du coût des talents. La croissance organique évite de confondre nouvelles activités et acquisitions.
Le revenu net mesure le travail réellement rémunéré
Lorsqu’un groupe publicitaire facture une campagne, une partie des sommes peut servir à payer des prestataires ou des achats refacturés au client. Ces montants gonflent la facturation sans représenter la même valeur économique que les honoraires et services propres. Le revenu net les retranche. C’est sur cette base qu’il faut rapprocher croissance et marge. Comparer directement la facturation brute d’un acteur au revenu net d’un autre conduirait à des conclusions trompeuses sur leur taille ou leur rentabilité.
Cette distinction devient encore plus utile lorsque le mix de prestations change. Un contrat comportant davantage de coûts refacturables peut faire progresser les ventes brutes sans augmenter proportionnellement les moyens rémunérés du groupe. Pour lire les résultats, commence donc par le revenu net, sa croissance organique et sa répartition géographique. La hausse des dépenses médias des clients apporte du contexte, mais elle ne correspond pas directement aux recettes conservées par Publicis.
La création, les médias et la technologie se vendent ensemble
La création imagine les messages et les expériences. Les métiers médias organisent leur diffusion et l’accès aux audiences. Les données et la technologie relient ces actions aux systèmes et aux objectifs commerciaux des annonceurs. Leur combinaison peut permettre au groupe d’accompagner une part plus importante du budget d’un même client. Elle demande toutefois de coordonner des équipes dont les compétences, les coûts et les cycles de vente diffèrent sensiblement.
Publicis Sapient et Epsilon illustrent la transformation du portefeuille vers des services technologiques et des données. La valeur de cette combinaison se vérifie dans les contrats gagnés, la fidélité des clients et la rentabilité, pas dans la simple addition de noms d’agences. Un grand contrat n’a d’intérêt que si son exécution rémunère les équipes et les outils mobilisés. Suis aussi les retards de projets technologiques, qui peuvent modifier le rythme de croissance sans affecter de la même manière les activités médias.
Le revenu net décrit mieux l’activité que les sommes achetées pour le client
Les flux facturés peuvent comprendre des achats réalisés pour le compte des annonceurs. Ils ne représentent pas tous la même valeur économique pour l’agence. Les définitions de revenu utilisées dans les comptes et dans la communication financière doivent donc être conservées d’un exercice à l’autre.
La croissance organique renseigne sur le portefeuille existant, mais la rentabilité dépend aussi de l’utilisation des équipes et du mix des missions. Une prestation technologique, une création et un contrat d’achat média ne mobilisent pas les mêmes moyens. La concentration des clients et les remises en concurrence peuvent déplacer rapidement des budgets importants.
Les talents et les données demandent des dépenses continues
Le groupe doit recruter, former et retenir des équipes capables de répondre aux besoins des annonceurs. Les coûts de personnel ne s’ajustent pas parfaitement aux variations de budget. Une bonne utilisation des compétences peut améliorer les marges ; une perte de contrats laisse parfois une structure à réorganiser.
Les outils de données et d’automatisation demandent eux aussi des investissements et une gouvernance. La performance commerciale doit être rapprochée de la conversion du résultat en trésorerie. Le rythme des encaissements, des paiements et des investissements peut créer des écarts importants d’une clôture à l’autre.
L’histoire de Publicis : chaque nouveau média redéfinit le métier de publicitaire
Marcel Bleustein crée Publicis en 1926
Marcel Bleustein fonde Publicis en 1926. La publicité se construit alors avec les supports imprimés, l’affichage et de nouveaux moyens de toucher le public. Le développement de la radio ouvre ensuite une autre forme de relation avec l’audience. Le fondateur s’engage dans ce média et lance Radio Cité en 1935.
Ce point de départ éclaire la permanence du métier derrière les changements d’outils. L’annonceur cherche à influencer une décision et veut savoir si sa dépense produit un effet. Le support, le format et la mesure évoluent. L’agence doit faire le lien entre un objectif commercial, une création et la manière de la diffuser.
La visibilité de la marque accompagne l’expansion du groupe
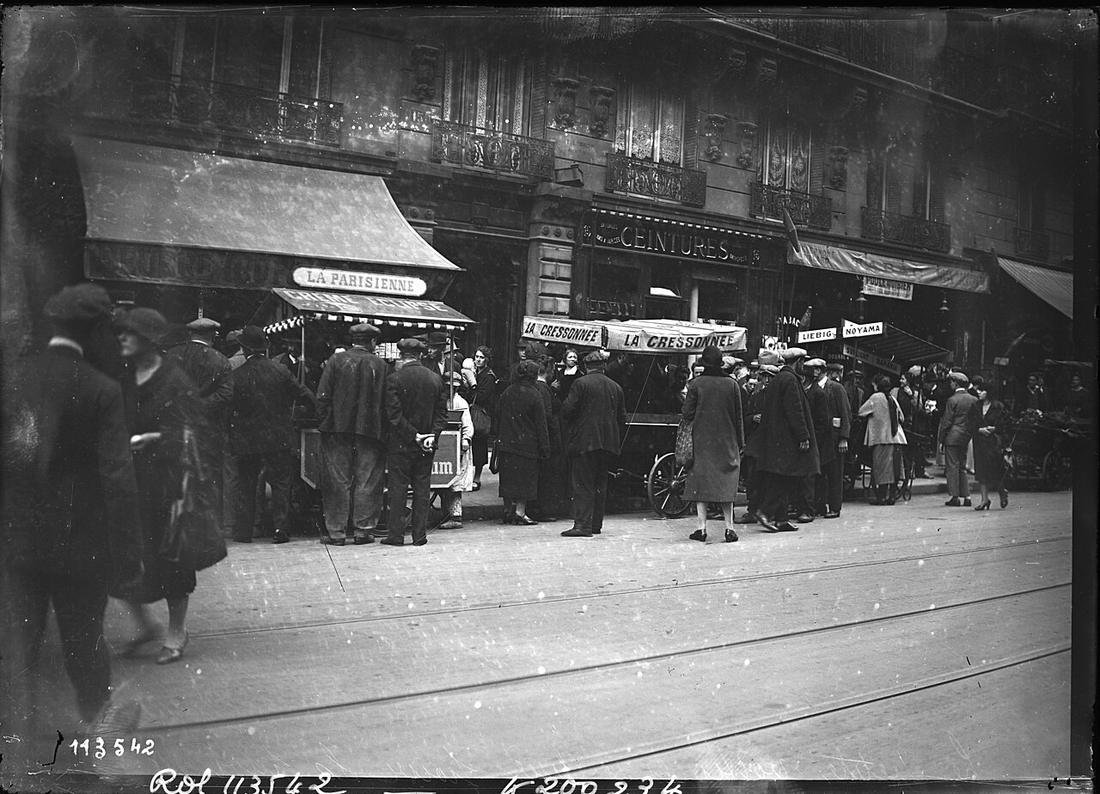
Le Drugstore des Champs-Élysées ouvre en 1958. Publicis entre en Bourse en 1970. Maurice Lévy prend la direction du groupe en 1987. L’entreprise développe progressivement une dimension internationale dans un secteur où les grands annonceurs veulent coordonner leurs campagnes sur plusieurs marchés.
La taille donne accès à des budgets et à des compétences plus variés. Elle ne supprime pas la nature humaine du métier. Les clients choisissent aussi des équipes, des personnes et une qualité de relation. Un groupe doit conserver ces talents après une acquisition, puis leur permettre de travailler ensemble sans transformer chaque projet en négociation interne.
Les acquisitions déplacent le groupe vers le numérique et la technologie
Saatchi & Saatchi rejoint Publicis en 2000, Bcom3 en 2002. Digitas en 2006 et Razorfish en 2009 renforcent le numérique. L’acquisition de Sapient en 2015 étend encore les compétences technologiques et de transformation. Le portefeuille ne se limite plus à la conception d’une campagne ou à l’achat d’espace.
Ces opérations répondent à une évolution des clients. Une publicité peut conduire vers un site, une application ou un parcours de vente dont la qualité influence le résultat final. Les données et la technologie deviennent des moyens de conception, de ciblage et de mesure. Elles demandent aussi des investissements et une vigilance sur la réglementation et la qualité des informations utilisées.
L’intégration des compétences devient un enjeu de rendement
Le modèle Power of One, mis en place en 2016, vise à rapprocher les expertises du groupe au service du client. Arthur Sadoun prend la direction en 2017. La question économique est claire : les compétences acquises peuvent-elles produire plus ensemble que dans une juxtaposition d’agences ?
Les bénéfices possibles viennent de la coordination, des ventes croisées et de la mutualisation de certains moyens. Ils doivent être confrontés aux coûts centraux et à la capacité à garder les équipes. Une organisation présentée comme intégrée n’a de valeur que si le client reçoit un meilleur service et si le groupe en retire une rentabilité suffisante.
L’histoire de Publicis montre enfin que chaque technologie peut remettre en cause des tâches facturées auparavant. L’intelligence artificielle s’inscrit dans cette continuité, avec des effets possibles sur la production et les prix. Automatiser une tâche n’en garantit pas la marge au prestataire : le client peut demander à récupérer une partie de l’économie. La capacité à fournir une expertise difficile à remplacer reste donc centrale.
| Date | Étape | Évolution du métier |
|---|---|---|
| 1926 | Création de Publicis | Construction d’une agence de publicité |
| 1935 | Radio Cité | Développement dans un nouveau média |
| 1970 | Introduction en Bourse | Nouvelle étape de développement |
| 2000-2002 | Saatchi & Saatchi et Bcom3 | Renforcement international |
| 2006-2015 | Digitas, Razorfish et Sapient | Élargissement numérique et technologique |
| 2016 | Power of One | Coordination des compétences autour du client |
Sources historiques : histoire de Publicis et document de référence 2017.
Les résultats de Publicis Groupe : revenus, bénéfices et rentabilité
Le revenu net mesure l’activité après les coûts refacturables. Le résultat net, part du groupe, peut évoluer différemment du bénéfice dit headline. Le graphique conserve le bénéfice publié pour lire ces écarts avec les comptes du groupe.
Résultat net, part du groupe, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Comptes annuels ↗ · Archives ↗
2016 : revenu avant IFRS 15. Dès 2017 : revenu net après coûts refacturables. IFRS 16 appliqué en 2018.
Voir les comptes et télécharger les données
| Exercice | Entreprise | Revenu net (2016 : ancien référentiel) | Résultat net, part du groupe |
|---|---|---|---|
| 2016 | Revenu publié avant IFRS 15 | 9 733,0 | -527,0 |
| 2017 | Revenu net retraité IFRS 15 | 9 332,0 | 862,0 |
| 2018 | Revenu net ; IFRS16 appliqué dès 2018 | 8 969,0 | 919,0 |
| 2019 | Revenu net ; IFRS16 appliqué dès 2018 | 9 800,0 | 841,0 |
| 2020 | Revenu net ; IFRS16 appliqué dès 2018 | 9 712,0 | 576,0 |
| 2021 | Revenu net ; IFRS16 appliqué dès 2018 | 10 487,0 | 1 027,0 |
| 2022 | Revenu net ; IFRS16 appliqué dès 2018 | 12 572,0 | 1 222,0 |
| 2023 | Revenu net ; IFRS16 appliqué dès 2018 | 13 099,0 | 1 312,0 |
| 2024 | Revenu net ; IFRS16 appliqué dès 2018 | 13 965,0 | 1 660,0 |
| 2025 | Revenu net ; IFRS16 appliqué dès 2018 | 14 547,0 | 1 653,0 |
2016 rappelle pourquoi il faut garder le résultat publié
La perte nette de 2016 reflète notamment d’importantes dépréciations, alors que les indicateurs de fonctionnement courant restaient positifs. Cette différence est essentielle pour comprendre la décennie : le résultat ajusté décrit une partie de la performance d’exploitation, tandis que le résultat publié enregistre également les conséquences des investissements passés. Les acquisitions peuvent soutenir la croissance pendant plusieurs années et produire ensuite des charges si les attentes initiales ne se réalisent pas.
Les changements comptables modifient aussi la comparaison historique. Le passage à IFRS 15 a changé la présentation des revenus, et IFRS 16 a affecté le traitement des locations. Les ruptures indiquées dans le tableau évitent de transformer ces changements en croissance économique fictive. La cohérence des définitions précède le calcul des taux. Pour lire les années récentes, complète le résultat publié par les explications sur les dépréciations, les frais financiers et les ajustements de compléments de prix.
Ce que montre le dernier exercice de la série
En 2025, l’indicateur « Revenu net (2016 : ancien référentiel) » ressort à 14 547 M€, contre 13 965 M€ en 2024. Cela représente une variation arithmétique de +4,2 %, calculée sur les montants publiés. Ce calcul ne mesure pas une croissance organique : il conserve les périmètres, les devises de présentation et les conventions des comptes utilisés.
L’indicateur « Résultat net, part du groupe » s’établit à 1 653 M€, après 1 660 M€ un an auparavant. Les deux lignes ne doivent pas être prolongées au même rythme par défaut. Les coûts, le financement, les impôts et les opérations exceptionnelles peuvent modifier leur relation. Pour apprécier la capacité à distribuer, complète cette comparaison par les flux de trésorerie et les besoins du bilan.
La série signale des ruptures avant 2017, 2018. Les comparaisons qui traversent ces repères ne décrivent pas un périmètre constant. Les notes du graphique permettent de replacer chaque exercice dans son contexte avant de comparer les niveaux.
Publicis Groupe : la stratégie et l’allocation du capital
La stratégie se concentre sur la combinaison des données, de la technologie et de la création, avec l’IA dans les processus de travail. Il faut chercher des preuves concrètes : gains de clients, productivité et maintien des marges. Une annonce technologique ne vaut pas démonstration d’une amélioration du bénéfice par action.
L’IA doit prouver sa valeur dans les contrats
L’intelligence artificielle peut accélérer la production de contenus, le traitement de données et certaines tâches de planification. Elle peut aussi réduire le prix que les clients acceptent de payer pour des prestations devenues plus faciles à produire. L’effet économique dépend donc de la manière de facturer, du coût des outils, de la productivité des équipes et de la valeur apportée au client. Une baisse du temps passé ne se transforme pas automatiquement en hausse de marge.
Pour apprécier la stratégie, cherche des résultats observables : nouveaux contrats, élargissement des missions, rétention des clients et efficacité opérationnelle. Les acquisitions de compétences ou de données doivent également justifier leur prix par une contribution durable. La technologie crée de la valeur lorsqu’elle améliore le service et son économie. La capacité à réunir les outils avec la création et l’exécution commerciale compte davantage qu’une multiplication d’annonces sur les capacités techniques disponibles.
Dividende de Publicis Groupe : historique et calendrier
Le coupon annuel est affiché séparément des rachats d’actions. Le free cash-flow présenté par Publicis avant variation du besoin en fonds de roulement a une définition précise : il ne faut pas le comparer sans retraitement à une mesure après BFR d’un autre groupe.
Dividende brut par action au titre de l’exercice indiqué, hors majoration de fidélité et hors fiscalité.
Distribution brute par action, exercices 2024 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Source : Historique officiel et décisions de distribution ↗.
Montants par année et téléchargement
| Exercice | Montant brut par action |
|---|---|
| 2024 | 3,60 € |
| 2025 | 3,75 € |
Calendrier des versements de Publicis Groupe
Les dates futures non annoncées ne sont pas extrapolées à partir du calendrier de l’année précédente.
| Versement | Détachement | Mise en paiement | Montant brut | Statut |
|---|---|---|---|---|
| Versement au titre de 2025 | 1 juillet 2026 | 3 juillet 2026 | 3,75 € | Échéance passée |
Calendrier : Source officielle ↗. Les dates 2027 non annoncées ne sont pas extrapolées.
Les flux publicitaires rendent le cash saisonnier
Les délais entre les encaissements clients et les paiements aux médias ou prestataires peuvent déplacer des montants importants. La trésorerie de clôture n’offre donc pas à elle seule une image de l’endettement utilisé pendant l’année. Il est utile de regarder aussi la dette nette moyenne et les variations du besoin en fonds de roulement. Le flux disponible avant variation de ce besoin, souvent mis en avant, décrit une mesure différente du cash effectivement dégagé sur la période.
Dividendes, rachats d’actions et acquisitions doivent ensuite être rapprochés de cette génération de trésorerie. Les rachats peuvent réduire le nombre de titres, mais une partie peut compenser les actions remises aux salariés ou d’autres émissions. Le bénéfice par action dépend du résultat et du nombre d’actions. Pour comprendre la distribution, regarde les titres effectivement annulés, le cash décaissé et la dette après les opérations, sans additionner mécaniquement toutes les annonces comme un gain pour l’actionnaire.
Comment apprécier la valorisation de Publicis ?
Il faut distinguer la valeur des relations clients, des compétences et des outils de la simple taille des budgets traités. Une activité peu intensive en usines peut dégager du cash, tout en dépendant de dépenses humaines et technologiques permanentes. Le bénéfice ajusté doit être rapproché du résultat publié et des coûts des acquisitions.
L’évaluation doit aussi tester le scénario d’automatisation : quelles tâches perdent de la valeur, quelles expertises restent nécessaires et quelle part des gains revient au groupe ? La croissance du bénéfice par action et les flux après investissements apportent des réponses plus utiles qu’une annonce générale sur l’IA ou le nombre de données disponibles.
Les risques à suivre pour l’action Publicis Groupe
Les budgets marketing sont ajustables et peuvent ralentir rapidement. La concentration des plateformes numériques modifie les règles de distribution publicitaire. L’IA peut améliorer l’efficacité et mettre certaines prestations sous pression. La comparaison avec d’autres agences doit donc porter sur la nature des revenus et leur rentabilité, autant que sur la croissance totale.
La relation avec l’annonceur reste la variable centrale
Les grands clients peuvent regrouper leurs budgets, organiser une compétition entre agences ou reprendre certaines tâches en interne. La perte d’un contrat important peut demander un ajustement des équipes avant que d’autres affaires ne prennent le relais. Les contraintes de protection des données et les décisions des grandes plateformes influencent aussi les prestations proposées. La qualité des données, le droit de les utiliser et la capacité à démontrer l’efficacité des campagnes deviennent des sujets économiques très concrets.
Ton suivi doit réunir la croissance organique du revenu net, la marge, le cash et le coût des acquisitions. La répartition par pays permet d’identifier si la dynamique est large ou repose sur une zone particulière. Observe également la progression des contrats existants : elle complète les annonces de nouveaux budgets gagnés. Une bonne année commerciale devient plus convaincante lorsque la rentabilité et l’encaissement suivent, sans dépendre d’ajustements toujours plus importants ou d’une hausse permanente des moyens engagés.
Les présentations investisseurs de Publicis Groupe
Commence par les documents de stratégie pour comprendre l’usage prévu du capital. Les résultats servent ensuite à vérifier l’exécution. Les liens ouvrent la présentation dans notre bibliothèque, avec accès au PDF de l’émetteur.
Peut-on détenir Publicis Groupe dans un PEA ?
L’action ordinaire Publicis Groupe est éligible au PEA, sous réserve de sa disponibilité chez ton intermédiaire. Vérifie le code ISIN FR0000130577 : une action, un produit dérivé et un certificat portant un nom voisin ne sont pas le même instrument.
Un dividende encaissé dans le PEA reste dans sa poche espèces tant que tu ne le réinvestis pas. La courbe présente des montants bruts par action, sans simuler les achats successifs de titres ni additionner le coupon à une performance boursière.