 Le média de l’investissement

Renault Group : comment l’entreprise gagne-t-elle de l’argent ?
Les marques, le renouvellement des modèles et les services de financement forment plusieurs sources de résultat. Le chiffre d’affaires automobile et les revenus de financement doivent être distingués. Les volumes seuls ne disent rien de la marge obtenue sur chaque véhicule.
Le mix, les remises, les coûts et la capacité à adapter l’outil industriel influencent le profit. Les nouvelles motorisations exigent des investissements et des choix de gamme avant que la demande soit certaine. Le financement des clients peut soutenir les ventes tout en introduisant des risques de crédit et de valeur résiduelle.
L’automobile et le financement portent des bilans différents
Renault vend des véhicules et propose aussi des solutions de financement. Le crédit automobile soutient la vente, fidélise les clients et produit un revenu financier, mais il implique de porter des créances et de se refinancer. La dette d’une activité de crédit ne se lit pas comme la dette d’une usine. Une partie finance des actifs clients qui génèrent des intérêts ; il faut examiner leur qualité et leur durée en regard des ressources.
Cette distinction explique l’intérêt de suivre séparément la trésorerie automobile et les indicateurs du financement. Un bilan consolidé ne suffit pas pour comprendre la marge de manœuvre industrielle. Dans le crédit, le coût du risque et la valeur de revente des véhicules comptent. Dans l’automobile, les priorités sont la marge sur les véhicules, les stocks, les investissements et le renouvellement des gammes. Les deux activités se complètent, mais une difficulté peut aussi se transmettre de l’une à l’autre.
Le succès d’un véhicule doit amortir des dépenses engagées bien avant sa vente
Le développement et l’industrialisation précèdent les livraisons. Le groupe doit anticiper les goûts des clients, les normes et les coûts de composants sur plusieurs années. Une bonne année de commandes n’efface pas le risque des programmes suivants. La rentabilité doit être évaluée sur une durée compatible avec le cycle des modèles.
Les volumes, les prix et les remises doivent être lus ensemble. Vendre davantage en dégradant fortement la contribution unitaire peut améliorer le chiffre d’affaires sans renforcer l’entreprise. Le mix des marques et des modèles explique aussi une partie des variations de revenus et de marges.
L’activité industrielle et le financement n’ont pas le même bilan
Le financement des achats de véhicules génère des revenus et des encours dont l’économie diffère de celle des usines. Les risques de crédit et les besoins de refinancement doivent être distingués de la dette de l’activité automobile. Une lecture globale sans cette séparation peut être trompeuse.
Le cash de l’automobile, les investissements et les stocks constituent des repères essentiels. Les participations ajoutent une autre couche d’analyse : leur contribution au bénéfice ne correspond pas toujours à un flux disponible pour financer les projets du constructeur. Les cessions et les variations de valeur doivent être séparées de l’exploitation récurrente.
L’histoire de Renault : une marque ancienne, plusieurs vies industrielles
L’aventure automobile commence en 1898
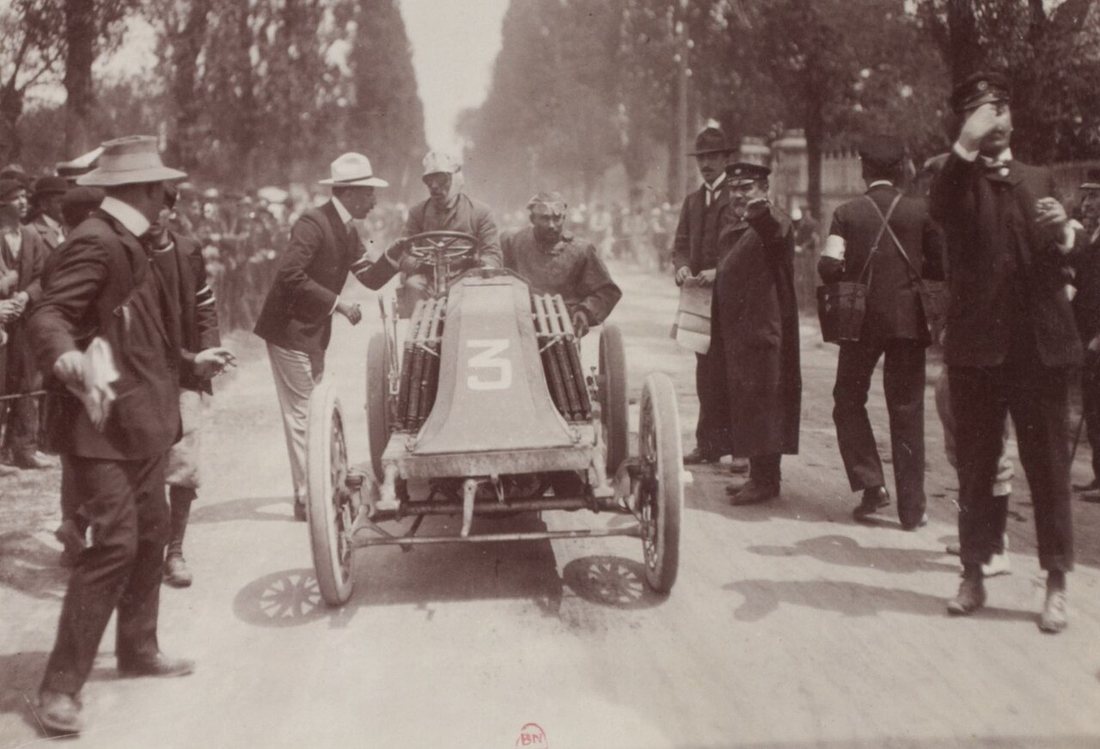
Louis Renault construit sa première voiture en 1898 et l’entreprise des frères Renault se développe à la fin du XIXe siècle. Les compétitions et les démonstrations contribuent à faire connaître les véhicules. La photographie de Louis Renault lors du Paris-Madrid de 1903 appartient à cette première période de l’automobile.
Le produit se transforme ensuite en industrie de série. Le constructeur doit vendre un véhicule désirable tout en organisant une production dont les coûts fixes sont considérables. Les usines, les moteurs, les plateformes et les réseaux commerciaux demandent des capitaux bien avant de connaître le succès d’un modèle. Ce décalage reste un élément central de l’économie automobile.
La nationalisation de 1945 ouvre une autre période
Renault est nationalisé en 1945. L’entreprise devient un acteur de l’industrie automobile française dans un cadre public. Ses produits accompagnent ensuite le développement de l’équipement des ménages et l’évolution des usages. La Renault 5, lancée en 1972, et l’Espace, apparu en 1984, illustrent deux réponses à des besoins différents.
L’histoire d’un constructeur ne se résume pas à une succession de modèles connus. Chaque programme engage une architecture technique, une gamme de prix et des capacités de production. Un succès commercial peut amortir ces dépenses sur de gros volumes. Une erreur de positionnement peut laisser des coûts à répartir sur un nombre de véhicules insuffisant.
La privatisation et les alliances changent l’organisation du capital
L’ouverture du capital intervient en 1994, puis Renault est privatisé en 1996. L’alliance avec Nissan est conclue en 1999. Le développement s’appuie alors sur des coopérations industrielles et des participations qui rendent la lecture financière plus complexe que celle d’un constructeur entièrement intégré.
Une alliance peut mutualiser des plateformes, des achats ou des développements. Elle ne supprime ni les intérêts propres de chaque entreprise ni la difficulté de coordonner des décisions à long terme. Les résultats des sociétés mises en équivalence peuvent contribuer au bénéfice consolidé sans correspondre à un encaissement du même montant pour Renault.
Dacia montre qu’une autre proposition de valeur peut devenir centrale
Renault prend le contrôle de Dacia en 1999. Cette opération développe un autre positionnement commercial, fondé sur une équation de prix, de coûts et d’équipements différente. La qualité d’un modèle économique automobile ne se juge donc pas au seul prix moyen des véhicules.
Une gamme plus accessible peut être rentable si sa conception, ses composants et son organisation industrielle sont cohérents avec les tarifs proposés. À l’inverse, une montée en gamme ne crée pas automatiquement de valeur si les dépenses nécessaires progressent plus vite que la marge obtenue. L’investisseur doit regarder la contribution économique des véhicules, pas uniquement leur image.
L’histoire de Renault met ainsi en évidence plusieurs transformations de propriété, de portefeuille et de marchés. Pour analyser le titre aujourd’hui, il faut séparer la performance industrielle, le financement automobile et les participations. Un groupe automobile peut afficher un bénéfice comptable sans disposer du même montant de cash libre dans son activité de construction. Cette distinction est essentielle pour juger les investissements et les distributions.
| Date | Étape | Nouvelle dimension du groupe |
|---|---|---|
| 1898 | Premiers développements automobiles de Louis Renault | Origine de la marque |
| 1945 | Nationalisation | Début de la période publique |
| 1972 | Renault 5 | Développement d’un modèle de grande diffusion |
| 1984 | Espace | Nouvelle réponse aux usages familiaux |
| 1996 | Privatisation | Évolution de la structure du capital |
| 1999 | Alliance Nissan et prise de contrôle de Dacia | Coopérations et portefeuille élargi |
Sources historiques : Renault, 120 ans d’évolution et histoire dans le document d’enregistrement universel.
Les résultats de Renault Group : revenus, bénéfices et rentabilité
La perte nette 2025 est marquée par les éléments liés à Nissan. Elle ne doit pas être confondue avec la marge opérationnelle des activités. Une charge comptable sans sortie immédiate de cash reste une perte de valeur, mais elle ne décrit pas la trésorerie consommée sur la période. Les deux lectures doivent coexister.
Résultat net part du groupe publié, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Comptes annuels ↗ · Archives ↗
Résultat net part du groupe, activités abandonnées incluses. CA 2021 retraité hors Russie ; 2022 selon le comparatif 2023. La sortie de Russie et le traitement de Nissan limitent la comparaison des bénéfices.
Voir les comptes et télécharger les données
| Exercice | Chiffre d’affaires publié | Résultat net part du groupe publié |
|---|---|---|
| 2016 | 51 243,0 | 3 419,0 |
| 2017 | 58 770,0 | 5 114,0 |
| 2018 | 57 419,0 | 3 302,0 |
| 2019 | 55 537,0 | -141,0 |
| 2020 | 43 474,0 | -8 008,0 |
| 2021 | 41 659,0 | 888,0 |
| 2022 | 46 328,0 | -354,0 |
| 2023 | 52 376,0 | 2 198,0 |
| 2024 | 56 232,0 | 752,0 |
| 2025 | 57 922,0 | -10 931,0 |
Le résultat net raconte aussi l’histoire de Nissan et de la Russie
L’historique présente des bénéfices élevés en début de période, une lourde perte en 2020 et une nouvelle perte importante en 2025. Ces écarts ne correspondent pas uniquement à la marge réalisée sur les voitures Renault. Les participations, les dépréciations et les activités abandonnées modifient fortement le résultat net. Une perte comptable doit être expliquée sans être assimilée automatiquement à une sortie de cash du même montant.
L’inverse serait tout aussi trompeur : qualifier une charge de non monétaire ne permet pas d’ignorer la perte de valeur économique qu’elle constate. La série conserve le résultat net part du groupe, avec les activités abandonnées. Le chiffre d’affaires 2021 est présenté sur une base retraitée hors Russie, contrairement aux exercices plus anciens. Ces différences limitent la comparaison directe. Pour suivre l’exploitation, rapproche le résultat automobile, les flux industriels et les investissements, puis analyse séparément le traitement de Nissan.
La marge d’un véhicule dépend du mix et des remises
Un constructeur peut vendre moins de véhicules tout en améliorant sa rentabilité s’il vend des versions mieux équipées ou réduit les remises. Il peut aussi augmenter ses volumes en dégradant la marge avec des promotions ou des immatriculations moins rentables. La qualité des ventes importe autant que leur quantité. Regarde les prix nets, la composition des modèles et des canaux, et pas seulement les immatriculations publiées.
Le renouvellement d’une gamme entraîne des coûts avant la montée en cadence. Les résultats peuvent donc varier avec le calendrier des lancements et l’utilisation des sites. Pour suivre une amélioration durable, vérifie qu’elle s’accompagne d’un niveau de stock maîtrisé et de flux positifs après investissement. Une bonne marge soutenue par une réduction temporaire des dépenses ou un calendrier favorable des paiements ne vaut pas autant qu’un progrès répété sur plusieurs exercices et plusieurs modèles.
Ce que montre le dernier exercice de la série
En 2025, l’indicateur « Chiffre d’affaires publié » ressort à 57 922 M€, contre 56 232 M€ en 2024. Cela représente une variation arithmétique de +3 %, calculée sur les montants publiés. Ce calcul ne mesure pas une croissance organique : il conserve les périmètres, les devises de présentation et les conventions des comptes utilisés.
L’indicateur « Résultat net part du groupe publié » s’établit à -10 931 M€, après 752 M€ un an auparavant. Les deux lignes ne doivent pas être prolongées au même rythme par défaut. Les coûts, le financement, les impôts et les opérations exceptionnelles peuvent modifier leur relation. Pour apprécier la capacité à distribuer, complète cette comparaison par les flux de trésorerie et les besoins du bilan.
La série signale des ruptures avant 2021. Les comparaisons qui traversent ces repères ne décrivent pas un périmètre constant. Les notes du graphique permettent de replacer chaque exercice dans son contexte avant de comparer les niveaux.
Renault Group : la stratégie et l’allocation du capital
Le plan futuREady fournit le cadre stratégique récent. Il faut suivre le calendrier des modèles, les coûts industriels et la rentabilité des capitaux engagés. Les partenariats peuvent répartir les investissements ; leur intérêt dépend des volumes et des coûts réellement partagés, pas seulement des annonces.
Électrique et hybride engagent le capital avant les volumes
Le choix des motorisations impose des investissements dans les plateformes, les logiciels, les capacités industrielles et les compétences. Leur retour dépend ensuite du nombre de véhicules vendus et du prix réellement accepté par les clients. Les contraintes réglementaires peuvent accélérer cette transition sans supprimer l’incertitude commerciale. Une technologie pertinente doit encore trouver une économie de production et de vente rentable. Les partenariats permettent de partager certains coûts, avec une contrepartie sur la gouvernance et les gains futurs.
Pour Renault, regarde comment les offres électriques et hybrides coexistent avec les gammes qui financent l’activité aujourd’hui. La rentabilité doit être appréciée après les coûts de développement, pas uniquement à travers les volumes annoncés. Les différences de positionnement entre Renault, Dacia et Alpine ajoutent plusieurs façons de répondre au marché. Leur contribution se juge par la progression commerciale, les marges et le cash, sans supposer qu’une marque en forte croissance transforme immédiatement les comptes du groupe.
Dividende de Renault Group : historique et calendrier
Les années sans dividende sont conservées dans la courbe. Le maintien du coupon 2025 ne signifie pas que la perte nette est sans importance : il faut comprendre les flux opérationnels, le bilan et la nature des charges avant de juger la distribution.
Dividende brut par action au titre de l’exercice indiqué, hors majoration de fidélité et hors fiscalité.
Distribution brute par action, exercices 2019 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Source : Historique officiel et décisions de distribution ↗.
Montants par année et téléchargement
| Exercice | Montant brut par action |
|---|---|
| 2019 | 0,00 € |
| 2020 | 0,00 € |
| 2021 | 0,00 € |
| 2022 | 0,25 € |
| 2023 | 1,85 € |
| 2024 | 2,20 € |
| 2025 | 2,20 € |
Calendrier des versements de Renault Group
Les dates futures non annoncées ne sont pas extrapolées à partir du calendrier de l’année précédente.
| Versement | Détachement | Mise en paiement | Montant brut | Statut |
|---|---|---|---|---|
| Versement au titre de 2025 | 8 mai 2026 | 12 mai 2026 | 2,20 € | Échéance passée |
Calendrier : Source officielle ↗. Les dates 2027 non annoncées ne sont pas extrapolées.
Le retour du coupon reste lié aux ressources automobiles
Le dividende d’un constructeur doit se lire sur un cycle complet. Une année favorable peut procurer beaucoup de cash, puis un retournement des ventes ou une vague de lancements peut en absorber une partie. La trésorerie nette automobile et les flux après investissements donnent donc un contexte essentiel au coupon. La dette de financement des clients appelle une analyse séparée et ne doit pas conduire à ignorer la situation de l’activité industrielle.
La distribution dépend aussi des priorités de transformation, des engagements financiers et de la qualité des résultats. Un taux de distribution calculé sur un bénéfice net fortement affecté par une écriture de participation peut perdre une partie de son sens. Dans ce cas, regarde les explications de la politique de dividende et les ressources effectivement disponibles. Si tu compares Renault à un autre constructeur, conserve les mêmes définitions de cash industriel et de résultat pour éviter une comparaison trompeuse.
Comment apprécier la valorisation de Renault ?
Un faible multiple du bénéfice peut refléter un sommet de cycle, des éléments exceptionnels ou une forte incertitude sur les volumes futurs. L’analyse doit isoler le résultat industriel, les participations et l’activité de financement avant d’attribuer une valeur à l’ensemble.
La capacité à financer les nouveaux véhicules après les dépenses courantes est déterminante. Les investissements, la trésorerie automobile et les engagements doivent être examinés avec un scénario prudent de ventes et de prix. Une marque ancienne et un portefeuille de modèles réussi ne dispensent pas de tester ce que devient le cash lorsque la conjoncture ou le mix se dégrade.
Les risques à suivre pour l’action Renault Group
Les prix des véhicules, la concurrence électrique et les règles d’émission peuvent modifier rapidement les marges. Les stocks et les valeurs résiduelles méritent un suivi distinct. Les participations introduisent aussi une exposition à des performances que Renault ne contrôle pas entièrement. Le bilan automobile doit rester séparé du financement des ventes.
Stocks, valeur résiduelle et exécution des lancements
Les stocks sont un point de rencontre entre le commerce et la trésorerie. Trop de véhicules chez le constructeur ou dans le réseau peuvent entraîner des promotions et bloquer du capital. Une réduction brutale de la production corrige ce problème mais pèse sur l’utilisation des usines. Observe les stocks avec les commandes et les délais de livraison, afin de distinguer une normalisation saine d’un ralentissement commercial plus profond.
La valeur résiduelle constitue un autre indicateur important pour les offres de location et de financement. Si le prix des véhicules d’occasion baisse, les hypothèses de revente peuvent devenir moins favorables. Les prix des véhicules neufs, les aides publiques et les évolutions technologiques influencent cette variable. Ajoute enfin la qualité des lancements : retards, défauts et dépenses de garantie peuvent dégrader une gamme prometteuse. Le suivi conjoint de la marge, du cash et du coût du risque donne une lecture plus complète que les seuls volumes.
Les présentations investisseurs de Renault Group
Commence par les documents de stratégie pour comprendre l’usage prévu du capital. Les résultats servent ensuite à vérifier l’exécution. Les liens ouvrent la présentation dans notre bibliothèque, avec accès au PDF de l’émetteur.
Peut-on détenir Renault Group dans un PEA ?
L’action ordinaire Renault Group est éligible au PEA, sous réserve de sa disponibilité chez ton intermédiaire. Vérifie le code ISIN FR0000131906 : une action, un produit dérivé et un certificat portant un nom voisin ne sont pas le même instrument.
Un dividende encaissé dans le PEA reste dans sa poche espèces tant que tu ne le réinvestis pas. La courbe présente des montants bruts par action, sans simuler les achats successifs de titres ni additionner le coupon à une performance boursière.