 Le média de l’investissement

Safran : comment l’entreprise gagne-t-elle de l’argent ?
La propulsion, les équipements et les intérieurs d’avions ont des économies différentes. Dans les moteurs, l’installation d’une base d’équipements prépare des revenus de pièces et de maintenance. La valeur ne se limite pas à la livraison initiale.
La croissance des flottes et des heures de vol soutient l’après-vente. Elle peut aussi créer des besoins de capacité et des obligations de service. Les livraisons de moteurs neufs, les interventions et la disponibilité des pièces doivent être suivies ensemble pour comprendre la marge.
Le moteur installé prépare une longue relation de services
Safran intervient dans la propulsion, les équipements et les intérieurs d’avions. La propulsion suit une économie particulière : un moteur livré aujourd’hui peut entraîner des besoins de pièces, de réparations et de maintenance pendant de nombreuses années. La base installée et son utilisation constituent donc des éléments essentiels de la valeur économique du groupe.
Le partenariat CFM International avec GE Aerospace occupe une place centrale dans les moteurs destinés aux avions monocouloirs. Le rythme des vols et les passages en atelier comptent autant que les nouvelles livraisons. Un trafic soutenu accroît l’usage des équipements, avec des conséquences sur les besoins de maintenance. Cette relation se construit toutefois sur la fiabilité et la performance technique ; elle exige des investissements et un suivi industriel continus.
Produire des moteurs et entretenir la flotte tirent les marges différemment
La montée en cadence d’un programme nécessite des dépenses de développement, des capacités et une chaîne de fournisseurs prête à suivre. Les premiers équipements et les activités de services ne présentent pas nécessairement les mêmes niveaux de marge. Une hausse des livraisons peut donc modifier le mix financier avant de produire tous ses effets futurs sur l’après-vente.
L’actionnaire doit rapprocher le parc de moteurs, leur utilisation et les revenus de services. Les conditions contractuelles, notamment les engagements de maintenance, comptent aussi : vendre de la disponibilité peut conduire à supporter certains coûts lorsque la fiabilité est inférieure aux attentes. La taille de la flotte constitue un potentiel commercial, dont la rentabilité dépend encore de l’exécution technique et des accords signés.
Une flotte installée crée des besoins d’entretien sur une longue durée
Le revenu associé à un moteur ne se limite pas à sa vente initiale. L’utilisation crée des besoins de pièces, de réparations et de passages en atelier. Leur rythme dépend des heures de vol, des cycles et de l’âge des équipements. La reprise du trafic peut ainsi affecter les services autrement que les livraisons de moteurs neufs.
Cette activité demande des capacités et des compétences disponibles. Une demande forte ne se transforme pas instantanément en opérations supplémentaires si les ateliers, les pièces ou les techniciens manquent. La qualité du service et la fiabilité du produit restent des conditions essentielles de la relation avec les opérateurs.
Le carnet de commandes doit être converti en livraisons rentables
Une commande indique un besoin futur, pas un bénéfice déjà acquis. Les coûts de matières, la sous-traitance et les difficultés de fabrication peuvent évoluer avant la livraison. Les nouveaux programmes nécessitent aussi une montée en maturité industrielle qui peut peser sur leur contribution initiale.
Il faut distinguer moteurs neufs, pièces et services pour comprendre les marges. Les avances des clients et les variations de stocks influencent également la trésorerie. Les indicateurs ajustés doivent être rapprochés des comptes publiés, notamment lorsque les couvertures de change produisent des écarts de présentation importants.
L’histoire de Safran : un siècle de mécanique derrière un groupe né en 2005
Les premiers moteurs appartiennent aux débuts de l’aviation
Les origines industrielles de Safran sont bien antérieures à son nom actuel. Les frères Seguin créent la société des moteurs Gnome en 1905. Cette branche rejoint ensuite une histoire faite de motoristes, d’équipementiers et de spécialistes de la mécanique et de l’électronique. La photographie d’un moteur Gnome en 1910 appartient à cette première période de l’aviation.
Un moteur est un ensemble dont la performance doit être démontrée dans des conditions exigeantes. La compétence ne se limite pas au dessin : elle comprend les matériaux, la fabrication, les essais et l’entretien. Le temps nécessaire pour construire cet ensemble de savoir-faire explique une partie des barrières à l’entrée, sans supprimer le risque technique des nouveaux programmes.
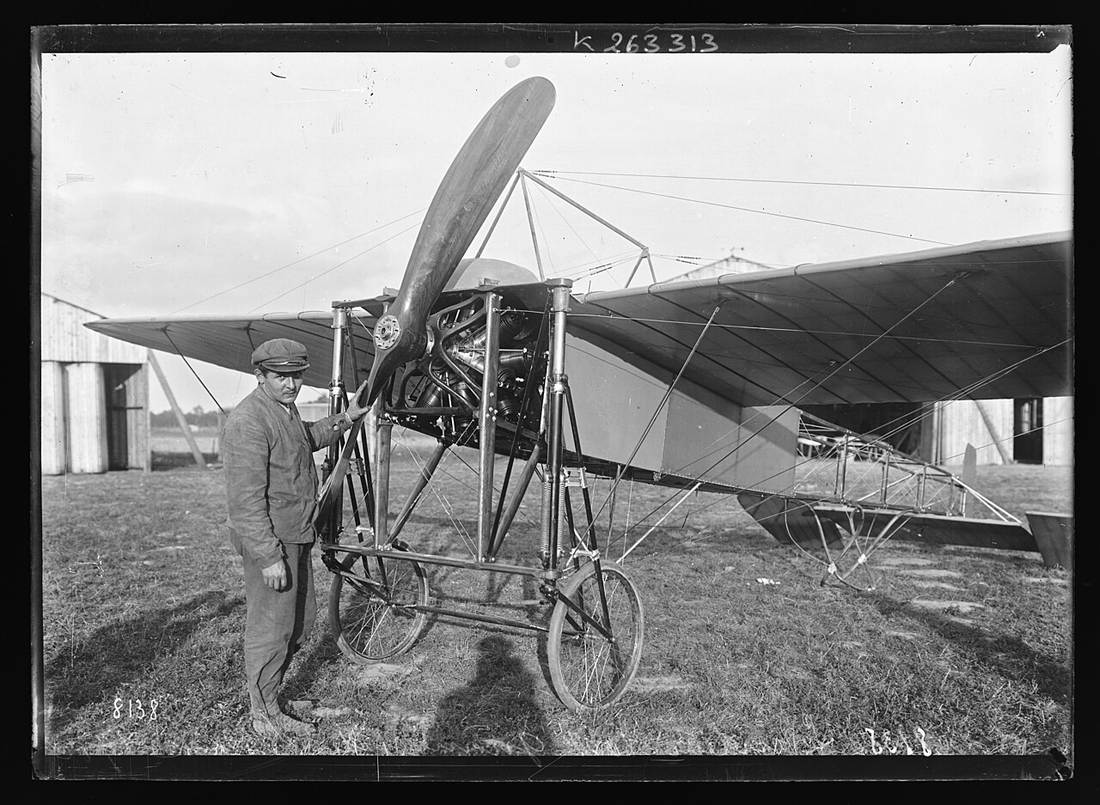
Snecma et Sagem apportent des héritages différents
La Snecma est créée en 1945, notamment à partir de Gnome et Rhône. Sagem, fondée par Marcel Môme en 1925, développe de son côté des compétences électriques, mécaniques puis électroniques. Leur rapprochement en 2005 donne naissance à Safran.
Le groupe rassemble ainsi des entreprises dont les produits occupent des fonctions différentes dans un appareil. La propulsion, les équipements et l’électronique ont des cycles liés, mais pas identiques. Les positions industrielles doivent être étudiées à l’échelle des programmes et des produits, plutôt qu’à partir du seul nom du groupe.
CFM International installe une coopération de très long terme
La coopération entre Snecma et General Electric conduit à la création de CFM International en 1974. Le programme CFM56 demande plusieurs années de développement avant son succès commercial. En 1979, alors qu’aucun contrat d’avionneur n’a encore été signé, son avenir reste incertain. Le premier vol commercial d’un appareil équipé du CFM56 intervient en 1982.
Cet épisode rappelle ce que le succès rétrospectif peut faire oublier : les dépenses précèdent la certitude de vendre. Le développement d’un moteur engage des ressources considérables sur une période longue. Une fois la flotte installée, les besoins de maintenance ouvrent une autre phase de revenus, liée à l’utilisation et au vieillissement des appareils.
L’élargissement du groupe accroît les possibilités et les responsabilités
Le rapprochement de 2005 puis l’intégration de Zodiac Aerospace en 2018 élargissent le portefeuille. Les sociétés du groupe adoptent progressivement une identité commune sous le nom Safran. La cohérence commerciale ne fait pourtant pas disparaître les différences d’économie entre un moteur, un système de freinage ou un équipement de cabine.
Les acquisitions doivent être intégrées, les produits livrés à l’heure et la qualité maintenue. Un carnet de commandes important ne protège pas de difficultés chez un fournisseur ou d’un défaut industriel. Il peut même rendre les tensions de production plus visibles lorsque les cadences augmentent.
L’histoire de Safran aide donc à lire une entreprise qui engage son capital sur plusieurs décennies. Le lancement d’un programme et la maintenance de sa flotte ne présentent ni les mêmes dépenses ni le même calendrier de rentabilité. L’actionnaire doit relier les moteurs livrés aujourd’hui aux ressources qu’ils peuvent produire demain, en intégrant les coûts encore nécessaires pour les soutenir.
| Date | Étape | Héritage industriel |
|---|---|---|
| 1905 | Création de Gnome par les frères Seguin | Moteurs des débuts de l’aviation |
| 1925 | Création de Sagem | Compétences électriques et mécaniques |
| 1945 | Création de Snecma | Nouvelle organisation de la motorisation française |
| 1974 | CFM International avec General Electric | Coopération dans les moteurs civils |
| 2005 | Rapprochement Snecma-Sagem | Naissance de Safran |
| 2018 | Acquisition de Zodiac Aerospace | Élargissement des équipements aéronautiques |
Sources historiques : patrimoine de Safran, histoire de Sagem et histoire de CFM International.
Les résultats de Safran : revenus, bénéfices et rentabilité
Les variations de valeur des couvertures de change créent des écarts importants dans le résultat net IFRS. Le passage d’une perte publiée en 2024 à un bénéfice élevé en 2025 n’est pas une multiplication équivalente de la performance industrielle. Le bénéfice ajusté suit une trajectoire beaucoup plus modérée, explicitée sous le graphique.
Résultat net, part du groupe, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Comptes annuels ↗ · Archives ↗
2017 retraité IFRS 15. Comptes consolidés IFRS ; chiffre d’affaires hors crédit d’impôt recherche. Le résultat net varie fortement avec la juste valeur des couvertures de change : 7 177 M€ en 2025, contre 3 174 M€ en données ajustées. Zodiac Aerospace entre dans le périmètre en 2018.
Voir les comptes et télécharger les données
| Exercice | Chiffre d’affaires | Résultat net, part du groupe | Résultat opérationnel courant consolidé |
|---|---|---|---|
| 2016 | 16 482,0 | 1 908,0 | Non renseigné |
| 2017 | 16 376,0 | 4 550,0 | Non renseigné |
| 2018 | 21 025,0 | 1 283,0 | Non renseigné |
| 2019 | 25 098,0 | 2 447,0 | Non renseigné |
| 2020 | 16 631,0 | 352,0 | Non renseigné |
| 2021 | 15 133,0 | 43,0 | Non renseigné |
| 2022 | 19 523,0 | -2 459,0 | Non renseigné |
| 2023 | 23 651,0 | 3 444,0 | Non renseigné |
| 2024 | 27 716,0 | -667,0 | 4 186,0 |
| 2025 | 31 189,0 | 7 177,0 | 4 787,0 |
Le bénéfice IFRS de Safran bouge avec les couvertures de change
Le résultat net publié passe d’une perte de 667 millions d’euros en 2024 à un bénéfice de 7 177 millions en 2025. Cette amplitude ne décrit pas une multiplication comparable des profits industriels. La valorisation des couvertures de change peut créer des effets comptables importants, alors que les encaissements correspondants interviendront à d’autres dates.
Le bénéfice net ajusté de 2025, à 3 174 millions d’euros, offre donc une autre lecture de l’exercice. Le rapprochement entre les deux résultats est indispensable. Le graphique conserve le publié sur dix ans afin de montrer l’ensemble de la réalité comptable. Les données ajustées permettent ensuite d’apprécier la performance selon les conventions de la direction, sans faire disparaître les coûts, les engagements et les risques inscrits dans les comptes consolidés.
Ce que montre le dernier exercice de la série
En 2025, l’indicateur « Chiffre d’affaires » ressort à 31 189 M€, contre 27 716 M€ en 2024. Cela représente une variation arithmétique de +12,5 %, calculée sur les montants publiés. Ce calcul ne mesure pas une croissance organique : il conserve les périmètres, les devises de présentation et les conventions des comptes utilisés.
L’indicateur « Résultat net, part du groupe » s’établit à 7 177 M€, après -667 M€ un an auparavant. Les deux lignes ne doivent pas être prolongées au même rythme par défaut. Les coûts, le financement, les impôts et les opérations exceptionnelles peuvent modifier leur relation. Pour apprécier la capacité à distribuer, complète cette comparaison par les flux de trésorerie et les besoins du bilan.
La série signale des ruptures avant 2017, 2018. Les comparaisons qui traversent ces repères ne décrivent pas un périmètre constant. Les notes du graphique permettent de replacer chaque exercice dans son contexte avant de comparer les niveaux.
Safran : la stratégie et l’allocation du capital
Le Capital Markets Day et les résultats présentent les ambitions à horizon 2028. Il faut les relier aux capacités industrielles, aux ateliers de maintenance et à l’évolution du parc de moteurs. Les objectifs de marge et de cash ne valent que dans les hypothèses de trafic, de mix et d’exécution retenues.
Zodiac ajoute un métier dont le redressement suit son propre calendrier
L’intégration de Zodiac Aerospace en 2018 élargit fortement les équipements et les intérieurs d’avions. Cette opération modifie le périmètre du groupe, mais aussi sa composition économique. Les sièges, cabines et équipements ne reproduisent pas exactement le modèle de la propulsion et de son après-vente.
Le développement de ces activités se juge à travers l’exécution des commandes, la qualité des produits et l’amélioration des marges. Les difficultés industrielles peuvent entraîner des coûts et des retards avant qu’un redressement ne soit visible. Pour apprécier l’acquisition sur la durée, il faut mettre en regard le prix payé, les ressources engagées et les bénéfices obtenus, en distinguant leur contribution de celle des moteurs.
Dividende de Safran : historique et calendrier
Le taux de distribution utilisé par Safran se réfère à un bénéfice ajusté selon ses définitions. Le graphique du coupon reste distinct du graphique du résultat net IFRS. Les rapprocher sans cette précision produirait un taux de distribution peu représentatif.
Dividende brut par action au titre de l’exercice indiqué, hors majoration de fidélité et hors fiscalité.
Distribution brute par action, exercices 2024 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Source : Historique officiel et décisions de distribution ↗.
Montants par année et téléchargement
| Exercice | Montant brut par action |
|---|---|
| 2024 | 2,90 € |
| 2025 | 3,35 € |
Calendrier des versements de Safran
Les dates futures non annoncées ne sont pas extrapolées à partir du calendrier de l’année précédente.
| Versement | Détachement | Mise en paiement | Montant brut | Statut |
|---|---|---|---|---|
| Versement au titre de 2025 | 26 mai 2026 | 28 mai 2026 | 3,35 € | Échéance passée |
Calendrier : Source officielle ↗. Les dates 2027 non annoncées ne sont pas extrapolées.
L’après-vente doit aussi financer la prochaine génération de produits
Les activités de services peuvent générer une trésorerie importante lorsque le trafic et les besoins de maintenance sont favorables. Le groupe doit cependant investir dans ses usines, ses capacités de réparation et les technologies qui prépareront les programmes suivants. Une partie du cash actuel finance donc la compétitivité future.
Le dividende et les rachats d’actions doivent être rapprochés de ces besoins, ainsi que du bilan. Une période favorable de maintenance ne transforme pas toute la trésorerie en ressource durablement distribuable. Le suivi du cash sur plusieurs années, notamment pendant le choc de 2020 et le redressement suivant, permet de mieux apprécier la capacité de résistance du modèle qu’une seule année de trafic élevé.
Comment apprécier la valorisation de Safran ?
La visibilité des programmes et les besoins d’entretien peuvent soutenir une évaluation de long terme. Le prix de l’action doit toutefois intégrer les dépenses de développement, les investissements industriels et les risques techniques. Une flotte importante n’est pas une rente sans coûts de maintenance et de support.
Le bénéfice et le cash doivent être analysés avec le mix entre première monte et services. Une année de forte contribution des pièces ne résume pas l’économie de tous les programmes. Le rendement du capital engagé et la progression par action permettent de vérifier si les nouveaux moteurs et les acquisitions prolongent la création de valeur.
Les risques à suivre pour l’action Safran
Les tensions fournisseurs, les défauts techniques et les engagements de maintenance peuvent peser sur les coûts. Le dollar est central, avec une couverture qui déplace certains effets dans le temps. Le prix de l’action doit aussi être rapproché des attentes de croissance déjà intégrées, pas seulement de la qualité du secteur.
La fiabilité technique a des conséquences financières immédiates
Un défaut peut conduire à des inspections, des immobilisations, des remplacements ou des campagnes de réparation. Ces effets touchent la satisfaction du client, les coûts et parfois le calendrier de production. Dans l’aéronautique, la maîtrise de la qualité est donc directement liée à la qualité des profits.
Les pénuries de composants et les contraintes fournisseurs peuvent également limiter les cadences. L’augmentation de la demande ne garantit pas une progression au même rythme des livraisons ou du cash. Pour suivre Safran, il est utile d’observer ensemble la croissance des services, l’exécution des programmes, la capacité industrielle et les dépenses engagées pour améliorer la disponibilité des équipements.
Les présentations investisseurs de Safran
Commence par les documents de stratégie pour comprendre l’usage prévu du capital. Les résultats servent ensuite à vérifier l’exécution. Les liens ouvrent la présentation dans notre bibliothèque, avec accès au PDF de l’émetteur.
Peut-on détenir Safran dans un PEA ?
L’action ordinaire Safran est éligible au PEA, sous réserve de sa disponibilité chez ton intermédiaire. Vérifie le code ISIN FR0000073272 : une action, un produit dérivé et un certificat portant un nom voisin ne sont pas le même instrument.
Un dividende encaissé dans le PEA reste dans sa poche espèces tant que tu ne le réinvestis pas. La courbe présente des montants bruts par action, sans simuler les achats successifs de titres ni additionner le coupon à une performance boursière.