 Le média de l’investissement

Saint-Gobain : comment l’entreprise gagne-t-elle de l’argent ?
Le groupe fournit des matériaux et solutions pour l’enveloppe, l’intérieur et les chantiers. Les besoins diffèrent entre construction neuve, rénovation, infrastructures et bâtiments non résidentiels. Le marché du logement ne résume donc pas toute l’activité.
L’organisation par pays rapproche la production de la demande. Les acquisitions dans la chimie de la construction et les produits techniques modifient le mix. Pour lire cette évolution, il faut séparer croissance organique, effets de change et chiffre d’affaires acquis.
Le groupe vend de plus en plus une solution de construction
Saint-Gobain intervient dans des produits très différents : vitrage, isolation, plaques de plâtre, mortiers et autres matériaux destinés au bâtiment et à l’industrie. L’intérêt pour le client peut tenir à la performance thermique, à la sécurité, au poids ou à la facilité de pose. La valeur ne dépend donc pas uniquement du volume de matière vendu.
L’association de produits et de savoir-faire peut permettre de répondre à une fonction complète du bâtiment. Elle exige une relation avec les entreprises, les distributeurs et les prescripteurs. La capacité à faire gagner du temps ou à améliorer la performance d’un chantier peut soutenir le prix. Elle doit se vérifier dans les ventes, les marges et la fidélité des professionnels, au-delà du vocabulaire de la « solution ».
La rénovation ne suit pas exactement le cycle du neuf
La construction neuve dépend des taux d’intérêt, du financement des projets et des permis. La rénovation répond aussi à l’entretien, au confort et aux exigences énergétiques du parc existant. Ces besoins peuvent apporter une demande plus étalée, sans être totalement indépendants du budget des ménages et des décisions publiques.
Les marchés géographiques évoluent également à des rythmes différents. Un ralentissement européen peut coexister avec une meilleure dynamique ailleurs. Pour apprécier la performance, il faut donc distinguer la région, le type de client et le produit. Une croissance consolidée peut être alimentée par une acquisition ou les prix alors que les volumes de certains métiers restent sous pression.
Le bâtiment réunit plusieurs demandes qui ne bougent pas ensemble
La construction neuve, la rénovation et l’entretien répondent à des besoins et des budgets différents. Les taux d’intérêt peuvent peser sur le neuf, tandis que les dépenses d’amélioration énergétique suivent aussi des règles et des incitations spécifiques. La diversité des produits et des pays peut amortir certaines variations sans éliminer le cycle.
Il faut donc lire la croissance par marché et par géographie. Une progression consolidée peut résulter des prix ou d’une acquisition alors que les volumes du portefeuille existant reculent. Les informations sur les volumes et les marges permettent de vérifier la résistance réelle de l’activité.
Les prix doivent absorber des coûts industriels variables
L’énergie, les matières et le transport influencent les coûts. La possibilité de les répercuter dépend des marchés, des contrats et de la concurrence. Une hausse du chiffre d’affaires liée aux prix peut donc accompagner une marge stable, une amélioration ou une dégradation selon le calendrier des coûts.
La lecture des flux complète celle de la marge opérationnelle. Les stocks, les investissements dans les usines et les acquisitions consomment des ressources. Le capital engagé doit produire un rendement suffisant sur plusieurs exercices, y compris lorsque les conditions de construction deviennent moins favorables.
L’histoire de Saint-Gobain : des glaces du royaume aux matériaux du bâtiment
Une manufacture royale est créée en 1665
Saint-Gobain trouve son origine dans la Manufacture royale des glaces créée en 1665 sous Louis XIV, à l’initiative de Colbert. Le projet répond à une ambition industrielle : développer en France un savoir-faire de fabrication du verre. L’histoire de l’entreprise commence donc bien avant le marché contemporain des matériaux de construction.
Le verre demande une maîtrise de la matière, des procédés et de l’énergie. Un savoir-faire industriel devient un avantage économique lorsqu’il peut être reproduit à une qualité et à un coût compétitifs. Le prestige d’une réalisation ne suffit pas à assurer la rentabilité d’une usine. Cette tension entre performance technique et discipline de production traverse la longue histoire du groupe.
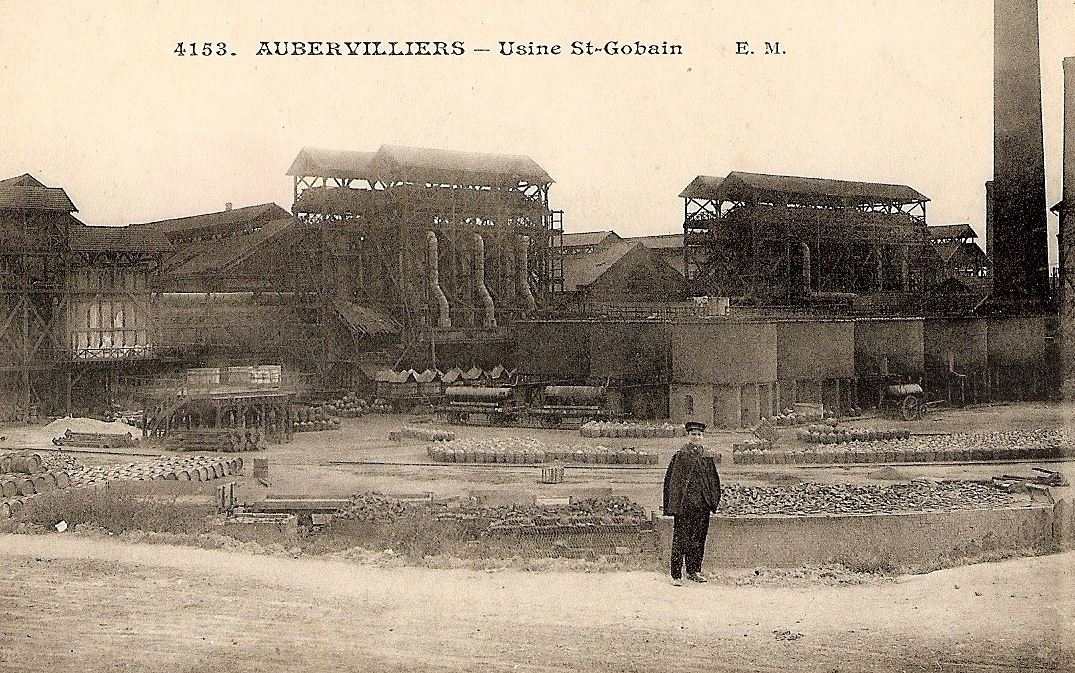
Le développement industriel élargit les produits et les marchés
La fabrication du verre prend progressivement d’autres dimensions et trouve de nouveaux usages. L’industrialisation modifie les volumes, les équipements et les débouchés. La croissance du bâtiment ouvre une demande qui ne se limite plus aux glaces décoratives. Les procédés et la proximité des marchés deviennent des éléments importants de l’organisation industrielle.
Une usine dessert un territoire avec des coûts de transport et d’énergie. La capacité à produire localement, à adapter une gamme et à obtenir la confiance des professionnels peut compter autant qu’une invention. L’histoire du groupe invite ainsi à regarder la géographie des actifs et les marchés de la construction, au-delà d’un catalogue mondial de produits.
Pont-à-Mousson fait basculer la composition du groupe en 1970
Saint-Gobain et Pont-à-Mousson fusionnent en 1970, après la tentative de prise de contrôle de Saint-Gobain par BSN à la fin des années 1960. Le rapprochement rassemble des traditions industrielles différentes et donne naissance à un groupe plus diversifié. La société traverse ensuite plusieurs changements de statut, dont la privatisation de 1986.
Ces étapes rappellent que la continuité d’un nom ne signifie pas celle d’un portefeuille. Les activités achetées, fusionnées ou cédées modifient les marges et les besoins de capitaux. Pour comparer deux périodes, il faut identifier ce que l’entreprise possédait effectivement et les moyens mobilisés pour en tirer un résultat.
Les acquisitions recentrent progressivement l’ensemble sur l’habitat
Norton rejoint le groupe en 1990, Poliet en 1996 et BPB en 2005. Les opérations étendent les compétences dans les matériaux, la distribution et les produits du bâtiment. Le groupe développe un portefeuille dont les différentes activités peuvent répondre à plusieurs étapes d’un chantier.
L’intérêt commercial d’un ensemble de solutions doit être confronté à son rendement financier. La proximité d’un client ne garantit pas que chaque acquisition soit faite au bon prix. Les cessions peuvent également améliorer la cohérence du portefeuille, tout en réduisant temporairement le chiffre d’affaires publié. Le volume de ventes ne doit pas devenir une fin en soi.
L’histoire de Saint-Gobain décrit ainsi un déplacement du verre vers un ensemble de matériaux et de solutions pour le bâtiment. La qualité actuelle du groupe se juge dans ses marges, ses flux et son capital engagé, pas dans ses trois siècles et demi d’existence. L’ancienneté constitue un patrimoine de compétences ; elle ne neutralise ni le cycle de construction ni le coût de l’énergie.
| Date | Étape | Évolution du portefeuille |
|---|---|---|
| 1665 | Manufacture royale des glaces | Origine dans le verre |
| 1970 | Fusion avec Pont-à-Mousson | Construction d’un groupe industriel élargi |
| 1986 | Privatisation | Nouvelle étape de propriété |
| 1990 | Acquisition de Norton | Renforcement dans les matériaux et abrasifs |
| 1996 | Acquisition de Poliet | Développement dans la distribution du bâtiment |
| 2005 | Acquisition de BPB | Renforcement dans les produits à base de plâtre |
Sources historiques : histoire de Saint-Gobain et archives de la fusion avec Pont-à-Mousson.
Les résultats de Saint-Gobain : revenus, bénéfices et rentabilité
Les revenus publiés sont stables autour des deux exercices affichés, tandis que le bénéfice net et le résultat courant n’évoluent pas exactement de la même manière. Les coûts de financement, les cessions et les amortissements d’acquisitions expliquent une partie de ces écarts. Le résultat net courant est identifié séparément dans les notes.
Résultat net, part du groupe, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Comptes annuels ↗ · Archives ↗
2018 retraité IFRS 16 ; 2016-2017 avant cette norme. Résultat net part du groupe publié. Les cessions de distribution et acquisitions industrielles modifient le périmètre. Les dépréciations, notamment en 2018 et 2020, expliquent une partie des écarts avec le résultat courant.
Voir les comptes et télécharger les données
| Exercice | Chiffre d’affaires | Résultat net, part du groupe | Résultat d’exploitation |
|---|---|---|---|
| 2016 | 39 093,0 | 1 311,0 | Non renseigné |
| 2017 | 40 810,0 | 1 566,0 | Non renseigné |
| 2018 | 41 774,0 | 397,0 | Non renseigné |
| 2019 | 42 573,0 | 1 406,0 | Non renseigné |
| 2020 | 38 128,0 | 456,0 | Non renseigné |
| 2021 | 44 160,0 | 2 521,0 | Non renseigné |
| 2022 | 51 197,0 | 3 003,0 | Non renseigné |
| 2023 | 47 944,0 | 2 669,0 | Non renseigné |
| 2024 | 46 571,0 | 2 844,0 | 5 304,0 |
| 2025 | 46 483,0 | 2 883,0 | 5 293,0 |
Dix ans montrent un groupe transformé, pas un périmètre immobile
Le chiffre d’affaires s’établit à 46,48 milliards d’euros en 2025, contre 39,09 milliards en 2016. Entre les deux, Saint-Gobain a cédé des activités et réalisé des acquisitions. La différence de ventes ne décrit donc qu’une partie du changement économique : la composition des marges et des capitaux engagés a aussi évolué.
Le bénéfice net part du groupe est particulièrement faible en 2018 et en 2020. Les dépréciations et les éléments exceptionnels expliquent une partie de l’écart avec le résultat courant. Ces charges renseignent aussi sur la valeur d’investissements antérieurs. Elles doivent être conservées dans la série, même lorsque l’analyse opérationnelle utilise un indicateur retraité pour comprendre la performance des activités pendant l’exercice.
Ce que montre le dernier exercice de la série
En 2025, l’indicateur « Chiffre d’affaires » ressort à 46 483 M€, contre 46 571 M€ en 2024. Cela représente une variation arithmétique de -0,2 %, calculée sur les montants publiés. Ce calcul ne mesure pas une croissance organique : il conserve les périmètres, les devises de présentation et les conventions des comptes utilisés.
L’indicateur « Résultat net, part du groupe » s’établit à 2 883 M€, après 2 844 M€ un an auparavant. Les deux lignes ne doivent pas être prolongées au même rythme par défaut. Les coûts, le financement, les impôts et les opérations exceptionnelles peuvent modifier leur relation. Pour apprécier la capacité à distribuer, complète cette comparaison par les flux de trésorerie et les besoins du bilan.
La série signale des ruptures avant 2018. Les comparaisons qui traversent ces repères ne décrivent pas un périmètre constant. Les notes du graphique permettent de replacer chaque exercice dans son contexte avant de comparer les niveaux.
Saint-Gobain : la stratégie et l’allocation du capital
Le plan Lead & Grow 2030 succède à Grow & Impact. La montée des solutions et les changements géographiques doivent se traduire dans les marges, le cash et le rendement du capital investi. Les gains annoncés après acquisition demandent un suivi après l’intégration, pas uniquement au moment de l’achat.
La chimie de la construction ajoute des marges et un prix d’acquisition
Développer les activités de chimie de la construction peut renforcer des positions sur des produits techniques et des marchés de rénovation. Leur intérêt repose sur les formulations, les marques, les réseaux commerciaux et l’utilité des produits pour les professionnels. L’opération ne crée toutefois pas de valeur simplement parce que la marge de la cible est supérieure à celle du groupe.
Le prix payé et les capitaux mobilisés restent déterminants. Les synergies doivent apparaître progressivement dans les coûts, les revenus ou la distribution. Une acquisition importante peut aussi accroître la dette avant de contribuer pleinement au cash. L’analyse sur plusieurs années permet de vérifier si l’évolution du portefeuille améliore effectivement la rentabilité après financement et la performance par action.
Dividende de Saint-Gobain : historique et calendrier
Le dividende progresse sur la série présentée. Sa comparaison avec les résultats doit préciser si le dénominateur est le bénéfice publié ou le bénéfice courant. Le cash après investissements et la dette apportent des repères supplémentaires sur la capacité de distribution.
Dividende brut par action au titre de l’exercice indiqué, hors majoration de fidélité et hors fiscalité.
Distribution brute par action, exercices 2022 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Source : Historique officiel et décisions de distribution ↗.
Montants par année et téléchargement
| Exercice | Montant brut par action |
|---|---|
| 2022 | 2,00 € |
| 2023 | 2,10 € |
| 2024 | 2,20 € |
| 2025 | 2,30 € |
Calendrier des versements de Saint-Gobain
Les dates futures non annoncées ne sont pas extrapolées à partir du calendrier de l’année précédente.
| Versement | Détachement | Mise en paiement | Montant brut | Statut |
|---|---|---|---|---|
| Versement au titre de 2025 | 8 juin 2026 | 10 juin 2026 | 2,30 € | Échéance passée |
Calendrier : Source officielle ↗. Les dates 2027 non annoncées ne sont pas extrapolées.
Les économies d’énergie du client ne sont pas le cash de l’actionnaire
Les produits d’isolation ou les matériaux performants peuvent aider les clients à réduire leurs consommations. Pour Saint-Gobain, la création de valeur dépend encore de la capacité à les vendre avec une marge suffisante après les coûts de production, de distribution et d’investissement. L’utilité environnementale et la rentabilité financière doivent être reliées par les comptes.
Le dividende se finance avec la trésorerie qui reste au groupe après ses besoins. Une hausse du résultat courant peut être accompagnée d’un besoin en stocks ou d’investissements élevés. Le rapprochement du cash, des acquisitions et de la dette donne le contexte de la distribution. Les décisions de rachats d’actions ou de dividende constituent ensuite un arbitrage entre rémunération immédiate et développement futur.
Comment apprécier la valorisation de Saint-Gobain ?
Une amélioration des marges peut refléter un portefeuille mieux orienté, des gains de productivité ou un moment favorable du cycle des prix et des coûts. Il faut distinguer ces effets avant de prolonger un bénéfice dans le futur. Les changements de périmètre rendent les comparaisons avec les anciens multiples moins directes.
Le cash après investissements, la dette et le rendement des acquisitions permettent de juger le prix de l’action avec plus de précision. Les besoins de rénovation constituent un marché possible, mais leur rythme dépend des budgets et de l’exécution. Une tendance de long terme ne garantit pas des volumes réguliers chaque année.
Les risques à suivre pour l’action Saint-Gobain
Un recul de la construction, les coûts énergétiques et les ajustements de stocks des distributeurs peuvent peser sur les volumes. Les changes modifient les résultats en euros. Le développement dans de nouvelles régions améliore la diversité des marchés mais augmente aussi le périmètre à piloter. Le prix des acquisitions reste un risque d’allocation du capital.
Les prix de vente doivent absorber les coûts sans casser les volumes
L’énergie et les matières premières peuvent peser sur les coûts industriels. Répercuter leur hausse protège la marge seulement si les clients continuent d’acheter. Lorsque les marchés ralentissent, les capacités et les coûts fixes peuvent au contraire accentuer la pression sur les profits.
Le suivi doit donc porter sur l’équilibre entre prix, volumes et coûts, ainsi que sur la capacité à adapter les usines. Les réglementations et aides à la rénovation peuvent soutenir certains débouchés, mais leurs changements influencent aussi le calendrier des commandes. Une position de long terme favorable doit rester compatible avec des années de demande plus faible et avec le capital nécessaire pour y faire face.
Les présentations investisseurs de Saint-Gobain
Commence par les documents de stratégie pour comprendre l’usage prévu du capital. Les résultats servent ensuite à vérifier l’exécution. Les liens ouvrent la présentation dans notre bibliothèque, avec accès au PDF de l’émetteur.
Peut-on détenir Saint-Gobain dans un PEA ?
L’action ordinaire Saint-Gobain est éligible au PEA, sous réserve de sa disponibilité chez ton intermédiaire. Vérifie le code ISIN FR0000125007 : une action, un produit dérivé et un certificat portant un nom voisin ne sont pas le même instrument.
Un dividende encaissé dans le PEA reste dans sa poche espèces tant que tu ne le réinvestis pas. La courbe présente des montants bruts par action, sans simuler les achats successifs de titres ni additionner le coupon à une performance boursière.