 Le média de l’investissement
Sanofi : comment l’entreprise gagne-t-elle de l’argent ?
Les médicaments de spécialité et les vaccins ont des logiques commerciales différentes. Un traitement comme Dupixent peut devenir un moteur majeur, mais il crée aussi une concentration à surveiller. Le portefeuille de produits compte autant que le chiffre d’affaires total.
La sortie d’Opella change le périmètre économique : les produits de santé grand public ne doivent pas rester implicitement dans une comparaison avec les activités poursuivies. Le groupe réalloue ses ressources vers la pharmacie et la recherche. Cette transformation appelle une lecture attentive des cessions, acquisitions et dépenses de développement.
Dupixent : distinguer ventes, nouvelles indications et partage du profit
Un médicament peut grandir par plusieurs voies : davantage de patients dans une indication existante, une nouvelle population, un nouveau pays ou une autorisation supplémentaire. Dupixent illustre cette logique de développement. Son succès commercial dépend aussi du remboursement et de la capacité à identifier les patients concernés. Une nouvelle indication élargit le marché potentiel ; elle ne devient pas instantanément une vente. Il faut ensuite observer l’accès au traitement, les prescriptions et le rythme de diffusion.
La collaboration avec Regeneron ajoute une dimension importante. Le montant des ventes enregistré par Sanofi ne correspond pas intégralement au profit qu’il conserve après partage et dépenses associées. Pour apprécier la contribution économique, rapproche la croissance du produit, les charges liées au partenariat et les investissements commerciaux. Une hausse rapide du chiffre d’affaires peut rester créatrice de valeur, mais le calcul pertinent porte sur le bénéfice et le cash revenant finalement au groupe.
Vaccins : la capacité industrielle compte autant que le carnet de recherche
Les vaccins associent recherche, autorisations et production à grande échelle. Le calendrier des campagnes, la saisonnalité et les achats des systèmes de santé influencent les ventes. Une comparaison trimestrielle peut être perturbée par une livraison avancée ou décalée, sans changement équivalent de la demande annuelle. Pour observer la tendance, vérifie la saison complète et les commentaires sur les volumes livrés. Les prix et la composition des produits vendus jouent aussi sur la rentabilité.
La fabrication demande des installations, des contrôles et des délais réglementaires. Un produit prometteur n’apporte des revenus que si la production suit, avec la qualité requise. Les stocks peuvent augmenter avant une campagne puis se réduire lors des livraisons. Cette mécanique explique certains décalages entre bénéfice et cash. Pour juger un investissement industriel, rapproche les capacités créées des produits visés, des échéances de mise en service et de la demande réellement accessible, sans considérer toute capacité annoncée comme déjà utilisée.
Le renouvellement des produits est une dépense économique permanente
La recherche comporte des échecs et des délais. Les projets doivent être évalués selon leur stade, les preuves disponibles et les besoins médicaux auxquels ils répondent. Additionner des marchés potentiels ne donne pas une prévision de ventes : l’efficacité, la sécurité, la concurrence et le remboursement détermineront l’adoption réelle.
Les acquisitions peuvent compléter la recherche interne. Elles changent le calendrier du risque sans l’éliminer. Acheter un projet avancé peut coûter davantage ; acheter plus tôt laisse plus d’incertitude scientifique. Le prix payé doit être rapproché de la probabilité de succès et des dépenses restant à engager.
Le résultat ajusté doit être rapproché du résultat publié
Les groupes pharmaceutiques communiquent plusieurs mesures de performance. Certains retraitements peuvent aider à comprendre l’exploitation, mais ils ne font pas disparaître le coût économique des achats de portefeuilles ou des restructurations. Les définitions doivent rester cohérentes dans les comparaisons historiques.
La conversion du bénéfice en cash permet de vérifier la capacité à financer recherche, investissements et dividendes. Le poids des produits les plus importants doit également être suivi. Une concentration dans un traitement rentable peut soutenir les comptes tout en renforçant l’exposition à une évolution de concurrence, de brevet ou de remboursement.
L’histoire de Sanofi : une entreprise construite par rapprochements de la chimie et de la pharmacie
Les racines sont multiples, le groupe actuel est plus récent
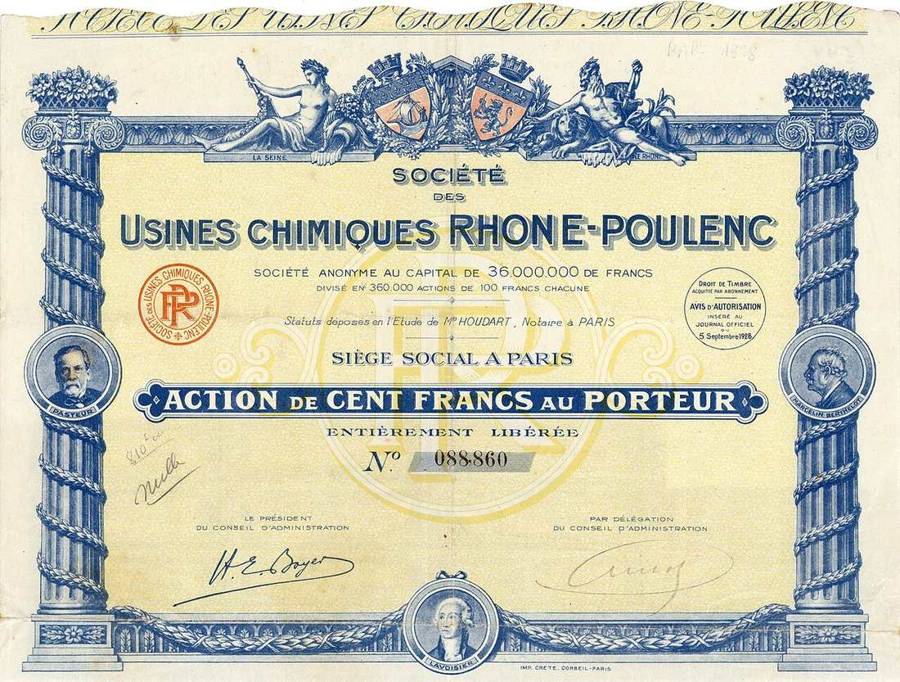
L’histoire de Sanofi ne commence pas avec une seule découverte ou un seul laboratoire. Elle rassemble plusieurs lignées industrielles. Sanofi est créé en 1973 ; Synthélabo naît en 1970. D’autres branches passent notamment par Rhône-Poulenc et Hoechst, avant la constitution d’Aventis en 1999.
Cette généalogie explique la diversité des produits et des compétences réunis. La continuité d’un nom de médicament peut être plus longue que celle du groupe qui le commercialise. Les fusions déplacent la propriété des portefeuilles, des centres de recherche et des capacités de production. Elles ne créent pas instantanément de nouvelles molécules.
Sanofi et Synthélabo se rapprochent en 1999
La combinaison de Sanofi et de Synthélabo donne naissance à Sanofi-Synthélabo en 1999. L’opération permet de réunir des moyens de recherche et des produits commercialisés dans un secteur où les coûts de développement précèdent les revenus de nombreuses années.
La taille peut élargir le portefeuille de projets et permettre de mieux répartir certains coûts. Elle ne supprime pas l’incertitude scientifique. Un candidat médicament doit franchir les étapes de développement, démontrer un rapport bénéfice-risque acceptable et obtenir les autorisations nécessaires. La dépense de recherche ne se transforme pas mécaniquement en actif rentable.
Le rapprochement avec Aventis change d’échelle en 2004
Sanofi-Synthélabo acquiert Aventis en 2004 et devient Sanofi-Aventis. L’ensemble réunit de nouvelles activités et une présence internationale élargie. Les économies et les ressources commerciales doivent alors être confrontées aux coûts de l’opération et aux conséquences de l’intégration.
La comparaison des résultats avant et après une acquisition demande de distinguer la progression du portefeuille existant de celle du périmètre. Les amortissements d’actifs acquis, les coûts d’intégration et le financement peuvent expliquer une partie de l’écart entre les indicateurs ajustés et le résultat net publié. Cet écart ne doit pas être effacé au prétexte qu’il concerne une opération stratégique.
Genzyme renforce les biotechnologies en 2011
L’acquisition de Genzyme est finalisée en 2011. Le groupe prend la même année le nom Sanofi. Cette étape renforce des compétences et des positions dans des traitements spécialisés. L’évolution du portefeuille doit être lue avec la capacité à développer et à commercialiser des produits dont les procédés de fabrication peuvent être complexes.
L’histoire récente illustre aussi la possibilité de séparer certaines activités. L’introduction en Bourse d’Euroapi en 2022 donne une existence cotée autonome à une partie de la production de principes actifs. Les changements de périmètre modifient les revenus consolidés et les risques, sans supprimer les relations industrielles ou commerciales entre les entreprises concernées.
Pour l’actionnaire, la question essentielle reste celle du renouvellement du portefeuille. Les produits installés financent la recherche et les distributions, mais les brevets et les positions concurrentielles évoluent. Une bonne année de ventes ne remplace pas une succession crédible de futurs médicaments. Il faut examiner les résultats cliniques et les lancements avec leurs coûts, leur calendrier et leurs risques.
| Date | Étape | Construction du groupe |
|---|---|---|
| 1970 | Création de Synthélabo | Une des branches pharmaceutiques historiques |
| 1973 | Création de Sanofi | Origine du nom actuel |
| 1999 | Sanofi-Synthélabo et naissance d’Aventis | Deux rapprochements distincts |
| 2004 | Acquisition d’Aventis | Changement majeur de dimension |
| 2011 | Acquisition de Genzyme | Renforcement dans les biotechnologies |
| 2022 | Introduction en Bourse d’Euroapi | Évolution du périmètre industriel |
Sources historiques : document de référence Sanofi 2014 et prospectus d’Euroapi.
Les résultats de Sanofi : revenus, bénéfices et rentabilité
Les comparatifs affichés suivent le périmètre présenté dans les comptes 2025. Le bénéfice net IFRS inclut des éléments qui n’entrent pas dans le résultat des activités mis en avant par Sanofi. Une hausse du bénéfice publié ne prouve pas, à elle seule, une accélération de tous les traitements.
Résultat net part du groupe, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Comptes annuels ↗ · Archives ↗
Ventes nettes de médicaments, vaccins et principes actifs, hors autres revenus et redevances. 2016-2017 sont retraités IFRS 15 ; dès 2022 les ventes sont retraitées hors Opella. Résultat net total part du groupe, activités cédées et plus-values incluses.
Voir les comptes et télécharger les données
| Exercice | Entreprise | Ventes nettes | Résultat net part du groupe |
|---|---|---|---|
| 2016 | Historique incluant la santé grand public ; 2016-2017 retraités IFRS 15 | 33 809,0 | 4 709,0 |
| 2017 | Historique incluant la santé grand public ; 2016-2017 retraités IFRS 15 | 35 072,0 | 8 416,0 |
| 2018 | Historique incluant la santé grand public ; 2016-2017 retraités IFRS 15 | 34 463,0 | 4 306,0 |
| 2019 | Historique incluant la santé grand public ; 2016-2017 retraités IFRS 15 | 36 126,0 | 2 754,0 |
| 2020 | Historique incluant la santé grand public ; 2016-2017 retraités IFRS 15 | 36 041,0 | 12 294,0 |
| 2021 | Historique incluant la santé grand public ; 2016-2017 retraités IFRS 15 | 37 761,0 | 6 223,0 |
| 2022 | Ventes retraitées hors Opella | 37 651,0 | 8 371,0 |
| 2023 | Ventes retraitées hors Opella | 37 817,0 | 5 400,0 |
| 2024 | Ventes retraitées hors Opella | 41 081,0 | 5 560,0 |
| 2025 | Ventes retraitées hors Opella | 43 626,0 | 7 813,0 |
Le résultat IFRS et le résultat des activités répondent à deux questions différentes
Sanofi publie un résultat des activités qui retire certains éléments du résultat IFRS, notamment des amortissements liés aux acquisitions ou d’autres charges spécifiques selon sa définition. Ce repère aide à suivre l’exploitation, mais il ne représente pas un second bénéfice comptable librement interchangeable. Le résultat IFRS garde la trace d’une partie du prix payé pour les actifs et des pertes de valeur éventuelles. La différence entre les deux mérite donc d’être expliquée.
La cession des titres Regeneron a fortement marqué le bénéfice de 2020. Ce sommet historique ne doit pas être utilisé comme base ordinaire pour projeter les profits futurs. À l’inverse, une dépréciation peut pénaliser une année sans consommer immédiatement du cash, tout en révélant qu’un actif acheté rapportera moins qu’attendu. Regarde ensemble le résultat publié, le résultat des activités et les flux de trésorerie. Ils éclairent respectivement l’ensemble des opérations, la lecture de l’exploitation et les ressources effectivement générées.
Ce que montre le dernier exercice de la série
En 2025, l’indicateur « Ventes nettes » ressort à 43 626 M€, contre 41 081 M€ en 2024. Cela représente une variation arithmétique de +6,2 %, calculée sur les montants publiés. Ce calcul ne mesure pas une croissance organique : il conserve les périmètres, les devises de présentation et les conventions des comptes utilisés.
L’indicateur « Résultat net part du groupe » s’établit à 7 813 M€, après 5 560 M€ un an auparavant. Les deux lignes ne doivent pas être prolongées au même rythme par défaut. Les coûts, le financement, les impôts et les opérations exceptionnelles peuvent modifier leur relation. Pour apprécier la capacité à distribuer, complète cette comparaison par les flux de trésorerie et les besoins du bilan.
La série signale des ruptures avant 2022. Les comparaisons qui traversent ces repères ne décrivent pas un périmètre constant. Les notes du graphique permettent de replacer chaque exercice dans son contexte avant de comparer les niveaux.
Sanofi : la stratégie et l’allocation du capital
Lis les résultats avec le calendrier des essais et des lancements. Les phases cliniques, les indications supplémentaires et les autorisations dessinent des trajectoires très différentes. Un portefeuille de recherche fournit des options de croissance, pas une somme de revenus déjà acquis. Les achats de technologies doivent être rapprochés des résultats cliniques et de leur coût.
De la santé animale à Opella, le portefeuille s’est recentré
La décennie comprend des opérations qui changent profondément le profil de Sanofi. L’échange de la santé animale avec les activités de santé grand public de Boehringer Ingelheim, puis la séparation d’Opella, empêchent de lire toutes les ventes comme celles d’un portefeuille inchangé. Le Sanofi de fin de période est davantage centré sur les médicaments et les vaccins. La série doit conserver ces changements visibles pour éviter de confondre cession d’activité et recul commercial.
Le recentrage augmente l’importance de la recherche, des lancements et du renouvellement des médicaments. Il peut libérer du capital, mais retire aussi une partie des revenus plus diffus de la santé grand public. L’actionnaire doit donc comparer le prix de cession et les ressources dégagées aux profits abandonnés. Le bon test se trouve ensuite dans la croissance des activités conservées, la qualité des lancements et la rentabilité du capital engagé dans les acquisitions et les programmes de recherche.
Dividende de Sanofi : historique et calendrier
La progression du dividende se mesure par exercice. Le graphique n’ajoute ni rachat d’actions ni produit de cession au coupon. Pour comprendre sa couverture, il faut rapprocher le versement des flux générés après investissement et des engagements liés à la recherche.
Dividende brut par action au titre de l’exercice indiqué, hors majoration de fidélité et hors fiscalité.
Distribution brute par action, exercices 2020 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Source : Historique officiel et décisions de distribution ↗.
Montants par année et téléchargement
| Exercice | Montant brut par action |
|---|---|
| 2020 | 3,20 € |
| 2021 | 3,33 € |
| 2022 | 3,56 € |
| 2023 | 3,76 € |
| 2024 | 3,92 € |
| 2025 | 4,12 € |
Calendrier des versements de Sanofi
Les dates futures non annoncées ne sont pas extrapolées à partir du calendrier de l’année précédente.
| Versement | Détachement | Mise en paiement | Montant brut | Statut |
|---|---|---|---|---|
| Versement au titre de 2025 | 5 mai 2026 | 7 mai 2026 | 4,12 € | Échéance passée |
Calendrier : Source officielle ↗. Les dates 2027 non annoncées ne sont pas extrapolées.
Le coupon doit laisser une place au financement de l’innovation
Le dividende mobilise une partie du cash que le groupe pourrait consacrer à la recherche, aux usines ou à l’achat de nouveaux médicaments. La hausse du coupon se lit donc avec la génération de trésorerie et les besoins du portefeuille. Une distribution bien couverte laisse les moyens de préparer les revenus qui remplaceront les produits vieillissants. Le taux de distribution peut être calculé sur un résultat ajusté ; vérifie toujours le dénominateur retenu avant de comparer deux sociétés.
Une cession peut financer un rachat d’actions ou une acquisition sans améliorer le cash récurrent des activités conservées. La conséquence pour l’actionnaire dépend du prix payé et de la qualité du réinvestissement. Pour ton suivi annuel, sépare les flux de fonctionnement, les acquisitions et les distributions. Une hausse du bénéfice par action peut venir d’un meilleur résultat ou d’un nombre de titres réduit. Les deux mécanismes sont utiles, mais ne prouvent pas la même dynamique commerciale.
Comment apprécier la valorisation de Sanofi ?
La valeur dépend des produits commercialisés et des revenus futurs possibles du portefeuille de recherche. Ces deux ensembles n’ont pas le même degré de certitude. Un scénario doit intégrer les pertes d’exclusivité, les risques cliniques et les dépenses nécessaires à la commercialisation, plutôt que prolonger uniformément la croissance d’un produit important.
Le dividende et les résultats ajustés doivent être confrontés au cash et au bilan. Une acquisition peut donner accès à une innovation attractive tout en réduisant le rendement obtenu si son prix est trop élevé. La discipline d’allocation du capital compte donc autant que la qualité scientifique des actifs réunis.
Les risques à suivre pour l’action Sanofi
L’échec d’un essai, un retard d’autorisation, une concurrence accrue ou une pression sur les prix de remboursement peuvent modifier les perspectives. Le risque de brevet ne se réduit pas à une date : il dépend des alternatives disponibles et de l’exécution commerciale. La concentration des ventes sur certains médicaments mérite une attention particulière.
Un portefeuille de recherche ne s’additionne pas comme un carnet de commandes
Les projets cliniques n’ont ni la même probabilité de succès ni le même potentiel commercial. Un essai peut échouer, une autorisation peut être plus étroite qu’attendu et un concurrent peut arriver plus tôt. Additionner des marchés potentiels donnerait une image trop simple de la valeur. Regarde chaque programme selon son stade, ses résultats, la concurrence et les dépenses encore nécessaires. Les prochaines décisions utiles sont celles qui changent réellement la probabilité d’un lancement rentable.
La concentration sur quelques produits augmente l’importance des brevets, de la sécurité et du remboursement. Une perte de protection n’entraîne pas une érosion identique dans tous les pays : le type de traitement et la disponibilité d’alternatives comptent. Les acquisitions peuvent accélérer le renouvellement, mais exposent à payer trop cher des attentes encore fragiles. Pour suivre Sanofi, garde une lecture associant ventes des principaux produits, nouveaux lancements, dépenses de recherche et flux disponibles. La cohérence entre ces éléments est plus parlante qu’un résultat trimestriel isolé.
Les présentations investisseurs de Sanofi
Commence par les documents de stratégie pour comprendre l’usage prévu du capital. Les résultats servent ensuite à vérifier l’exécution. Les liens ouvrent la présentation dans notre bibliothèque, avec accès au PDF de l’émetteur.
Peut-on détenir Sanofi dans un PEA ?
L’action ordinaire Sanofi est éligible au PEA, sous réserve de sa disponibilité chez ton intermédiaire. Vérifie le code ISIN FR0000120578 : une action, un produit dérivé et un certificat portant un nom voisin ne sont pas le même instrument.
Un dividende encaissé dans le PEA reste dans sa poche espèces tant que tu ne le réinvestis pas. La courbe présente des montants bruts par action, sans simuler les achats successifs de titres ni additionner le coupon à une performance boursière.