 Le média de l’investissement
Schneider Electric : comment l’entreprise gagne-t-elle de l’argent ?
La gestion de l’énergie répond aux besoins des bâtiments, des infrastructures et des centres de données. L’automatisation industrielle dépend davantage des investissements des usines. Les deux métiers peuvent traverser des phases de cycle différentes.
Le portefeuille associe équipements, systèmes et logiciels. Cette combinaison peut rapprocher le groupe de ses clients et développer des revenus de services. La qualité économique se mesure dans le mix, la croissance comparable et les flux dégagés après investissement.
Schneider équipe la circulation et le pilotage de l’électricité
Le groupe intervient dans la gestion de l’énergie et l’automatisation industrielle. Ses équipements et logiciels permettent de distribuer, protéger, mesurer et piloter l’électricité dans des bâtiments, des sites industriels et des infrastructures. L’intérêt économique pour le client peut résider dans la disponibilité, la sécurité et la maîtrise de sa consommation.
Cette position relie Schneider à des investissements de long terme, mais aussi aux budgets de ses clients. L’électrification crée des besoins ; la capacité à les transformer en commandes rentables reste à démontrer à chaque étape. Les produits, les logiciels et les services ne présentent pas exactement les mêmes cycles ni les mêmes marges. Leur combinaison explique une partie de la performance du groupe.
Les centres de données tirent la demande sans résumer toute l’entreprise
Un centre de données exige une alimentation électrique fiable, de la distribution, du refroidissement et des outils de pilotage. L’augmentation des besoins informatiques peut soutenir les commandes d’équipements associés. Cette dynamique dépend néanmoins des projets réellement financés, des raccordements et du calendrier de construction des clients.
Schneider reste également présent dans l’industrie, les bâtiments et d’autres infrastructures. Il faut donc mesurer la contribution des centres de données à côté de ces marchés. Une accélération sur un débouché peut compenser un ralentissement ailleurs sans que l’ensemble du groupe bénéficie du même taux de croissance. Les capacités industrielles et la qualité des livraisons conditionnent ensuite la transformation des commandes en ventes et en cash.
Les installations créent des relations de longue durée
Un équipement électrique s’intègre à un ensemble dont le client attend fiabilité et sécurité. Les équipes de conception et de maintenance peuvent privilégier des solutions connues, documentées et disponibles. Cette relation soutient la position commerciale, à condition de conserver la qualité et la pertinence des gammes.
La base installée peut ouvrir des besoins de services, de modernisation et de logiciels. Leur récurrence doit être mesurée dans les revenus effectivement réalisés. Le coût d’acquisition d’un client et la durée de sa relation avec le fournisseur comptent autant que l’existence d’une offre présentée comme connectée.
Les marchés finaux doivent être distingués
Un bâtiment, une usine et un centre de données ne suivent pas nécessairement les mêmes budgets d’investissement. La croissance consolidée peut masquer une forte contribution de quelques applications. Il faut regarder le mix, les géographies et le rythme des commandes pour comprendre la demande.
Une exposition à une grande tendance ne donne pas automatiquement une croissance supérieure du bénéfice par action. Les coûts industriels, les acquisitions et les investissements informatiques doivent être financés. Les marges et la trésorerie permettent de vérifier quelle part du développement commercial reste effectivement dans l’entreprise.
L’histoire de Schneider Electric : du Creusot à la gestion de l’énergie
Les frères Schneider partent de l’industrie lourde en 1836
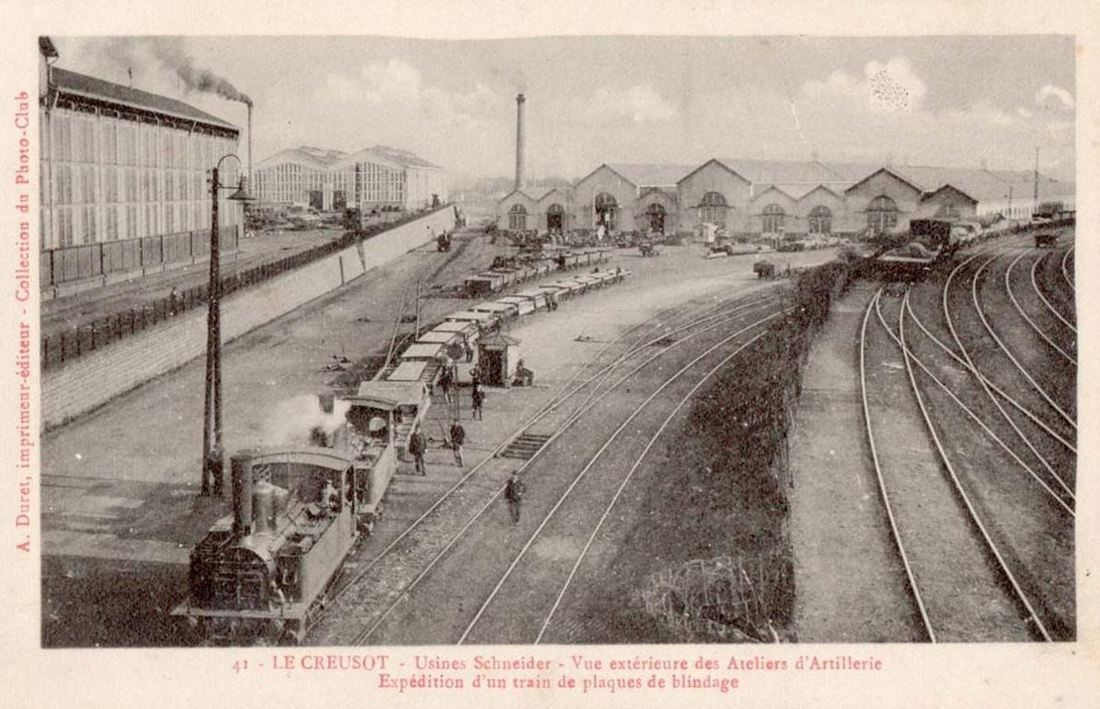
Adolphe et Eugène Schneider reprennent les établissements du Creusot en 1836. L’entreprise développe une histoire de métallurgie, de mécanique et de grands équipements. Les ateliers et les productions du début du XXe siècle rappellent un portefeuille très éloigné des automatismes et de la gestion de l’énergie associés au groupe actuel.
Cette origine ne doit pas être transformée en récit d’une spécialisation électrique qui aurait toujours existé. Schneider a changé de centre de gravité en réaffectant son capital et en cédant des métiers. Le titre actuel représente le résultat de cette transformation, avec les compétences et les engagements qui ont été conservés.
Les acquisitions construisent progressivement le portefeuille électrique
La prise de participation dans Merlin Gerin en 1975, puis son contrôle en 1992, renforcent l’activité électrique. Télémécanique rejoint le groupe en 1988 et Square D en 1991. Modicon entre dans le portefeuille en 1997. Ces opérations apportent des gammes, des marques et des accès commerciaux différents.
L’intérêt ne tient pas uniquement à la croissance des volumes. Un client industriel attend une compatibilité, une disponibilité et une qualité de service. Les produits doivent répondre à des normes et être intégrés dans des installations qui fonctionneront longtemps. Le catalogue, les compétences des équipes et la confiance des professionnels deviennent des actifs importants.
Les cessions rendent le recentrage concret
La sortie de Spie Batignolles en 1997 constitue une étape du déplacement vers les métiers électriques. Le nom Schneider Electric est adopté en 1999. Le changement d’identité consacre une réorientation déjà matérialisée par des décisions sur le portefeuille.
Pour l’investisseur, ces étapes expliquent pourquoi la comparaison avec une ancienne valorisation du groupe doit rester prudente. Une entreprise portant le même nom peut avoir changé de marges, de besoins de capitaux et de marchés finaux. Le recul d’une activité historique peut accompagner une amélioration de la qualité économique de l’ensemble.
L’électricité devient un problème de mesure, de commande et d’usage
La gestion de l’énergie ne se limite pas à faire circuler un courant. Elle comprend la protection des installations, le pilotage des équipements et l’amélioration de leur fonctionnement. Les automatismes et les logiciels peuvent compléter les produits physiques, en donnant davantage d’informations et de moyens d’action au client.
Leur valeur dépend de l’usage réel. Une solution doit être installée, comprise et maintenue ; une donnée doit permettre une décision utile. La présence de logiciels ne transforme pas automatiquement un industriel en entreprise entièrement récurrente ou sans besoins d’investissement.
L’histoire de Schneider Electric montre ainsi une transformation stratégique réalisée sur plusieurs décennies. Le thème de l’électrification devient un avantage pour l’actionnaire seulement si les produits gardent leur place et si les investissements rapportent après leurs coûts. Le développement des usages numériques et des infrastructures peut élargir les débouchés, tout en attirant davantage de concurrence et de capitaux.
| Date | Étape | Déplacement du portefeuille |
|---|---|---|
| 1836 | Reprise du Creusot par les frères Schneider | Origine dans l’industrie lourde |
| 1975 | Entrée dans Merlin Gerin | Développement du pôle électrique |
| 1988 | Télémécanique | Renforcement dans les automatismes |
| 1991 | Square D | Nouvelle dimension internationale |
| 1997 | Modicon et sortie de Spie Batignolles | Recentrage des métiers |
| 1999 | Nom Schneider Electric | Affirmation de la spécialisation |
Sources historiques : histoire de Schneider Electric et rapport annuel 2006.
Les résultats de Schneider Electric : revenus, bénéfices et rentabilité
Les résultats présentent un EBITA ajusté et un bénéfice net publié. Leur évolution peut diverger. Une progression opérationnelle n’est pas intégralement disponible pour l’actionnaire après les coûts financiers, les impôts et les autres charges. Le free cash-flow permet de compléter cette lecture.
Résultat net, part du groupe, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Comptes annuels ↗ · Archives ↗
2016 retraité des activités abandonnées. Chiffre d’affaires et résultat net part du groupe publiés ; l’EBITA ajusté est un indicateur distinct. L’intégration d’AVEVA et les cessions modifient le périmètre sur la décennie.
Voir les comptes et télécharger les données
| Exercice | Chiffre d’affaires | Résultat net, part du groupe | EBITA ajusté |
|---|---|---|---|
| 2016 | 24 459,0 | 1 750,0 | Non renseigné |
| 2017 | 24 743,0 | 2 150,0 | Non renseigné |
| 2018 | 25 720,0 | 2 334,0 | Non renseigné |
| 2019 | 27 158,0 | 2 413,0 | Non renseigné |
| 2020 | 25 159,0 | 2 126,0 | Non renseigné |
| 2021 | 28 905,0 | 3 204,0 | Non renseigné |
| 2022 | 34 176,0 | 3 477,0 | Non renseigné |
| 2023 | 35 902,0 | 4 003,0 | Non renseigné |
| 2024 | 38 153,0 | 4 269,0 | 7 083,0 |
| 2025 | 40 152,0 | 4 163,0 | 7 520,0 |
Les ventes augmentent, mais le résultat net reste une mesure distincte
La série passe de 24,46 milliards d’euros de revenus en 2016, sur la base retraitée, à 40,15 milliards en 2025. Le bénéfice net part du groupe atteint 4,16 milliards en 2025, après 4,27 milliards en 2024. La progression de l’activité n’entraîne donc pas automatiquement une hausse identique du bénéfice attribuable aux actionnaires à chaque exercice.
L’EBITA ajusté permet de suivre la performance selon les conventions opérationnelles du groupe. Le résultat net tient compte d’autres éléments, notamment des amortissements, du financement et des impôts. Un objectif de marge ajustée ne décrit pas directement le cash ni le bénéfice par action. L’analyse gagne à rapprocher ces mesures, tout en conservant les changements de périmètre et de présentation comptable sur la décennie.
Ce que montre le dernier exercice de la série
En 2025, l’indicateur « Chiffre d’affaires » ressort à 40 152 M€, contre 38 153 M€ en 2024. Cela représente une variation arithmétique de +5,2 %, calculée sur les montants publiés. Ce calcul ne mesure pas une croissance organique : il conserve les périmètres, les devises de présentation et les conventions des comptes utilisés.
L’indicateur « Résultat net, part du groupe » s’établit à 4 163 M€, après 4 269 M€ un an auparavant. Les deux lignes ne doivent pas être prolongées au même rythme par défaut. Les coûts, le financement, les impôts et les opérations exceptionnelles peuvent modifier leur relation. Pour apprécier la capacité à distribuer, complète cette comparaison par les flux de trésorerie et les besoins du bilan.
La série signale des ruptures avant 2018. Les comparaisons qui traversent ces repères ne décrivent pas un périmètre constant. Les notes du graphique permettent de replacer chaque exercice dans son contexte avant de comparer les niveaux.
Schneider Electric : la stratégie et l’allocation du capital
Le Capital Markets Day expose le cadre financier de la stratégie. La croissance des centres de données doit être suivie dans les commandes, les capacités de livraison et la rentabilité. Les logiciels et l’automatisation appellent une lecture de l’adoption et des revenus récurrents. Les objectifs restent des ambitions de direction à tester sur plusieurs publications.
AVEVA renforce les logiciels et modifie l’allocation du capital
Les logiciels industriels peuvent accompagner les équipements et les services, avec des usages liés à la conception, à l’exploitation et à la maintenance. Leur développement permet d’élargir la relation avec les clients et de créer des revenus plus récurrents. Il exige aussi des dépenses de recherche, de commercialisation et d’adaptation des offres.
L’intégration d’AVEVA s’apprécie donc au-delà de la seule taille des revenus logiciels. Le prix payé, les coûts d’intégration, la fidélité des clients et la conversion en cash déterminent le rendement obtenu. Les modèles d’abonnement peuvent modifier le calendrier de reconnaissance du revenu et des encaissements. Pour juger la transformation, il faut vérifier que les avantages commerciaux se traduisent progressivement dans les résultats et la génération de trésorerie.
Dividende de Schneider Electric : historique et calendrier
La politique de dividende progressif s’inscrit dans la communication du groupe. L’historique montre les montants décidés, pas une obligation irrévocable pour l’avenir. Le calendrier de 2026 est documenté indépendamment des objectifs sur les exercices suivants.
Dividende brut par action au titre de l’exercice indiqué, hors majoration de fidélité et hors fiscalité.
Distribution brute par action, exercices 2024 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Source : Historique officiel et décisions de distribution ↗.
Montants par année et téléchargement
| Exercice | Montant brut par action |
|---|---|
| 2024 | 3,90 € |
| 2025 | 4,20 € |
Calendrier des versements de Schneider Electric
Les dates futures non annoncées ne sont pas extrapolées à partir du calendrier de l’année précédente.
| Versement | Détachement | Mise en paiement | Montant brut | Statut |
|---|---|---|---|---|
| Dividende au titre de 2025 | 11 mai 2026 | 13 mai 2026 | 4,20 € | Échéance passée |
Calendrier : Source officielle ↗. Les dates 2027 non annoncées ne sont pas extrapolées.
Croissance, acquisitions et distribution sollicitent le même bilan
Un groupe en croissance doit financer des usines, des stocks, des logiciels et parfois des acquisitions. Ces besoins peuvent augmenter avant que les bénéfices supplémentaires ne soient pleinement disponibles. Le dividende représente donc une décision parmi plusieurs usages possibles du cash.
Pour l’actionnaire, la progression par action constitue un repère essentiel. Elle doit être rapprochée de la dette, des investissements et de la qualité des acquisitions. Une hausse régulière du dividende devient plus solide lorsqu’elle accompagne une amélioration durable du cash. Une politique de distribution ne transforme pas une année favorable de commandes en garantie sur les exercices suivants ; l’historique sert justement à observer les réactions du modèle à différents environnements.
Comment apprécier la valorisation de Schneider Electric ?
Le prix doit être confronté à une croissance prudente des revenus et de la rentabilité, en distinguant le cycle industriel des évolutions plus durables du portefeuille. Un multiple élevé peut déjà intégrer une contribution très favorable de l’électrification et des centres de données.
Le cash après investissements, le bilan et le rendement des acquisitions permettent de tester cette attente. Les revenus logiciels doivent être analysés avec leurs coûts de développement et de distribution. La transformation historique du groupe constitue une preuve de capacité d’adaptation ; elle ne garantit pas que les prochains capitaux engagés produiront le même rendement.
Les risques à suivre pour l’action Schneider Electric
La concentration d’investissements dans les centres de données peut créer de fortes attentes puis des ajustements de projets. Les cycles industriels, les changes et la concurrence influencent les marges. Les logiciels nécessitent aussi des investissements continus. Le prix d’achat de l’action reste un élément distinct de l’attrait structurel des marchés servis.
L’automatisation industrielle reste exposée aux décisions des clients
Les industriels peuvent reporter des projets lorsqu’ils disposent déjà de capacités suffisantes ou anticipent un ralentissement. Les distributeurs peuvent aussi réduire leurs stocks après une période d’approvisionnement tendue. Une baisse temporaire des commandes ne reflète donc pas toujours une disparition des besoins finaux, mais elle peut peser sur les ventes et les marges à court terme.
Le suivi de Schneider demande de rapprocher la demande finale, les stocks des circuits commerciaux et les capacités de production. Les devises, les tensions commerciales et les coûts des composants influencent également les résultats. Une lecture de long terme peut reconnaître les débouchés de l’électrification tout en exigeant des preuves d’exécution et un rendement satisfaisant du capital engagé.
Les présentations investisseurs de Schneider Electric
Commence par les documents de stratégie pour comprendre l’usage prévu du capital. Les résultats servent ensuite à vérifier l’exécution. Les liens ouvrent la présentation dans notre bibliothèque, avec accès au PDF de l’émetteur.
Peut-on détenir Schneider Electric dans un PEA ?
L’action ordinaire Schneider Electric est éligible au PEA, sous réserve de sa disponibilité chez ton intermédiaire. Vérifie le code ISIN FR0000121972 : une action, un produit dérivé et un certificat portant un nom voisin ne sont pas le même instrument.
Un dividende encaissé dans le PEA reste dans sa poche espèces tant que tu ne le réinvestis pas. La courbe présente des montants bruts par action, sans simuler les achats successifs de titres ni additionner le coupon à une performance boursière.