 Le média de l’investissement
Société Générale : comment l’entreprise gagne-t-elle de l’argent ?
La banque combine réseaux de détail, banque de financement et activités de marché, services financiers et mobilité. Ces métiers n’utilisent pas le capital de la même manière. Leur poids dans l’ensemble peut évoluer avec les cessions et les réorganisations.
Le coefficient d’exploitation met en relation les coûts et les revenus. Une baisse durable traduit une meilleure efficacité, mais une cession peut aussi modifier le ratio sans améliorer chaque métier. La qualité du redressement se voit donc dans les comparaisons à périmètre constant et dans la rentabilité du capital restant engagé.
Deux banques françaises cohabitent dans le même groupe
Société Générale associe le réseau SG, issu du rapprochement avec Crédit du Nord, et BoursoBank, dont la relation client est numérique. Ces deux modèles n’ont pas la même structure de coûts ni le même rythme de développement. Le réseau conserve des agences et des services adaptés à des besoins complexes ; la banque en ligne cherche notamment à répartir ses dépenses sur une clientèle plus large. Le nombre de clients ne suffit pas pour comparer leur contribution économique.
Pour BoursoBank, regarde l’activité réelle des clients, leurs dépôts, les produits utilisés et le coût de leur recrutement. Un compte ouvert apporte peu s’il reste inactif. Pour SG, observe la fidélisation des clients pendant les regroupements d’agences, la qualité du service et les économies réalisées. La fusion peut réduire les doublons, mais elle provoque aussi des dépenses de transformation. L’enjeu est de préserver les revenus pendant que les charges diminuent, ce qui demande plusieurs étapes.
Ayvens ajoute un risque industriel au métier bancaire
Le rapprochement d’ALD et de LeasePlan en 2023 a donné naissance à Ayvens, spécialisé dans la location de véhicules et les services de mobilité. Le résultat dépend des loyers, des services, du coût de financement et du prix de revente des véhicules. Ce dernier élément distingue nettement le métier d’un crédit bancaire classique. La valeur résiduelle du parc est une hypothèse économique majeure, pas un détail comptable. Elle peut évoluer avec la technologie, les usages et le marché de l’occasion.
Un marché de l’occasion très favorable peut gonfler temporairement les gains de revente. Il faut alors estimer la rentabilité des contrats hors cet effet, puis suivre les ajustements de valeur et les coûts d’intégration. Le passage aux véhicules électriques change aussi les paramètres de prix et de décote. Pour Société Générale, l’intérêt d’Ayvens doit se mesurer à la contribution après minoritaires et au capital mobilisé, et pas seulement à la taille de la flotte gérée.
La marge d’intérêt dépend du calendrier des actifs et des ressources
Une hausse des taux n’est pas uniformément favorable à une banque. Les crédits et les placements se renouvellent à des rythmes différents de celui des dépôts et des financements. Les couvertures modifient aussi ce calendrier. Il faut suivre les volumes, les prix et le coût des ressources pour comprendre la marge d’intérêt.
Les commissions et les autres métiers diversifient les revenus. Leur progression doit être confrontée aux coûts de fonctionnement et au risque. Une hausse des revenus de marché peut améliorer un exercice sans représenter une progression identique de la banque de détail ou une base durable pour les années suivantes.
Le rendement du capital donne un sens au bénéfice publié
Une banque peut accroître son bénéfice en mobilisant davantage de fonds propres. Pour l’actionnaire, le résultat doit être comparé au capital nécessaire et à sa rémunération attendue. Les ratios réglementaires limitent également les distributions et les possibilités de croissance.
Le coût du risque doit être lu sur plusieurs années. Une période de pertes faibles ne prouve pas que les nouveaux crédits sont sans danger. Les provisions, les concentrations et la qualité des emprunteurs complètent le résultat du moment. Les métiers de mobilité ajoutent leurs propres risques de valeur résiduelle et de financement.
L’histoire de Société Générale : financer l’industrie, puis organiser une banque universelle
La banque est créée en 1864 pour accompagner l’économie
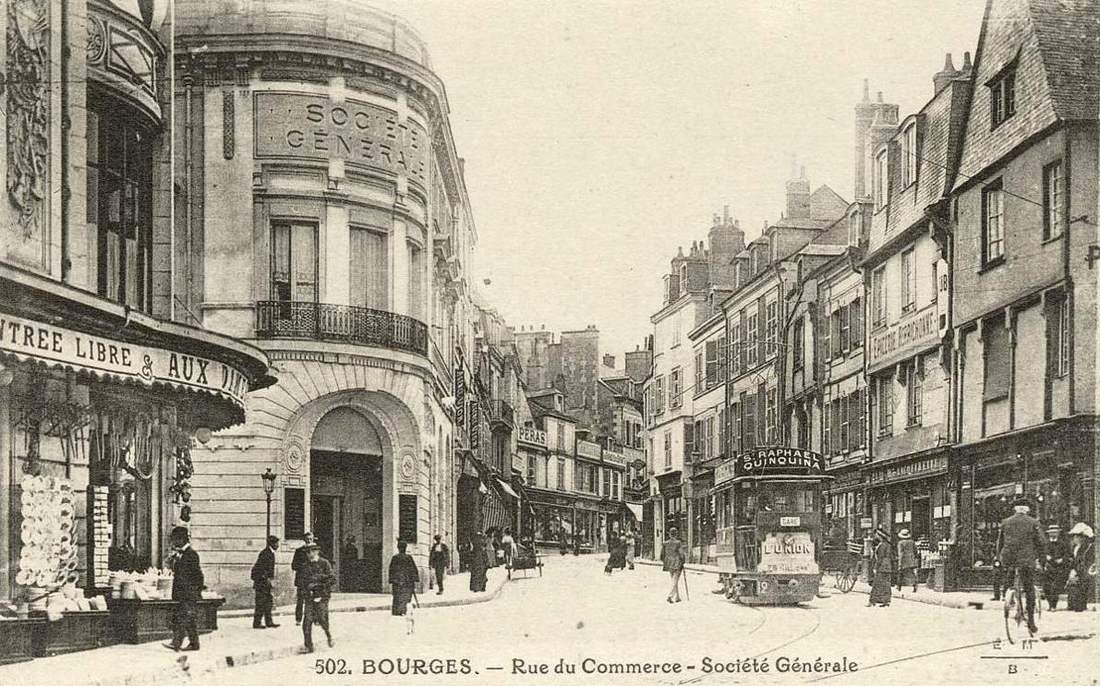
Société Générale est fondée en 1864, sous le Second Empire, avec une vocation de financement du commerce et de l’industrie. Le développement d’un réseau permet ensuite de collecter des dépôts et de proposer des services à une clientèle plus large. Une implantation à Londres est ouverte dès 1871.
Le métier bancaire relie des horizons différents. Des clients veulent disposer de leur argent, d’autres financer des projets sur plusieurs années. La banque doit transformer ces besoins sans rendre son bilan vulnérable à un déséquilibre de liquidité ou à une mauvaise qualité de crédit. L’expansion commerciale ne constitue donc qu’une partie de la réussite.
Nationalisation et privatisation modifient le cadre de propriété
Société Générale est nationalisée en 1945, puis privatisée en 1987. Ces étapes appartiennent à une histoire plus large de l’organisation du système bancaire français. Elles changent la propriété de la banque sans supprimer ses obligations envers les déposants, les clients et les autorités.
La banque universelle réunit progressivement plusieurs métiers. Le réseau de détail, les services aux entreprises et les activités de financement et d’investissement partagent certaines ressources, mais pas les mêmes risques. Les résultats consolidés doivent être lus avec la consommation de capital et la volatilité de chaque activité.
Le réseau français et la banque à distance suivent des trajectoires différentes
L’acquisition du Crédit du Nord intervient en 1997. La réunion des réseaux Société Générale et Crédit du Nord sous la marque SG est réalisée en 2023. Une fusion de réseaux vise des gains de fonctionnement et une meilleure organisation commerciale. Elle demande aussi des migrations informatiques, des réaménagements et une attention à la relation client.
Le développement de la banque à distance suit une autre voie. Fimatex est lancé en 1995 et appartient aux origines du futur ensemble Boursorama. L’histoire du groupe comprend ainsi plusieurs manières de distribuer les services bancaires. Le succès commercial d’une offre en ligne doit être apprécié avec ses coûts d’acquisition, ses dépôts et sa contribution effective au résultat.
Les services de mobilité ajoutent une autre économie au groupe
Le rapprochement d’ALD et de LeasePlan en 2023, dans l’ensemble devenu Ayvens, étend le poids des services de mobilité. Le financement et la gestion de flottes comportent des contrats récurrents, mais aussi des risques sur les véhicules, leur valeur de revente et les coûts de financement.
La diversité des métiers ne constitue donc pas une simple addition de revenus stables. Les taux, le coût du risque, la valeur des actifs et la demande peuvent évoluer différemment. L’investisseur doit examiner les bénéfices avec les capitaux qui leur sont affectés et la capacité à les distribuer.
L’histoire de Société Générale montre enfin que simplifier une organisation peut demander des dépenses avant de produire des économies. Une banque plus petite ou moins dispersée peut créer davantage de valeur si son rendement sur les fonds propres s’améliore durablement. La croissance du bilan n’est pas un objectif suffisant lorsque chaque euro d’actif ajoute aussi un besoin de financement et de contrôle.
| Date | Étape | Évolution de la banque |
|---|---|---|
| 1864 | Création de Société Générale | Financement du commerce et de l’industrie |
| 1871 | Implantation à Londres | Premiers développements internationaux |
| 1945 | Nationalisation | Entrée dans le secteur public |
| 1987 | Privatisation | Nouvelle structure actionnariale |
| 1997 | Crédit du Nord | Élargissement du réseau français |
| 2023 | Réunion des réseaux et opération LeasePlan | Réorganisation et extension des services de mobilité |
Source historique : histoire de Société Générale.
Les résultats de Société Générale : revenus, bénéfices et rentabilité
Les deux exercices affichés montrent une amélioration du résultat brut d’exploitation et du bénéfice net. Il faut en séparer les effets de coûts, de revenus et de risque. La rentabilité des fonds propres tangibles et le coût du risque complètent utilement la lecture de la courbe du bénéfice.
Résultat net part du groupe, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Comptes annuels ↗ · Archives ↗
PNB et résultat net part du groupe publiés, en millions d’euros. 2022 est retraité pour IFRS 17. La sortie de Russie, l’intégration de LeasePlan et les cessions modifient ensuite le périmètre : croissance publiée et croissance comparable restent distinctes.
Voir les comptes et télécharger les données
| Exercice | Entreprise | Produit net bancaire | Résultat net part du groupe |
|---|---|---|---|
| 2016 | Historique publié | 25 298,0 | 3 874,0 |
| 2017 | Historique publié | 23 954,0 | 2 806,0 |
| 2018 | Historique publié | 25 205,0 | 3 864,0 |
| 2019 | Historique publié | 24 671,0 | 3 248,0 |
| 2020 | Historique publié | 22 113,0 | -258,0 |
| 2021 | Historique publié | 25 798,0 | 5 641,0 |
| 2022 | Comparatif IFRS 17 | 27 155,0 | 1 825,0 |
| 2023 | Périmètre évolutif après Russie et LeasePlan | 25 104,0 | 2 493,0 |
| 2024 | Périmètre évolutif après Russie et LeasePlan | 26 788,0 | 4 200,0 |
| 2025 | Périmètre évolutif après Russie et LeasePlan | 27 254,0 | 6 002,0 |
La décennie montre des chocs très différents
La perte de 2020, le rebond de 2021 et l’effet de la sortie de Russie en 2022 ne racontent pas un simple cycle régulier. Les provisions, les dépréciations et les changements de périmètre peuvent dominer un exercice. Les revenus bancaires subissent en parallèle les mouvements de taux et les choix de couverture. La trajectoire devient lisible quand tu sépares le fonctionnement des métiers des opérations qui modifient le portefeuille du groupe.
Le tableau conserve le résultat net publié, avec ses mauvaises années. Un indicateur ajusté peut aider à observer le redressement commercial, mais il ne fait pas disparaître la perte économique supportée lors d’une cession. Rapproche le résultat publié, le résultat retraité expliqué par la direction et le rendement des fonds propres tangibles. Tu peux ainsi distinguer une amélioration obtenue grâce aux métiers, aux économies, aux marchés ou à un niveau de capital devenu plus faible.
Ce que montre le dernier exercice de la série
En 2025, l’indicateur « Produit net bancaire » ressort à 27 254 M€, contre 26 788 M€ en 2024. Cela représente une variation arithmétique de +1,7 %, calculée sur les montants publiés. Ce calcul ne mesure pas une croissance organique : il conserve les périmètres, les devises de présentation et les conventions des comptes utilisés.
L’indicateur « Résultat net part du groupe » s’établit à 6 002 M€, après 4 200 M€ un an auparavant. Les deux lignes ne doivent pas être prolongées au même rythme par défaut. Les coûts, le financement, les impôts et les opérations exceptionnelles peuvent modifier leur relation. Pour apprécier la capacité à distribuer, complète cette comparaison par les flux de trésorerie et les besoins du bilan.
La série signale des ruptures avant 2022, 2023. Les comparaisons qui traversent ces repères ne décrivent pas un périmètre constant. Les notes du graphique permettent de replacer chaque exercice dans son contexte avant de comparer les niveaux.
Société Générale : la stratégie et l’allocation du capital
Le Capital Markets Day permet de confronter les objectifs de transformation aux résultats publiés. Observe les coûts effectivement retirés, la stabilité des franchises commerciales et la capacité à libérer du capital. Une réduction de bilan peut être pertinente si elle améliore la rentabilité sans dégrader les métiers qui restent.
Le redressement se juge sur le rapport entre revenus et coûts
Pour une banque en transformation, annoncer une baisse des charges est une première étape. Le test consiste à vérifier qu’elle ne dégrade pas les franchises qui produisent les recettes. Réduire un réseau, vendre une filiale ou interrompre une activité diminue parfois les coûts et les revenus en même temps. La bonne mesure est la rentabilité du périmètre conservé après les coûts de transformation. Compare les variations publiées avec celles calculées à périmètre comparable.
La banque des grandes entreprises et des investisseurs joue un rôle important dans cet équilibre. Ses métiers de financement, de couverture et de services aux marchés ont des forces commerciales, mais consomment du capital et dépendent de l’activité des clients. Il faut regarder la rentabilité après risque et la stabilité des revenus. Une bonne période de marché aide les résultats, alors que la qualité de la franchise se vérifie sur plusieurs environnements, notamment lors des épisodes de tension.
Dividende de Société Générale : historique et calendrier
Le total 2025 comprend un acompte versé en octobre 2025 et un solde en juin 2026. Les programmes de rachats, ordinaires ou exceptionnels, ne sont pas assimilés à un dividende encaissé. Cette séparation permet de comparer les coupons sans mélanger deux mécanismes de retour à l’actionnaire.
Dividende brut par action au titre de l’exercice indiqué, hors majoration de fidélité et hors fiscalité.
Distribution brute par action, exercices 2024 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Source : Historique officiel et décisions de distribution ↗.
Montants par année et téléchargement
| Exercice | Montant brut par action |
|---|---|
| 2024 | 1,09 € |
| 2025 | 1,61 € |
Calendrier des versements de Société Générale
Dividende 2025 de 1,61 € comprenant 0,61 € versé le 9 octobre 2025 puis 1 € de solde en juin 2026. Les rachats d’actions ne sont pas ajoutés au dividende par action.
| Versement | Détachement | Mise en paiement | Montant brut | Statut |
|---|---|---|---|---|
| Versement au titre de 2025 | 1 juin 2026 | 3 juin 2026 | 1,00 € | Échéance passée |
Calendrier : Source officielle ↗. Les dates 2027 non annoncées ne sont pas extrapolées.
Les rachats ne produisent pas le même effet que le coupon
La rémunération des actionnaires combine parfois dividende et rachats d’actions. Le dividende apporte des espèces ; un rachat suivi d’annulation réduit le nombre de titres et peut améliorer le résultat par action. Une distribution exceptionnelle issue d’une cession utilise du capital déjà présent, sans créer à elle seule un profit récurrent. Pour suivre la progression de ton revenu, conserve une courbe de dividende distincte de l’enveloppe totale de distribution.
Le capital disponible doit aussi financer les actifs pondérés par les risques et absorber les aléas des métiers. Regarde le ratio CET1 après les distributions annoncées et les besoins de financement de la stratégie. Une banque peut augmenter son coupon avec un résultat exceptionnel tout en ayant une croissance ordinaire limitée. À l’inverse, garder davantage de bénéfices peut servir une expansion rentable. L’analyse dépend donc de l’usage du capital retenu et du rendement qu’il produit ensuite.
Comment apprécier la valorisation de Société Générale ?
La comparaison du cours avec les fonds propres peut être utile, mais une décote comptable n’est pas automatiquement une anomalie. Elle peut refléter une rentabilité insuffisante, des risques ou une incertitude sur les coûts de transformation. Il faut établir quel rendement durable la banque peut obtenir sur le capital conservé.
Le dividende et les rachats doivent rester compatibles avec la solidité réglementaire et le coût du risque. Les cessions et les réductions d’actifs peuvent libérer des ressources, tout en retirant des bénéfices futurs. L’évaluation doit donc comparer le capital libéré à la contribution économique qui disparaît.
Les risques à suivre pour l’action Société Générale
Le bénéfice d’une banque reste sensible aux défauts, au financement et à la valeur des actifs. Les coûts de transformation peuvent apparaître avant leurs bénéfices. Les activités de marché diversifient les revenus mais introduisent leurs propres risques. Une amélioration rapide ne doit pas être extrapolée indéfiniment à partir d’une seule année.
Trois indicateurs pour vérifier que le redressement tient
Le premier repère est le coefficient d’exploitation : combien de revenus les charges absorbent-elles ? Le deuxième est le coût du risque, qui donne une lecture des pertes et provisions sur les crédits. Le troisième est la rentabilité des fonds propres tangibles, à rapprocher de la solidité du bilan. Une amélioration simultanée de ces indicateurs est plus convaincante qu’un bénéfice soutenu par une seule cession. Leurs définitions doivent rester constantes entre deux publications.
Complète cette lecture par la qualité des dépôts et les risques propres à Ayvens. Un coût de financement plus élevé ou une décote plus forte du parc peut peser sur la contribution de la mobilité. Dans la banque française, le calendrier de révision des crédits et des dépôts influence la marge d’intérêt. Les risques opérationnels, informatiques et de conduite restent enfin importants dans une organisation qui transforme ses réseaux. Les économies réalisées doivent être compatibles avec un fonctionnement solide des services.
Les présentations investisseurs de Société Générale
Commence par les documents de stratégie pour comprendre l’usage prévu du capital. Les résultats servent ensuite à vérifier l’exécution. Les liens ouvrent la présentation dans notre bibliothèque, avec accès au PDF de l’émetteur.
Peut-on détenir Société Générale dans un PEA ?
L’action ordinaire Société Générale est éligible au PEA, sous réserve de sa disponibilité chez ton intermédiaire. Vérifie le code ISIN FR0000130809 : une action, un produit dérivé et un certificat portant un nom voisin ne sont pas le même instrument.
Un dividende encaissé dans le PEA reste dans sa poche espèces tant que tu ne le réinvestis pas. La courbe présente des montants bruts par action, sans simuler les achats successifs de titres ni additionner le coupon à une performance boursière.