 Le média de l’investissement
Stellantis : comment l’entreprise gagne-t-elle de l’argent ?
Le portefeuille de marques couvre plusieurs régions et niveaux de prix. La présence en Amérique du Nord et en Europe donne des moteurs commerciaux différents. Le nombre de marques ne garantit ni une bonne couverture des segments ni une bonne rentabilité.
Les stocks, les incitations commerciales et les lancements de modèles influencent les volumes et la marge. Le choix entre thermique, hybride et électrique engage des investissements dont le rendement dépend de la demande réelle. La qualité et les relations avec les réseaux de distribution font partie de l’exécution.
Des marques nombreuses, des économies régionales différentes
Le portefeuille de Stellantis associe des marques et des positions commerciales très différentes selon les marchés. L’Amérique du Nord, l’Europe et les autres régions ne répondent pas aux mêmes préférences de véhicules, contraintes réglementaires ou structures de prix. La diversification géographique aide seulement si chaque région dispose d’une offre adaptée et rentable. Une forte marge sur un marché peut masquer un manque de compétitivité ou un besoin de renouvellement des gammes ailleurs.
Regarde donc les volumes, les prix et le résultat par région avant de juger la moyenne du groupe. Les marques partagent des technologies et des plateformes, ce qui peut répartir les coûts sur davantage de véhicules. Mais une multiplication de modèles trop proches peut aussi accroître les dépenses commerciales sans élargir autant la clientèle. Le nombre de marques n’est pas une mesure suffisante de l’avantage concurrentiel : l’attrait des produits, leur qualité et la performance du réseau restent décisifs.
La taille ne remplace pas la cohérence des gammes
Partager des composants et des architectures peut réduire les coûts. Il faut néanmoins proposer des véhicules dont la différenciation est comprise par le client. Si plusieurs marques se concurrencent surtout par les remises, une partie de l’intérêt industriel peut être absorbée par une dégradation du prix de vente.
Les lancements, la disponibilité des produits et les stocks des distributeurs permettent de suivre cette équation. Une hausse des livraisons peut préparer des ventes finales ou simplement gonfler les stocks du réseau. La qualité des revenus doit être appréciée avec les remises et les volumes réellement achetés par les utilisateurs.
La trésorerie industrielle doit financer la transition des produits
Les usines et les développements demandent des ressources avant les ventes. Le renouvellement des motorisations et des logiciels ajoute des choix techniques et commerciaux. La bonne réponse ne consiste pas seulement à annoncer un budget : il faut obtenir des produits rentables et adaptés aux clients.
Le bilan automobile doit être distingué de celui des activités de financement. Les investissements, les stocks, les garanties et les dépenses de restructuration influencent le cash disponible. Une forte marge pendant une période de prix favorables ne garantit pas le même résultat lorsque les volumes ou les remises changent.
L’histoire de Stellantis : un groupe récent, des héritages automobiles très différents
Le nom apparaît en 2021, les marques viennent de plusieurs époques
Stellantis naît juridiquement le 16 janvier 2021 du rapprochement de PSA et de Fiat Chrysler Automobiles. La cotation commence ensuite à Paris et Milan le 18 janvier, puis à New York le 19 janvier. Le groupe est donc récent, même si plusieurs de ses marques appartiennent aux origines de l’automobile.
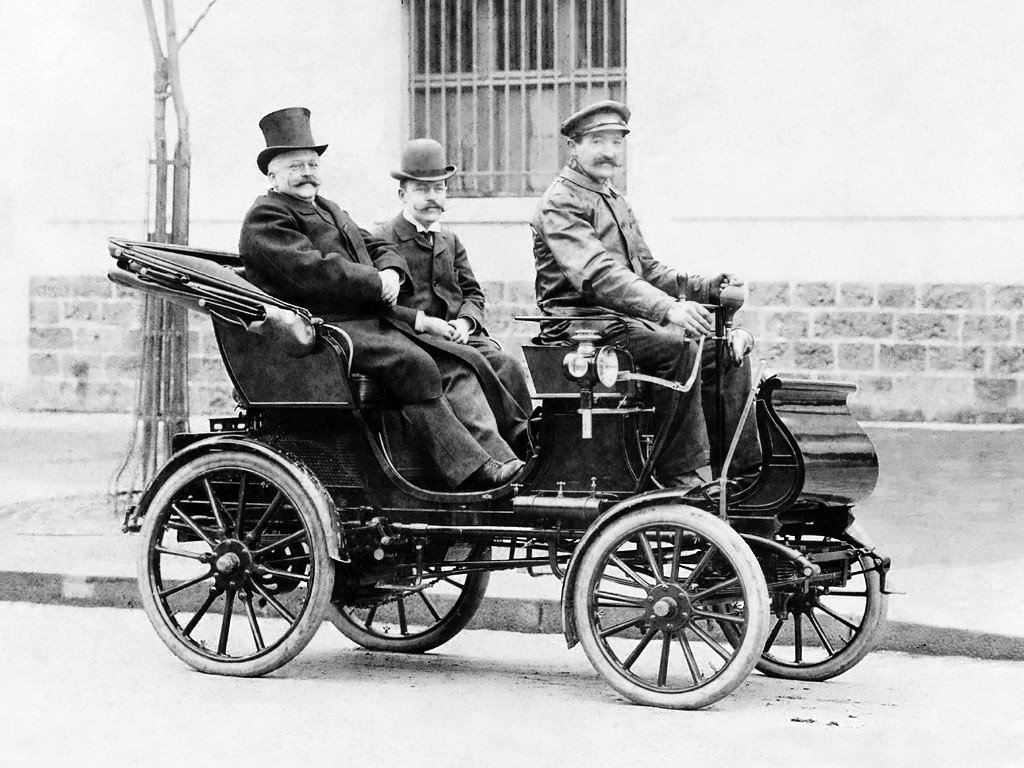
La photographie d’Armand Peugeot au début du XXe siècle illustre l’un de ces héritages. Elle ne représente pas une entreprise Stellantis déjà existante. Distinguer les marques anciennes de la société actuelle est indispensable pour comprendre les comptes et le périmètre de l’action. Le prestige historique d’un nom ne donne pas une continuité statistique à un groupe issu d’une fusion.
PSA et FCA apportent des portefeuilles et des implantations différents
PSA réunit plusieurs marques européennes et intègre Opel et Vauxhall en 2017. FCA apporte de son côté un ensemble construit autour des héritages de Fiat et Chrysler. Les deux groupes disposent de marchés, d’usines et de gammes dont la complémentarité fait partie de la logique du rapprochement.
Une fusion peut répartir les coûts de développement sur davantage de véhicules et rapprocher les achats. Elle ne rend pas immédiatement les réseaux, les systèmes et les produits compatibles. Chaque marque doit conserver une proposition commerciale suffisamment claire pour trouver ses clients sans multiplier inutilement les dépenses.
Le projet de fusion engage un travail industriel de longue durée
L’accord de rapprochement est annoncé en décembre 2019. La réalisation de 2021 ouvre une phase d’intégration dont les effets dépendent du renouvellement des véhicules et des plateformes. Une économie d’achat peut être obtenue relativement vite ; une rationalisation de gamme attend parfois le prochain programme industriel.
Les synergies doivent donc être évaluées avec leur calendrier et leurs coûts. Réduire une dépense aujourd’hui ne suffit pas si cela affaiblit un modèle futur ou dégrade la relation commerciale. L’ampleur du portefeuille offre des possibilités, mais elle peut aussi disperser les ressources de développement et de marketing.
Les séries financières doivent signaler la rupture de périmètre
Les exercices précédant la création de Stellantis ne représentent pas le même ensemble que ceux qui suivent la fusion. La série utilisée dans cette fiche distingue les données du prédécesseur et celles du groupe constitué en 2021. Une variation entre 2020 et 2021 ne peut pas être interprétée comme une croissance organique de l’entreprise actuelle.
Cette précaution n’est pas une subtilité comptable. Elle change l’analyse des revenus, des marges et des volumes. Pour juger l’efficacité de la fusion, il faut regarder les performances après intégration, la trésorerie industrielle et le résultat par action, en tenant compte des dépenses nécessaires pour renouveler les gammes.
L’histoire de Stellantis reste ainsi en grande partie celle d’une promesse industrielle à vérifier dans la durée. Réunir des marques ne suffit pas à faire acheter leurs prochains modèles. Le prix, la fiabilité, le réseau et les choix techniques doivent rester adaptés à des marchés où les préférences, les normes et la concurrence évoluent rapidement.
| Date | Étape | Périmètre concerné |
|---|---|---|
| Avant 2021 | Développement séparé de PSA et de FCA | Héritages distincts |
| 2017 | Opel et Vauxhall rejoignent PSA | Élargissement du portefeuille européen |
| Décembre 2019 | Accord de rapprochement PSA-FCA | Préparation de la fusion |
| 16 janvier 2021 | Naissance de Stellantis | Nouveau groupe consolidé |
| 18-19 janvier 2021 | Début des cotations | Mise en place du titre Stellantis sur ses marchés |
Sources historiques : premier anniversaire de Stellantis et intégration d’Opel et Vauxhall dans PSA.
Les résultats de Stellantis : revenus, bénéfices et rentabilité
Le retournement du bénéfice net est visible sans tronquer l’échelle du graphique. La perte 2025 inclut des charges importantes, mais la perte opérationnelle ajustée et les flux industriels négatifs montrent aussi une difficulté d’exploitation. Les éléments exceptionnels n’expliquent donc pas tout.
Résultat net part du groupe publié, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Comptes annuels ↗ · Archives ↗
2016-2020 : Groupe PSA, prédécesseur. Dès 2021 : Stellantis après fusion avec FCA, consolidé à compter du 17 janvier. Résultat net part du groupe, activités abandonnées incluses. Les deux périmètres ne sont pas comparables.
Voir les comptes et télécharger les données
| Exercice | Entreprise | Chiffre d’affaires publié | Résultat net part du groupe publié |
|---|---|---|---|
| 2016 | Groupe PSA | 54 030,0 | 1 730,0 |
| 2017 | Groupe PSA | 65 210,0 | 1 929,0 |
| 2018 | Groupe PSA | 74 027,0 | 2 827,0 |
| 2019 | Groupe PSA | 74 731,0 | 3 201,0 |
| 2020 | Groupe PSA | 60 734,0 | 2 173,0 |
| 2021 | Stellantis | 149 419,0 | 14 200,0 |
| 2022 | Stellantis | 179 592,0 | 16 799,0 |
| 2023 | Stellantis | 189 544,0 | 18 596,0 |
| 2024 | Stellantis | 156 878,0 | 5 473,0 |
| 2025 | Stellantis | 153 508,0 | -22 368,0 |
Avant 2021, l’historique correspond au Groupe PSA
Stellantis naît de la fusion de PSA et de FCA en janvier 2021. Les exercices 2016 à 2020 affichés ici sont ceux du Groupe PSA, explicitement identifié comme prédécesseur. Ils ne décrivent pas le groupe Stellantis actuel. Comparer directement les revenus de 2020 à ceux de 2021 comme une croissance annuelle serait faux. Les comptes de 2021 comprennent le nouveau périmètre à compter de la fusion ; ils sont distincts d’une présentation pro forma sur une année complète.
Cette précaution est également nécessaire pour le bénéfice. Les comptes publiés et les données ajustées ou pro forma répondent à des questions différentes. La série retient le résultat net part du groupe, y compris les activités abandonnées, afin de conserver une définition explicite. Pour étudier les progrès de l’exploitation, il faut ensuite consulter les marges régionales et le résultat opérationnel ajusté avec leur rapprochement vers les comptes. La continuité juridique et la comparabilité économique ne se confondent pas.
La perte ne doit masquer ni le cash ni les difficultés industrielles
Après les bénéfices élevés de 2022 et 2023, les exercices suivants montrent un retournement important. Une perte comprenant des dépréciations et d’autres charges exceptionnelles ne correspond pas à une sortie de trésorerie identique au même moment. Elle peut néanmoins traduire des décisions industrielles coûteuses ou une révision des profits attendus. Il faut expliquer les écritures sans effacer le signal économique qu’elles donnent. Le rapprochement avec l’exploitation est donc indispensable.
Pour suivre le redressement, observe les flux industriels après investissements et les variations de stocks. Une baisse des stocks libère du capital, mais peut exiger une réduction de production qui pèse sur les usines. Un constructeur peut aussi soutenir les ventes par des remises coûteuses. L’amélioration recherchée doit réunir des produits demandés, une marge préservée et une génération de cash répétée. Une seule bonne période sur l’un de ces indicateurs ne démontre pas encore que le cycle de difficultés est résolu.
Ce que montre le dernier exercice de la série
En 2025, l’indicateur « Chiffre d’affaires publié » ressort à 153 508 M€, contre 156 878 M€ en 2024. Cela représente une variation arithmétique de -2,1 %, calculée sur les montants publiés. Ce calcul ne mesure pas une croissance organique : il conserve les périmètres, les devises de présentation et les conventions des comptes utilisés.
L’indicateur « Résultat net part du groupe publié » s’établit à -22 368 M€, après 5 473 M€ un an auparavant. Les deux lignes ne doivent pas être prolongées au même rythme par défaut. Les coûts, le financement, les impôts et les opérations exceptionnelles peuvent modifier leur relation. Pour apprécier la capacité à distribuer, complète cette comparaison par les flux de trésorerie et les besoins du bilan.
La série signale des ruptures avant 2021. Les comparaisons qui traversent ces repères ne décrivent pas un périmètre constant. Les notes du graphique permettent de replacer chaque exercice dans son contexte avant de comparer les niveaux.
Stellantis : la stratégie et l’allocation du capital
Le plan FaSTLAne 2030 est accessible dans la bibliothèque. Il doit être confronté aux progrès sur les produits, les coûts, les stocks et le cash. Le retour à une trajectoire saine ne se résume pas à un rebond du chiffre d’affaires. Les marges et le financement des investissements sont des étapes de validation indispensables.
Les plateformes partagées doivent produire des modèles désirables
Les plateformes communes servent à répartir les coûts d’ingénierie et à accélérer le lancement de véhicules. Leur réussite ne se mesure toutefois pas seulement au nombre de modèles développés. Les produits doivent se différencier suffisamment, correspondre aux attentes locales et être disponibles au bon moment. Les économies techniques perdent leur intérêt si les véhicules nécessitent ensuite trop de promotions pour être vendus. La qualité du positionnement commercial complète donc l’efficacité industrielle.
Le choix entre thermique, hybride et électrique ajoute un arbitrage de capital. Les règles d’émissions, les aides publiques et les prix des batteries influencent la demande, avec des évolutions différentes selon les régions. Pour évaluer le plan stratégique, confronte les annonces aux lancements effectifs, aux marges et aux flux. Les dépenses de restructuration peuvent être nécessaires au redressement, mais leur montant et leur durée doivent rester suivis. Un objectif annoncé ne remplace pas des résultats montrant la capacité à financer durablement les investissements.
Dividende de Stellantis : historique et calendrier
Le dividende annuel a été suspendu en 2026 au titre de 2025. Le zéro est affiché comme une décision réelle. Reprendre le dernier coupon positif pour calculer un rendement courant donnerait une information trompeuse. Aucun versement futur non annoncé n’est ajouté au calendrier.
Dividende brut par action au titre de l’exercice indiqué, hors majoration de fidélité et hors fiscalité.
Distribution brute par action, exercices 2021 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Source : Historique officiel et décisions de distribution ↗.
Montants par année et téléchargement
| Exercice | Montant brut par action |
|---|---|
| 2021 | 1,04 € |
| 2022 | 1,34 € |
| 2023 | 1,55 € |
| 2024 | 0,68 € |
| 2025 | 0,00 € |
Calendrier des versements de Stellantis
Dividende suspendu en 2026 : aucun versement annuel au titre de 2025. Le zéro est une décision publiée, pas une donnée manquante.
Aucun versement annuel en 2026 au titre de 2025 : dividende suspendu.
Calendrier : Source officielle ↗. Les dates 2027 non annoncées ne sont pas extrapolées.
La suspension du coupon change la lecture du rendement
L’absence de dividende au titre de 2025 est une décision publiée, représentée par un zéro dans la courbe. Reprendre le dernier coupon positif pour calculer un rendement actuel donnerait une lecture incorrecte. Le revenu de l’actionnaire dépend des distributions annoncées, pas d’un montant ancien devenu caduc. La priorité de financement du groupe se juge désormais avec les besoins industriels et les ressources nécessaires à la transformation.
Les rachats d’actions des années bénéficiaires doivent également être replacés dans le cycle. Ils réduisent le nombre de titres, mais mobilisent du cash qui ne peut plus financer les périodes difficiles. Pour apprécier l’allocation du capital, regarde les distributions cumulées, l’évolution de la trésorerie industrielle et les investissements sur plusieurs exercices. Un retour futur du dividende dépendrait de décisions nouvelles et d’une capacité de génération de ressources ; il ne faut pas l’ajouter par anticipation au calendrier présenté dans la fiche.
Comment apprécier la valorisation de Stellantis ?
Un multiple faible peut être calculé sur un bénéfice qui ne se reproduira pas au même niveau. Il faut tester les volumes, les prix, les coûts et les besoins d’investissement avec plusieurs scénarios. Les engagements industriels et les dépenses de restructuration doivent être intégrés avant d’attribuer toute la trésorerie apparente aux actionnaires.
La valeur des marques dépend de leur capacité future à vendre avec une contribution suffisante. Le nombre de logos ne donne donc pas une valeur plancher à l’action. Le cash après investissements et la compétitivité des prochaines gammes permettent de juger plus solidement le résultat de la fusion.
Les risques à suivre pour l’action Stellantis
Les lancements peuvent décevoir et les remises réduire la rentabilité. Les droits de douane, les règles d’émission et la concurrence changent les conditions de marché. Les coûts de restructuration et les besoins industriels peuvent consommer de la liquidité avant le redressement. Il faut distinguer une trésorerie disponible à une date et une capacité durable à en générer.
Le réseau et les stocks donnent une lecture concrète du redressement
Le stock détenu par le constructeur et celui du réseau doivent être distingués. Transférer des véhicules vers les concessionnaires peut soutenir les ventes comptables sans améliorer la demande finale. Une accumulation finit par accroître les remises, les coûts de financement et les tensions commerciales. La baisse durable des stocks doit donc aller avec une rotation saine et des ventes aux clients finaux. Des réductions obtenues uniquement par une production très faible ne suffisent pas à démontrer une reprise.
La qualité, les garanties et les lancements méritent une surveillance parallèle. Un produit livré en retard ou présentant des défauts peut peser sur plusieurs exercices, au-delà du coût immédiat. Les droits de douane et les normes changent également l’économie des gammes et des implantations. Pour suivre Stellantis, combine les marges régionales, les stocks, le cash industriel et la qualité des modèles. C’est cet ensemble qui permet de juger si la situation se stabilise au-delà d’un rebond temporaire des ventes.
Les présentations investisseurs de Stellantis
Commence par les documents de stratégie pour comprendre l’usage prévu du capital. Les résultats servent ensuite à vérifier l’exécution. Les liens ouvrent la présentation dans notre bibliothèque, avec accès au PDF de l’émetteur.
Peut-on détenir Stellantis dans un PEA ?
L’action ordinaire Stellantis est éligible au PEA, sous réserve de sa disponibilité chez ton intermédiaire. Vérifie le code ISIN NL00150001Q9 : une action, un produit dérivé et un certificat portant un nom voisin ne sont pas le même instrument.
La société est domiciliée aux Pays-Bas. La cotation à Paris ne change pas cette domiciliation. Une retenue à la source étrangère peut affecter les distributions ; le montant effectivement crédité peut donc différer du montant brut affiché ici.