 Le média de l’investissement
Thales : comment l’entreprise gagne-t-elle de l’argent ?
La défense répond à des budgets publics et à des contrats souvent pluriannuels. L’avionique dépend aussi des livraisons et de l’activité aérienne, tandis que les métiers numériques ont d’autres cycles commerciaux. Ces activités ne convertissent pas les commandes au même rythme.
La technologie et les certifications créent des barrières à l’entrée. Les programmes peuvent toutefois demander des dépenses avant la reconnaissance du revenu. Les avances clients, les étapes contractuelles et les coûts de développement influencent fortement la trésorerie.
Un carnet de commandes mesure du travail futur, pas un profit acquis
Thales vend des systèmes dont la réalisation peut durer plusieurs années. Une commande de défense, un équipement aéronautique et une solution numérique ne suivent pas le même calendrier de livraison. Le carnet apporte de la visibilité, mais ne donne pas directement le bénéfice qui sera réalisé. La valeur dépend du prix signé, des coûts restant à supporter et de l’exécution du contrat. Un programme important peut aussi concentrer des risques techniques que le montant du carnet ne montre pas.
Le rapport entre prises de commandes et chiffre d’affaires aide à suivre le renouvellement de l’activité. Il faut l’observer sur plusieurs périodes, car les grands contrats rendent une seule année irrégulière. Regarde ensuite leur répartition par métier, leur horizon de livraison et les avances clients associées. Un carnet qui s’allonge demande parfois plus de capacité, de recrutement et de stocks. L’activité future consomme alors des ressources avant d’apporter le cash attendu à la livraison.
Le spatial et l’aéronautique civile suivent leurs propres cycles
La hausse des budgets militaires ne décrit pas toute l’activité de Thales. L’avionique civile dépend des programmes des constructeurs, des livraisons et des besoins de maintenance. Le spatial répond à des décisions publiques, à des besoins de connectivité et à l’économie des opérateurs privés. Un moteur peut accélérer pendant qu’un autre se réorganise. La croissance consolidée masque alors des trajectoires différentes qu’il faut retrouver dans les résultats par segment.
Les grands systèmes spatiaux demandent de financer de la recherche et de tenir des engagements techniques sur des durées longues. L’évolution des architectures et la concurrence peuvent modifier le prix acceptable par les clients. Dans l’aéronautique, une contrainte chez un fournisseur ou un décalage de programme peut reporter les livraisons. Pour l’actionnaire, il faut regarder l’avancement industriel, les provisions sur contrats difficiles et la visibilité des commandes. Le chiffre d’affaires reconnu ne suffit pas à mesurer le risque encore présent dans le carnet.
Le carnet de commandes doit être rapproché des obligations de livraison
Le montant signé donne une visibilité commerciale, mais il ne décrit pas à lui seul la marge future. Les contrats peuvent comprendre des jalons, des adaptations techniques et des engagements de performance. Les dépenses et les encaissements ne suivent pas toujours le même calendrier.
Les avances clients peuvent soutenir la trésorerie avant la réalisation d’une partie du travail. Il faut examiner ce cash avec les engagements correspondants. Une amélioration ponctuelle des flux ne constitue pas nécessairement une hausse identique des ressources durablement distribuables.
Les métiers numériques et les grands programmes répondent à des logiques différentes
Les solutions numériques peuvent avoir des cycles de renouvellement plus courts et une concurrence plus rapide que certains équipements de défense. Elles demandent des investissements de développement et une adaptation continue aux menaces et aux besoins des clients. La récurrence de l’usage ne garantit pas celle du fournisseur retenu.
Les marges par activité permettent de comprendre le mix du groupe. Une hausse des ventes dans un métier peut modifier la rentabilité consolidée. Les dépenses de recherche autofinancées, les acquisitions et les coûts d’intégration doivent être rapprochés des résultats publiés pour évaluer la création de valeur.
L’histoire de Thales : de la radioélectricité aux systèmes critiques et au numérique
Deux traditions industrielles précèdent Thomson-CSF
Les origines de Thales passent notamment par la Compagnie française Thomson-Houston, créée en 1893, et par la Compagnie générale de télégraphie sans fil, fondée en 1918. Ces entreprises développent des compétences liées à l’électricité, à la radio et à l’électronique. Leurs produits répondent à des usages civils et militaires qui évoluent avec les technologies.
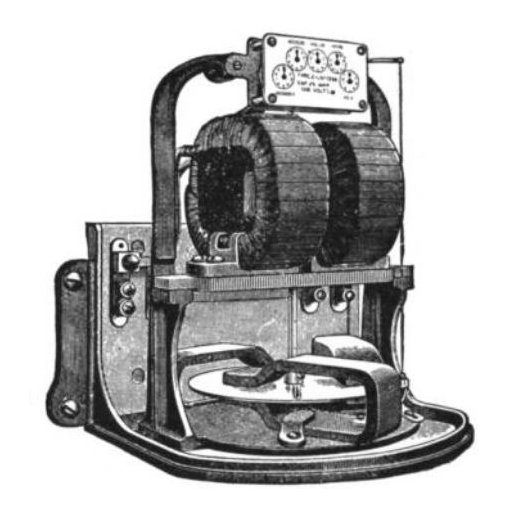
L’illustration d’un wattmètre Thomson de 1907 appartient à ce premier héritage. Elle montre la distance entre un instrument électrique et un système contemporain, mais aussi la permanence d’un besoin : mesurer, transmettre et commander de façon fiable. La complexité d’une fonction peut augmenter sans faire disparaître l’exigence de précision qui fondait les premiers produits.
Thomson-CSF est constitué en 1968
Le rapprochement de la CSF avec les activités d’électronique professionnelle de Thomson-Brandt donne naissance à Thomson-CSF en 1968. Le groupe développe un portefeuille dans les équipements et les systèmes. La compétence ne réside plus seulement dans un composant, mais dans sa capacité à fonctionner avec d’autres éléments au sein d’une architecture.
Cette évolution a des conséquences économiques. Un contrat peut demander de la recherche, une conception spécifique et plusieurs années d’exécution. Le résultat dépend de la maîtrise des coûts et des performances promises. La valeur d’un carnet de commandes doit donc être appréciée avec ses conditions, ses risques et les ressources nécessaires pour le livrer.
Le nom Thales apparaît en 2000
Thomson-CSF devient Thales en 2000. Le changement de nom accompagne une entreprise dont les implantations et les clients dépassent son origine française. Les métiers de défense et de sécurité conservent toutefois des relations étroites avec les États, leurs budgets et leurs exigences de souveraineté.
Une présence locale peut faciliter l’accès à certains programmes, tout en ajoutant des obligations industrielles et réglementaires. Les autorisations d’exportation, les calendriers de commande et les partenariats influencent les ventes. Une hausse générale des dépenses de défense ne se transforme pas mécaniquement en revenus immédiats pour tous les fournisseurs.
Gemalto étend le groupe dans la sécurité numérique en 2019
L’acquisition de Gemalto est finalisée en avril 2019. Elle renforce des activités dont la relation au client et le rythme commercial diffèrent de ceux d’un grand programme militaire. L’identité, les paiements et la sécurité numérique ajoutent d’autres formes de technologies et de concurrence au portefeuille.
L’élargissement peut diversifier les revenus et rapprocher des compétences. Il doit aussi être évalué après son prix d’achat, ses coûts d’intégration et les investissements nécessaires pour rester compétitif. Un portefeuille de technologies ne vaut pas automatiquement davantage parce qu’il couvre plus de sujets.
L’histoire de Thales aide donc à comprendre une entreprise qui associe plusieurs durées de contrats et plusieurs marchés. La visibilité d’un programme de long terme ne dispense pas de vérifier sa rentabilité d’exécution. Un contrat peut représenter des années de chiffre d’affaires et laisser une contribution réduite si les coûts ou les difficultés techniques ont été sous-estimés.
| Date | Étape | Élargissement des compétences |
|---|---|---|
| 1893 | Compagnie française Thomson-Houston | Racines électriques |
| 1918 | Création de la CSF | Développement de la radioélectricité |
| 1968 | Naissance de Thomson-CSF | Rapprochement dans l’électronique professionnelle |
| 2000 | Adoption du nom Thales | Nouvelle identité du groupe |
| 2019 | Acquisition de Gemalto | Renforcement de la sécurité numérique |
Source historique : document d’enregistrement universel 2024 de Thales.
Les résultats de Thales : revenus, bénéfices et rentabilité
Le graphique conserve le résultat net publié part du groupe, y compris les activités cédées. L’EBIT ajusté et le bénéfice ajusté sont des repères complémentaires. Un niveau élevé de prises de commandes ne décrit pas la marge finale des contrats. La croissance et le cash doivent être rapprochés de l’avancement des programmes.
Résultat net part du groupe, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Comptes annuels ↗ · Archives ↗
2017 retraité IFRS 15 ; CA hors activité Transport à partir du comparatif 2020. Résultat net total part du groupe : 2024 comprend la cession du Transport et atteint 1 420 M€, dont 1 007 M€ pour les activités poursuivies.
Voir les comptes et télécharger les données
| Exercice | Entreprise | Chiffre d’affaires | Résultat net part du groupe |
|---|---|---|---|
| 2016 | Avant IFRS 15 | 14 885,0 | 946,0 |
| 2017 | IFRS 15, Transport inclus | 15 228,0 | 680,0 |
| 2018 | IFRS 15, Transport inclus | 15 855,0 | 982,0 |
| 2019 | IFRS 15, Transport inclus | 18 401,0 | 1 122,0 |
| 2020 | CA hors Transport ; net total conservé | 15 371,0 | 483,0 |
| 2021 | CA hors Transport ; net total conservé | 16 192,0 | 1 089,0 |
| 2022 | CA hors Transport ; net total conservé | 17 569,0 | 1 121,0 |
| 2023 | CA hors Transport ; net total conservé | 18 428,0 | 1 023,0 |
| 2024 | CA hors Transport ; net total conservé | 20 577,0 | 1 420,0 |
| 2025 | CA hors Transport ; net total conservé | 22 136,0 | 1 675,0 |
Le bénéfice 2024 inclut un effet de cession
Le résultat net total de 2024 comprend la contribution des activités abandonnées, liée à la cession du Transport. Le résultat des seules activités poursuivies est plus faible. Mélanger ces deux montants donnerait une fausse progression entre 2024 et 2025. La série présente donc le résultat net total part du groupe et précise ce qui relève du périmètre conservé. Le bénéfice total garde la trace de l’opération patrimoniale, tandis que les activités poursuivies éclairent davantage le fonctionnement futur.
L’EBIT ajusté suivi par Thales retire certains effets selon la définition du groupe. Il aide à comparer les métiers, mais il faut conserver le rapprochement avec les comptes IFRS. Les amortissements d’actifs acquis, les dépréciations et les coûts de restructuration ne jouent pas tous le même rôle. Pour juger la qualité d’une année, vérifie si le cash progresse avec la marge et si les charges présentées comme exceptionnelles restent occasionnelles. Une série cohérente évite de choisir le chiffre le plus favorable à chaque date.
Ce que montre le dernier exercice de la série
En 2025, l’indicateur « Chiffre d’affaires » ressort à 22 136 M€, contre 20 577 M€ en 2024. Cela représente une variation arithmétique de +7,6 %, calculée sur les montants publiés. Ce calcul ne mesure pas une croissance organique : il conserve les périmètres, les devises de présentation et les conventions des comptes utilisés.
L’indicateur « Résultat net part du groupe » s’établit à 1 675 M€, après 1 420 M€ un an auparavant. Les deux lignes ne doivent pas être prolongées au même rythme par défaut. Les coûts, le financement, les impôts et les opérations exceptionnelles peuvent modifier leur relation. Pour apprécier la capacité à distribuer, complète cette comparaison par les flux de trésorerie et les besoins du bilan.
La série signale des ruptures avant 2017, 2020. Les comparaisons qui traversent ces repères ne décrivent pas un périmètre constant. Les notes du graphique permettent de replacer chaque exercice dans son contexte avant de comparer les niveaux.
Thales : la stratégie et l’allocation du capital
La présentation investisseurs permet de lire les perspectives par métier, l’intégration des acquisitions et les priorités de capacité. Dans le cyber et le spatial, les trajectoires peuvent diverger de celle de la défense. Il faut vérifier les synergies réalisées et les coûts de restructuration au fil des publications.
Gemalto et le Transport ont transformé le périmètre
L’intégration de Gemalto en 2019 a renforcé les activités d’identité et de sécurité numériques. La cession du Transport à Hitachi a ensuite recentré le portefeuille. Ces opérations modifient la composition du chiffre d’affaires et les compétences du groupe. Comparer les ventes du début et de la fin de décennie exige donc de garder le périmètre en tête. Une croissance externe augmente immédiatement les volumes, tandis que la création de valeur doit encore être vérifiée après intégration.
Dans le numérique, les besoins des clients incluent l’identité, la protection des données et la sécurisation des échanges. Les modèles peuvent combiner équipements, logiciels, maintenance et services. Leur rentabilité ne se compare pas directement à celle d’un radar ou d’un satellite. Pour suivre la transformation, regarde la croissance organique du métier, les marges et la contribution au cash, ainsi que les charges liées aux acquisitions. La hausse de la taille ne remplace pas la preuve d’une meilleure économie des activités.
Dividende de Thales : historique et calendrier
Le coupon 2025 additionne un acompte de décembre 2025 et un solde en mai 2026. Son taux de distribution se réfère au bénéfice ajusté selon la définition de Thales. La courbe du bénéfice publié et celle du dividende doivent donc être interprétées avec cette différence.
Dividende brut par action au titre de l’exercice indiqué, hors majoration de fidélité et hors fiscalité.
Distribution brute par action, exercices 2024 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Source : Historique officiel et décisions de distribution ↗.
Montants par année et téléchargement
| Exercice | Montant brut par action |
|---|---|
| 2024 | 3,70 € |
| 2025 | 3,90 € |
Calendrier des versements de Thales
Total 2025 de 3,90 € : acompte de 0,95 € payé en décembre 2025, puis solde de 2,95 € en mai 2026.
| Versement | Détachement | Mise en paiement | Montant brut | Statut |
|---|---|---|---|---|
| Versement au titre de 2025 | 18 mai 2026 | 20 mai 2026 | 2,95 € | Échéance passée |
Calendrier : Source officielle ↗. Les dates 2027 non annoncées ne sont pas extrapolées.
Les avances clients peuvent rendre une année de cash particulièrement forte
Un contrat peut apporter une avance avant la reconnaissance de l’essentiel des ventes et des coûts. La trésorerie monte alors, mais une partie servira à financer les travaux futurs. À l’inverse, la production de stocks ou des retards de paiement peuvent absorber du cash sans chute immédiate du bénéfice. La conversion du résultat en trésorerie se juge sur plusieurs exercices et selon les étapes des programmes. Une seule clôture favorable ne donne pas une capacité permanente de distribution.
Le dividende doit aussi laisser des ressources pour la recherche, les acquisitions et les capacités de production. Quand le taux de distribution est présenté sur le bénéfice ajusté, compare-le à ce même bénéfice et conserve séparément la courbe IFRS. Une plus-value de cession ne soutient pas chaque année le coupon. Regarde enfin la dette après investissements et distributions : les avances clients et les ressources empruntées n’ont pas la même origine, même si elles contribuent toutes deux à la trésorerie disponible à une date donnée.
Comment apprécier la valorisation de Thales ?
Le niveau des budgets publics et le carnet de commandes donnent un contexte favorable ou défavorable, mais ne fixent pas une valeur automatique à l’action. Le scénario doit intégrer le rythme des livraisons, les coûts d’exécution et les investissements. Un marché qui anticipe plusieurs années de croissance peut déjà en avoir intégré une grande partie dans le cours.
La conversion du résultat en cash, le bilan et la rentabilité du capital engagé complètent les indicateurs commerciaux. L’acquisition d’une compétence numérique doit produire un rendement après son prix d’achat. La diversité technologique est utile lorsqu’elle se retrouve dans des contrats rentables et dans la solidité des flux.
Les risques à suivre pour l’action Thales
Les retards, les surcoûts et les conditions de prix des contrats peuvent affecter les bénéfices. Les exportations dépendent d’autorisations et de décisions politiques. La cybersécurité est à la fois un marché et un risque opérationnel. Une hausse des budgets militaires ne garantit pas la même croissance pour tous les fournisseurs ni pour tous les programmes.
La cadence industrielle est le passage obligé des budgets vers les profits
Des intentions d’achat publiques doivent se transformer en crédits votés, contrats signés, équipements fabriqués puis livrés. L’urgence stratégique ne supprime ni les essais ni les homologations. Les composants, les compétences spécialisées et les fournisseurs peuvent devenir les facteurs limitants. La capacité à livrer au prix prévu détermine la traduction économique des budgets de défense. Des contrats à prix fixe rendent particulièrement important le suivi de l’inflation, des délais et des clauses d’indexation.
Les exportations ajoutent des autorisations, des contraintes diplomatiques et des risques de paiement. Les activités numériques doivent pour leur part conserver la confiance des clients face aux incidents de sécurité et à l’évolution des technologies. Pour suivre Thales, garde un tableau associant commandes, croissance organique, marge par segment, cash et dette. Ajoute les provisions sur programmes et les besoins de recherche. Une demande forte est un point de départ favorable ; la rentabilité dépend ensuite de la sélection des contrats et de leur réalisation.
Les présentations investisseurs de Thales
Commence par les documents de stratégie pour comprendre l’usage prévu du capital. Les résultats servent ensuite à vérifier l’exécution. Les liens ouvrent la présentation dans notre bibliothèque, avec accès au PDF de l’émetteur.
Peut-on détenir Thales dans un PEA ?
L’action ordinaire Thales est éligible au PEA, sous réserve de sa disponibilité chez ton intermédiaire. Vérifie le code ISIN FR0000121329 : une action, un produit dérivé et un certificat portant un nom voisin ne sont pas le même instrument.
Un dividende encaissé dans le PEA reste dans sa poche espèces tant que tu ne le réinvestis pas. La courbe présente des montants bruts par action, sans simuler les achats successifs de titres ni additionner le coupon à une performance boursière.