 Le média de l’investissement
Unibail-Rodamco-Westfield : comment l’entreprise gagne-t-elle de l’argent ?
Le groupe détient des centres commerciaux et d’autres actifs, avec une exposition internationale. La fréquentation et les ventes des enseignes ne sont pas les loyers encaissés par URW. Elles donnent un contexte pour le renouvellement des baux et la capacité des locataires à payer.
Les revenus dépendent de l’occupation, des conditions des baux et des loyers variables éventuels. Les cessions modifient les totaux, même si le portefeuille conservé progresse. La lecture à périmètre constant est donc essentielle, tout comme le coût des travaux et des développements.
Le centre commercial est une plateforme de loyers et de services
Un centre détenu par URW rassemble des boutiques, des restaurants, des loisirs et des espaces de services. Le loyer peut comporter une partie fixe et une part variable liée aux ventes du locataire. Les parkings, les espaces publicitaires et les opérations commerciales apportent d’autres recettes. La fréquentation est utile si elle entretient l’attractivité du site et la solvabilité des enseignes. Un visiteur supplémentaire n’est pas directement un euro de loyer supplémentaire.
Le propriétaire doit maintenir le lieu compétitif pour attirer les enseignes et leur clientèle. Cela demande de gérer les travaux, le mix commercial, les accès et les espaces communs. Les centres les plus attractifs peuvent intéresser davantage de marques, mais leur rénovation mobilise aussi du capital. Pour analyser le portefeuille, rapproche les ventes des commerçants, les loyers, la vacance et les dépenses engagées. Cette combinaison décrit mieux le modèle que le seul nombre de centres ou de visiteurs.
Westfield a changé l’échelle et le périmètre du groupe
L’acquisition de Westfield en 2018 a ajouté une exposition importante aux États-Unis et au Royaume-Uni. L’exercice de transition ne comprend qu’une partie de l’année pour le périmètre acquis. Les ventes d’actifs réalisées ensuite ont à nouveau modifié les totaux. La décennie ne raconte donc pas l’expansion d’un portefeuille immobile. Il faut tenir compte du nombre d’actifs, des pays et des parts effectivement détenues pour comprendre la variation des loyers.
La présentation proportionnelle réintègre les actifs et les revenus selon la participation économique du groupe. Elle complète les comptes IFRS, dont les règles de consolidation peuvent produire une lecture différente. Comparer des montants exige de conserver la même base. Le graphique retient les loyers nets proportionnels et le résultat récurrent. Les cessions peuvent faire baisser ces totaux tout en améliorant le bilan ; il faut examiner le cash récupéré et les revenus abandonnés ensemble.
Le loyer doit rester compatible avec l’économie de l’enseigne
Le propriétaire peut rechercher une hausse des revenus et une bonne occupation. Le locataire doit conserver une économie viable après le loyer et les autres charges. Une fréquentation importante n’est utile que si elle se traduit en achats et en valeur pour les enseignes. Le mix commercial et les services influencent cette équation.
Les renouvellements, les franchises et les mesures d’accompagnement doivent être lus avec les loyers affichés. Un taux d’occupation élevé ne décrit pas toutes les concessions commerciales nécessaires pour l’obtenir. Les investissements dans les centres participent aussi au maintien de l’attractivité et ne peuvent pas être ignorés dans le rendement.
La valeur d’expertise et le cash répondent à deux questions différentes
L’expertise estime la valeur du patrimoine selon des hypothèses de revenus et de taux. Le cash mesure les ressources réellement encaissées et dépensées pendant une période. Les deux sont utiles : la première éclaire le bilan, le second aide à comprendre le financement courant.
Le résultat net peut varier fortement avec les valeurs immobilières sans suivre les loyers du même exercice. Les indicateurs récurrents doivent être rapprochés des comptes publiés. La dette, son échéancier, ses coûts et ses clauses permettent ensuite d’apprécier la marge de manœuvre si les valeurs ou les revenus deviennent moins favorables.
L’histoire d’Unibail-Rodamco-Westfield : agrandir un patrimoine sans perdre la maîtrise de son financement
Unibail est créé en 1968
Unibail trouve son origine en 1968. Son développement conduit progressivement à un portefeuille immobilier dont la valeur dépend des emplacements, des revenus locatifs et des capitaux nécessaires pour maintenir les actifs attractifs. Une foncière n’est pas simplement un ensemble de bâtiments : elle organise une relation entre occupants, visiteurs et financeurs.
Un centre commercial vaut par les revenus qu’il peut conserver après ses coûts et ses investissements. Une fréquentation élevée peut aider les enseignes, mais elle ne se transforme pas automatiquement en loyers plus élevés. Les baux, la qualité des locataires et la concurrence des autres formes de commerce déterminent la part de valeur qui revient au propriétaire.
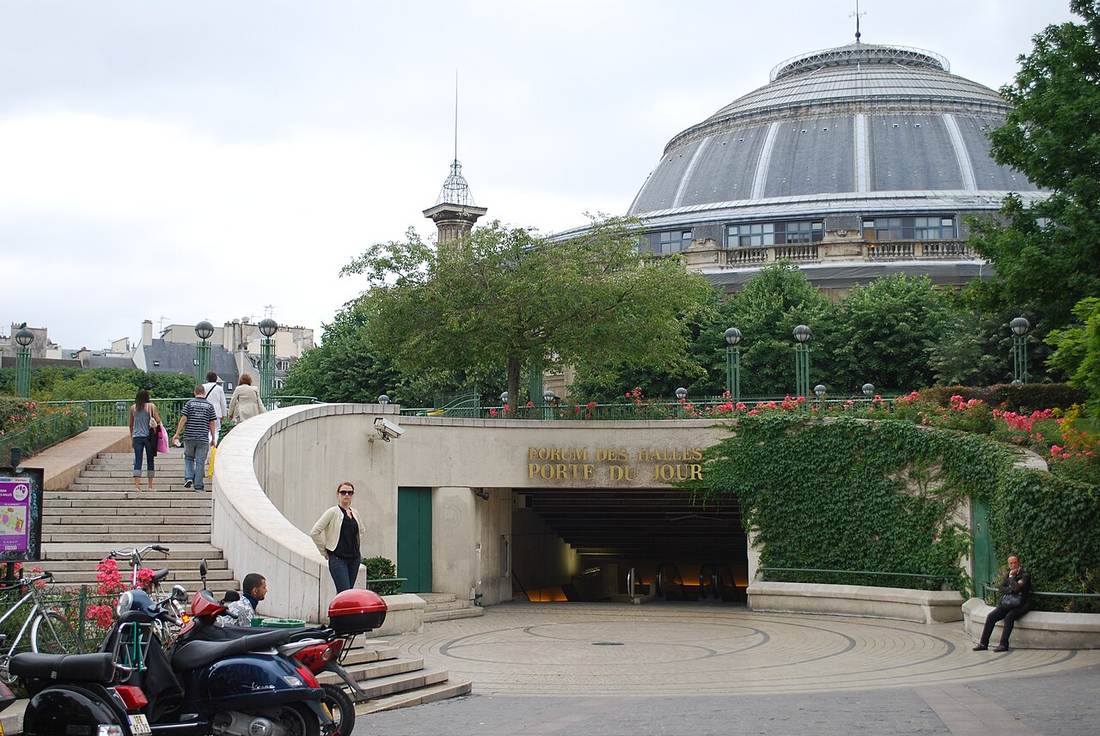
Rodamco Europe élargit la géographie en 2007
Le rapprochement d’Unibail et de Rodamco Europe en 2007 donne naissance à Unibail-Rodamco. L’ensemble développe un portefeuille à dimension européenne. La diversification géographique peut répartir certains risques de demande, mais elle ne supprime pas les effets communs des taux d’intérêt ou des transformations du commerce.
La taille permet de mutualiser des compétences de gestion et de proposer plusieurs implantations aux enseignes. Elle peut aussi accroître la complexité des travaux, des financements et des arbitrages. Les rendements doivent être examinés après les coûts centraux et les capitaux mobilisés, plutôt qu’au seul nombre de centres détenus.
Westfield change encore le périmètre en 2018
L’acquisition de Westfield en 2018 crée Unibail-Rodamco-Westfield. L’opération apporte une nouvelle dimension au patrimoine et au financement du groupe. Les actifs entrés à cette occasion ne doivent pas être supposés présents dans les comptes des exercices antérieurs.
Une acquisition immobilière augmente les loyers possibles, mais aussi les ressources engagées et parfois la dette. Son rendement dépend du prix payé, des travaux et de l’évolution des revenus. La qualité architecturale ou la notoriété d’un centre ne donne pas, à elle seule, une protection contre un coût de financement trop élevé.
La crise sanitaire révèle la différence entre actif de qualité et revenu disponible
Les restrictions de 2020 et 2021 affectent particulièrement les grands centres de destination. Les commerces, les loisirs et la restauration ne peuvent pas fonctionner normalement. L’épisode rappelle qu’un contrat locatif ne dispense pas de regarder l’activité économique du locataire et sa capacité à payer.
La valeur comptable des immeubles réagit aussi aux hypothèses de loyers et de rendement. Une baisse d’expertise peut peser fortement sur le résultat net, sans correspondre à un décaissement immédiat du même montant. Elle peut néanmoins modifier les ratios de dette et la marge de manœuvre du groupe. L’absence de sortie de cash n’en fait donc pas un événement sans conséquence.
L’histoire d’URW aide à comprendre pourquoi le financement est une composante du métier, pas un simple détail après l’immobilier. Un patrimoine attractif peut devenir un investissement difficile si la dette oblige à vendre ou à refinancer dans de mauvaises conditions. Les loyers, les travaux et le bilan doivent être étudiés ensemble pour apprécier la valeur de long terme.
| Date | Étape | Conséquence sur le périmètre |
|---|---|---|
| 1968 | Création d’Unibail | Origine de la société |
| 2007 | Rapprochement avec Rodamco Europe | Constitution d’Unibail-Rodamco |
| 2018 | Acquisition de Westfield | Naissance du périmètre URW |
| 2020-2021 | Restrictions sanitaires | Choc sur les conditions d’exploitation des centres |
| Après le choc | Arbitrages et adaptation du patrimoine | Importance du financement et de la qualité locative |
Source historique : document d’enregistrement universel 2021 d’URW.
Les résultats de Unibail-Rodamco-Westfield : revenus, bénéfices et rentabilité
Le graphique utilise les loyers nets proportionnels et le résultat net récurrent. Ce résultat récurrent n’est pas le résultat net IFRS après réévaluation des immeubles. Les variations de valeur peuvent produire de forts écarts sans correspondre à des encaissements de loyers sur la période.
Résultat net récurrent, part du groupe, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Comptes annuels ↗ · Archives ↗
Loyers nets proportionnels et résultat récurrent. Westfield rejoint le périmètre en juin 2018.
Voir les comptes et télécharger les données
| Exercice | Entreprise | Revenus locatifs nets proportionnels | Résultat net récurrent, part du groupe |
|---|---|---|---|
| 2016 | Unibail-Rodamco avant Westfield | 1 528,5 | 1 114,2 |
| 2017 | Unibail-Rodamco avant Westfield | 1 582,6 | 1 202,1 |
| 2018 | Westfield consolidé à partir de juin | 2 161,0 | 1 609,8 |
| 2019 | URW au périmètre de chaque exercice | 2 491,2 | 1 759,7 |
| 2020 | URW au périmètre de chaque exercice | 1 790,2 | 1 056,6 |
| 2021 | URW au périmètre de chaque exercice | 1 724,2 | 1 005,3 |
| 2022 | URW au périmètre de chaque exercice | 2 226,3 | 1 339,3 |
| 2023 | URW au périmètre de chaque exercice | 2 210,1 | 1 408,9 |
| 2024 | URW au périmètre de chaque exercice | 2 314,4 | 1 472,5 |
| 2025 | URW au périmètre de chaque exercice | 2 246,6 | 1 451,9 |
Le résultat récurrent et les expertises mesurent deux choses distinctes
Les immeubles de placement sont réévalués dans les comptes selon des méthodes qui prennent notamment en compte les loyers et les taux de rendement immobiliers. Une variation de valeur peut donc faire fortement monter ou baisser le résultat net comptable, sans mouvement identique des loyers encaissés. À l’inverse, une exploitation solide ne garantit pas une hausse de la valeur des actifs si les taux exigés par les investisseurs augmentent.
Le résultat récurrent permet de suivre l’activité et le financement en écartant plusieurs éléments exceptionnels, mais il ne faut pas en faire un substitut au bilan. Les réévaluations affectent le poids de la dette et la valeur résiduelle pour l’actionnaire. En 2023, un résultat récurrent positif a ainsi coexisté avec une perte IFRS. Les deux informations sont utiles : l’une décrit la capacité bénéficiaire courante, l’autre conserve les conséquences des nouvelles valeurs immobilières et des autres éléments non récurrents.
Ce que montre le dernier exercice de la série
En 2025, l’indicateur « Revenus locatifs nets proportionnels » ressort à 2 246,6 M€, contre 2 314,4 M€ en 2024. Cela représente une variation arithmétique de -2,9 %, calculée sur les montants publiés. Ce calcul ne mesure pas une croissance organique : il conserve les périmètres, les devises de présentation et les conventions des comptes utilisés.
L’indicateur « Résultat net récurrent, part du groupe » s’établit à 1 451,9 M€, après 1 472,5 M€ un an auparavant. Les deux lignes ne doivent pas être prolongées au même rythme par défaut. Les coûts, le financement, les impôts et les opérations exceptionnelles peuvent modifier leur relation. Pour apprécier la capacité à distribuer, complète cette comparaison par les flux de trésorerie et les besoins du bilan.
La série signale des ruptures avant 2018. Les comparaisons qui traversent ces repères ne décrivent pas un périmètre constant. Les notes du graphique permettent de replacer chaque exercice dans son contexte avant de comparer les niveaux.
Unibail-Rodamco-Westfield : la stratégie et l’allocation du capital
L’Investor Day A Platform for Growth décrit les ambitions du portefeuille et de la marque Westfield. Pour les apprécier, suis l’occupation, la progression des loyers comparables et les investissements. Les cessions peuvent réduire la dette, mais elles retirent aussi des loyers : l’effet doit être examiné des deux côtés.
Vendre un actif réduit aussi les loyers futurs
Le désendettement par cession apporte du cash et peut réduire les frais financiers. Il retire toutefois les loyers du bien vendu et parfois des possibilités de développement. Le prix de vente doit donc être comparé à la valeur inscrite au bilan, au revenu produit et aux investissements qui auraient été nécessaires. Une cession sous la dernière expertise peut aussi donner une information sur les conditions réelles du marché immobilier.
Les projets de développement suivent une logique inverse : ils consomment du capital avant leur ouverture et n’apportent leur plein revenu qu’après commercialisation et montée en charge. Délais, coûts de construction et occupation deviennent des variables centrales. Une livraison réussie doit améliorer les flux après tous les investissements. Pour suivre la stratégie, distingue les actifs stabilisés, les rénovations et les grands projets. Leur contribution économique n’arrive pas au même moment et leur risque n’a pas la même intensité.
Dividende de Unibail-Rodamco-Westfield : historique et calendrier
URW relève du régime SIIC et les titres nouveaux ne sont pas éligibles au PEA. La distribution 2025 est présentée par le groupe comme un remboursement d’apport prélevé sur la prime, ce qui diffère d’un dividende ordinaire. L’objectif 2026 n’est pas traité comme une distribution déjà votée.
Dividende brut par action au titre de l’exercice indiqué, hors majoration de fidélité et hors fiscalité.
Distribution brute par action, exercices 2024 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Source : Historique officiel et décisions de distribution ↗.
Montants par année et téléchargement
| Exercice | Montant brut par action |
|---|---|
| 2024 | 3,50 € |
| 2025 | 4,50 € |
Calendrier des versements de Unibail-Rodamco-Westfield
Distribution 2025 de 4,50 € prélevée sur la prime d’émission, qualifiée de remboursement d’apport par URW pour la fiscalité française. L’objectif de 5,50 € pour 2026 n’est pas un dividende voté.
| Versement | Détachement | Mise en paiement | Montant brut | Statut |
|---|---|---|---|---|
| Versement au titre de 2025 | Non renseigné | 19 mai 2026 | 4,50 € | Échéance passée |
Calendrier : Source officielle ↗. Les dates 2027 non annoncées ne sont pas extrapolées.
Le coût de la dette atteint les fonds propres avec retard
Une dette à taux fixe ou couverte protège une partie des frais financiers pendant une certaine durée. Son renouvellement peut ensuite augmenter le coût moyen si les conditions de marché sont moins favorables. La maturité des financements et la durée des couvertures expliquent donc le calendrier de transmission des taux. Le simple niveau actuel des intérêts ne suffit pas à mesurer la charge que le portefeuille devra supporter après les prochaines échéances.
Les distributions doivent rester compatibles avec les investissements, la liquidité et les engagements financiers. Leur qualification juridique compte également : un paiement prélevé sur la prime d’émission n’est pas présenté de la même manière qu’un dividende ordinaire. Le cash versé doit être rapproché des ressources et des obligations du groupe. Pour juger sa portée économique, regarde le résultat récurrent après financement, les dépenses immobilières et l’évolution de la dette, sans traiter un objectif de distribution comme un paiement déjà décidé.
Comment apprécier la valorisation d’URW ?
Une décote sur l’actif net peut refléter des risques de valeur, de financement ou de dépenses futures. Elle n’est pas automatiquement une anomalie que le marché corrigera. Il faut tester les loyers, les taux de capitalisation et les cessions possibles avec des hypothèses prudentes.
Le bénéfice récurrent et le dividende doivent être rapprochés du cash après travaux et du besoin de désendettement. La valeur d’un immeuble ne devient disponible pour les actionnaires qu’à travers ses revenus ou une vente, avec les coûts et la dette correspondants. Le bilan est donc indissociable de l’analyse du prix de l’action.
Les risques à suivre pour l’action Unibail-Rodamco-Westfield
La hausse des taux affecte le financement et la valeur actualisée des actifs. Les difficultés des enseignes, les changements de consommation et les coûts de rénovation peuvent peser sur les flux. Le ratio de dette dépend aussi des expertises immobilières. Une décote sur l’actif net doit être analysée, pas considérée automatiquement comme une anomalie.
La vacance et le taux d’effort donnent deux alertes utiles
La vacance mesure les espaces qui ne rapportent pas les loyers attendus, tandis que le taux d’effort rapproche le coût d’occupation des ventes des commerçants. Une hausse des loyers peut sembler favorable au propriétaire tout en fragilisant les locataires si leurs ventes ne suivent pas. Les remises temporaires, les impayés et les renouvellements permettent alors de distinguer la croissance théorique du revenu de sa qualité économique. L’indexation ne supprime pas la limite de solvabilité des enseignes.
Ton suivi peut regrouper les loyers comparables, la vacance, les signatures et renouvellements, les investissements et la dette rapportée à la valeur des actifs. Ce dernier ratio bouge aussi lorsque les expertises changent, sans nouvel emprunt. La décote sur l’actif net doit donc être examinée avec les hypothèses de valeur, le financement et les flux attendus. Elle peut rémunérer des risques réels ; son existence ne démontre pas à elle seule que le marché se trompe.
Les présentations investisseurs de Unibail-Rodamco-Westfield
Commence par les documents de stratégie pour comprendre l’usage prévu du capital. Les résultats servent ensuite à vérifier l’exécution. Les liens ouvrent la présentation dans notre bibliothèque, avec accès au PDF de l’émetteur.
Toutes les publications officielles de Unibail-Rodamco-Westfield ↗
Peut-on détenir Unibail-Rodamco-Westfield dans un PEA ?
Les titres nouveaux d’URW, société relevant du régime SIIC, ne sont pas éligibles au PEA. La présence dans le CAC 40 ne suffit pas à rendre une action éligible. La lecture de cette société garde son intérêt pour comprendre l’immobilier coté et un portefeuille détenu sur compte-titres.