 Le média de l’investissement
Veolia : comment l’entreprise gagne-t-elle de l’argent ?
L’exploitation d’un réseau d’eau, le traitement de déchets dangereux et un service énergétique ne portent pas les mêmes risques. Les contrats peuvent être régulés, indexés ou exposés à des prix de marché. Il faut donc regarder leur composition au-delà des grandes catégories du groupe.
Les technologies de l’eau et les déchets spécialisés peuvent apporter des activités à plus forte valeur ajoutée. Leur développement demande des capacités, des compétences et parfois des acquisitions. La durée des contrats aide à comprendre les flux, mais ne supprime pas les renégociations ni les contraintes d’exécution.
Un métier essentiel ne garantit pas chaque contrat
Veolia associe eau, déchets et énergie, avec des contrats et des clients différents. Exploiter un réseau pour une collectivité, traiter des déchets dangereux et accompagner un industriel dans sa consommation d’eau ne donnent pas les mêmes marges ni les mêmes responsabilités. Le caractère essentiel du service protège une partie de la demande, mais pas automatiquement la rentabilité du prestataire. Les conditions contractuelles déterminent la façon dont les coûts et les risques sont partagés.
Regarde notamment la durée du contrat, les obligations d’investissement et les mécanismes de révision des prix. Une activité régulière peut devenir moins profitable si les salaires ou l’énergie augmentent plus vite que l’indexation. À l’inverse, une expertise rare peut soutenir des conditions plus favorables sur des traitements complexes. La diversité du groupe constitue un atout à condition de comprendre quels métiers produisent le cash et quels projets exigent du capital avant de contribuer aux résultats.
La qualité d’un contrat compte autant que sa durée
Un contrat long donne une visibilité sur une activité future. Il peut aussi engager l’opérateur sur des coûts, des travaux et des performances. Les clauses d’indexation, les obligations de maintenance et les mécanismes de partage des risques sont essentiels pour comprendre sa rentabilité.
La croissance du carnet commercial ne suffit donc pas à démontrer une amélioration économique. Il faut regarder les marges, les investissements et la conversion en trésorerie. Une hausse de revenus liée au prix de l’énergie ou de matières ne représente pas nécessairement une progression équivalente de la contribution du groupe.
Le maintien des infrastructures est une dépense de continuité
Les réseaux et les usines doivent rester conformes et fiables. Une baisse temporaire des investissements peut soutenir le cash sans améliorer durablement l’économie du service. La répartition des travaux entre l’opérateur et son client doit être comprise avant de comparer les besoins de capitaux de deux contrats.
Les activités de déchets et d’énergie ajoutent d’autres sensibilités au portefeuille. La conjoncture industrielle, les prix des matières et les volumes peuvent influencer les résultats. La diversité des métiers aide à répartir certains risques, mais elle ne remplace pas une analyse du bilan et des investissements après une grande acquisition.
L’histoire de Veolia : de la distribution d’eau à plusieurs métiers de l’environnement
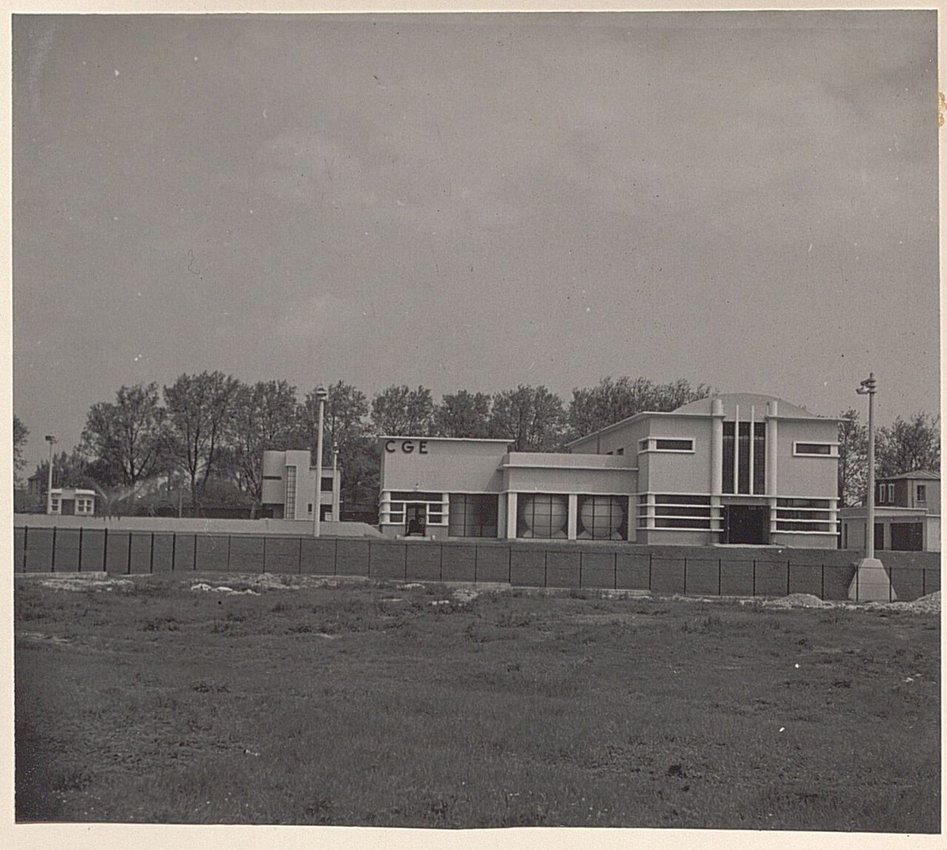
La Compagnie générale des eaux est créée en 1853
La Compagnie générale des eaux est fondée le 14 décembre 1853. Une première concession concerne Lyon. L’entreprise développe ensuite des compétences de distribution et de gestion de services d’eau, avant une extension internationale. Son histoire est liée à des infrastructures indispensables mais coûteuses à construire et à entretenir.
Le client final utilise un service dont une grande partie des moyens reste invisible. La qualité se mesure dans la continuité, la conformité et l’état du réseau, pas seulement dans le volume livré. Le contrat doit répartir les dépenses et les responsabilités entre l’opérateur et la collectivité. Cette répartition conditionne la rentabilité autant que le niveau des recettes.
Les changements de périmètre éloignent le groupe de la seule eau
Le développement de la Compagnie générale des eaux s’étend à d’autres métiers. Le groupe prend le nom Vivendi en 1998. Vivendi Environnement est créé en 1999, puis introduit en Bourse en 2000. L’entreprise adopte le nom Veolia Environnement en 2003.
Ces étapes distinguent l’histoire du groupe de services environnementaux de celle de l’ensemble Vivendi. Le nom ancien ne doit pas conduire à mélanger durablement les activités de médias et celles qui constituent le portefeuille actuel de Veolia. Les réorganisations modifient la propriété des actifs et les sources de résultat.
L’eau, les déchets et l’énergie partagent des contraintes de service
Les métiers actuels répondent à des besoins différents, mais présentent plusieurs points communs : des contrats, des installations, des exigences de continuité et une exposition aux coûts d’exploitation. La capacité à gérer une infrastructure et à respecter des obligations techniques peut soutenir la relation commerciale.
Cette proximité ne crée pas une rentabilité uniforme. Une usine de traitement, une activité de collecte et un service énergétique n’immobilisent pas les mêmes moyens. Les prix de l’énergie et des matières recyclées peuvent modifier certains revenus. Le contrat, son indexation et les investissements prévus expliquent une partie des différences de marge.
Le rapprochement avec Suez transforme le groupe en 2022
L’opération sur Suez aboutit en 2022 et change fortement la dimension de Veolia. Il faut toutefois distinguer les actifs conservés et ceux cédés au « nouveau Suez ». La finalisation de cette cession à un consortium comprenant Meridiam, GIP et le groupe Caisse des Dépôts est annoncée fin janvier 2022. Veolia n’a donc pas gardé l’intégralité de l’ancien périmètre de Suez.
Cette précision est essentielle pour les comptes historiques. La croissance consolidée autour de l’opération comprend des effets de périmètre et d’intégration. Les synergies doivent être rapprochées des coûts nécessaires pour les réaliser. Leur intérêt économique se mesure dans les marges et le cash après les besoins des installations.
L’histoire de Veolia illustre ainsi le passage d’une concession d’eau à un portefeuille de services et de technologies. Le caractère indispensable d’un service ne garantit pas que son opérateur captera une rentabilité élevée. Le prix des contrats, la qualité de leur exécution et le capital engagé déterminent la part de valeur qui revient aux actionnaires.
| Date | Étape | Évolution du groupe |
|---|---|---|
| 1853 | Création de la Compagnie générale des eaux | Origine dans les services d’eau |
| 1998 | Nom Vivendi | Réorganisation d’un groupe diversifié |
| 1999 | Création de Vivendi Environnement | Regroupement des métiers environnementaux |
| 2000 | Introduction en Bourse | Autonomie cotée de l’activité |
| 2003 | Nom Veolia Environnement | Identité du groupe actuel |
| 2022 | Opération Suez et cessions | Nouveau périmètre, distinct de l’ancien Suez complet |
Sources historiques : histoire de Veolia et cession du nouveau Suez.
Les résultats de Veolia : revenus, bénéfices et rentabilité
Les variations des prix de l’énergie peuvent modifier les revenus sans traduire une variation comparable des volumes. Le résultat net publié est distinct du résultat net courant. La rentabilité du capital engagé et les flux après investissement complètent les marges pour apprécier la transformation du portefeuille.
Résultat net part du groupe publié, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Comptes annuels ↗ · Archives ↗
Résultat net part du groupe publié, distinct du résultat net courant. Historique des exercices publiés ; changements de présentation IFRS 5/16 et intégration de Suez en 2022.
Voir les comptes et télécharger les données
| Exercice | Chiffre d’affaires publié | Résultat net part du groupe publié |
|---|---|---|
| 2016 | 24 390,2 | 383,1 |
| 2017 | 25 124,6 | 401,6 |
| 2018 | 25 911,1 | 439,3 |
| 2019 | 27 188,7 | 624,9 |
| 2020 | 26 010,0 | 89,0 |
| 2021 | 28 508,0 | 404,0 |
| 2022 | 42 885,0 | 716,0 |
| 2023 | 45 351,0 | 937,0 |
| 2024 | 44 692,0 | 1 098,0 |
| 2025 | 44 396,0 | 1 217,0 |
Suez marque une rupture dans la décennie
Le chiffre d’affaires publié passe d’environ 24,4 milliards d’euros en 2016 à 44,4 milliards en 2025. L’intégration de Suez en 2022 représente un changement majeur de taille et de périmètre. La hausse visible à cette date n’est pas une croissance organique du Veolia historique. Les variations du prix de l’énergie et les évolutions de présentation comptable jouent également dans les comparaisons entre exercices.
Pour suivre l’amélioration de l’entreprise, regarde donc les performances à périmètre et changes comparables et leur traduction dans les marges et les flux. Le bénéfice retenu dans la série est le résultat net part du groupe publié. Il ne correspond pas au résultat net courant souvent mis en avant par le groupe. Conserver cette distinction permet de voir les effets des restructurations, des acquisitions et des autres éléments qui influencent réellement les comptes des actionnaires.
L’EBITDA doit devenir du cash après les installations
Les activités de Veolia utilisent des réseaux, des installations de traitement et des équipements qui demandent de l’entretien et du renouvellement. L’EBITDA donne une indication du résultat avant certaines charges, mais il ne retranche pas ces dépenses de capital. Une hausse de l’EBITDA ne suffit donc pas à mesurer les ressources disponibles pour l’actionnaire. Les investissements nécessaires au maintien de l’activité doivent être financés avant d’apprécier la capacité de distribution.
Il faut aussi lire les mouvements du besoin en fonds de roulement, les intérêts et les acquisitions. Un groupe plus grand peut produire davantage de cash en valeur tout en consommant plus de capital. Le rendement des capitaux employés aide à vérifier la qualité de cette croissance. Lorsque des synergies sont annoncées, regarde leur calendrier, les coûts nécessaires pour les obtenir et leur effet sur les flux. Une économie comptable ne se traduit pas toujours immédiatement par une entrée de trésorerie.
Ce que montre le dernier exercice de la série
En 2025, l’indicateur « Chiffre d’affaires publié » ressort à 44 396 M€, contre 44 692 M€ en 2024. Cela représente une variation arithmétique de -0,7 %, calculée sur les montants publiés. Ce calcul ne mesure pas une croissance organique : il conserve les périmètres, les devises de présentation et les conventions des comptes utilisés.
L’indicateur « Résultat net part du groupe publié » s’établit à 1 217 M€, après 1 098 M€ un an auparavant. Les deux lignes ne doivent pas être prolongées au même rythme par défaut. Les coûts, le financement, les impôts et les opérations exceptionnelles peuvent modifier leur relation. Pour apprécier la capacité à distribuer, complète cette comparaison par les flux de trésorerie et les besoins du bilan.
La série signale des ruptures avant 2022. Les comparaisons qui traversent ces repères ne décrivent pas un périmètre constant. Les notes du graphique permettent de replacer chaque exercice dans son contexte avant de comparer les niveaux.
Veolia : la stratégie et l’allocation du capital
Le plan GreenUp fournit le cadre des priorités et des activités ciblées. Il faut suivre la progression des métiers, les gains d’efficacité et le financement des acquisitions. Les objectifs de croissance et de rendement du capital doivent se retrouver dans les résultats, pas seulement dans la taille du groupe après opérations.
La croissance utile se trouve dans la valeur des traitements
Les besoins de dépollution, de réutilisation de l’eau et de gestion des ressources créent des opportunités. Leur intérêt économique varie cependant selon la technologie, le client et l’intensité en capital. Un projet peut répondre à un besoin collectif important sans procurer un rendement suffisant au prestataire. La sélection des contrats et la discipline sur le prix des acquisitions comptent autant que la taille du marché annoncé.
Pour lire le plan GreenUp, rapproche les priorités sectorielles de l’évolution du portefeuille et de la rentabilité. Les déchets dangereux et les technologies de l’eau peuvent mobiliser une expertise différenciante ; leur développement demande aussi des capacités et du personnel qualifié. Le suivi doit porter sur les contrats gagnés, les installations réellement mises en service et les capitaux engagés. La croissance par acquisition se juge après intégration, lorsque les économies et les revenus espérés peuvent être confrontés aux flux effectivement dégagés.
Dividende de Veolia : historique et calendrier
La courbe conserve la baisse du coupon pendant la crise sanitaire, puis sa reprise. L’évolution récente du dividende doit être rapprochée du cash et des besoins de financement. Une activité essentielle pour les collectivités n’assure pas à elle seule une distribution croissante chaque année.
Dividende brut par action au titre de l’exercice indiqué, hors majoration de fidélité et hors fiscalité.
Distribution brute par action, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Source : Historique officiel et décisions de distribution ↗.
Montants par année et téléchargement
| Exercice | Montant brut par action |
|---|---|
| 2016 | 0,80 € |
| 2017 | 0,84 € |
| 2018 | 0,92 € |
| 2019 | 0,50 € |
| 2020 | 0,70 € |
| 2021 | 1,00 € |
| 2022 | 1,12 € |
| 2023 | 1,25 € |
| 2024 | 1,40 € |
| 2025 | 1,50 € |
Calendrier des versements de Veolia
Les dates futures non annoncées ne sont pas extrapolées à partir du calendrier de l’année précédente.
| Versement | Détachement | Mise en paiement | Montant brut | Statut |
|---|---|---|---|---|
| Versement au titre de 2025 | 11 mai 2026 | 13 mai 2026 | 1,50 € | Échéance passée |
Calendrier : Source officielle ↗. Les dates 2027 non annoncées ne sont pas extrapolées.
Le dividende doit cohabiter avec le financement des infrastructures
Veolia peut bénéficier de revenus récurrents, mais ses projets et son bilan imposent des besoins durables de financement. Une trajectoire de dividende croissante se juge donc avec les investissements, les intérêts et les acquisitions. La capacité à distribuer dépend du cash disponible après ces obligations, et pas seulement de la progression d’un indicateur courant. La hausse du coupon peut être soutenable tout en laissant moins de marge pour une nouvelle opération importante.
Regarde l’évolution de la dette nette et des flux sur plusieurs années, notamment après les changements de périmètre. Une réduction de dette par cession d’actifs ne correspond pas à la même création récurrente de ressources qu’un progrès de l’exploitation. Pour comparer le dividende entre entreprises de services collectifs, vérifie aussi la place des minoritaires et les engagements d’investissement. Une activité détenue avec des partenaires ne laisse pas nécessairement tout son cash disponible à la maison mère.
Comment apprécier la valorisation de Veolia ?
Les besoins de traitement de l’eau, de déchets et de gestion de l’énergie peuvent soutenir une demande durable. Le prix de l’action doit néanmoins être confronté aux marges et au capital nécessaires pour y répondre. Une activité indispensable peut être faiblement rémunérée si son contrat transfère trop de risques à l’opérateur.
La dette, les dépenses d’intégration et les investissements d’entretien doivent être rapprochés du cash récurrent. Les synergies d’une acquisition se jugent après les coûts engagés pour les obtenir. La progression du bénéfice par action et les flux disponibles permettent de vérifier si le changement de dimension a effectivement enrichi les actionnaires.
Les risques à suivre pour l’action Veolia
La réglementation, l’indexation des contrats et les coûts de traitement peuvent faire évoluer les marges. Les activités industrielles sont exposées à la demande des clients et aux prix des matières recyclées. Le développement international ajoute des risques de change et de contrepartie. Les acquisitions appellent aussi une vigilance sur la dette et leur intégration.
L’indexation et les prix de marché peuvent tirer en sens opposés
Une hausse du prix de l’énergie peut relever les revenus de certaines activités tout en augmentant les coûts ailleurs. Le prix des matières recyclées influence également le revenu tiré des déchets valorisés. Ces effets peuvent se compenser partiellement ou apparaître avec un décalage. Le chiffre d’affaires consolidé doit donc être décomposé avant de conclure à une amélioration ou à une dégradation des volumes. La marge et les flux donnent une information complémentaire.
Surveille aussi les renouvellements de contrats et les délais d’indexation. Les collectivités et les industriels peuvent remettre en concurrence les prestations ou modifier leurs besoins. Des exigences environnementales plus strictes peuvent ouvrir de nouveaux marchés tout en imposant des coûts de mise en conformité. Enfin, le développement international ajoute des risques de change et de paiement. La maîtrise de ces risques se voit dans la régularité des résultats, les provisions, le besoin en fonds de roulement et la rentabilité du capital engagé.
Les présentations investisseurs de Veolia
Commence par les documents de stratégie pour comprendre l’usage prévu du capital. Les résultats servent ensuite à vérifier l’exécution. Les liens ouvrent la présentation dans notre bibliothèque, avec accès au PDF de l’émetteur.
Peut-on détenir Veolia dans un PEA ?
L’action ordinaire Veolia est éligible au PEA, sous réserve de sa disponibilité chez ton intermédiaire. Vérifie le code ISIN FR0000124141 : une action, un produit dérivé et un certificat portant un nom voisin ne sont pas le même instrument.
Un dividende encaissé dans le PEA reste dans sa poche espèces tant que tu ne le réinvestis pas. La courbe présente des montants bruts par action, sans simuler les achats successifs de titres ni additionner le coupon à une performance boursière.