 Le média de l’investissement

VINCI : comment l’entreprise gagne-t-elle de l’argent ?
Un chantier consomme et libère de la trésorerie au rythme des travaux. Une concession engage beaucoup de capital au départ, puis tire des revenus de l’usage d’une infrastructure. Comparer les marges des deux métiers sans cette distinction n’a pas de sens. VINCI ajoute à cet ensemble des services liés à l’énergie, à l’industrie et aux réseaux.
Les aéroports et les autoroutes donnent une exposition au trafic ; les métiers de services apportent des contrats dispersés entre de nombreux clients. Le groupe peut ainsi afficher un carnet de commandes solide tout en subissant une variation du trafic ou des coûts de financement.
L’économie d’une concession se joue sur toute sa durée
Une concession donne le droit d’exploiter une infrastructure pendant une période définie, avec des obligations de service et d’investissement. Les flux des premières années servent souvent à financer l’actif et la dette ; ceux de la maturité peuvent être plus abondants. La valeur dépend du calendrier des encaissements et des dépenses, jusqu’à la fin du contrat. Le bénéfice annuel ne suffit donc pas pour comparer deux autoroutes ou deux aéroports à des étapes différentes de leur vie.
Les tarifs, les investissements obligatoires et les conditions de restitution encadrent la rentabilité. Une progression du trafic est favorable, mais une infrastructure doit aussi être entretenue et adaptée. À l’approche d’une échéance, le renouvellement du portefeuille devient déterminant pour le groupe. Regarde la durée résiduelle des contrats, les engagements futurs et le prix des nouveaux actifs. Une concession rentable aujourd’hui peut perdre progressivement du poids si elle approche de son terme sans remplacement économiquement satisfaisant.
VINCI Energies repose sur de nombreux contrats de terrain
Les activités de services énergétiques et numériques travaillent sur les réseaux, les bâtiments, l’industrie et les infrastructures. Leur économie tient notamment à la compétence locale, à la relation client et à la sélection des interventions. Les contrats sont plus dispersés que dans une grande concession, mais exigent une maîtrise quotidienne des délais et des coûts. La décentralisation peut soutenir la réactivité si les contrôles et la discipline commerciale restent solides.
Les acquisitions complètent ce développement en ajoutant des équipes, des spécialités ou une implantation. Le risque ne se limite pas au prix payé : il faut conserver les compétences et les clients après l’opération. Pour suivre l’activité, regarde la croissance organique, la marge et le cash plutôt que le seul nombre d’entreprises acquises. Une série d’opérations modestes peut créer une plateforme utile, à condition que l’intégration administrative et les exigences de rentabilité ne détériorent pas l’efficacité des unités opérationnelles.
Le chiffre d’affaires d’un chantier n’est pas sa marge disponible
Le prix du contrat doit couvrir les achats, la main-d’œuvre, les délais et les aléas. Une hausse des revenus peut correspondre à des coûts plus élevés sans bénéfice supplémentaire. La qualité du carnet de commandes se juge donc avec les conditions de prix et les risques d’exécution.
Les avances et les paiements intermédiaires peuvent soutenir la trésorerie avant la fin du travail. Ils restent liés à des obligations de livraison. La comparaison de deux clôtures doit tenir compte du calendrier des chantiers et ne pas assimiler chaque encaissement à une ressource libre durable.
La valeur d’une concession se calcule sur sa durée restante
Le trafic, les tarifs autorisés, les coûts et les travaux déterminent les flux futurs. La dette doit être rapprochée de ces ressources et de leurs risques. Une infrastructure très utilisée peut demander des dépenses importantes pour conserver sa qualité ou satisfaire les obligations contractuelles.
Le terme du contrat distingue une concession d’une rente perpétuelle. La valeur doit intégrer cette échéance et les conditions de fin. Les acquisitions de nouveaux droits peuvent renouveler le portefeuille, mais elles engagent des capitaux supplémentaires dont le rendement doit être évalué séparément.
L’histoire de VINCI : réunir le chantier, la concession et le temps long des infrastructures
Plusieurs entreprises historiques précèdent le nom VINCI
Les origines du groupe passent notamment par les Grands Travaux de Marseille, créés en 1891, et par l’activité Girolou fondée en 1899 par Alexandre Giros et Louis Loucheur. Cette dernière donne naissance à la Société générale d’entreprises en 1908. Les métiers se construisent autour de l’équipement des territoires, des travaux et de l’exploitation d’infrastructures.
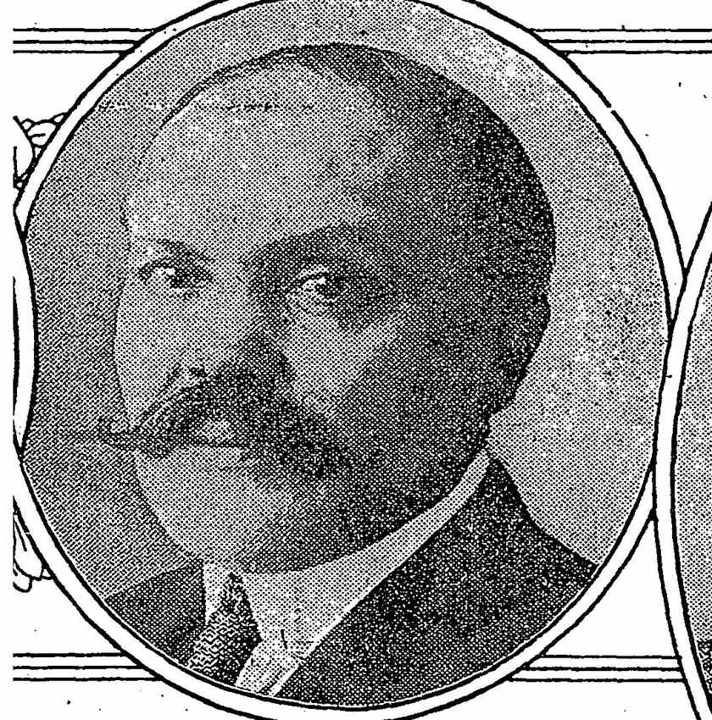
La photographie de Louis Loucheur en 1924 appartient à l’une de ces branches historiques. Le groupe actuel est le produit de rapprochements et de transformations, pas une entreprise restée identique depuis le premier chantier. Le portefeuille de métiers et la propriété des actifs ont évolué à plusieurs reprises.
Le rapprochement avec GTM crée une nouvelle dimension en 2000
La réunion avec GTM et la sortie de Vivendi en 2000 accompagnent l’adoption du nom VINCI. L’ensemble associe plusieurs compétences de construction, de services et de concessions. Cette diversité donne accès à plusieurs moments de la vie d’une infrastructure : sa conception, sa réalisation, sa maintenance et parfois son exploitation.
Ces activités ne produisent pas des revenus au même rythme. Un chantier peut générer un chiffre d’affaires important pendant une période limitée. Une concession mobilise des ressources sur une durée longue et dépend des conditions d’un contrat. Additionner les ventes ne suffit donc pas à comprendre les bénéfices ou les risques.
Le contrôle d’ASF renforce le poids des concessions en 2006
La prise de contrôle d’Autoroutes du Sud de la France en 2006 constitue une étape importante dans les concessions. Le groupe accroît la place d’actifs dont les revenus dépendent de l’utilisation des réseaux et des règles contractuelles. Le financement doit être adapté à la durée des droits et aux obligations d’entretien.
Une concession n’est pas un actif perpétuel. Son économie doit être évaluée jusqu’à son terme, en intégrant les investissements et les conditions de restitution. Une année favorable de trafic ne remplace pas cette lecture complète. Le prix payé pour acquérir les droits détermine une partie du rendement futur.
Le modèle combine des métiers de flux et des actifs de durée
Les activités de construction et de services peuvent disposer de carnets de commandes, d’équipes locales et de relations clients répétées. Elles supportent des risques de prix, de coûts et d’exécution. Les concessions ajoutent une exposition à la fréquentation, à la réglementation et au financement d’actifs de longue durée.
La complémentarité peut aider à répartir les sources de revenus. Elle n’annule pas les difficultés possibles : un chantier mal évalué peut perdre de l’argent, un actif concédé peut subir une baisse d’usage et une acquisition peut être trop chère. Chaque métier doit produire une rémunération adaptée au capital et aux risques qu’il mobilise.
L’histoire de VINCI aide ainsi à lire un groupe souvent résumé par quelques grands équipements. La qualité du portefeuille dépend de milliers de décisions de contrat et d’investissement, pas seulement de la visibilité des infrastructures. Pour l’actionnaire, les marges, les flux et le bilan permettent de vérifier si cette organisation transforme ses savoir-faire en valeur durable.
| Date | Étape | Construction du groupe |
|---|---|---|
| 1891 | Création des Grands Travaux de Marseille | Une des branches historiques |
| 1899 | Girolou, par Giros et Loucheur | Autre origine industrielle |
| 1908 | Société générale d’entreprises | Nouvelle organisation de cette activité |
| 2000 | Rapprochement avec GTM et nom VINCI | Changement de dimension et d’identité |
| 2006 | Contrôle d’ASF | Renforcement des concessions autoroutières |
Sources historiques : histoire de VINCI et rapport annuel 2008.
Les résultats de VINCI : revenus, bénéfices et rentabilité
La série de chiffre d’affaires exclut les travaux de construction réalisés pour les concessionnaires, conformément au repère utilisé ici. Les bénéfices publiés doivent aussi être lus avec la fiscalité exceptionnelle. La progression du cash disponible peut être différente de celle du résultat net, notamment en raison du besoin en fonds de roulement et des investissements.
Résultat net part du groupe, exercices 2016 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Comptes annuels ↗ · Archives ↗
CA hors travaux des filiales concessionnaires confiés à l’extérieur du groupe, sur toute la série ; résultat net part du groupe publié. L’entrée de Cobra IS fin 2021 augmente le périmètre à partir de 2022.
Voir les comptes et télécharger les données
| Exercice | Entreprise | CA hors travaux des concessionnaires | Résultat net part du groupe |
|---|---|---|---|
| 2016 | Avant consolidation de Cobra IS en année pleine | 38 073,0 | 2 505,0 |
| 2017 | Avant consolidation de Cobra IS en année pleine | 40 248,0 | 2 747,0 |
| 2018 | Avant consolidation de Cobra IS en année pleine | 43 519,0 | 2 983,0 |
| 2019 | Avant consolidation de Cobra IS en année pleine | 48 053,0 | 3 260,0 |
| 2020 | Avant consolidation de Cobra IS en année pleine | 43 234,0 | 1 242,0 |
| 2021 | Avant consolidation de Cobra IS en année pleine | 49 396,0 | 2 597,0 |
| 2022 | Cobra IS inclus | 61 675,0 | 4 259,0 |
| 2023 | Cobra IS inclus | 68 838,0 | 4 702,0 |
| 2024 | Cobra IS inclus | 71 623,0 | 4 863,0 |
| 2025 | Cobra IS inclus | 74 599,0 | 4 903,0 |
Pourquoi le cash peut mieux résister que le bénéfice
Le bénéfice reconnaît des amortissements et des charges qui ne correspondent pas toujours à un décaissement de l’exercice. Le cash dépend en parallèle du calendrier des paiements, des avances et des investissements. Dans les travaux, les acomptes clients peuvent financer une partie de l’activité ; dans les concessions, les encaissements sont liés à l’usage des infrastructures. Une bonne génération de cash doit être rapprochée de son origine et des dépenses à venir.
Une clôture avec beaucoup d’encaissements ou un investissement décalé peut améliorer temporairement les flux disponibles. Inversement, un grand projet peut absorber du cash avant de contribuer aux résultats. Compare plusieurs années et distingue exploitation, investissements opérationnels et acquisitions. Le chiffre d’affaires présenté ici exclut les travaux des concessionnaires confiés à des entreprises extérieures, conformément au repère de VINCI. Conserver cette définition évite de mélanger une ligne de présentation comptable supplémentaire avec la croissance réelle des métiers.
Ce que montre le dernier exercice de la série
En 2025, l’indicateur « CA hors travaux des concessionnaires » ressort à 74 599 M€, contre 71 623 M€ en 2024. Cela représente une variation arithmétique de +4,2 %, calculée sur les montants publiés. Ce calcul ne mesure pas une croissance organique : il conserve les périmètres, les devises de présentation et les conventions des comptes utilisés.
L’indicateur « Résultat net part du groupe » s’établit à 4 903 M€, après 4 863 M€ un an auparavant. Les deux lignes ne doivent pas être prolongées au même rythme par défaut. Les coûts, le financement, les impôts et les opérations exceptionnelles peuvent modifier leur relation. Pour apprécier la capacité à distribuer, complète cette comparaison par les flux de trésorerie et les besoins du bilan.
La série signale des ruptures avant 2022. Les comparaisons qui traversent ces repères ne décrivent pas un périmètre constant. Les notes du graphique permettent de replacer chaque exercice dans son contexte avant de comparer les niveaux.
VINCI : la stratégie et l’allocation du capital
Le renouvellement du portefeuille de concessions est essentiel : un contrat a une durée de vie. Les acquisitions de plateformes aéroportuaires, les investissements de capacité et le développement des services énergétiques préparent les revenus futurs. Il faut comparer les montants engagés au rendement attendu et à la durée des contrats, plutôt que de considérer toute acquisition comme de la croissance acquise.
Cobra IS a renforcé l’exposition aux projets énergétiques
L’acquisition de Cobra IS, finalisée fin 2021, introduit un changement important dans la décennie. Elle a renforcé les services et les projets liés à l’énergie, avec une contribution en année pleine à partir de 2022. Une partie de la hausse du chiffre d’affaires vient donc de cette extension du périmètre. La croissance publiée doit être séparée de la progression des activités déjà présentes. Ce point est essentiel pour lire correctement l’accélération entre deux exercices.
Les projets de production d’énergie ajoutent aussi un calendrier d’investissement et une exposition aux conditions de marché. Selon le montage retenu, le groupe peut construire, exploiter, partager ou céder une participation. Ces choix ne produisent pas les mêmes flux ni les mêmes risques. Pour suivre l’allocation du capital, observe les projets mis en service, les besoins restant à financer et les rendements attendus. La cohérence avec les compétences de construction est utile, mais ne garantit pas à elle seule la rentabilité de l’actif exploité.
Dividende de VINCI : historique et calendrier
Le total annuel comprend un acompte et un solde. Le calendrier permet de retrouver chaque fraction sans attribuer le solde au mauvais exercice. La capacité de distribution doit être comparée au cash après investissements et aux besoins de financement des nouvelles concessions.
Dividende brut par action au titre de l’exercice indiqué, hors majoration de fidélité et hors fiscalité.
Distribution brute par action, exercices 2019 à 2025.
Survole un point, touche-le sur mobile ou utilise la touche Tab pour lire le montant exact.
Source : Historique officiel et décisions de distribution ↗.
Montants par année et téléchargement
| Exercice | Montant brut par action |
|---|---|
| 2019 | 2,04 € |
| 2020 | 2,04 € |
| 2021 | 2,90 € |
| 2022 | 4,00 € |
| 2023 | 4,50 € |
| 2024 | 4,75 € |
| 2025 | 5,00 € |
Calendrier des versements de VINCI
Solde de 3,95 € au titre de 2025, après un acompte de 1,05 €. La série ne contient pas l’exercice 2023, non repris dans cette première extraction.
| Versement | Détachement | Mise en paiement | Montant brut | Statut |
|---|---|---|---|---|
| Versement au titre de 2025 | 21 avril 2026 | 23 avril 2026 | 3,95 € | Échéance passée |
Calendrier : Source officielle ↗. Les dates 2027 non annoncées ne sont pas extrapolées.
Le dividende partage les ressources avec le renouvellement des actifs
Une infrastructure mature peut dégager beaucoup de cash, tandis que l’acquisition d’une nouvelle concession mobilise immédiatement des capitaux. Le dividende se situe entre ces deux horizons. Le montant distribué doit laisser la place aux investissements qui entretiendront les flux futurs. Les besoins ne sont pas identiques dans les autoroutes, les aéroports et les services. Il faut regarder la distribution avec les opérations engagées et les échéances du portefeuille, pas seulement avec le bénéfice de l’année.
La dette doit aussi être analysée selon son porteur, son échéance et les revenus qui la couvrent. Certains financements sont associés à des actifs ou à des projets spécifiques, ce qui explique une partie de la structure du bilan. Pour l’actionnaire, le total consolidé reste utile, mais la répartition précise les risques. Rapproche les dividendes, les rachats, les acquisitions et l’évolution de la dette nette. Un coupon en hausse est plus convaincant lorsque ces engagements restent financés dans un environnement de trafic moins favorable.
Comment apprécier la valorisation de VINCI ?
Une approche par métiers aide à distinguer les concessions, les services et la construction. Les revenus n’ont pas le même degré de récurrence ni les mêmes besoins de capital. La dette affectée aux actifs et les dépenses futures doivent être intégrées avant de comparer la valeur de l’ensemble à son bénéfice du moment.
Le cash après investissements et la qualité des contrats permettent de tester la robustesse de la distribution. Les acquisitions doivent être jugées avec leur durée et leur financement. Un portefeuille d’infrastructures peut offrir une visibilité utile, sans justifier n’importe quel prix pour une suite de flux dont une partie reste liée au trafic et aux règles publiques.
Les risques à suivre pour l’action VINCI
Le trafic dépend de l’activité économique, du tourisme et des prix de transport. Les contrats de concession exposent à des décisions politiques et réglementaires. Dans les travaux, la qualité de sélection des projets et la maîtrise des coûts restent déterminantes. Une dette élevée n’a pas la même lecture selon son porteur, sa maturité et les flux affectés à son remboursement.
Le trafic et le carnet de travaux ne protègent pas contre les mêmes chocs
Les aéroports sont sensibles aux déplacements, au tourisme et à l’activité des compagnies aériennes. Les autoroutes réagissent aux trajets quotidiens, au fret et aux conditions de circulation. Les travaux et les services dépendent des budgets clients et de l’exécution des contrats. La diversification combine ces expositions, mais un choc général peut en toucher plusieurs simultanément. L’année 2020 montre l’intérêt de conserver une décennie complète dans l’historique au lieu d’observer seulement la reprise.
Dans la construction, un gros contrat mal sélectionné peut annuler les gains de nombreux projets ordinaires. Les estimations à terminaison, les litiges et la capacité à répercuter les hausses de coûts méritent donc attention. Les concessions ajoutent des risques de réglementation et de fiscalité. Pour suivre VINCI, rassemble trafic, croissance organique des services, marge des travaux, carnet, cash et dette. L’ensemble permet de distinguer une progression équilibrée d’une hausse des ventes obtenue avec davantage de capital et de risques de réalisation.
Les présentations investisseurs de VINCI
Commence par les documents de stratégie pour comprendre l’usage prévu du capital. Les résultats servent ensuite à vérifier l’exécution. Les liens ouvrent la présentation dans notre bibliothèque, avec accès au PDF de l’émetteur.
Peut-on détenir VINCI dans un PEA ?
L’action ordinaire VINCI est éligible au PEA, sous réserve de sa disponibilité chez ton intermédiaire. Vérifie le code ISIN FR0000125486 : une action, un produit dérivé et un certificat portant un nom voisin ne sont pas le même instrument.
Un dividende encaissé dans le PEA reste dans sa poche espèces tant que tu ne le réinvestis pas. La courbe présente des montants bruts par action, sans simuler les achats successifs de titres ni additionner le coupon à une performance boursière.