 Le média de l’investissement
Gagner 40 % en une seule journée sur une action du CAC 40, c’est le genre de performance que l’on aimerait découvrir en ouvrant son compte-titres. Les actionnaires d’Alcatel l’ont connue le 30 octobre 2002 : le titre s’envole de 40,54 %. Il y a tout de même un détail à garder en tête. L’entreprise vient de traverser une année calamiteuse, et les investisseurs saluent une situation financière moins inquiétante qu’ils ne le craignaient. Le soulagement a parfois les allures d’un triomphe.
Les plus fortes hausses journalières de la Bourse de Paris racontent souvent ce genre d’histoire. Une banque que l’on redoutait de voir manquer de financement, un industriel que les marchés croyaient condamné à plusieurs années difficiles, une entreprise sur laquelle surgit une offre de rachat : il suffit parfois que le scénario change pour provoquer un mouvement spectaculaire. Les bénéfices, eux, n’ont pas augmenté de 30 % entre le petit déjeuner et la clôture.
Après notre dossier sur les plus grosses baisses journalières des actions du CAC 40, voici dix envolées marquantes de sociétés membres de l’indice au moment des faits. Les variations correspondent à une clôture comparée à la clôture précédente, hors dividendes. Il s’agit d’une sélection historique documentée, et non d’un classement exhaustif de tous les titres passés par le CAC 40.
Alcatel, Arcelor, Cap Gemini : dix hausses spectaculaires des actions du CAC 40
Les dix séances ci-dessous dépassent toutes 20 % de hausse. Elles sont triées par ampleur dans cette sélection. Quelques noms ont depuis changé de dimension, de propriétaire ou de statut boursier. Arcelor désigne ainsi le groupe visé par Mittal en 2006, avant la constitution d’ArcelorMittal.
| Entreprise à l’époque | Séance | Hausse | Contexte |
|---|---|---|---|
| Alcatel | 30 octobre 2002 | +40,54 % | Résultats trimestriels et perspectives de redressement |
| Arcelor | 27 janvier 2006 | +28,44 % | Offre de rachat hostile de Mittal Steel |
| Cap Gemini | 17 octobre 2002 | +26,39 % | Objectifs de marge maintenus malgré le recul de l’activité |
| Crédit Agricole | 19 septembre 2008 | +26,32 % | Espoir d’un vaste plan américain de soutien financier |
| Unibail-Rodamco-Westfield | 9 novembre 2020 | +24,30 % | Annonce des premiers résultats d’efficacité du vaccin Pfizer-BioNTech |
| Société Générale | 27 octobre 2011 | +22,54 % | Accord européen sur la dette grecque et le soutien aux banques |
| Dexia | 19 septembre 2008 | +22,50 % | Rebond général du secteur financier |
| AXA | 19 septembre 2008 | +21,28 % | Soulagement sur le risque financier après la faillite de Lehman Brothers |
| BNP Paribas | 28 janvier 2009 | +20,77 % | Rebond bancaire sur fond de discussions autour de Fortis |
| Airbus | 26 mars 2020 | +20,46 % | Rebond de crise, après le renforcement de la liquidité du groupe |
Alcatel, le 30 octobre 2002 : +40,54 % sans retour immédiat aux bénéfices
Alcatel passe de 3,70 à 5,20 euros en une séance. Pour un groupe aussi connu, le mouvement a de quoi surprendre. Mais l’équipementier télécoms sort de l’éclatement de la bulle Internet : les opérateurs ont accumulé de la dette, leurs investissements ralentissent et leurs fournisseurs se retrouvent avec des capacités et des coûts dimensionnés pour un marché qui s’est dérobé.
La publication du troisième trimestre nourrit l’espoir d’une amélioration de la trésorerie et d’un redressement opérationnel. Le marché réévalue les chances de sortie de crise d’Alcatel. Il ne découvre pas une entreprise soudain florissante. Le décalage entre les deux est précisément ce qui rend cette séance intéressante : une perte moins menaçante peut provoquer un enthousiasme bien supérieur à celui d’un bénéfice attendu.
Alcatel figurait déjà dans le dossier des baisses avec son avertissement de septembre 1998. Le retrouver du côté des hausses ne constitue pas une contradiction. Une entreprise très chahutée peut occuper les premières places dans les deux sens, sans que l’addition des beaux pourcentages finisse nécessairement par récompenser celui qui l’a conservée pendant toute la période.
Arcelor, le 27 janvier 2006 : +28,44 % avec l’irruption de Mittal
Chez Arcelor, le déclencheur est beaucoup plus concret. Mittal Steel annonce une offre hostile valorisant le sidérurgiste à environ 18,6 milliards d’euros. La proposition initiale combine quatre actions Mittal et 35,25 euros en espèces pour cinq actions Arcelor. L’action Arcelor termine la séance à 28,54 euros, contre 22,22 euros la veille.
Le prix auquel un acquéreur est prêt à acheter une entreprise devient immédiatement une référence pour les investisseurs. Il faut ensuite apprécier la probabilité que l’opération aboutisse, la valeur des titres proposés en échange et l’éventualité d’une surenchère. À la clôture, Arcelor se négocie même légèrement au-dessus de la valeur de 28,21 euros annoncée pour l’offre initiale. Le marché ne se contente donc pas de lire le communiqué : il anticipe déjà la suite de la bataille.
La hausse n’a ici rien d’un rattrapage mécanique après un krach. Elle traduit l’apparition d’un acheteur et d’un prix. C’est aussi ce qui rend une stratégie consistant à attendre une OPA assez inconfortable : pour en profiter pleinement, il fallait généralement posséder les actions avant que l’information ne soit publique. Les modalités de l’opération et le cours de référence figurent dans le prospectus de l’offre de Mittal.
Cap Gemini, le 17 octobre 2002 : +26,39 % malgré une activité en recul
Cap Gemini passe de 18 à 22,75 euros dans une seule séance. La société de conseil et de services informatiques, alors appelée Cap Gemini Ernst & Young, vient pourtant de détailler une perte nette semestrielle de 256 millions d’euros. Elle prévoit également un chiffre d’affaires au second semestre inférieur d’environ 7 % à celui du premier, à change et périmètre constants. On repassera pour la croissance flamboyante.
Les investisseurs retiennent le maintien des objectifs de marge et les mesures destinées à ajuster les coûts. Le secteur informatique connaît lui-même un fort rebond. Comme chez Alcatel quelques jours plus tard, la publication est comparée aux inquiétudes déjà présentes dans le cours : des nouvelles encore médiocres peuvent suffire à le faire remonter si le marché redoutait pire.
L’épisode montre pourquoi le mot « résultat » ne donne pas, à lui seul, le sens de la séance. Une entreprise peut annoncer une perte et voir son action grimper, ou publier un bénéfice et subir une correction. Il faut comparer les annonces aux anticipations et au prix auquel les investisseurs acceptaient de détenir le titre avant la publication.
Crédit Agricole, le 19 septembre 2008 : +26,32 % sur l’espoir d’un sauvetage du système
Quatre jours après la faillite de Lehman Brothers, les investisseurs cherchent à savoir jusqu’où les autorités américaines sont prêtes à intervenir. Crédit Agricole gagne 26,32 % et termine à 14,40 euros. L’envolée accompagne le projet de réponse globale du Trésor américain aux tensions sur les actifs et le financement des banques.
Le communiqué de Henry Paulson du 19 septembre permet de retrouver le climat de l’époque : après une succession d’interventions au cas par cas, Washington prépare une réponse plus générale. Le plan n’est pas encore une loi votée ce jour-là. Le marché achète la perspective d’un soutien, avec tout ce qu’elle comporte encore d’incertain.
Pour une banque, une moindre inquiétude sur l’accès à la liquidité peut changer considérablement l’évaluation des actionnaires. Les agences n’ont pas besoin d’avoir recruté des milliers de nouveaux clients dans la matinée pour que le cours bondisse. La question porte alors sur la capacité du système financier à continuer de fonctionner.
Unibail-Rodamco-Westfield, le 9 novembre 2020 : +24,30 % avec l’espoir de rouvrir les commerces
Le 9 novembre, Pfizer et BioNTech annoncent que la première analyse intermédiaire de leur essai de phase 3 fait ressortir une efficacité supérieure à 90 %. Pour les centres commerciaux, les hôtels ou les compagnies aériennes, la nouvelle modifie les scénarios de reprise. URW gagne 24,30 %, à 42,76 euros. Le marché commence à envisager autrement le calendrier du retour des visiteurs et de l’activité des enseignes.
Il faut bien replacer l’annonce dans son époque : il s’agit de résultats intermédiaires publiés le 9 novembre 2020, pas d’une vaccination déjà déployée. La Bourse anticipe une amélioration avant que celle-ci apparaisse dans les loyers encaissés.
URW mène au même moment une autre bataille, sur sa stratégie et son financement. Le rejet de l’augmentation de capital proposée et l’arrivée de Léon Bressler, Xavier Niel et Susana Gallardo au conseil de surveillance sont annoncés dans le communiqué daté du 9 novembre, puis entérinés par l’assemblée du 10. Il faut distinguer ces deux sujets et les deux séances : le bond de 24,30 % retenu ici est celui du 9 novembre, dans le mouvement suscité par le vaccin. Les envolées affichées le lendemain en cours de séance ne doivent pas être mélangées à cette clôture.
Société Générale, le 27 octobre 2011 : +22,54 % après l’accord européen
La crise de la dette souveraine européenne fournit un autre exemple de soulagement spectaculaire. Société Générale gagne 22,54 %, à 23 euros, après l’accord obtenu lors du sommet de la zone euro. Les engagements portent notamment sur la dette grecque, le renforcement des mécanismes de soutien et la solidité des banques.
Le texte du sommet du 26 octobre 2011 prévoit en particulier une participation des créanciers privés à la réduction de la dette grecque, sur la base d’une décote nominale de 50 %. Une annonce de pertes peut donc coexister avec une forte hausse des banques : les investisseurs espèrent qu’un cadre collectif rendra la crise plus maîtrisable qu’un enchaînement désordonné de défauts.
Ce raisonnement éclaire le mouvement, sans transformer l’accord en garantie sur les bénéfices futurs de Société Générale. Ce jour-là, le CAC 40 gagne lui-même 6,28 %. Une bonne part de l’histoire est européenne ; elle ne se résume pas à une surprise commerciale propre à la banque.
Dexia, le 19 septembre 2008 : +22,50 % dans le rebond des banques
Dexia gagne 22,50 %, à 10,50 euros, au cours de la même séance que Crédit Agricole. Le soulagement touche l’ensemble du secteur financier. Pour un établissement dépendant du bon fonctionnement des marchés de financement, l’espoir d’une stabilisation du système pèse lourd dans le prix de l’action.
Le nom de Dexia rappelle aussi les limites de l’exercice. Une séance de hausse ne constitue ni une validation complète du bilan ni un certificat de bonne santé pour plusieurs années. À cet instant, acheteurs et vendeurs révisent un prix avec les informations disponibles. La hausse peut être réelle, impressionnante et parfaitement insuffisante pour résoudre les difficultés de fond.
AXA, le 19 septembre 2008 : +21,28 % pour un assureur exposé à la crise financière
La peur ne s’arrête pas aux banques. AXA progresse de 21,28 %, à 24,65 euros, lors de cette séance du 19 septembre. Les assureurs détiennent des portefeuilles d’actifs considérables ; la dégradation des marchés et les tensions sur les contreparties financières concernent donc directement leur activité et leur bilan.
Voir un assureur dans une liste de hausses aussi brutales évite un raccourci fréquent : les grandes capitalisations réputées installées ne se négocient pas toujours tranquillement. Lorsqu’un événement menace le système financier, la perception du risque peut changer beaucoup plus vite que les contrats d’assurance ne se renouvellent. Les trois dossiers du 19 septembre témoignent d’abord de cette nervosité collective.
BNP Paribas, le 28 janvier 2009 : +20,77 % dans le rebond bancaire et les discussions sur Fortis
BNP Paribas remonte à 30,15 euros, en hausse de 20,77 %, dans une séance largement portée par les valeurs financières. Les discussions autour des conditions de reprise des actifs de Fortis occupent alors une place centrale. L’opération n’est pas encore un dossier définitivement réglé : les termes seront réaménagés au début de février.
Deux jours auparavant, BNP Paribas avait publié une estimation de bénéfice annuel d’environ 3 milliards d’euros pour 2008, tout en anticipant une perte nette d’environ 1,4 milliard au quatrième trimestre. Ces chiffres viennent du communiqué du 26 janvier 2009. Ils ne sont donc pas des résultats annoncés le 28 au matin pour expliquer commodément toute la hausse.
Le mouvement combine un rebond sectoriel et la réévaluation d’un dossier propre au groupe. Ce mélange est courant en Bourse. Lui attribuer après coup une cause unique et parfaitement proportionnée aux 20,77 % serait donner aux marchés une précision qu’ils n’ont pas.
Airbus, le 26 mars 2020 : +20,46 % alors que le transport aérien reste à l’arrêt
Airbus termine à 72,29 euros, contre 60,01 euros la veille. Le gain de 20,46 % intervient dans le rebond très volatil de la fin mars 2020. Les compagnies aériennes restent confrontées à l’effondrement des déplacements et personne ne peut sérieusement conclure que la demande d’avions vient de retrouver son cours normal.
Trois jours plus tôt, Airbus avait annoncé une nouvelle facilité de crédit de 15 milliards d’euros et le retrait de sa proposition de dividende. Le groupe retirait également ses objectifs 2020. Ces mesures visaient à préserver la trésorerie face à une crise dont la durée restait inconnue. Elles éclairent le contexte financier de l’entreprise ; elles ne constituent pas une annonce faite le jour même du bond boursier.
L’action remonte bien avant les cadences industrielles et les livraisons. C’est tout l’intérêt, mais aussi toute la difficulté, des marchés d’actions : ils essaient d’évaluer les années à venir, en révisant parfois très violemment le temps et l’argent nécessaires pour les atteindre.
Le record de hausse de l’indice CAC 40 reste le 13 octobre 2008
Les records d’une action et ceux de l’indice sont deux sujets différents. Le 13 octobre 2008, le CAC 40 gagne 11,18 %, passant de 3 176,49 à 3 531,50 points. Les initiatives européennes destinées à soutenir les banques provoquent un immense soulagement, après une semaine de krach.
Le paradoxe saute aux yeux lorsque l’on regarde les autres séances du tableau : les plus fortes hausses du marché se concentrent dans les périodes que l’investisseur aurait volontiers préféré éviter. En 2008, la Bourse de Paris multiplie les rebonds historiques tout en terminant l’année en recul de 42,68 %. Le vert éclatant d’une journée peut parfaitement s’inscrire dans une année rouge sombre.
| Séance | Hausse de l’indice | Contexte |
|---|---|---|
| 13 octobre 2008 | +11,18 % | Soutien européen au secteur bancaire |
| 24 novembre 2008 | +10,09 % | Sauvetage de Citigroup et espoirs de relance |
| 10 mai 2010 | +9,66 % | Plan européen face à la crise des dettes souveraines |
| 19 septembre 2008 | +9,27 % | Projet américain de soutien au système financier |
| 29 octobre 2008 | +9,23 % | Rebond mondial et anticipations de baisse des taux |
Le 24 mars 2020, l’indice gagne aussi 8,39 %. Le 9 novembre, séance de l’annonce du vaccin, il progresse de 7,57 %. Dans les deux cas, les hausses de certaines composantes dépassent largement celles de l’ensemble. Un titre qui bondit de 25 % ne fait pas gagner 25 % à tous les détenteurs d’un ETF CAC 40 : sa contribution dépend de son poids dans l’indice.
Pourquoi les plus fortes hausses surviennent souvent après un krach
Le soulagement change le prix avant de changer les comptes
Une action ne reflète pas seulement les bénéfices du dernier exercice. Son prix dépend aussi de ce que les investisseurs pensent pouvoir en tirer à l’avenir et des risques qu’ils jugent nécessaires de supporter. Si la probabilité perçue d’une crise de liquidité ou d’un effondrement durable diminue, le prix peut remonter avant que les comptes ne montrent la moindre amélioration.
Ce mécanisme explique une partie des mouvements de 2008, 2011 et 2020. Les autorités peuvent rendre le financement moins incertain ; un vaccin peut rapprocher la réouverture d’une économie. Le bénéfice de l’entreprise ne sera connu que plus tard. Entre-temps, le cours aura peut-être déjà parcouru une bonne partie du chemin, dans un sens ou dans l’autre.
Les rachats de positions vendeuses peuvent amplifier un mouvement
Vendre une action à découvert consiste à vendre un titre emprunté en espérant le racheter moins cher. Lorsque le cours remonte fortement, certains vendeurs rachètent pour limiter leur perte ou respecter leurs contraintes de risque. Leurs ordres s’ajoutent à ceux des investisseurs qui veulent devenir actionnaires et peuvent accentuer la hausse.
Ce mécanisme ne permet pas d’affirmer que chacune des séances présentées est un short squeeze. Il faudrait pour cela connaître les positions et les transactions concernées. Il rappelle en revanche qu’un mouvement spectaculaire peut tenir à la manière dont les acteurs sont positionnés, autant qu’à la variation de la valeur économique de l’entreprise.
Une offre de rachat apporte un prix, pas une promesse de rendement futur
Le cas Arcelor se distingue des rebonds de crise. Avec une offre publique, l’investisseur dispose d’une proposition chiffrée. Mais il doit encore tenir compte des conditions, de l’autorisation des autorités, du financement et, pour une offre en titres, de l’évolution de l’action de l’acquéreur.
Acheter après l’annonce ne donne pas droit à la hausse enregistrée depuis la veille. C’est assez évident écrit ainsi, beaucoup moins lorsque l’on découvre un palmarès où toutes les lignes semblent faciles à gagner. Le prix payé au moment de l’achat reste le début de sa propre performance, pas celui de la belle histoire racontée dans la presse.
Ce que ces envolées changent pour un investisseur de long terme
Après une baisse de 50 %, une hausse de 25 % laisse encore une perte de 37,5 %. Une action passée de 100 à 50 euros remonte seulement à 62,50 euros. À l’inverse, une hausse de 40 % peut très bien rémunérer un changement durable de perspectives. Le seul pourcentage ne dit rien de la solidité de l’entreprise ni de ce qu’il reste à payer pour ses bénéfices futurs.
La conclusion pratique dépasse donc le regret d’avoir manqué une séance. Un actionnaire doit regarder ce qui a réellement changé : les besoins de financement, les marges, les commandes, la concurrence ou le prix proposé par un acquéreur. Pour poursuivre ce travail, les fiches sociétés de PEA.fr rapprochent l’histoire et les comptes sur dix ans ; les présentations investisseurs donnent accès aux objectifs et aux explications des directions.
Alcatel, Arcelor et Airbus illustrent trois situations bien différentes : l’espoir d’un redressement, l’arrivée d’un acheteur et la défense d’un bilan pendant une crise. Les regrouper dans le même palmarès est instructif. Les acheter pour la seule raison qu’ils viennent de monter reviendrait à oublier tout ce qui rendait chaque dossier particulier.
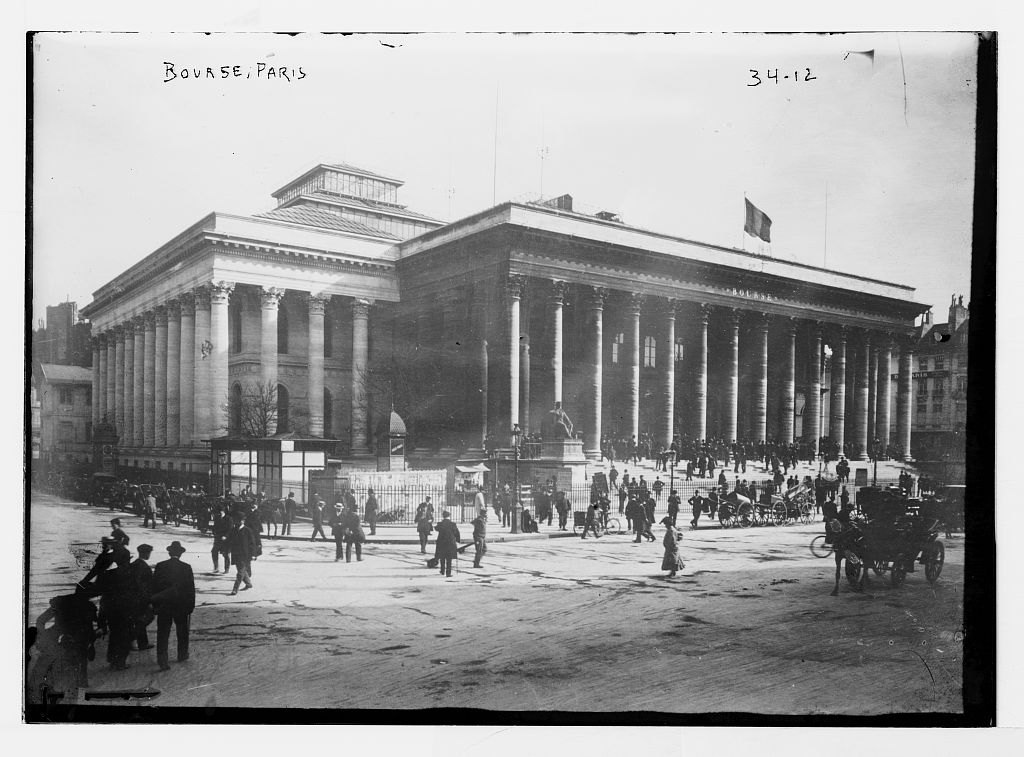
Photo de couverture : la Bourse de Paris, photographie non datée du Bain News Service, collection Library of Congress. Aucune restriction connue de publication.