 Le média de l’investissement
Perdre un sixième de sa mise en une journée sur Kering, ou 10 % sur Safran : le 23 octobre 2026 a rappelé aux actionnaires que les grandes entreprises savent aussi réserver de très mauvaises surprises. Et encore, ces deux séances restent assez loin des accidents les plus spectaculaires de la place parisienne. Chez Worldline, en octobre 2023, il avait suffi de quelques heures pour faire disparaître près de 60 % de la valeur de l’action.
Le prestige du CAC 40 donne parfois une impression de sécurité un peu excessive. On connaît les marques, on voit leurs publicités, leurs produits, leurs dirigeants invités sur les plateaux. De là à penser qu’une action de ce calibre ne peut pas vraiment s’effondrer, il n’y a qu’un pas. Les archives boursières contiennent de quoi refroidir cet enthousiasme.
Voici une sélection des plus grosses baisses journalières d’actions appartenant au CAC 40 au moment des faits, avec leurs causes et un point sur les séances marquantes de 2026. Les variations portent sur une séance par rapport à la précédente, et non sur le point bas atteint en cours de journée. Cette sélection documentée ne constitue pas un classement statistique exhaustif de tous les constituants historiques de l’indice.
Worldline, Alcatel, Alstom : dix séances parmi les plus violentes du CAC 40
Les histoires se ressemblent rarement dans le détail. Certaines entreprises manquent de trésorerie, d’autres déçoivent sur leurs bénéfices ou découvrent le coût d’un programme industriel mal maîtrisé. Mais le résultat pour l’actionnaire tient dans le même chiffre rouge.
| Entreprise à l’époque | Séance | Variation | Événement |
|---|---|---|---|
| Worldline | 25 octobre 2023 | −59,24 % | Forte révision des objectifs de croissance et de trésorerie |
| Alcatel | 17 septembre 1998 | −38,40 % | Avertissement sur les bénéfices |
| Alstom | 5 octobre 2023 | −37,58 % | Alerte sur le flux de trésorerie disponible |
| Teleperformance | 10 novembre 2022 | −33,90 %* | Annonce d’une enquête sur les conditions de travail en Colombie |
| Sodexho Alliance | 19 septembre 2002 | −30,08 % | Nouvel avertissement, difficultés au Royaume-Uni |
| Dexia | 29 septembre 2008 | −28,50 % | Crise bancaire et inquiétudes sur le financement |
| Alstom | 27 septembre 2001 | −26,88 % | Faillite de Renaissance Cruises et garanties financières |
| EADS | 14 juin 2006 | −26,32 % | Nouveaux retards de livraison de l’A380 |
| Vivendi Universal | 2 juillet 2002 | −25,52 % | Crise de confiance autour de l’endettement et de la liquidité |
| Stellantis | 6 février 2026 | −25,24 % | Annonce de 22,2 milliards d’euros de charges |
Worldline, le 25 octobre 2023 : −59,24 % après un avertissement massif
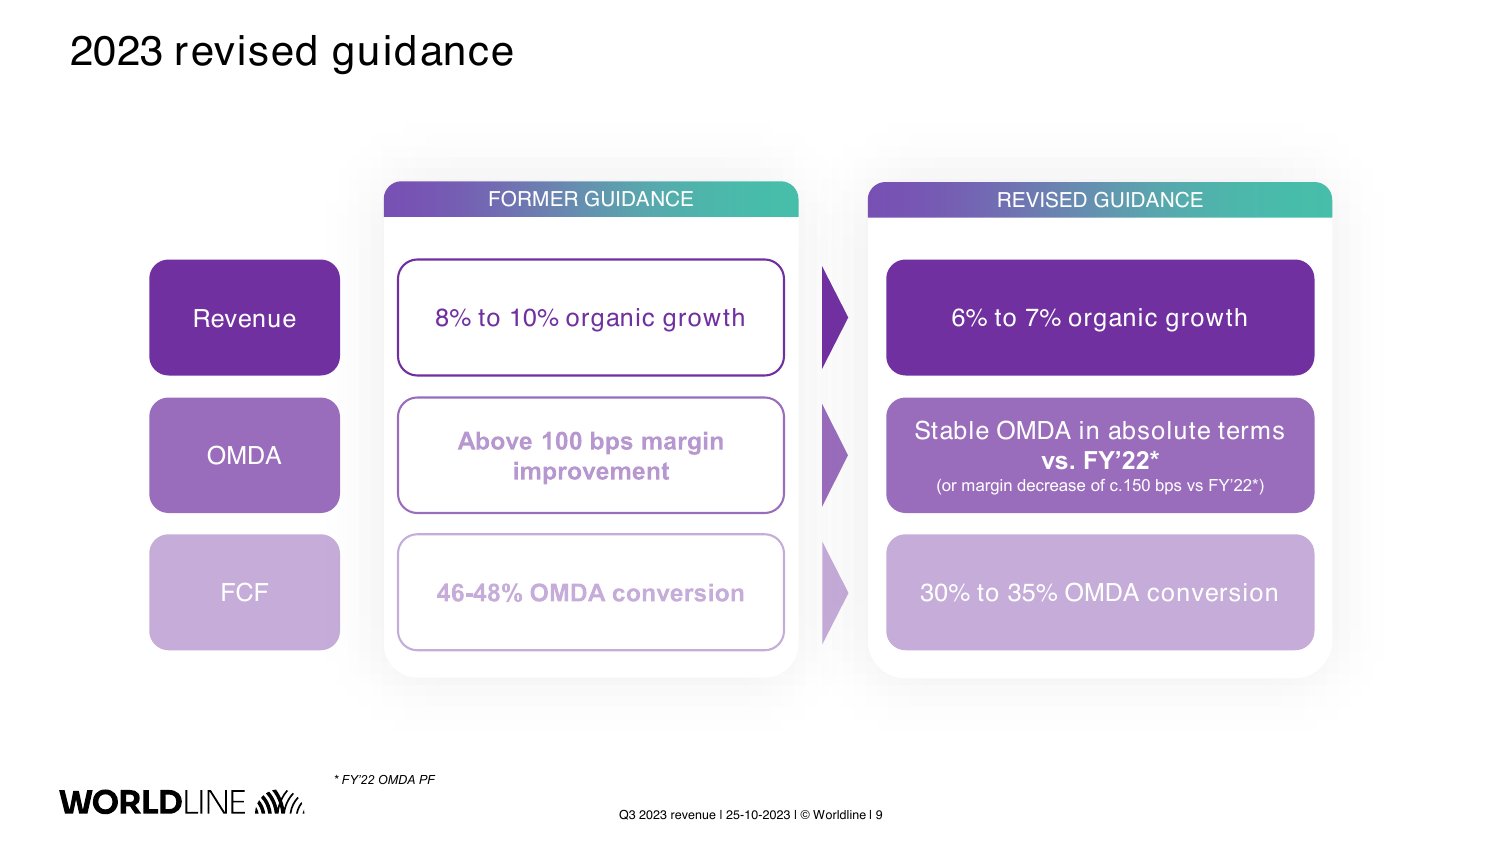
Worldline occupe une place à part dans cette sélection. Le spécialiste des paiements réduit brutalement ses ambitions : sa croissance organique annuelle est désormais attendue entre 6 et 7 %, contre 8 à 10 % auparavant. La conversion de son résultat opérationnel avant amortissements en flux de trésorerie disponible est également revue à la baisse, à 30-35 %.
Dans son communiqué du 25 octobre, l’entreprise décrit notamment la dégradation de l’environnement allemand et des changements dans son portefeuille de commerçants liés à sa politique de risque. L’action perd 59,24 %. Pour 1 000 euros investis la veille, il ne reste que 407,60 euros à cours de clôture, hors frais.
Une réduction de quelques points de croissance peut sembler modeste face à une telle sanction. Mais le marché doit revoir plusieurs choses à la fois : les ventes futures, la rentabilité de ces ventes, l’argent qu’elles produiront et la confiance accordée aux prévisions suivantes. Quand ces quatre éléments se dégradent ensemble, la valorisation peut se contracter bien davantage que le chiffre d’affaires.
Alcatel, le 17 septembre 1998 : −38,40 % sur un avertissement de bénéfices
Bien avant Worldline, Alcatel avait marqué les esprits. Le 17 septembre 1998, l’équipementier télécoms perd 38,40 % après avoir réduit ses perspectives de bénéfices pour le second semestre. Son action termine à 571 francs.
Le groupe figure alors parmi les grands noms industriels français. Cela ne lui évite pas une réévaluation brutale : les investisseurs découvrent que la trajectoire de profits qu’ils avaient intégrée dans le cours était trop optimiste. La baisse de l’indice parisien ce jour-là aggrave le contexte, mais la sanction propre à Alcatel est d’une tout autre ampleur. L’épisode restera longtemps une référence lorsque les marchés français parleront d’un avertissement particulièrement mal reçu.
Alstom, le 5 octobre 2023 : −37,58 % quand les commandes ne se transforment pas en cash
Chez Alstom, le carnet de commandes rassure jusqu’au moment où l’on regarde le compte en banque. Le 4 octobre au soir, le groupe annonce un flux de trésorerie disponible négatif de 1,15 milliard d’euros au premier semestre de son exercice 2023-2024. Pour l’année entière, il prévoit désormais une sortie de 500 à 750 millions d’euros, alors qu’il attendait auparavant un montant nettement positif.
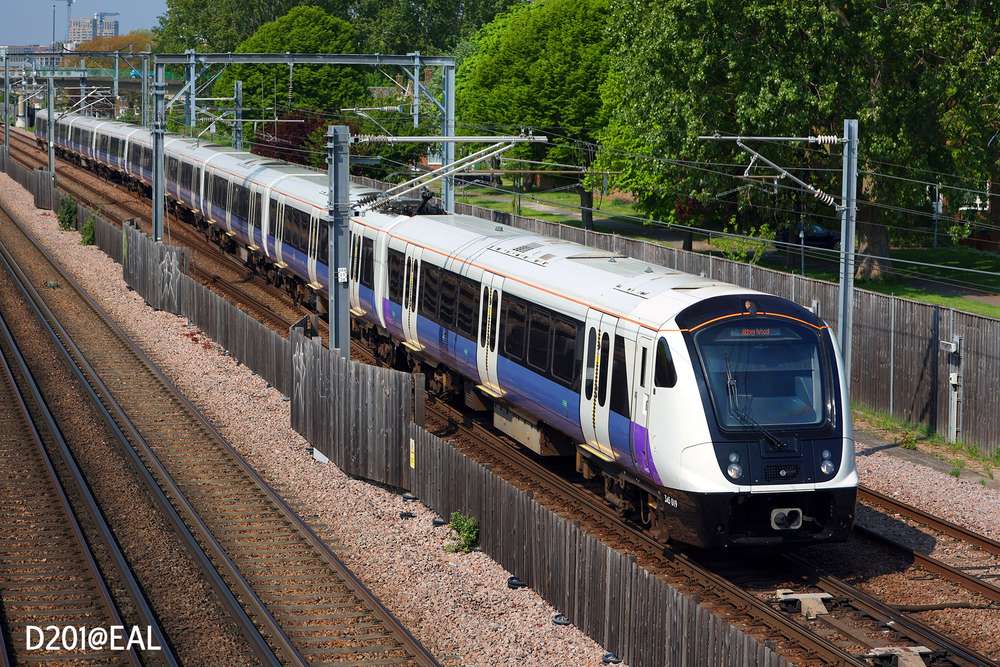
Le communiqué d’Alstom détaille les stocks nécessaires à la montée en production, les retards du programme britannique Aventra et des acomptes clients moins élevés qu’attendu. Le lendemain, le titre chute de 37,58 %.
Vendre davantage peut obliger une entreprise industrielle à avancer davantage d’argent. Il faut acheter les composants, payer les équipes, terminer les équipements, puis obtenir leur réception et leur règlement. Une croissance mal financée finit par inquiéter autant qu’une baisse des ventes. Le carnet de commandes est une promesse de travail ; l’actionnaire doit encore vérifier ce que ce travail rapportera et quand il sera payé.
Teleperformance, le 10 novembre 2022 : −33,90 % sur le risque social
Teleperformance illustre un autre genre de choc. L’annonce d’une enquête des autorités colombiennes sur les conditions de travail provoque un effondrement du titre de 33,90 %. La cotation est suspendue en fin de matinée et ne reprend pas ce jour-là : le chiffre correspond donc au dernier cours traité, et non à une enchère de clôture ordinaire.
Le spécialiste de la relation client conteste les critiques et défend ses pratiques. Son document de réponse publié en mars 2023 revient sur cette controverse et les mesures prises. L’ouverture d’une enquête ne vaut évidemment pas constat de culpabilité. Pour les investisseurs, elle introduit néanmoins une incertitude sur les coûts sociaux, la réputation et les relations avec les clients. Un risque longtemps traité comme périphérique peut devenir le sujet central de la valorisation.
Sodexho, le 19 septembre 2002 : −30,08 % après des alertes répétées
Le groupe s’appelle encore Sodexho Alliance. Le 19 septembre 2002, l’action abandonne 30,08 % après un nouvel avertissement sur ses résultats, lié notamment à ses difficultés au Royaume-Uni. Le bénéfice net attendu pour l’exercice clos en août est ramené dans une fourchette de 180 à 190 millions d’euros, contre 220 millions auparavant.
La répétition des mauvaises nouvelles compte autant que la nouvelle estimation. À chaque avertissement, la direction doit convaincre que le problème est désormais correctement mesuré. Quand cette conviction disparaît, les investisseurs appliquent aussi une décote aux prochaines promesses. L’activité de restauration collective paraît relativement prévisible ; l’exécution et le contrôle des filiales le sont parfois beaucoup moins.
Dexia, le 29 septembre 2008 : −28,50 % au cœur de la crise bancaire
Dexia perd 28,50 % le 29 septembre 2008, dans une séance dominée par la crise financière et les inquiétudes sur les banques. Son financement devient le sujet décisif, alors qu’une recapitalisation se prépare.
Une banque dépend de la confiance de ceux qui lui fournissent ses ressources. Quand cette confiance se dérobe, la valeur de ses actifs ne suffit plus à rassurer sur sa capacité à faire face aux échéances immédiates. Pour l’actionnaire, le risque porte alors sur les pertes à venir et sur la part du capital qu’il conservera si de nouveaux investisseurs doivent intervenir. Les discussions sur les bénéfices de l’année suivante passent rapidement au second plan.
Alstom, le 27 septembre 2001 : −26,88 % après la faillite d’un client
Alstom apparaît une deuxième fois, avec un périmètre très différent de son activité ferroviaire actuelle. Le 27 septembre 2001, le titre perd 26,88 % après la faillite du croisiériste Renaissance Cruises. Le constructeur est exposé à des garanties de financement liées aux navires livrés.
Une commande livrée peut encore laisser des engagements au bilan du fournisseur. Ici, la défaillance d’un client oblige les actionnaires à réévaluer ce risque. C’est aussi une bonne raison de lire les garanties et engagements hors bilan, ces pages que l’on serait volontiers tenté de sauter dans un rapport annuel.
EADS, le 14 juin 2006 : −26,32 % avec les retards de l’A380
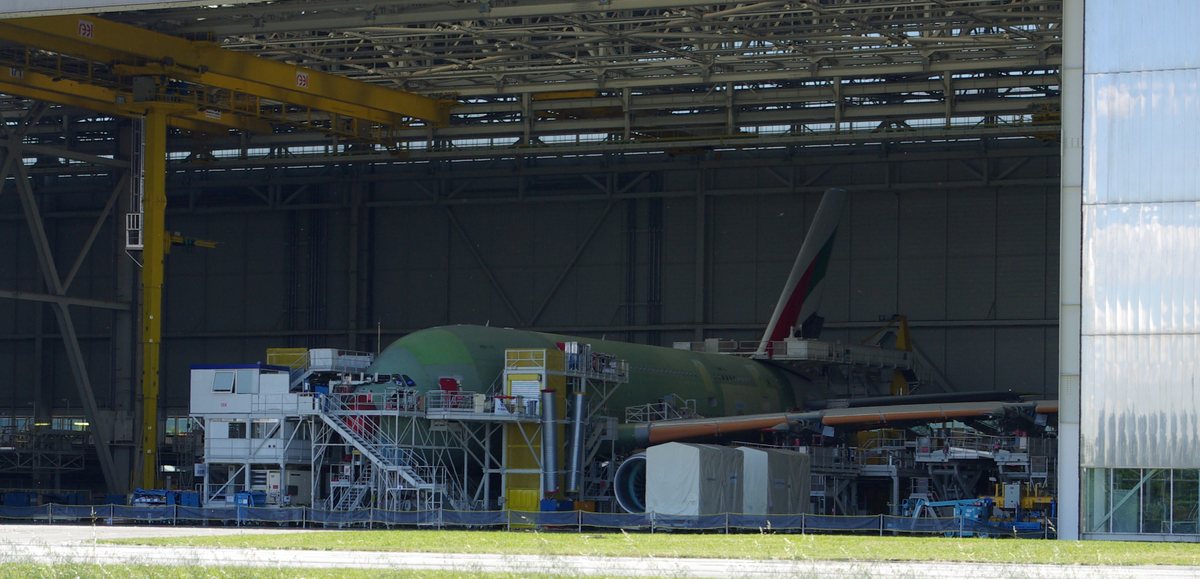
EADS, le prédécesseur d’Airbus, chute de 26,32 % le 14 juin 2006. De nouveaux retards de livraison de l’A380 remettent en cause le calendrier industriel et les perspectives financières. Le rapport du Sénat consacré à EADS retrace cette dégradation annoncée la veille.
L’avion peut être remarquable et le programme coûter beaucoup plus cher que prévu. Les reports décalent les encaissements, prolongent les dépenses et peuvent entraîner des compensations commerciales. Les investisseurs révisent donc la rentabilité attendue du programme. La réussite technologique ne dispense pas de tenir un calendrier de production, comme le rappelle encore l’histoire industrielle d’Airbus.
Vivendi Universal, le 2 juillet 2002 : −25,52 % dans la crise de la dette
Vivendi Universal recule de 25,52 % le 2 juillet 2002, à 17,80 euros. La crise de confiance porte notamment sur l’endettement, la liquidité et la capacité du groupe à financer ses échéances, dans le contexte du départ de Jean-Marie Messier. La date mérite d’être précisée : plusieurs comptes rendus sont publiés le 3 juillet, mais décrivent la séance du 2.
L’accumulation d’actifs prestigieux ne protège guère lorsque les créanciers demandent à être remboursés. La valeur théorique de chaque participation doit alors être rapprochée du temps nécessaire pour la vendre et du prix réellement accessible dans l’urgence. Pour une holding très endettée, ce décalage peut devenir redoutable.
Stellantis, le 6 février 2026 : −25,24 % et une remise à plat coûteuse
Le cas le plus violent de notre sélection pour 2026 est celui de Stellantis : −25,24 % le 6 février. Le constructeur annonce 22,2 milliards d’euros de charges au titre du second semestre 2025, liées notamment à la réorientation de ses programmes et à ses besoins de restructuration. Il prévoit également de ne pas distribuer de dividende en 2026.
Il faut distinguer la charge comptable du décaissement immédiat. Dans son annonce du 6 février, Stellantis évalue à 6,5 milliards d’euros les paiements en numéraire associés, répartis sur les quatre années suivantes. La sanction porte sur l’ampleur de la révision stratégique et sur ses conséquences futures, au-delà du seul résultat comptable de 2025.
Les fortes baisses de 2026 : Stellantis, Dassault Systèmes, Kering et les autres
Il n’est pas nécessaire de remonter à la bulle internet pour trouver des journées douloureuses. Entre janvier et le 23 octobre 2026, les dix séances ci-dessous donnent déjà un aperçu assez fourni des risques supportés par les actionnaires des grandes capitalisations.
| Entreprise | Séance | Variation | Contexte |
|---|---|---|---|
| Stellantis | 6 février | −25,24 % | Charges et réorientation stratégique |
| Dassault Systèmes | 11 février | −20,81 % | Publication annuelle et croissance 2026 attendue à 3-5 % à changes constants |
| STMicroelectronics | 23 juillet | −17,72 % | Publication des résultats du deuxième trimestre et des perspectives |
| Kering | 23 octobre | −16,57 % | Ventes trimestrielles, recul persistant de Gucci |
| Carrefour | 21 octobre | −13,80 % | Objectifs abaissés dans un contexte de perturbations en France |
| Hermès | 29 juillet | −11,03 % | Publication des comptes semestriels |
| Safran | 23 octobre | −10,00 % | Chiffre d’affaires trimestriel et maintien des objectifs |
| Schneider Electric | 5 octobre | −9,97 % | Accord d’acquisition de PTC, financement par dette et actions |
| Sanofi | 30 juillet | −8,95 % | Résultats trimestriels, relèvement des objectifs et revers dans le portefeuille de recherche |
| Accor | 2 mars | −8,89 % | Repli du tourisme sur fond d’escalade au Moyen-Orient |
Ces dix lignes montrent pourquoi résumer toute baisse par « des résultats décevants » finit par ne plus rien expliquer. Sanofi relève ses objectifs annuels le 30 juillet, tout en annonçant l’abandon ou l’arrêt de plusieurs programmes de recherche. Chez STMicroelectronics, les ventes du deuxième trimestre progressent de 26 % sur un an. Une action peut donc baisser fortement alors même que les indicateurs du trimestre s’améliorent. Les anticipations sur les années suivantes et le prix payé pour ces anticipations restent déterminants.
Schneider Electric fournit encore un autre cas. Son accord pour racheter PTC valorise les actions de l’entreprise américaine à environ 20,1 milliards d’euros, avec une prime de 42,3 % sur le dernier cours. Le financement annoncé combine notamment une émission d’actions et de la dette. Les synergies espérées doivent justifier ce prix et absorber le coût du financement. Les actionnaires de l’acquéreur peuvent trouver la facture lourde, même si l’intérêt industriel du rapprochement leur paraît réel.
Enfin, Kering et Safran ont été sanctionnés le même 23 octobre, pour des publications très différentes. Gucci recule encore de 6 % en comparable, tandis que Safran affiche une croissance organique trimestrielle de 13,4 % et maintient ses objectifs annuels. Une baisse de cours constate le verdict des échanges ; elle ne suffit pas, à elle seule, à démontrer quelle attente précise a été déçue.
Publications : Dassault Systèmes, STMicroelectronics, Carrefour, Hermès et Sanofi.
La pire séance de l’indice CAC 40 reste celle du 12 mars 2020
Il faut distinguer la chute d’une entreprise et celle du marché dans son ensemble. Le 12 mars 2020, le CAC 40 perd 12,28 %, à 4 044,26 points, pendant la crise du Covid-19. Le rapport 2020 du médiateur de l’AMF revient sur cette séance exceptionnelle et ses conséquences pour les investisseurs. C’est le record de baisse journalière de l’indice, à la date de cet article.
Un indice répartit le risque entre plusieurs sociétés, avec des poids différents. La chute d’une petite composante peut donc coexister avec une hausse de l’ensemble : le 25 octobre 2023, jour de l’effondrement de Worldline, le CAC 40 termine même en progression de 0,31 %. La diversification réduit l’effet d’un accident individuel. Elle ne supprime pas le risque d’un choc général sur l’économie, comme en mars 2020.
Ce que ces chutes changent pour un investisseur de long terme
Une perte de 50 % exige ensuite une hausse de 100 %
Les pourcentages ont une propriété assez désagréable lorsque l’on perd de l’argent. Une action achetée 100 euros qui tombe à 50 euros doit doubler pour revenir au prix d’achat. Une hausse de 50 % ne la ramènerait qu’à 75 euros.
| Baisse subie | Hausse nécessaire ensuite |
|---|---|
| −10 % | +11,11 % |
| −20 % | +25,00 % |
| −25 % | +33,33 % |
| −50 % | +100,00 % |
| −59,24 % | +145,34 % |
Après la séance de Worldline, il fallait donc une hausse d’environ 145 % pour retrouver le niveau de la veille. Acheter après une forte baisse peut donner accès à un prix intéressant. Cela peut aussi revenir à acheter une entreprise dont les bénéfices futurs viennent d’être durablement amputés. Le pourcentage de recul ne permet pas de trancher.
Le CAC 40 accueille des entreprises qui peuvent ensuite en sortir
Regarder uniquement les quarante membres actuels ferait disparaître une bonne partie des accidents passés. Les indices changent de composition. Une entreprise peut perdre beaucoup de valeur, quitter l’indice, fusionner ou changer de nom. Les sociétés qui ont survécu et prospéré occupent naturellement davantage de place dans nos souvenirs que celles qui ont dû être restructurées.
C’est la raison pour laquelle Alcatel, Dexia ou Worldline figurent ici. La sélection s’intéresse à leur appartenance au CAC 40 le jour du décrochage. À l’inverse, toutes les chutes spectaculaires d’une entreprise un jour passée par l’indice ne peuvent pas être ajoutées indifféremment. Le nom de l’entreprise ne suffit pas : il faut vérifier la date et le périmètre.
La trésorerie et le prix d’achat méritent autant d’attention que la marque
Pour suivre une entreprise sur plusieurs années, la première protection consiste à comprendre comment elle gagne de l’argent et ce qui pourrait l’empêcher de continuer. Alstom rappelle le poids du besoin en fonds de roulement ; Dexia, celui du refinancement ; EADS, celui des retards industriels. Teleperformance montre qu’une controverse sociale peut rapidement devenir une question financière. Ces risques n’apparaissent pas tous dans la croissance des ventes du dernier trimestre.
Les fiches sociétés de PEA.fr permettent de rapprocher les comptes sur dix ans, l’histoire du groupe et ses dividendes. Les présentations investisseurs aident à comprendre ce que la direction promet et les moyens qu’elle prévoit d’y consacrer. Relire une ancienne promesse après un avertissement est souvent instructif : les faiblesses du scénario deviennent plus visibles, tout comme les hypothèses que l’on avait acceptées un peu trop vite.
L’horizon de long terme laisse du temps à une entreprise pour investir et se développer. Il laisse aussi du temps à une mauvaise acquisition, à un bilan trop endetté ou à un modèle qui se dégrade pour produire tous leurs effets. La patience a davantage de valeur lorsqu’elle s’appuie sur des comptes solides et un prix raisonnable. À défaut, on risque surtout de conserver longtemps le souvenir d’une très mauvaise séance.
Photo de couverture : palais Brongniart, 21 juillet 2021. Neoclassicism Enthusiast, CC BY-SA 4.0.