 Le média de l’investissement
16,3 milliards de dollars de chiffre d’affaires en six mois. Une perte nette de 80,7 milliards. Et 131,7 milliards de trésorerie et de placements à court terme au bilan. Le prospectus d’Anthropic a de quoi donner le vertige avant même d’arriver aux contrats de centres de données. Encore faut-il comprendre ce que racontent ces chiffres : la perte nette ne mesure pas le cash consommé, la trésorerie ne tombe pas du ciel et la croissance de Claude ne dispense pas de regarder le prix auquel on pourra en devenir actionnaire.
Déposé le 26 octobre 2026 auprès de la SEC, le formulaire S-1 d’Anthropic ouvre enfin une fenêtre sur l’économie du créateur de Claude. Une entreprise dont les clients augmentent leurs dépenses à une vitesse spectaculaire, mais qui doit réserver toujours davantage de puissance de calcul pour soutenir cette expansion. Le financement de la prochaine étape engage déjà des sommes qui dépassent de très loin celles d’un éditeur de logiciels traditionnel.
L’opération reste préliminaire. Anthropic demande une cotation au Nasdaq sous le symbole ANT, sans encore indiquer son prix, le nombre d’actions offertes ni la répartition chiffrée entre augmentation de capital et ventes d’actionnaires. Impossible, par conséquent, de conclure aujourd’hui que l’IPO sera une bonne affaire. En revanche, les comptes, les contrats et les statuts permettent déjà de déterminer ce que les futurs investisseurs devront accepter.
S-1 d’Anthropic : les chiffres clés de l’introduction en Bourse
Le dossier présente deux réalités qu’il faut garder ensemble. Le décollage commercial est considérable et le deuxième trimestre 2026 dégage déjà un bénéfice opérationnel selon les normes comptables américaines. Dans le même temps, la société multiplie les engagements de capacité, conserve une rémunération en actions très importante et prépare une gouvernance qui laissera peu de pouvoir aux acheteurs de titres cotés.
| Point à examiner | Donnée publiée | Ce qu’elle implique |
|---|---|---|
| Chiffre d’affaires S1 2026 | 16,286 Md$, contre 1,163 Md$ au S1 2025 | Une multiplication par environ 14 sur un an. |
| Résultat opérationnel S1 2026 | −693 M$ en GAAP ; +1,618 Md$ ajusté | L’équilibre d’exploitation se rapproche, mais dépend du traitement des rémunérations en actions. |
| Deuxième trimestre 2026 | 11,555 Md$ de revenus ; +974 M$ de résultat opérationnel GAAP | Un trimestre bénéficiaire à l’exploitation, sans garantie sur les suivants. |
| Perte nette S1 2026 | −80,748 Md$, dont 72,388 Md$ de réévaluation des convertibles | Un chiffre largement affecté par des écritures sans décaissement immédiat. |
| Liquidités au 30 juin | 112,389 Md$ de cash et 19,262 Md$ de placements à court terme | Une puissance financière issue en grande partie des levées de fonds. |
| Grands clients au 30 septembre | Plus de 11 900 organisations atteignent au moins 100 000 $ de revenus sur douze mois | Une adoption professionnelle rapide, mesurée selon la définition d’Anthropic. |
| Contrôle après l’IPO | 50,1 % des votes généraux pour le Founder LLC ; quatre sièges sur sept pour le Long-Term Benefit Trust | Les droits financiers et le pouvoir sont volontairement dissociés. |
| Prix de l’IPO et dilution finale | Non renseignés | Le principal élément d’une décision d’investissement reste inconnu. |
Source : S-1 d’Anthropic, synthèse, états financiers F-6 à F-9 et sections sur la gouvernance. Comptes intermédiaires non audités. Les statistiques clients de septembre ne constituent pas des comptes complets du T3.
Comment Anthropic gagne de l’argent avec Claude, son API et Claude Code
Anthropic a été constituée dans le Delaware en janvier 2021 sous le statut de Public Benefit Corporation. La forme juridique est importante : l’entreprise poursuit une activité commerciale tout en intégrant un objectif d’intérêt public à sa gouvernance. Elle ne devient pas pour autant une association. Ses actionnaires détiennent bien des droits économiques, ses salariés reçoivent des titres et ses fournisseurs attendent d’être payés.
Claude a été lancé commercialement au premier trimestre 2023. La société est dirigée par Dario Amodei, directeur général, et Daniela Amodei, présidente de l’entreprise et du conseil. Le prospectus identifie sept fondateurs participant au dispositif de contrôle : les deux Amodei, Tom Brown, Jack Clark, Jared Kaplan, Sam McCandlish et Christopher Olah. Cette liste juridique ne doit pas être confondue avec toutes les personnes historiquement présentées comme cofondatrices ; le document précise notamment que Benjamin Mann ne participe pas au Founder LLC.
Réduire Anthropic à une application de conversation conduirait surtout à manquer son modèle économique. L’entreprise commercialise à la fois des modèles, une plateforme permettant à d’autres de construire des produits, et des applications qui accomplissent directement certaines tâches. Elle cherche ainsi à capter plusieurs étages de la dépense d’intelligence artificielle.
Des modèles, une plateforme et des applications de travail
Au premier étage figurent les familles de modèles, dont Mythos, Opus, Sonnet et Haiku dans le prospectus. Les niveaux de performance, de rapidité et de prix permettent d’adresser des tâches différentes. L’intérêt commercial ne consiste pas uniquement à vendre le modèle le plus puissant : une entreprise peut préférer un modèle moins coûteux pour traiter un grand volume de demandes simples.
Au deuxième étage, la plateforme Claude fournit les interfaces de programmation et les outils nécessaires aux développeurs. Un client peut intégrer Claude dans son propre logiciel, organiser une succession de tâches et lui donner accès à des outils. Les offres d’agents gérés vont plus loin en prenant en charge une partie de l’environnement d’exécution, de la mémoire et des accès. Le fournisseur ne facture plus seulement une réponse à une question : il peut participer à un processus de travail entier.
Au troisième étage, Claude.ai, Claude Code et Cowork visent directement les utilisateurs. Claude Code peut planifier, écrire, tester et déboguer du code ; Cowork transpose cette logique à des tâches de bureau et à la manipulation de fichiers ou d’applications. La valeur recherchée devient le temps de travail économisé, avec une possibilité d’élargir les usages au sein d’une même organisation.
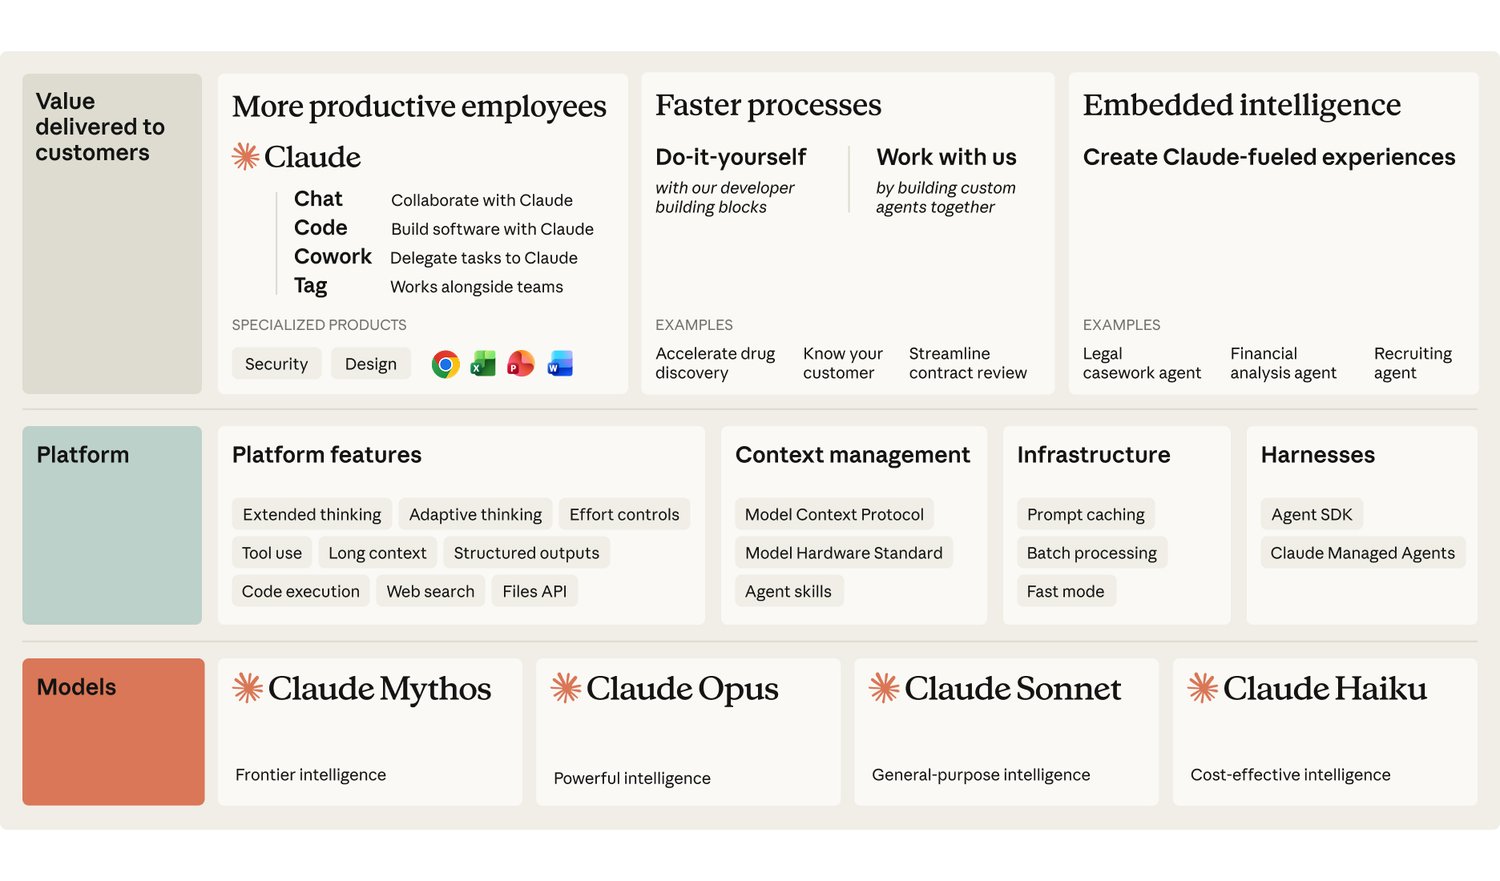
Ce schéma aide à comprendre l’ambition commerciale. Il ne fournit cependant aucune ventilation du chiffre d’affaires entre Claude Code, les autres applications et l’API. Le S-1 publie un seul segment opérationnel. Attribuer une part précise des ventes à Claude Code, aussi populaire soit-il, reviendrait à remplir une case que l’émetteur laisse vide.
Le modèle n’est pas non plus celui d’un logiciel dont le client télécharge librement les poids pour les faire fonctionner seul. Le prospectus indique que les modèles ne sont pas livrés en téléchargement pour une exploitation sur site. Certains outils et environnements peuvent tourner chez le client, ce qui ne signifie pas que celui-ci devient indépendant de l’accès aux modèles d’Anthropic.
Chiffre d’affaires d’Anthropic : les comptes annuels et trimestriels de 2023 à 2026
Les revenus sont passés de 41 millions de dollars en 2023 à 386 millions en 2024, puis 4,585 milliards en 2025. Le premier semestre 2026 représente à lui seul 16,286 milliards. La comparaison annuelle est spectaculaire : environ +1 300 % par rapport au premier semestre 2025. Elle porte aussi sur une base encore très jeune, au moment où des entreprises commencent à déployer ces outils à grande échelle.
| Indicateur | 2023 | 2024 | 2025 |
|---|---|---|---|
| Chiffre d’affaires | 41 | 386 | 4 585 |
| Calcul et infrastructures | 433 | 2 522 | 7 326 |
| Charges opérationnelles totales | 592 | 3 366 | 12 645 |
| Résultat opérationnel GAAP | −551 | −2 980 | −8 060 |
| Résultat opérationnel ajusté | −522 | −2 788 | −4 854 |
| Résultat net | −1 531 | −8 309 | −41 965 |
| Flux de trésorerie d’exploitation | −1 627 | −5 692 | −2 637 |
Source : états financiers annuels du S-1 et rapprochements des indicateurs non-GAAP. Le règlement Bartz de 1,5 Md$ est inclus dans les charges GAAP de 2025.
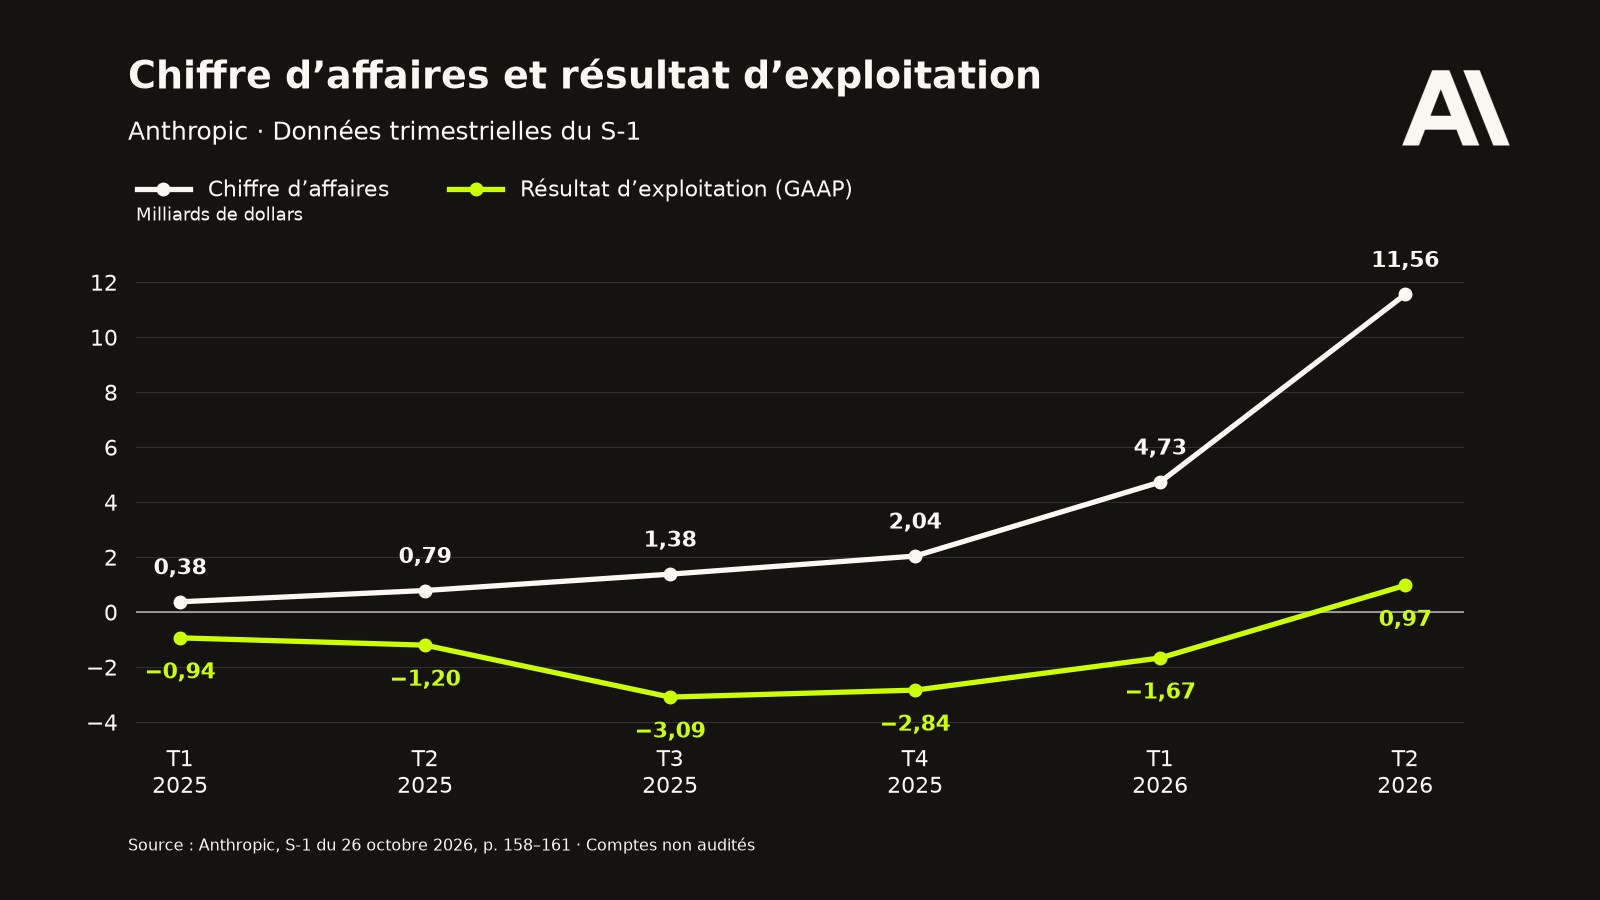
La succession des trimestres montre mieux la vitesse du changement. Le chiffre d’affaires du T2 2026, à 11,555 milliards, dépasse de 144 % celui du trimestre précédent. Il représente près de quinze fois celui du T2 2025. La société a donc absorbé une hausse considérable de la demande en quelques mois, avec une amélioration simultanée du résultat opérationnel.
| Trimestre | Revenus | Résultat opérationnel GAAP | Résultat opérationnel ajusté |
|---|---|---|---|
| T1 2025 | 376 | −935 | −830 |
| T2 2025 | 787 | −1 200 | −1 019 |
| T3 2025 | 1 382 | −3 089 | −1 284 |
| T4 2025 | 2 040 | −2 836 | −1 721 |
| T1 2026 | 4 731 | −1 667 | −617 |
| T2 2026 | 11 555 | +974 | +2 235 |
Source : S-1, données trimestrielles non auditées et rapprochements, p. 158 à 161.
Le T3 reste incomplet dans ce premier dépôt
C’est l’une des limites essentielles du document. Anthropic communique des informations commerciales arrêtées au 30 septembre, mais les états financiers complets et les séries trimestrielles chiffrées disponibles ici s’arrêtent au 30 juin 2026. Plusieurs cases relatives aux neuf premiers mois restent à compléter. Des statistiques de clients de septembre ne permettent pas de reconstituer un résultat du troisième trimestre.
Le lecteur dispose donc d’une photographie hybride : des comptes semestriels, des indicateurs d’activité plus récents et des contrats décrits jusqu’à l’automne. C’est suffisant pour analyser la mécanique de l’entreprise, mais trop peu pour affirmer que le bénéfice opérationnel du T2 s’est prolongé au T3.
Revenus de Claude : consommation, abonnements et limites du revenu annualisé
Au premier semestre 2026, Anthropic réalise 13,064 milliards de dollars de revenus à la consommation et 3,222 milliards de revenus d’abonnement. La consommation représente donc environ 80,2 % du total. Une part importante des ventes dépend du volume effectivement utilisé, du modèle choisi et de la nature des tâches exécutées.
Cette distinction change l’analyse de la visibilité. Un abonnement annuel reconnu progressivement offre un profil différent d’un client qui consomme beaucoup aujourd’hui et peut réduire ses requêtes demain. Des contrats comportent des engagements minimums, mais une dépense élevée n’est pas, par elle-même, une promesse de dépense identique sur les douze mois suivants.
Il faut aussi résister à une autre simplification : la consommation ne correspond pas exclusivement aux entreprises, et l’abonnement exclusivement aux particuliers. Le prospectus ne suit pas un segment « entreprises » séparé. Il utilise notamment le seuil de 100 000 dollars de revenus par organisation sur douze mois comme approximation de sa clientèle professionnelle importante.
Un rythme annualisé mesure une vitesse à un instant donné
Anthropic définit son rythme de revenus annualisé en multipliant la consommation des vingt-huit derniers jours par treize, puis en ajoutant les abonnements mensuels multipliés par douze. Ce calcul peut être utile pour suivre une activité qui accélère très vite. Il ne correspond ni au chiffre d’affaires déjà réalisé dans l’année, ni à des revenus intégralement sécurisés par contrat.
La communication officielle du tour de financement de mai 2026 évoquait un rythme annualisé supérieur à 47 milliards de dollars. Cela ne signifie pas que 47 milliards avaient été encaissés, ni que ce montant constitue le chiffre d’affaires 2026 publié. De la même manière, multiplier le T2 par quatre donnerait 46,22 milliards : une annualisation mécanique, pas une prévision.
Le prospectus fournit un exemple très parlant de la sensibilité aux usages : les dépenses des deux semaines terminées le 2 janvier 2026 étaient inférieures d’environ 20 % à celles des deux semaines terminées le 19 décembre. Les fêtes, les congés et les gels de développement peuvent donc se voir dans les volumes. Une bonne raison de ne pas traiter chaque accélération hebdomadaire comme un acquis permanent.
Clients d’Anthropic : croissance des entreprises, rétention et concentration
Au 30 septembre 2026, plus de 11 900 organisations génèrent au moins 100 000 dollars de revenus sur les douze derniers mois, contre plus de 950 un an auparavant. Le même indicateur comptait environ vingt organisations fin 2023, deux cents fin 2024 et mille cinq cents fin 2025. La croissance ne repose donc plus uniquement sur quelques premiers clients particulièrement enthousiastes.
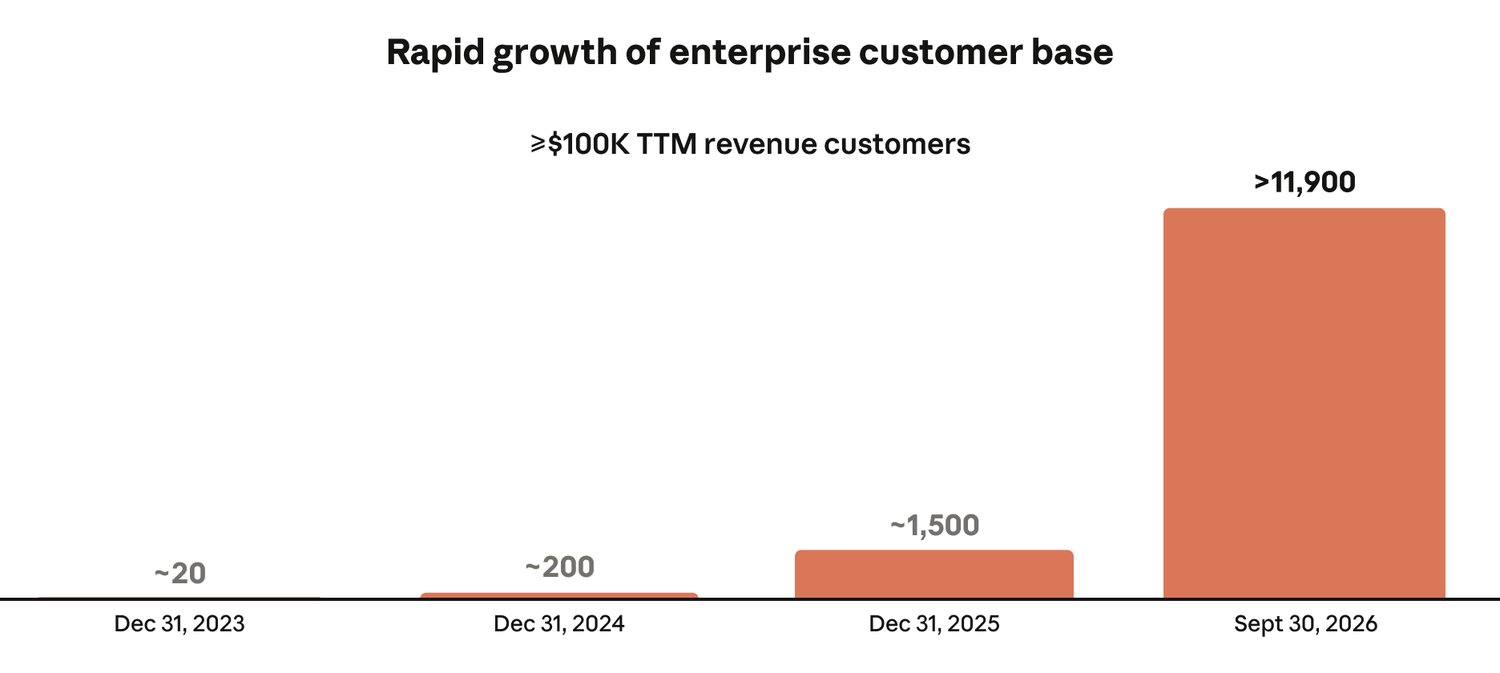
À l’intérieur de cet ensemble, plus de 1 900 organisations atteignent au moins un million de dollars de revenus sur douze mois et environ 250 atteignent au moins dix millions. Ces seuils sont imbriqués : on ne peut pas les additionner pour calculer un nombre total de clients. Ils montrent néanmoins que certains usages ont quitté le stade du test à quelques dizaines de comptes utilisateurs.
Selon Anthropic, toutes les entreprises du Fortune 10, plus de la moitié du Fortune 500 et plus de 30 % du Global 2000 dépassent ce seuil de 100 000 dollars. Ce sont des données déclarées par l’émetteur. Elles témoignent d’une diffusion importante, sans démontrer que Claude occupe partout une position exclusive ou qu’il sera impossible de le remplacer.
Le document mentionne aussi environ quarante millions d’autres clients sous ce seuil de dépense. Les présenter comme quarante millions d’abonnés payants actifs serait abusif. La catégorie est beaucoup plus large et ne fournit pas à elle seule le nombre d’abonnements ou leur revenu moyen.
Le NRR de 900 % ne mesure pas un taux de fidélité de 900 %
La rétention nette des revenus, ou NRR, atteint environ 900 % selon la définition retenue au 30 septembre. Anthropic compare les revenus d’un même groupe de clients sur un trimestre avec ceux du trimestre correspondant un an auparavant. Les clients retenus avaient déjà généré au moins un dollar dans le trimestre de base ; les abonnés Pro et Max sont exclus de cet indicateur.
Autrement dit, une cohorte existante génère environ neuf fois plus de revenus trimestriels qu’un an plus tôt. La montée en charge de clients déjà acquis est extrêmement forte. Mais l’indicateur mélange expansion, réduction d’usage et départs, et profite d’une base de comparaison où beaucoup de clients débutaient à peine. Il ne dit pas que personne ne part, ni que les mêmes clients multiplieront encore leurs dépenses par neuf l’année suivante.
La concentration diminue, sans disparaître
Les cinq premiers clients représentent environ 25 % des revenus des neuf premiers mois de 2026, et 21 % de ceux du seul T3, contre 36 % au T1. La société affirme que chacun de ces cinq clients atteint un revenu record au troisième trimestre : la concentration se réduirait donc grâce à la progression des autres clients, plutôt que par la perte des plus gros.
Un client non nommé représente toutefois 11 % des ventes du premier semestre 2026 dans les notes comptables. Cela ne contredit pas l’indication selon laquelle aucun client ne dépasse 10 % sur neuf mois : les périodes diffèrent. Le prospectus ne permet pas d’identifier ce client. Lui attribuer le nom d’un partenaire connu ou d’une application populaire serait une pure supposition.
Résultats d’Anthropic : expliquer la perte nette de 80,7 milliards de dollars
C’est probablement le chiffre qui fera le plus circuler le prospectus. Anthropic perd 80,748 milliards de dollars au premier semestre 2026. Présenté sans explication, le montant suggère une entreprise qui aurait englouti plusieurs années de recettes en quelques mois. Les comptes racontent une histoire beaucoup plus particulière.
La perte comprend 72,388 milliards de réévaluation à la juste valeur d’instruments convertibles. Quand la valeur de la société augmente, la valeur comptable de certains engagements convertibles augmente aussi, ce qui peut produire une charge énorme. Cette charge ne correspond pas à un virement du même montant à un fournisseur de puces.
S’y ajoute notamment un ajustement de 8,720 milliards concernant d’autres instruments financiers dans le rapprochement du résultat ajusté. Ces deux éléments expliquent l’essentiel de l’écart entre la perte nette spectaculaire et une exploitation bien plus proche de l’équilibre. Ils ne sont pas pour autant sans conséquence : une créance convertible peut devenir des actions et diluer les autres porteurs.
| Rapprochement | Montant |
|---|---|
| Résultat opérationnel GAAP | −693 |
| Rémunération en actions exclue | +2 185 |
| Abondement caritatif sans cash exclu | +126 |
| Résultat opérationnel ajusté | +1 618 |
| Résultat net GAAP | −80 748 |
| Réévaluation des convertibles exclue | +72 388 |
| Ajustement d’autres instruments financiers | +8 720 |
| Rémunération en actions et abondement exclus | +2 311 |
| Résultat net ajusté | +2 671 |
Source : rapprochements non-GAAP du S-1. Les deux ponts sont distincts : les corrections du second pont s’appliquent au résultat net, pas une seconde fois au résultat opérationnel ajusté.
Le résultat opérationnel est ici le meilleur point de départ. Il reste négatif de 693 millions sur le semestre, mais devient positif de 974 millions au deuxième trimestre. La marge opérationnelle GAAP du T2 atteint ainsi environ 8,4 %. Ce basculement mérite d’être pris au sérieux, même si l’entreprise annonce des coûts de capacité susceptibles de peser sur les marges à court terme.
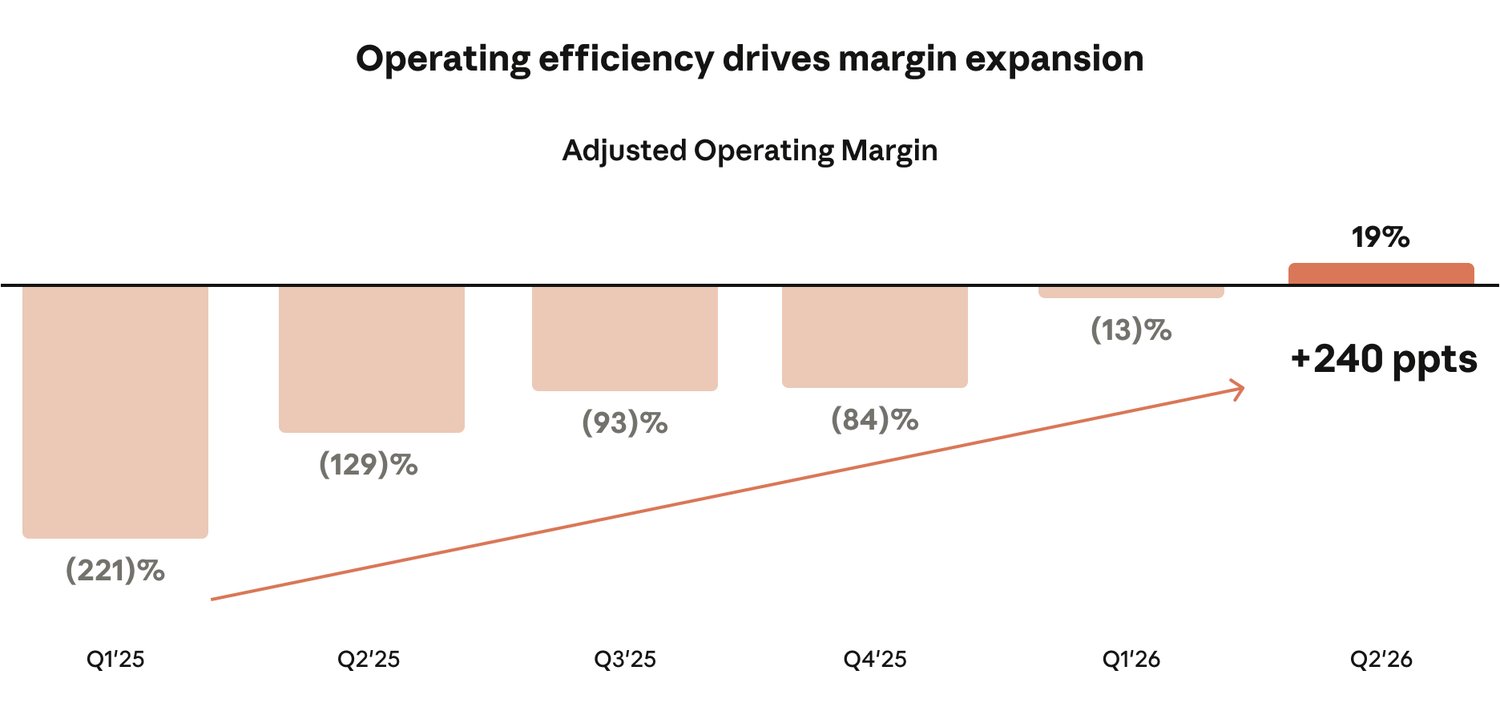
Le graphique officiel va encore plus loin avec une marge opérationnelle ajustée proche de 19 % au T2. La différence tient notamment aux rémunérations en actions. Pour juger la génération de cash à court terme, leur exclusion apporte une information. Pour juger ce qui revient à chaque actionnaire, les supprimer du raisonnement serait très commode pour l’émetteur et beaucoup moins pour l’acheteur.
Enfin, les intérêts produits par la trésorerie atteignent 1,111 milliard de dollars au semestre. Ils contribuent au résultat net, y compris ajusté, sans provenir de la vente de Claude. Une partie de la rentabilité nette dépend donc aussi de l’énorme réserve de fonds levés et de leur rémunération.
Marge brute d’Anthropic : les coûts derrière le taux de 85,4 %
La note 8 permet de reconstituer un coût des revenus de 2,380 milliards de dollars au S1 2026. Rapporté à 16,286 milliards de ventes, cela donne un profit brut de 13,906 milliards et une marge d’environ 85,4 %. Le calcul est correct. Son interprétation demande davantage de travail.
Les comptes principaux présentent les charges par nature : calcul, personnel, commercial et partenariats, autres dépenses. La note 8 les présente aussi par fonction. Il s’agit de deux façons de découper les mêmes charges, et non de deux couches de coûts à additionner. La marge brute reconstituée laisse sous elle une partie décisive de l’économie de Claude.
L’entraînement et la recherche relèvent de la R&D. Les usages gratuits peuvent relever du commercial. Les commissions des places de marché cloud se retrouvent parmi les dépenses commerciales et de partenariat. Une entreprise peut ainsi afficher une marge brute élevée tout en consacrant encore une grande partie de ses revenus à faire progresser les modèles et à distribuer le service.
| Présentation par nature | Montant | Présentation par fonction | Montant |
|---|---|---|---|
| Calcul et infrastructures | 8 945 | Coût des revenus | 2 380 |
| Personnel | 3 152 | Recherche et développement | 9 741 |
| Commercial, marketing et partenariats | 3 168 | Ventes et marketing | 3 808 |
| Autres charges opérationnelles et administratives | 1 714 | Frais généraux et administratifs | 1 050 |
| Total | 16 979 | Total | 16 979 |
Source : états des résultats et note 8 du S-1, F-40. Les catégories d’une même ligne ne se correspondent pas : les colonnes illustrent deux ventilations complètes du même total.
La facture totale de calcul et d’infrastructures représente environ 54,9 % des revenus du semestre. Soustraire toute cette facture laisserait environ 45,1 % du chiffre d’affaires avant les autres coûts. Ce second ratio n’est pas une marge brute officielle non plus ; il rappelle simplement qu’on ne peut pas déduire de la marge de 85,4 % qu’Anthropic dépense seulement 14,6 % de ses recettes pour faire fonctionner et développer son activité.
L’économie s’est tout de même améliorée très vite. La marge brute reconstituée était proche de 39,5 % en 2025 et de 12,4 % au premier semestre 2025. L’écart avec 2026 est immense. Il faudra le suivre sur plusieurs publications, avec une classification stable des coûts et une analyse des dépenses nécessaires pour conserver cette position technologique.
Coûts du calcul : comment Claude améliore sa rentabilité opérationnelle
Le prospectus met en avant une multiplication par 5,2 des revenus par dollar de calcul entre le T1 2025 et le T2 2026. Le ratio passe d’environ 0,40 à 2,08 dollars de revenus pour un dollar de dépenses de calcul et d’infrastructures. La croissance des recettes a dépassé celle de cette facture sur la période observée.
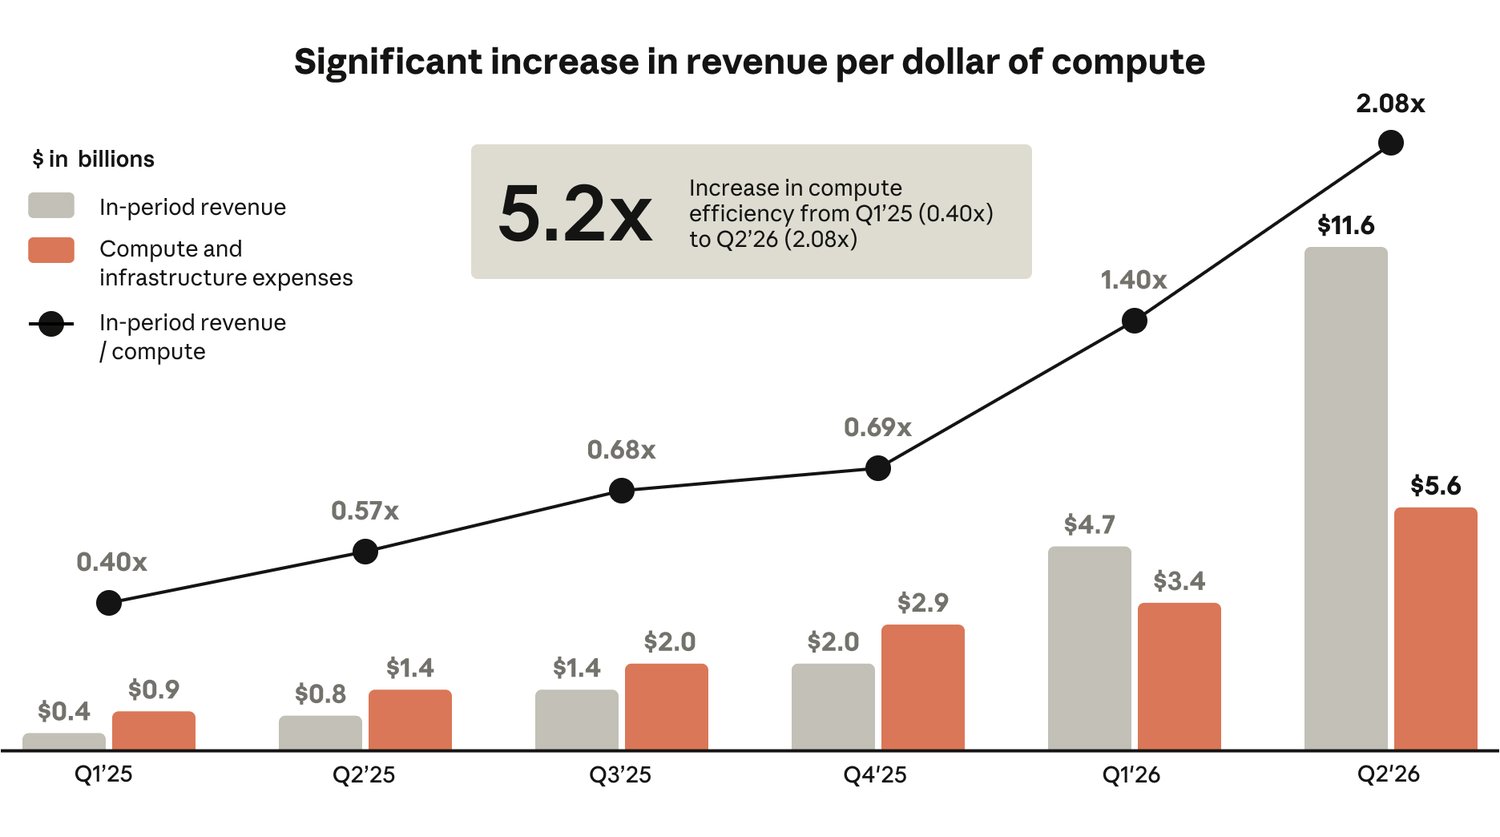
Les raisons possibles sont multiples : amélioration technique de l’inférence, meilleure utilisation des capacités, évolution des prix, composition des usages et décalage entre l’achat de capacité et la montée des ventes. Le ratio global ne permet pas de mesurer séparément chacun de ces effets. Il ne prouve pas non plus que chaque requête est devenue cinq fois plus rentable à prix et qualité constants.
Il reste économiquement décisif. Le coût de fournir une intelligence utile doit baisser plus vite que les prix facturés aux clients, ou l’usage doit augmenter suffisamment pour compenser. Si les économies sont immédiatement redistribuées sous forme de baisses de tarifs, l’utilisateur gagne mais l’actionnaire ne récupère pas forcément la totalité du progrès technique.
La capacité se commande longtemps avant d’être vendue
Anthropic indique qu’elle doit parfois s’engager douze à dix-huit mois avant d’utiliser une capacité. Les infrastructures arrivent par blocs, alors que les recettes dépendent d’une adoption progressive. Un trimestre peut profiter de capacités très bien remplies ; le suivant peut supporter la mise en service d’un nouveau bloc encore sous-utilisé.
La société prévient d’ailleurs que le recours à de la capacité à court terme et les prochaines montées en charge peuvent comprimer ses marges. Le T2 bénéficiaire apporte une preuve intéressante de levier opérationnel. Il ne permet pas de dessiner une courbe de rentabilité qui monterait tranquillement à chaque trimestre.
Trésorerie et cash-flow : l’origine des 131,7 milliards de liquidités
Au 30 juin 2026, Anthropic détient 112,389 milliards de dollars de trésorerie et équivalents, auxquels s’ajoutent 19,262 milliards de placements à court terme. Le total atteint 131,651 milliards. Les 2,529 milliards de trésorerie restreinte sont présentés à part et ne doivent pas être assimilés à une réserve librement disponible.
Une telle somme pourrait donner l’impression que le financement n’est plus un sujet. Sa provenance est pourtant instructive : les flux de financement du semestre atteignent 110,774 milliards de dollars, dont 110,432 milliards d’émissions d’actions préférentielles encaissées. Le bilan reflète d’abord une capacité exceptionnelle à lever des capitaux.
| Au 30 juin 2026 | Montant | Précision |
|---|---|---|
| Cash et placements à court terme | 131,651 Md$ | Hors trésorerie restreinte. |
| Créances clients nettes | 5,833 Md$ | Les revenus comptabilisés ne sont pas tous déjà encaissés. |
| Produits constatés d’avance | 1,650 Md$ | Facturation ou encaissement précédant la reconnaissance du revenu. |
| Convertibles à la juste valeur | 108,566 Md$ | Valeur comptable, pour un principal nominal d’environ 6,2 Md$. |
| Actions préférentielles rachetables, classement intermédiaire | 157,510 Md$ | Leur traitement et leur conversion empêchent de lire le bilan comme celui d’une société cotée mature. |
| Déficit des capitaux propres comptables | 127,619 Md$ | Fortement affecté par ces instruments et les pertes cumulées. |
Source : bilan consolidé et notes du S-1, F-6 et F-7. Le montant comptable des convertibles ne représente pas une dette bancaire de même montant à rembourser immédiatement en cash.
Le cash-flow d’exploitation devient positif
Les flux d’exploitation atteignent +3,929 milliards de dollars au premier semestre, après −1,513 milliard un an plus tôt. C’est une amélioration concrète. Le cash ne raconte pas l’histoire d’une perte de 80 milliards payée comptant.
Une partie de cette amélioration tient au besoin en fonds de roulement : sa contribution nette est positive d’environ 1,168 milliard sur le semestre. L’évolution des avances, des fournisseurs et des revenus différés aide les encaissements, tandis que la hausse des créances clients les freine. Le solde demeure positif avant cet effet, mais une contribution favorable du fonds de roulement ne peut pas être reconduite sans examen à chaque période.
Les créances clients progressent jusqu’à 5,833 milliards, contre 909 millions fin 2025. La poussée des ventes explique une grande partie du mouvement ; il reste nécessaire de vérifier que les encaissements suivent. Le prospectus indique des délais de paiement généralement inférieurs à soixante jours et une provision de 71 millions sur les créances au 30 juin. Il mentionne aussi une estimation de 5 à 7 % des revenus des neuf premiers mois provenant de clients identifiés ensuite comme contrevenant aux conditions d’utilisation. Il s’agit de l’estimation de l’émetteur sur des usages non conformes, pas d’une preuve que 5 à 7 % des revenus seraient fictifs.
Les flux d’investissement ne sont pas tous des achats de machines
Les sorties nettes d’investissement de 17,181 milliards ne correspondent pas à 17 milliards de serveurs achetés. Elles comprennent surtout des achats nets de placements à court terme, pour environ 16,362 milliards. Les acquisitions d’immobilisations payées en cash représentent 482 millions sur le semestre.
On pourrait soustraire ces 482 millions aux 3,929 milliards de cash-flow d’exploitation et obtenir 3,447 milliards. Le calcul est exact, mais le présenter comme une capacité durable de distribution serait prématuré. Une partie des équipements arrive par location-financement et les engagements de sites ou de machines n’entraînent pas tous une sortie de cash immédiate. Le profil capitalistique de demain ne se lit pas seulement dans le capex payé hier.
Centres de données : les engagements financiers qui pèsent sur Anthropic
Le véritable changement d’échelle apparaît dans les engagements. Au 30 juin, la note 13 mentionne 265,6 milliards de dollars d’obligations minimums d’achat de calcul à long terme. La note sur les locations décrit séparément 321,4 milliards d’engagements pour des contrats de location non encore commencés.
Les événements postérieurs font ensuite état de 245 milliards de nouveaux engagements minimums ou d’amendements, ainsi que de 21 milliards d’engagements de court terme. Ces montants ne doivent pas être additionnés sans retraitement pour fabriquer un total impressionnant : les dates, les amendements, les contrats et les périmètres se recoupent potentiellement. La version préliminaire laisse plusieurs agrégats actualisés en blanc.
Le détail par partenaire est plus utile qu’un total mal construit. Il permet de distinguer une dépense minimum, un plafond de capacité, un investissement conditionnel et un engagement qui ne commence qu’à la livraison effective.
| Partenaire | Montant et horizon décrits | Conditions déterminantes |
|---|---|---|
| Microsoft | Au moins 44,9 Md$, novembre 2026 à mai 2033 | Engagements largement non résiliables, sous réserve notamment des manquements et de la livraison des tranches. |
| Au moins 114,5 Md$, avril 2026 à juillet 2033 | Minimums dus indépendamment de l’usage. Des capacités TPU supplémentaires pour 2028-2031 sont estimées entre 125 et 150 Md$, sans être le même minimum contractuel. | |
| Amazon | Au moins 110 Md$, mai 2026 à avril 2036 | Minimums dus indépendamment de l’usage des capacités concernées. |
| Broadcom | 161,2 Md$ de loyers d’équipements hors intérêts | Contrats-cadres de cinq ans, démarrage lié à la disponibilité des équipements ou à certaines situations de retard des sites ; garanties et sûretés. |
| SpaceX AI | Jusqu’à 120,5 Md$ jusqu’en 2029 | Facultés de sortie après des périodes initiales début 2027, avec préavis de 90 jours. Le plafond n’est pas un minimum inconditionnel de même montant. |
| Nscale | Jusqu’à 44,6 Md$ jusqu’en 2033 | La livraison et l’acceptation des capacités comptent dans le déclenchement des obligations. |
| Lambda | 41,3 Md$ jusqu’en 2034 | Capacités livrées et acceptées ; une portion de 34,9 Md$ prévoit une sortie si Lambda n’obtient pas à temps le bail du site concerné. |
| AMD | Plus de 20 Md$ estimés si la tranche initiale est entièrement réalisée | Capacité initialement prévue à partir de 2027 ; pas de montant fixe minimum comparable dans cette description. |
Source : S-1, liquidité et engagements p. 171 à 173, et notes 7, 13 et 17. Montants non additionnables en l’état : minima, plafonds, amendements et périodes diffèrent.
Le risque économique est facile à comprendre. Anthropic réserve des ressources pour une demande qu’elle anticipe, et s’expose à payer une partie des capacités même si leur utilisation déçoit. Si la demande suit, les infrastructures donnent un avantage à une entreprise qui peut servir ses clients lorsque ses concurrents manquent de capacité. Si la demande ralentit ou si les prix baissent trop vite, ces mêmes contrats réduisent la liberté de manœuvre.
Les obligations de performance restantes envers les clients, ou RPO, atteignent 10,8 milliards de dollars au 30 juin, dont environ 75 % attendus sur les douze mois suivants. Il ne faut pas comparer ce chiffre comme un équivalent exact des engagements fournisseurs : les horizons et la nature des contrats diffèrent. Mais il rappelle que les achats de capacité s’étendent bien au-delà des revenus déjà contractualisés et encore à reconnaître.
L’entreprise peut évidemment générer beaucoup de nouvelles ventes entre-temps. C’est précisément le pari. Son bilan ne consiste pas à disposer de tous ses revenus futurs en caisse avant de commander les machines.
Amazon, Google et Microsoft : les partenaires et financeurs d’Anthropic
Les grands acteurs du cloud fournissent les capacités, distribuent les modèles, encaissent une partie des factures, investissent dans l’entreprise et développent parfois leurs propres solutions concurrentes. Une relation peut aider Anthropic à croître tout en donnant au partenaire un pouvoir considérable sur ses coûts et son accès au marché.
Au premier semestre 2026, 48 % du chiffre d’affaires passe par les places de marché cloud, contre 47 % sur l’ensemble de 2025. Au 30 juin, 58 % des créances clients passent par ce canal. Anthropic indique conserver la relation contractuelle et la maîtrise du prix, tandis que les plateformes collectent les paiements et reversent les sommes après commission.
La comptabilité traite Anthropic comme le principal de la prestation : le chiffre d’affaires est reconnu en brut, et les commissions sont inscrites en charges commerciales et de partenariat. Le canal est donc présent à la fois dans la croissance commerciale et dans la structure de marge. Une commission cloud ne disparaît pas parce qu’elle ne figure pas dans le coût des revenus servant au calcul de la marge brute.
Le financement fournisseur peut devenir une nouvelle source de dilution
L’accord Broadcom comporte une facilité de crédit convertible pouvant atteindre 42 milliards de dollars, non tirée au 30 juin. Le taux de 9 % est capitalisé : les intérêts s’ajoutent à l’engagement plutôt que d’être nécessairement payés immédiatement. La conversion se fait à 90 % d’un cours moyen pondéré sur trente jours selon les modalités prévues.
Si certains tests de performance de revenus ne sont pas remplis, les conditions peuvent passer à 13 % et à une conversion à 85 % de cette référence. La mécanique mérite l’attention des actionnaires : une exécution commerciale moins bonne peut rendre le financement plus coûteux et la conversion plus dilutive. Le chiffre de 42 milliards ne représente toutefois pas une somme déjà encaissée ni une facilité mobilisable sans conditions.
Le dossier décrit aussi des investissements et engagements futurs de Google et d’Amazon, dont certaines tranches dépendent de conditions. Leurs descriptions se retrouvent à plusieurs endroits et ne doivent pas être comptées plusieurs fois. Il en va de même de la ligne de crédit bancaire, passée d’une capacité de 3,25 milliards en juin à une facilité autorisée de 15 milliards en septembre : un plafond autorisé n’est pas du cash déjà présent au bilan.
Cette imbrication crée des intérêts croisés. Elle ne suffit pas à prouver des ventes fictives ou un montage frauduleux. Pour l’investisseur, le sujet concret est le pouvoir de négociation : qui peut renégocier les prix, interrompre une distribution, retarder une capacité ou imposer les conditions du prochain financement ?
Claude face à OpenAI et Google : les limites de l’avantage concurrentiel
Anthropic dispose de plusieurs atouts visibles : une adoption rapide, des dépenses clients qui augmentent, une présence dans les grands clouds et des applications insérées dans le travail quotidien. Un outil qui connaît les processus d’une équipe et s’intègre à ses logiciels peut devenir plus difficile à remplacer qu’un simple chatbot ouvert dans un onglet.
Le prospectus met en scène deux boucles : les usages contribuent à améliorer les produits, et la croissance finance de nouveaux moyens. Ce cercle peut être puissant. Il reste une présentation stratégique de l’émetteur, pas la démonstration qu’un effet de réseau protégera ses marges pendant vingt ans.
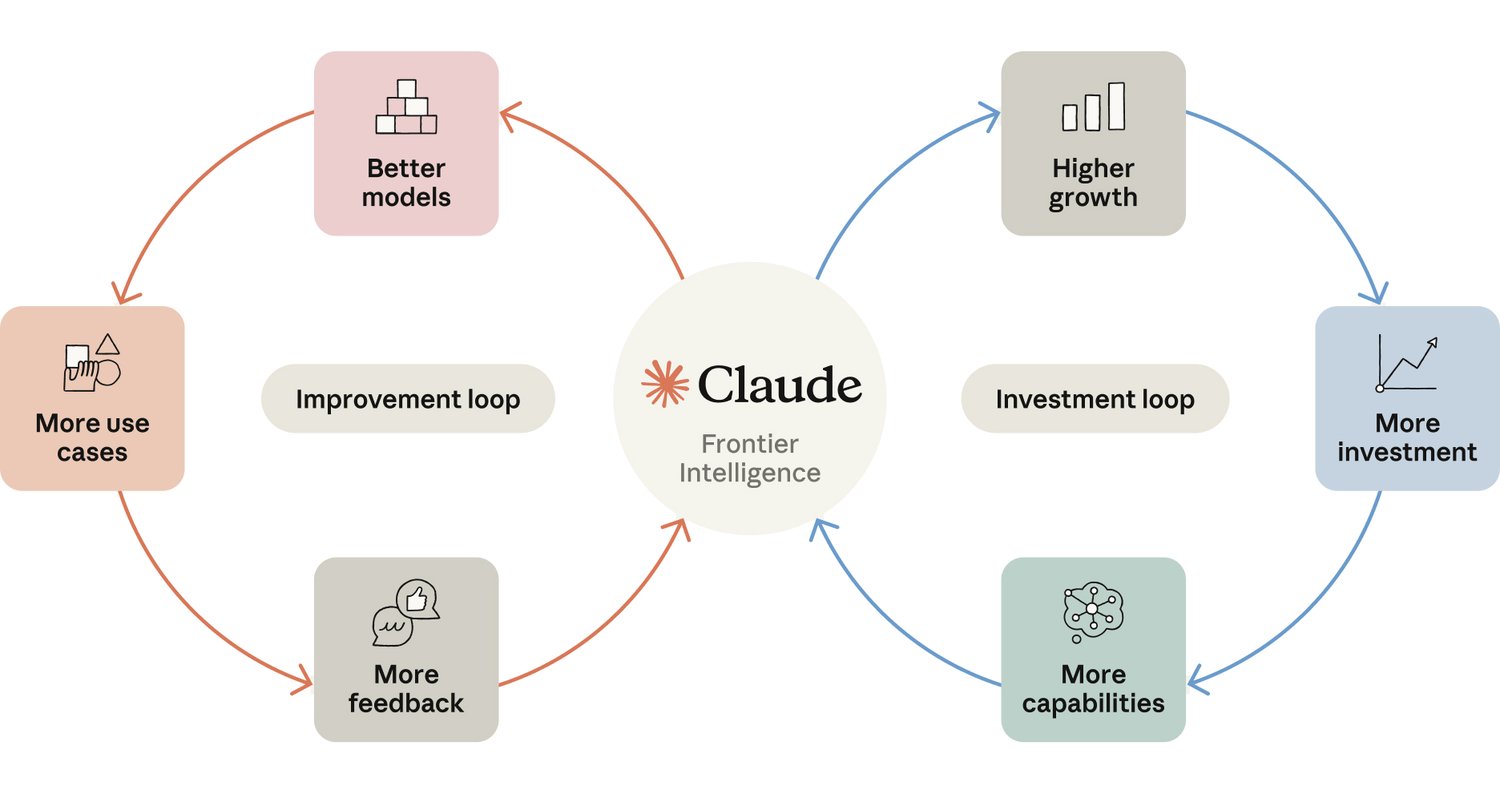
Le problème est que les modèles se périment vite. Plus de 80 % des revenus du troisième trimestre proviennent, selon Anthropic, de modèles sortis au cours des six mois précédant le 30 septembre. La capacité à renouveler l’offre est remarquable. Elle signifie également qu’il faut continuer à financer la prochaine génération pour défendre les ventes de l’année suivante.
OpenAI et Google restent des concurrents de premier plan dans le dossier. D’autres fournisseurs peuvent proposer des modèles moins coûteux, des modèles à poids ouverts ou des fonctionnalités intégrées à un logiciel déjà acheté. Pour beaucoup de tâches, le client n’a pas besoin du meilleur modèle absolu ; il a besoin d’un résultat suffisamment bon au bon coût.
Les entreprises peuvent aussi répartir leurs requêtes entre plusieurs fournisseurs. Le coût de migration dépend de l’application, des outils, des évaluations et de la conformité, mais la possibilité de comparer les modèles maintient une pression sur les prix. Anthropic devra prouver qu’une baisse du coût du calcul produit davantage de profit par action, et pas seulement davantage de requêtes à un prix unitaire plus faible.
La plateforme peut entrer en concurrence avec ses propres clients
En développant Claude Code, Cowork et des outils métier, Anthropic monte vers les usages les plus proches de l’utilisateur final. C’est une manière de capter davantage de valeur. C’est aussi une source de tension avec les entreprises qui construisent leurs propres applications sur les modèles Claude et risquent de voir leur fournisseur proposer une fonction voisine.
Les standards ouverts participent à cette ambiguïté. MCP, introduit par Anthropic puis donné à une fondation Linux en décembre 2025, peut faciliter l’adoption des agents. Son ouverture signifie aussi que l’entreprise ne possède pas un péage exclusif sur chaque intégration utilisant le protocole.
Salariés et productivité : les limites des ratios publiés par Anthropic
Anthropic compte environ 5 300 salariés au 30 septembre 2026, contre 940 fin 2024. La majorité travaille dans la recherche, l’ingénierie et les produits. Le recrutement a donc été très rapide, avec les difficultés d’organisation que cela peut entraîner même lorsqu’une entreprise attire les meilleurs profils.
L’émetteur revendique plus de 6,6 millions de dollars de revenus sur douze mois par salarié, contre 1,4 million un an auparavant. Le ratio est impressionnant, mais les fournisseurs de calcul, les centres de données et une partie de la chaîne industrielle ne figurent pas dans cet effectif. Une comparaison directe avec une entreprise qui internalise davantage de fonctions serait trompeuse.
Anthropic affirme aussi que Claude écrit plus de 90 % de ses contributions de code en septembre, et que le volume quotidien moyen de code par ingénieur au T3 2026 est plus de quarante-cinq fois celui de 2024. Ces mesures internes illustrent l’usage intensif de ses propres outils. Elles ne démontrent pas à elles seules une multiplication équivalente de la qualité du logiciel ou de la valeur créée.
Le développement international offre encore un champ de croissance. Au premier semestre, 11,763 milliards de dollars de revenus sont rattachés à des adresses de facturation américaines, contre 4,523 milliards à l’international, soit environ 27,8 % du total. La localisation de facturation ne décrit pas tous les utilisateurs finaux. En parallèle, environ 95 % des actifs physiques à long terme restent aux États-Unis, ce qui concentre une partie des contraintes d’énergie, de construction et de réglementation.
Gouvernance d’Anthropic : les droits des actionnaires après l’IPO
Les statuts d’Anthropic sont l’un des passages les plus importants du S-1. L’acheteur d’une action cotée doit comprendre qu’il acquiert des droits financiers dans une entreprise dont le contrôle a été organisé pour résister à l’évolution de son actionnariat. La question ne se limite pas à l’existence habituelle de deux catégories d’actions.
| Classe | Droits économiques | Pouvoir principal |
|---|---|---|
| A | Oui | Une voix par action, dans un ensemble où le Founder LLC garde la majorité des votes généraux. |
| N | Oui | Pas de vote ordinaire ; conversion généralement en A lors d’une cession à un tiers non affilié. |
| T | Non | Le Long-Term Benefit Trust désigne quatre des sept sièges autorisés du conseil. |
| F | Non | Le Founder LLC détient 50,1 % des votes sur les affaires générales et participe au choix des trois autres sièges. |
| E | Non | Droits salariés ciblés sur certaines questions de gouvernance ; pas un vote général sur la conduite de l’entreprise. |
Source : S-1, sections sur la gouvernance et la description du capital. Les pourcentages de votes ne sont pas des pourcentages du capital économique.
Les fondateurs conservent un contrôle que les levées ne diluent pas
La classe F permet au Founder LLC de conserver 50,1 % des votes généraux malgré l’émission de nouvelles actions. Les fondateurs peuvent aussi détenir des actions A. Les sept fondateurs participant à la structure disposent chacun d’une voix en son sein, selon les règles prévues par le document.
Le seuil nécessaire au maintien d’un fondateur dans ce dispositif est particulièrement significatif : il correspond à 2 % de sa propre participation initiale à l’IPO, avec les instruments concernés, et non à 2 % du capital total d’Anthropic. Une très forte réduction de sa participation économique personnelle peut donc rester compatible avec un rôle dans le contrôle. Des clauses de sortie et de transition existent, mais il ne faut pas imaginer une extinction simple et automatique après dix ans.
Le tableau des principaux actionnaires porte sur les classes votantes. Il ne permet pas de reconstituer les participations économiques exactes d’Amazon et de Google, notamment en présence d’actions N non votantes. Les pourcentages après l’offre restent à compléter. Le nom d’un grand financeur dans le dossier ne suffit donc pas à établir sa part du capital après la cotation.
Le trust choisit la majorité du conseil, sans gérer l’entreprise au quotidien
Le Long-Term Benefit Trust, ou LTBT, peut désigner quatre des sept sièges autorisés. Un de ces sièges est prévu vacant à l’IPO. Les autres sièges relèvent du dispositif combinant les classes A et F. Le trust et la structure des fondateurs peuvent donc choisir l’ensemble du conseil.
Les trustees du LTBT ne doivent pas être confondus avec les administrateurs qu’il désigne. Le document cite notamment Buddy Shah, Richard Fontaine, Ben Bernanke et Christopher Stubbs parmi les trustees. Le trust ne décide pas chaque jour de l’organisation commerciale ou des versions de Claude ; il exerce un pouvoir de gouvernance et de nomination.
Le statut de société contrôlée permet certaines exemptions Nasdaq. Le S-1 indique surtout l’intention de ne pas avoir un comité des nominations et de la gouvernance entièrement indépendant. Il présente néanmoins une majorité d’administrateurs indépendants et des comités d’audit et de rémunération indépendants. Décrire cette structure comme dépourvue de tout contrepoids serait excessif. Décrire l’actionnaire public comme capable de réorienter facilement la stratégie le serait tout autant.
Public Benefit Corporation : philanthropie et dilution du capital
L’ambition affichée d’Anthropic ne reste pas cantonnée aux déclarations. Le Public Benefit Fund, filiale entièrement détenue, reçoit initialement 846 840 960 actions N, soit 5 % du capital entièrement dilué retenu au 30 juin sous les hypothèses précisées dans le prospectus, notamment la conversion totale des instruments Amazon concernés.
Tant que les titres sont dans cette filiale détenue à 100 %, leur traitement comptable ne correspond pas à celui d’actions déjà en circulation chez des tiers. Leur donation ou leur cession ultérieure peut en revanche transférer des droits économiques hors du groupe. Le dispositif doit donc être suivi dans le calcul de ce qui revient aux autres actionnaires.
Le cadre permet également au conseil d’émettre jusqu’à 2 % de nouvelles actions à chaque palier de hausse de 50 % du cours par rapport aux références prévues. Les conditions comprennent un cours de clôture supérieur au seuil pendant au moins quatre-vingt-dix des cent vingt dernières séances, ainsi qu’une moyenne des dix dernières séances au-dessus de ce seuil. Le mécanisme est discrétionnaire, et non une dilution automatique déclenchée à la première séance de hausse.
Les promesses des fondateurs de donner 80 % de leur participation personnelle relèvent d’une autre logique. Elles concernent leurs titres, pas 80 % de la société, et ne doivent pas être additionnées à une émission de capital par l’entreprise.
L’investisseur peut parfaitement adhérer à cette mission. Il doit alors accepter qu’elle possède des effets financiers et qu’elle puisse peser dans des arbitrages où la maximisation immédiate du profit n’est pas le seul objectif. L’erreur serait d’acheter ces actions en supposant que la mission constitue un argument marketing sans conséquence pour l’allocation du capital.
Actions gratuites et RSU : le coût des rémunérations en titres
Le premier semestre supporte déjà 2,185 milliards de dollars de rémunérations en actions comptabilisées dans le résultat. Une partie très importante des attributions attend cependant encore son passage dans les comptes. Au 30 juin, les charges non reconnues relatives aux RSU atteignent 26,6 milliards de dollars.
Le document indique qu’une réalisation de la condition de liquidité au 30 juin aurait entraîné un rattrapage de 2,9 milliards de charges, puis une reconnaissance d’environ 23,7 milliards sur une période moyenne de 2,1 ans. Ce sont des calculs hypothétiques à cette date, pas l’annonce du montant exact qui sera constaté lors de l’IPO. Celui-ci reste à renseigner.
Les options représentent en outre environ 2,8 milliards de charges non reconnues, et des attributions supplémentaires de 91 millions de RSU après juin affichent une juste valeur de 5,8 milliards. Ces catégories ont leurs propres calendriers et ne constituent pas une seule facture à payer le jour de la cotation. Elles montrent cependant pourquoi le nombre d’actions entièrement dilué et le rythme des attributions seront indispensables à la valorisation.
Les réserves des plans peuvent aussi augmenter jusqu’à 5 % par an entre 2027 et 2036, avec une faculté d’augmentation de 1 % pour le plan d’achat salarié. Ce sont des capacités d’attribution, pas la certitude d’une dilution effective de 6 % chaque année. Elles donnent néanmoins au conseil une latitude importante.
La rémunération publiée des dirigeants inclut les actions et les options
Pour 2025, le tableau réglementaire fait apparaître environ 17,958 millions de dollars de rémunération totale pour Dario Amodei et 16,409 millions pour Daniela Amodei. Chacun reçoit un salaire de 654 167 dollars sur cet exercice, le total incluant notamment des valorisations d’actions et d’options ainsi que d’autres avantages et écritures.
Le salaire annualisé de chacun a été porté à 1,38 million de dollars au 1er juillet 2026. Ces montants sont suffisamment élevés pour être examinés ; il n’est pas nécessaire de transformer les valorisations d’instruments en salaires intégralement versés pour en discuter.
Introduction en Bourse d’Anthropic : financement, cash-out et restrictions de vente
La couverture du S-1 prévoit une émission d’actions nouvelles et des ventes par des actionnaires existants. Anthropic ne percevra pas le produit des ventes secondaires. En l’absence de volumes renseignés, on ne peut pas encore dire quelle part de l’opération financera réellement la société et quelle part permettra à des porteurs de sortir.
Les liquidités nouvelles pourront notamment servir au fonctionnement, aux infrastructures, aux recrutements, à des acquisitions éventuelles et au traitement fiscal lié aux RSU, selon les modalités qui seront complétées. L’émetteur conservera une importante discrétion sur l’emploi des fonds. Le montant précis disponible après frais et obligations associées à l’offre n’est pas encore connu.
Le prospectus révèle déjà une opération secondaire de 4,661 milliards de dollars en avril 2026, au cours de laquelle un syndicat d’actionnaires a acheté les titres de certains porteurs. Les Amodei et d’autres dirigeants ou personnes liées y participent. Le total n’est pas leur cash-out personnel et n’a pas été encaissé par Anthropic. Cela montre simplement que des possibilités de liquidité ont précédé l’accès du grand public.
La société ne prévoit pas de verser de dividendes en numéraire dans un avenir prévisible. Les futurs investisseurs compteront donc surtout sur la progression de la valeur de leurs titres, tandis que les ressources resteront mobilisées pour le développement. L’éventualité d’une distribution ultérieure dépendrait aussi des contraintes de financement et des décisions du conseil.
Les restrictions de vente seront libérées par étapes
Le verrouillage des titres ne correspond pas à une interdiction uniforme de vendre pendant cent quatre-vingts jours. Certains salariés et porteurs non fondateurs pourront céder une fraction dès le début, puis une autre après la publication des comptes 2026. D’autres groupes supportent des périodes plus longues, avec des possibilités de libération partielle.
Pour les fondateurs, une période allant jusqu’aux résultats du T3 2027 ou à trois cent soixante-cinq jours coexiste avec une libération possible de 29 % de leurs titres au T1 2027 ou à cent quatre-vingts jours, selon les conditions prévues. Ce pourcentage concerne les titres du groupe visé, pas 29 % de toute l’entreprise. Les banques disposent aussi de facultés de levée des restrictions.
Le calendrier final dépendra de la date de cotation et des conditions de l’offre. Il faudra surveiller ces étapes parce qu’elles peuvent augmenter l’offre de titres disponibles. Elles ne constituent pas une annonce de ventes futures certaines.
Risques d’Anthropic : droits d’auteur, procès, sécurité et réglementation
Les procès sur les données d’entraînement ne relèvent plus d’un avertissement abstrait. Le règlement Bartz représente 1,5 milliard de dollars, hors intérêts, avec un accord conclu en 2025 et approuvé en juillet 2026. La charge figure dans les comptes 2025 ; 300 millions ont été payés cette année-là et 1,2 milliard reste au passif courant au 30 juin 2026.
Son exclusion de certains indicateurs ajustés n’efface pas l’obligation de paiement. Ce règlement ne clôt pas non plus tous les dossiers de propriété intellectuelle. Le prospectus décrit d’autres procédures, notamment avec des éditeurs musicaux, Reddit, des demandeurs au Canada et des auteurs ne participant pas au règlement. Les issues et les pertes supplémentaires ne sont pas toutes chiffrables.
Des licences plus coûteuses, des obligations de modifier des produits, de supprimer des données ou de réentraîner des modèles pourraient changer les coûts et les délais. Ces possibilités ne permettent pas de présumer l’issue des procédures. Elles justifient en revanche de ne pas considérer le coût des données comme définitivement stabilisé.
La sécurité peut retarder les lancements et les revenus
Anthropic fait de la sécurité un élément central de son identité. Cette promesse peut rassurer des entreprises et attirer des talents. Elle peut aussi contraindre le calendrier commercial. Le prospectus évoque notamment un accès initialement restreint à Mythos dans Project Glasswing et le report de plus d’un mois d’un entraînement de modèle de frontière pour renforcer la protection des poids.
Le risque ne se limite pas à une réponse inexacte dans une conversation. Les agents peuvent disposer d’outils et d’accès à des systèmes : injection de consignes malveillantes, exfiltration, actions non souhaitées, fraude et usages cyber font partie des dangers décrits. Anthropic attribue notamment à un groupe lié à l’État chinois une opération ayant utilisé Claude Code contre une trentaine de cibles en septembre 2025. Cette attribution est celle de la société.
Le S-1 mentionne également une demande civile d’informations de la FTC en octobre 2026 sur des questions de protection des consommateurs, de données, de vie privée et de sécurité. Une demande d’informations ne constitue pas une condamnation. Le document décrit par ailleurs des restrictions américaines à l’exportation ayant imposé la suspension mondiale de Fable 5 et Mythos 5 en juin, jusqu’à leur levée. L’accès au marché et la disponibilité des produits peuvent donc dépendre de décisions extérieures à l’entreprise.
Le contentieux avec l’administration américaine reste à plusieurs étages
Le dossier revient sur la directive fédérale du 27 février 2026 et sur la désignation de risque pour la chaîne d’approvisionnement. Une décision californienne du 27 août est largement favorable à Anthropic. Une décision du D.C. Circuit du 25 septembre, rendue à deux voix contre une sur une autre voie juridique, lui est défavorable ; un réexamen est demandé.
Présenter l’ensemble comme une interdiction totalement annulée, ou comme une exclusion définitivement acquise de tous les marchés publics, effacerait cette complexité. Pour l’investisseur, les conséquences possibles concernent les ventes au secteur public, la réputation auprès des grands comptes et les coûts nécessaires pour poursuivre les procédures.
Audit du S-1 : fiabilité des comptes et contrôle interne
EY a remplacé Grant Thornton le 30 octobre 2025. Le S-1 ne signale pas de désaccord ni d’événement déclarable associé à ce changement. Les opinions sur les comptes annuels sont sans réserve. Le remplacement d’un auditeur n’autorise donc pas, à lui seul, à suggérer une irrégularité.
Deux sujets particulièrement complexes sont identifiés dans les travaux d’audit : les pertes éventuelles liées aux contentieux et la juste valeur des convertibles. On retrouve les deux postes qui demandent le plus de jugement dans notre analyse. Ces points d’audit ne sont pas des réserves sur les comptes.
En revanche, les rapports ne donnent pas d’opinion sur l’efficacité du contrôle interne. Le prospectus décrit des dispositifs encore en développement et les obligations à venir d’une société cotée, sans annoncer pour autant une faiblesse majeure existante. Une organisation qui multiplie ses ventes, ses effectifs et ses contrats aussi vite doit aussi faire grandir sa facturation, ses contrôles et son information financière.
Les comptes intermédiaires demeurent non audités. Le rythme de l’activité rend leur actualisation particulièrement importante avant de fixer un prix d’IPO. Six mois peuvent représenter un changement de dimension pour cette entreprise.
Valorisation d’Anthropic : les 965 milliards du tour privé face aux comptes
Anthropic a annoncé le 28 mai 2026 un tour de 65 milliards de dollars sur une valorisation post-money de 965 milliards. Ce repère est documenté. Il ne constitue ni la capitalisation future de l’IPO, ni un cours aujourd’hui disponible au Nasdaq. Les instruments, les droits et la date diffèrent de ceux d’un achat public à venir.
Pour mesurer l’échelle du défi, on peut néanmoins rapporter mécaniquement ces 965 milliards à plusieurs bases de revenus. Ce calcul ne produit pas un objectif de cours. Il montre surtout combien le choix du dénominateur transforme le récit.
| Base utilisée | Revenus | Rapport mécanique |
|---|---|---|
| Exercice 2025 réalisé | 4,585 Md$ | Environ 210,5 fois |
| S1 2026 multiplié par deux | 32,572 Md$ | Environ 29,6 fois |
| T2 2026 multiplié par quatre | 46,220 Md$ | Environ 20,9 fois |
Calculs PEA.fr. La valeur de 965 Md$ provient du tour privé de mai ; les deux dernières bases sont de simples annualisations des comptes, pas des prévisions. Il ne s’agit pas de multiples de valeur d’entreprise.
La croissance peut rapidement rendre un multiple historique moins impressionnant. Elle ne rend pas tous les prix acceptables. À titre purement illustratif, une entreprise valorisée 965 milliards qui atteindrait un jour 100 milliards de revenus, puis serait valorisée dix fois ses ventes, vaudrait 1 000 milliards : à peine davantage malgré une activité devenue énorme. À vingt fois les mêmes revenus, la valeur serait deux fois plus élevée. Le multiple terminal compte autant que le succès commercial.
La dilution compte tout autant. Si le nombre d’actions augmente pour financer les capacités, rémunérer les équipes ou appliquer les dispositifs d’intérêt public, la progression de la valeur de la société ne se retrouve pas intégralement dans chaque action détenue aujourd’hui. Un investissement réussi se mesure au rendement du titre acheté, pas à la beauté du futur chiffre d’affaires.
Le cash disponible ne suffit pas à calculer une valeur d’entreprise fiable
Soustraire les 131,7 milliards de cash et de placements d’une valorisation privée de mai donnerait un résultat d’apparence précis, mais mélangerait des dates et des structures différentes. Il faudrait intégrer les émissions ultérieures, les conversions, les préférences qui disparaissent ou changent, les locations, les besoins de financement et le nombre d’actions entièrement dilué après l’offre.
Un PER fondé sur le résultat net GAAP actuel serait tout aussi peu utile, puisque la perte est dominée par la réévaluation des instruments. Un PER fondé seulement sur le bénéfice ajusté du T2 annualisé donnerait, à l’inverse, une confiance excessive dans un trimestre et dans des exclusions qui ont un effet économique.
La bonne approche demandera plusieurs scénarios : volumes réellement vendus, prix par usage, coût du calcul, investissements de recherche, occupation des nouvelles capacités et dilution. On pourra alors tester ce qu’il reste aux actionnaires après financement de la croissance. Le prospectus initial permet d’identifier ces variables ; il ne permet pas encore de leur attribuer une combinaison suffisamment robuste pour donner un prix cible sérieux.
IPO d’Anthropic : les informations encore manquantes avant la cotation
Le prochain amendement aura davantage de valeur que les commentaires généraux sur la taille du marché de l’IA. Il devra d’abord compléter les comptes récents et les paramètres de l’offre. L’analyse devra ensuite suivre les éléments qui peuvent transformer une croissance brillante en rendement durable pour les porteurs.
| Information attendue | Pourquoi elle compte |
|---|---|
| Prix, volumes primaire et secondaire | Mesurer la valorisation d’entrée, le cash réellement apporté et les ventes des porteurs existants. |
| Capital entièrement dilué après l’offre | Intégrer conversions, options, RSU, fonds d’intérêt public et instruments futurs. |
| Comptes complets du T3 | Vérifier si le bénéfice opérationnel du T2 résiste à la prochaine vague de dépenses. |
| Échéancier actualisé des engagements | Comparer les sorties minimums aux ressources et aux ventes attendues, sans doubles comptes. |
| Marge et coût de distribution à classification stable | Distinguer le progrès technique d’un changement de présentation ou d’un effet de mix. |
| Encaissement des créances et qualité des usages | Contrôler que l’expansion commerciale produit durablement du cash. |
| Croissance des cohortes et concentration | Vérifier que la dépense s’étend au-delà des premiers très grands utilisateurs. |
| Rémunération en titres et financement convertible | Mesurer la valeur créée par action, après les droits accordés aux salariés et financeurs. |
| Contentieux et restrictions de produits | Suivre les coûts supplémentaires et les limites à la commercialisation. |
Les signaux favorables seraient des revenus qui continuent de croître sans dégradation excessive des prix, des capacités nouvelles rapidement utilisées, une rentabilité d’exploitation confirmée et des besoins de financement proportionnés à la valeur créée. Les signaux défavorables seraient une demande qui se tasse alors que les minimums fournisseurs augmentent, une baisse des prix plus rapide que celle des coûts ou une dilution qui absorbe l’essentiel du progrès.
On ne dispose pas d’un comparable boursier parfait. Les grands clouds financent leurs investissements avec des métiers beaucoup plus diversifiés ; les éditeurs de logiciels classiques ne supportent pas tous une intensité de calcul comparable. Copier leur multiple sans retraitement reviendrait à ignorer précisément ce qui rend ce dossier particulier.
Action Anthropic : éligibilité au PEA et accès par un compte-titres
Anthropic est une société américaine constituée dans le Delaware. Ses actions ne remplissent donc pas la condition de siège européen permettant la détention directe dans un PEA, telle que la rappelle l’AMF. Une éventuelle acquisition en direct après la cotation relèverait notamment d’un compte-titres, sous réserve de l’accès proposé par le courtier et aux titres effectivement offerts.
Au 26 octobre, le dépôt préliminaire n’est pas encore effectif et l’offre n’est pas finalisée. Le symbole demandé n’est pas la preuve que l’action est déjà négociable, ni qu’un particulier français pourra participer à l’allocation initiale. Le risque de change en dollars viendra aussi s’ajouter au risque propre à l’entreprise pour un investisseur dont les dépenses sont en euros.
Les véhicules cotés détenant des participations privées constituent un autre objet d’investissement, avec leurs propres frais, leur décote ou leur prime et une exposition parfois partielle. Notre article sur les voies d’exposition à OpenAI et Anthropic traite de cette logique ; il ne faut pas confondre ces véhicules avec l’achat direct de la future action. Pour le choix de l’enveloppe, le guide PEA ou compte-titres détaille les différences.
Investir dans Anthropic : le prix de l’IPO et la dilution seront décisifs
Le S-1 apporte des éléments solides à ceux qui voient dans Anthropic une entreprise déjà devenue incontournable pour une partie de ses clients. Les ventes progressent très vite, les cohortes existantes augmentent fortement leurs dépenses et le T2 montre qu’un bénéfice opérationnel GAAP est possible à cette échelle. Balayer tout cela au motif de la perte nette de 80,7 milliards reviendrait à passer à côté de la comptabilité du dossier.
L’enthousiasme ne dispense pourtant pas d’examiner ce que les futurs actionnaires vont financer. Les contrats de capacité portent sur de nombreuses années, les rémunérations en titres sont considérables, les partenaires occupent plusieurs positions dans la chaîne de valeur et la gouvernance protège durablement le contrôle des fondateurs et du trust. La puissance commerciale de Claude ne supprime aucun de ces sujets.
Le point décisif restera le prix. Une entreprise peut réussir son développement et décevoir ses actionnaires si le prix d’entrée exigeait encore mieux, ou si les financements successifs ont trop dilué leur part. Avant de se précipiter sur le symbole ANT, il faudra pouvoir chiffrer la valeur achetée, les engagements assumés et les titres qui pourront venir la partager. Le premier prospectus rend cette analyse possible ; les prochaines versions devront permettre de la terminer.
Analyse du prospectus préliminaire déposé le 26 octobre 2026. Les calculs signalés comme tels sont ceux de PEA.fr ; les hypothèses de valorisation ne constituent pas des prévisions de la société. Transparence : analyse réalisée à l’aide de l’IA.