 Le média de l’investissement
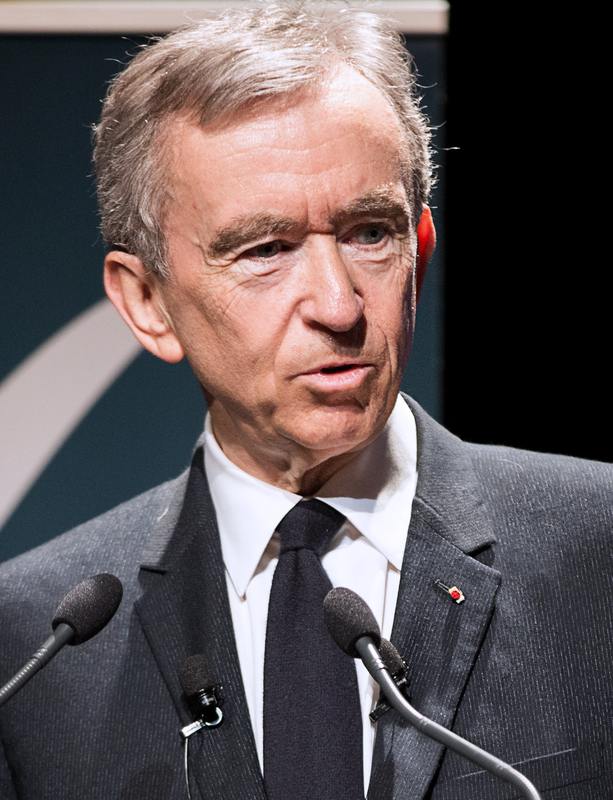
Bernard Arnault ne gère pas un fonds comme Warren Buffett ou William Higgons. Il décide où un groupe industriel investit, quelles maisons il acquiert et comment il développe leurs activités. C'est précisément cette fonction d'allocation du capital qui justifie sa place parmi les grandes figures françaises de l'investissement.
Pour l'actionnaire de LVMH, le sujet ne se limite pas au prestige de Louis Vuitton ou de Dior. Il porte sur la capacité du groupe à transformer une marque en profits durables, à réinvestir ces profits et à payer un prix cohérent lorsqu'il achète une nouvelle activité. Le parcours d'Arnault permet d'examiner cette mécanique, à condition de distinguer la réussite du dirigeant du rendement obtenu par un actionnaire à un prix donné.
Bernard Arnault, de Ferret-Savinel à la prise de contrôle de LVMH
Né à Roubaix en 1949, diplômé de l'École polytechnique, Arnault commence dans l'entreprise familiale Ferret-Savinel, dont il prend la présidence en 1978. En 1984, il devient président-directeur général de Financière Agache et de Christian Dior. Il réorganise les activités autour des marques de prestige, puis devient l'actionnaire de référence et président de LVMH en 1989. Ces repères figurent dans sa biographie officielle.
Il faut ici éviter un raccourci fréquent : LVMH existe avant son arrivée à la présidence. Le groupe naît de la fusion de Moët Hennessy et Louis Vuitton en 1987, comme le rappelle son document d'enregistrement universel 2024. L'apport d'Arnault tient à la construction et au développement du portefeuille de maisons, plutôt qu'à la création ex nihilo de chaque marque.
La chronologie met ainsi en évidence une différence fondamentale entre entrepreneuriat et investissement : on peut créer de la valeur en réunissant, en finançant et en développant des actifs qui possèdent déjà une histoire. Le travail porte sur l'organisation, les priorités et l'usage du capital.
LVMH : chiffre d’affaires et résultat net
En 2025, LVMH affiche 80 807,0 M€ de chiffre d’affaires et un résultat net part du groupe de 10 878,0 M€.
Le chiffre d’affaires mesure les ventes de l’ensemble des maisons consolidées. Le résultat net présenté ici revient aux actionnaires de LVMH, après déduction des intérêts minoritaires. La distinction compte : le prestige des marques ne dispense pas de suivre la traduction des ventes en bénéfices.
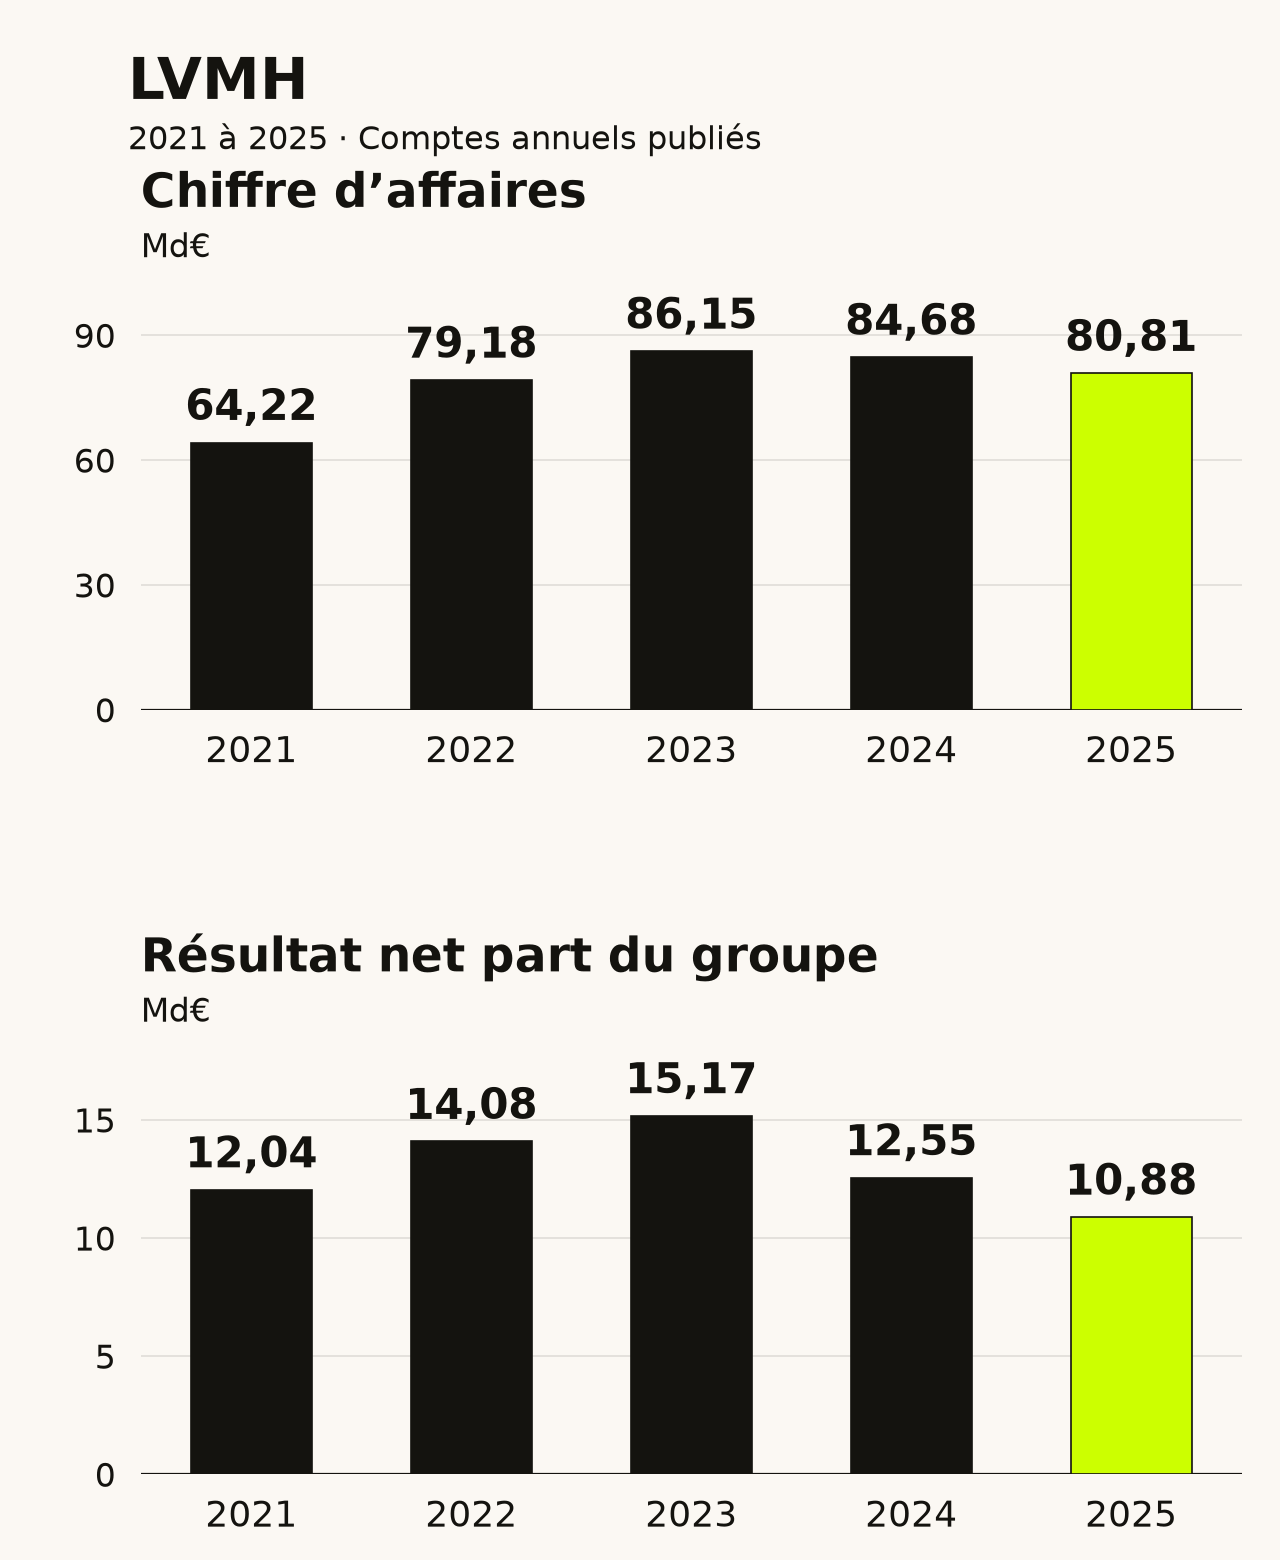
Voir les chiffres de LVMH, exercice par exercice
Montants en millions d’euros, arrondis à une décimale. Exercices clos le 31 décembre. Le résultat net part du groupe est repris depuis la ligne « Résultat net » de ZoneBourse, après les intérêts minoritaires.
| Exercice | Chiffre d’affaires | Résultat net part du groupe |
|---|---|---|
| 2021 | 64 215,0 | 12 036,0 |
| 2022 | 79 184,0 | 14 084,0 |
| 2023 | 86 153,0 | 15 174,0 |
| 2024 | 84 683,0 | 12 550,0 |
| 2025 | 80 807,0 | 10 878,0 |
La méthode de Bernard Arnault : protéger la marque et développer sa portée
Une marque de luxe est un actif particulier. Elle repose sur la qualité des produits, mais aussi sur une histoire, une distribution et une capacité à rester désirable. Notre lecture du modèle consiste à regarder ensemble ces dimensions : augmenter les ventes sans dégrader ce qui rend les produits distinctifs.
Le prix ne fait pas toute la valeur
La capacité à pratiquer des prix élevés peut améliorer les marges. Elle n'est toutefois pas indépendante des volumes et de la perception des clients. Si une hausse des prix réduit trop fortement la demande ou banalise le positionnement, le bénéfice immédiat peut se payer plus tard. Pour l'investisseur, le pouvoir de fixation des prix doit donc se vérifier dans les résultats, pas seulement dans le récit de la marque.
Le réinvestissement compte autant que la marge
Boutiques, ateliers, stocks et communication consomment du capital. Une marge élevée ne suffit pas à établir qu'une croissance crée de la valeur : il faut encore regarder les ressources nécessaires pour l'obtenir. Le cash disponible après investissement apporte ici un complément indispensable à la lecture du résultat comptable.
Cette grille évite de traiter toutes les activités d'un groupe de luxe comme un seul bloc. Une maison de champagne, une enseigne de distribution et un maroquinier n'ont ni les mêmes besoins de financement ni la même sensibilité aux changements de consommation.
Les acquisitions de LVMH : une école d'allocation du capital
La chronologie officielle de LVMH retrace notamment l'arrivée de Fendi en 2001, de Bvlgari en 2011 et de Tiffany en 2021. Ces étapes donnent des cas d'étude concrets : acquérir une maison, développer son réseau, renforcer ses produits et intégrer son financement dans un groupe plus large.
Pour un actionnaire, l'annonce d'une acquisition pose une série de questions. Le prix laisse-t-il suffisamment de place à la création de valeur ? Les investissements nécessaires ont-ils été pris en compte ? Le financement réduit-il la liberté du groupe pour les années suivantes ? L'entreprise acquise conserve-t-elle ce qui faisait sa force ?
Une marque exceptionnelle peut être un investissement médiocre si elle est achetée trop cher. Ce principe vaut pour le groupe qui réalise une acquisition comme pour le particulier qui achète ses actions. Le raisonnement doit conserver le prix dans l'équation.
Bernard Arnault et le PEA : entreprise remarquable, action à analyser
LVMH offre une façon d'étudier une entreprise française dont l'activité dépasse largement le marché français. La nationalité du siège et la monnaie de cotation ne suffisent donc pas à décrire son exposition : la consommation internationale, le tourisme, les devises et le cycle du luxe doivent aussi être examinés.
| Dimension | Question pour l'actionnaire |
|---|---|
| Croissance | Vient-elle des volumes, des prix, des acquisitions ou des devises ? |
| Rentabilité | Les marges sont-elles soutenues par une demande durable ? |
| Capital | Quels investissements et quelle dette financent le développement ? |
| Valorisation | Le cours suppose-t-il déjà un scénario très favorable ? |
Le portrait de la famille Hermès permet de comparer une autre organisation du luxe. Celui de François Pinault apporte le regard d'un bâtisseur passé du négoce à la distribution, puis au luxe. Ces rapprochements éclairent des modèles différents ; ils ne constituent pas un classement d'actions à acheter.
Les limites du modèle : cycle, contrôle et succession
Le prestige ne supprime pas le cycle. Une demande moins dynamique peut peser sur les ventes alors que les boutiques, les équipes et les investissements restent à financer. Le risque augmente si l'action a été valorisée comme si la croissance devait se prolonger sans interruption.
Le contrôle familial mérite également une analyse. Un horizon long peut soutenir des investissements difficiles à justifier trimestre après trimestre. Il impose aussi de regarder la place des minoritaires, l'organisation des décisions et la transmission des responsabilités. La continuité d'un groupe ne se résume jamais à la réputation d'une seule personne.
L'enseignement d'Arnault pour l'investisseur est finalement très concret : regarder où vont les profits. Dividendes, investissements et acquisitions dessinent la trajectoire de l'entreprise. Le rendement d'une action dépend ensuite de cette trajectoire et des attentes déjà contenues dans son prix.
Sources du portrait de Bernard Arnault
- LVMH, biographie officielle de Bernard Arnault.
- LVMH, histoire du groupe et acquisitions.
- LVMH, document d'enregistrement universel 2024.
Photographie : Jérémy Barande / École polytechnique Université Paris-Saclay, 2017, via Wikimedia Commons. Licence CC BY-SA 2.0. Image redimensionnée et compressée.
