 Le média de l’investissement
Le parcours de François Pinault est celui d'un investisseur capable de changer de métier. Le groupe créé dans le négoce de bois en 1963 devient un acteur de la distribution, puis un groupe de luxe. En parallèle, Artémis rassemble les investissements de la famille dans une structure distincte. Cette trajectoire permet de poser une question majeure : à quel moment faut-il réinvestir dans une activité et à quel moment faut-il déplacer le capital vers une autre ?
Pour l'épargnant, la comparaison a ses limites. Un actionnaire qui achète une petite participation en Bourse ne dispose pas du pouvoir d'un propriétaire capable de transformer l'entreprise. Mais il peut observer la cohérence des décisions de celui qui contrôle le capital.
François Pinault, du bois à la distribution puis au luxe
Le rapport intégré de Kering pour 2018 retrace les étapes de cette transformation : création en 1963, introduction en Bourse en 1988, développement dans la distribution au début des années 1990, puis entrée au capital de Gucci en 1999. Le nom Pinault-Printemps-Redoute résume une période du groupe avant son changement de nom en Kering en 2013.
Cette histoire éclaire le rôle de l'allocation du capital. La croissance d'un groupe ne consiste pas nécessairement à ajouter indéfiniment des activités. Elle peut aussi passer par des cessions et une concentration progressive des moyens sur un nouveau secteur.
Pour en juger, l'investisseur doit examiner les résultats obtenus et le capital engagé, plutôt que la seule logique du récit. Une transformation séduisante sur le papier peut exiger du temps, des dépenses et des arbitrages que le marché n'avait pas anticipés.
Kering : chiffre d’affaires et résultat net
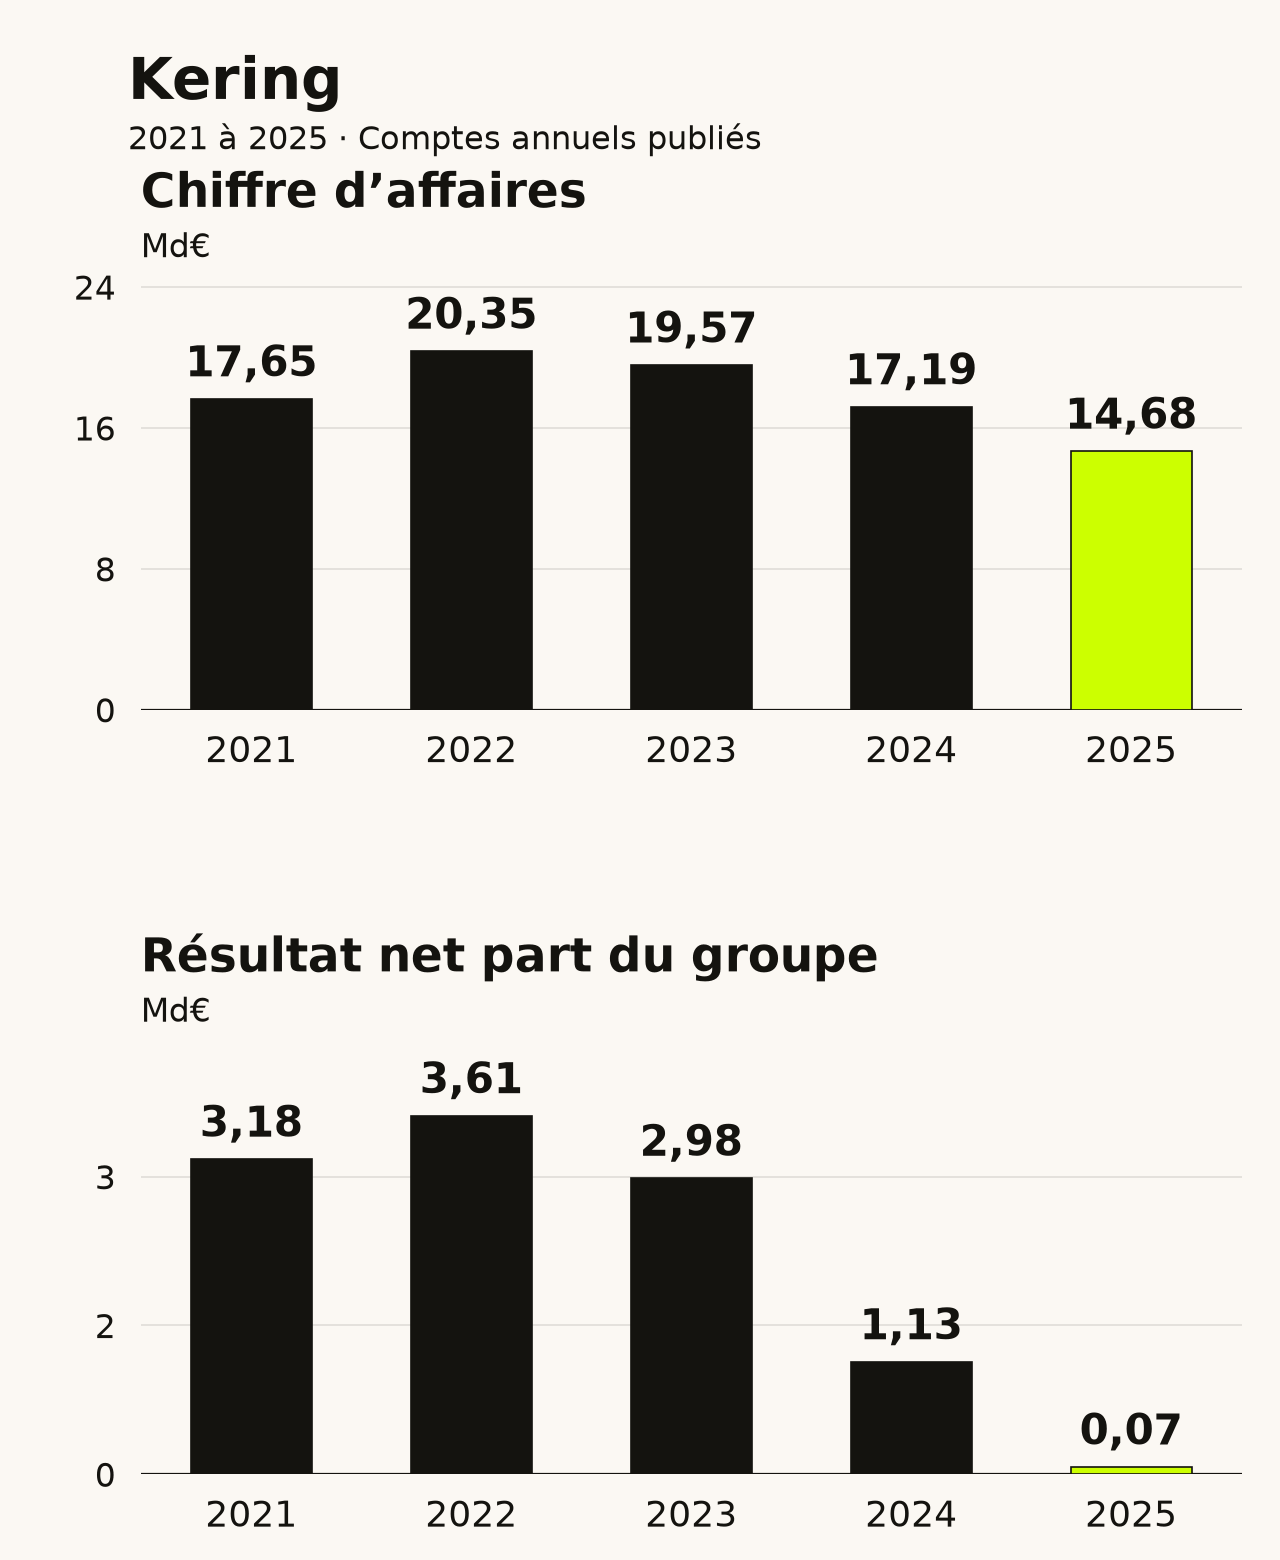
En 2025, Kering affiche 14 675,0 M€ de chiffre d’affaires et un résultat net part du groupe de 72,0 M€.
Le groupe représenté est Kering, anciennement PPR, et non Artémis, la holding privée de la famille Pinault. Cette série permet de suivre les ventes et le bénéfice attribuable aux actionnaires de Kering. Les acquisitions, cessions et éléments exceptionnels peuvent modifier les comparaisons d’une année à l’autre.
Voir les chiffres de Kering, exercice par exercice
Montants en millions d’euros, arrondis à une décimale. Exercices clos le 31 décembre. Le résultat net part du groupe est repris depuis la ligne « Résultat net » de ZoneBourse, après les intérêts minoritaires.
| Exercice | Chiffre d’affaires | Résultat net part du groupe |
|---|---|---|
| 2021 | 17 645,2 | 3 175,7 |
| 2022 | 20 351,0 | 3 614,0 |
| 2023 | 19 566,0 | 2 983,0 |
| 2024 | 17 194,0 | 1 133,0 |
| 2025 | 14 675,0 | 72,0 |
Artémis et Kering : deux périmètres à distinguer
Artémis est créée en 1992, lorsque François Pinault y apporte sa participation dans PPR. La société patrimoniale permet de réaliser des investissements sans se limiter à un secteur ou à une géographie. Son histoire comprend notamment Château Latour en 1993 et Christie's en 1998.
Artémis et Kering ne sont pas deux noms pour la même entreprise. La première est la structure patrimoniale familiale ; la seconde est une société cotée avec son propre périmètre d'activités et ses propres actionnaires. La présentation financière de Kering indique qu'Artémis détient environ 42 % de son capital.
La distinction est déterminante pour un PEA : détenir des actions Kering n'offre pas une participation directe dans tous les actifs détenus par Artémis. On n'achète pas automatiquement Christie's, un vignoble et l'ensemble du portefeuille familial en achetant le groupe de luxe coté.
La méthode de François Pinault : arbitrer plutôt qu'accumuler
Changer d'activité change aussi les risques
Passer du négoce à la distribution puis au luxe modifie les marges, les besoins de financement, la relation avec les clients et la concurrence. Notre lecture de ce parcours met l'accent sur la capacité à accepter cette transformation. L'investissement n'est plus seulement le développement d'un métier connu ; il devient un choix sur les endroits où le capital peut être employé.
Ce raisonnement exige de regarder ce qui est cédé autant que ce qui est acheté. La sortie d'une activité peut améliorer la lisibilité d'un groupe, mais elle peut aussi réduire ses sources de revenus. La concentration est une décision économique, avec ses avantages et ses dépendances.
Le temps long ne suffit pas à justifier un investissement
Un propriétaire familial peut financer une transformation sans chercher à satisfaire un objectif de court terme. Cette capacité peut devenir un avantage lorsque le développement d'une marque prend plusieurs années. Elle ne garantit pas que le projet soit rentable.
Il faut donc conserver des critères : le montant investi, le retour attendu, les difficultés opérationnelles et les faits qui conduiraient à changer de stratégie. La patience a besoin d'indicateurs de progrès. Sans eux, le temps long risque de devenir une manière de repousser l'évaluation d'une décision.
Le cas Gucci rappelle les limites d'une grande marque
L'histoire d'un groupe ne doit pas masquer ses résultats récents. Pour l'exercice 2025, le document financier officiel de Kering indique un chiffre d'affaires de Gucci de 5,992 milliards d'euros, en baisse de 22 % en données publiées et de 19 % à périmètre et changes comparables. Sa marge opérationnelle courante s'établit à 16,1 %, contre 21 % en 2024.
Ces chiffres, datés de 2025, ne résument pas la situation de toutes les périodes suivantes. Ils fournissent néanmoins un exemple utile : une marque connue peut connaître une baisse simultanée des ventes et de la rentabilité. L'investisseur doit séparer la notoriété, la dynamique commerciale et le prix demandé pour les actions.
Le cas met aussi en évidence la sensibilité d'un groupe à une maison importante. Un portefeuille de marques ne procure pas nécessairement une diversification économique suffisante si une grande partie des profits dépend du même moteur.
François Pinault et le PEA : suivre le capital que l'on possède vraiment
La première discipline consiste à identifier le périmètre détenu. Le particulier possède des titres d'une société précise, avec ses dettes, ses activités et ses droits. Le patrimoine total de la famille qui la contrôle n'est pas son portefeuille.
| Sujet à suivre | Question pour l'investisseur |
|---|---|
| Périmètre | Quelles activités appartiennent réellement à la société cotée ? |
| Concentration | Quelles marques portent l'essentiel des profits ? |
| Allocation | Les acquisitions et les cessions améliorent-elles l'emploi du capital ? |
| Gouvernance | Comment le contrôle familial s'articule-t-il avec les intérêts des minoritaires ? |
Les portraits de Bernard Arnault, de la famille Hermès et de la famille Wendel prolongent cette réflexion sur les marques, les holdings et le temps long. Les comparer permet de comprendre des structures différentes, plutôt que de réduire l'investissement familial à une seule méthode.
Pourquoi François Pinault appartient à cette galerie
Son parcours rappelle qu'investir consiste aussi à décider ce que l'on cesse de faire. Pour l'actionnaire, l'exercice le plus utile est de suivre ces arbitrages, leur financement et leurs conséquences. Une grande histoire entrepreneuriale reste un point de départ pour l'analyse. Elle ne remplace ni l'examen des comptes présents ni l'étude de la valorisation.